瑞银对AI应用调研,AI短剧前景如何?
- 2026-10-05 11:45:50
报告来源:2026年9月18日,瑞银,《China Internet Sector:AI downstream application expert call key takeaways》。本文基于瑞银与一位前头部短剧/AI动画短剧公司AI负责人的专家电话会整理,仅作观点解读,不构成投资建议。报告主要讨论视频生成模型、AI短剧商业化、长视频和游戏的AI应用。
如需原报告及更多专业报告敬请关注公众号置顶星球介绍。星球介绍
瑞银这次专家会给出的信息比较明确:
AI短剧已经证明能赚钱,但供给快速增加后,行业ROI已经明显回落;长视频和游戏的AI应用还在更早阶段,反而更值得看后续增量。
视频模型本身也没有形成稳定格局。内容公司选模型,主要看四个指标:生成质量、速度、价格和最终可用率。
Seedance现在领先,但高单价不等于高成本
专家认为,目前Seedance 2.5在综合质量和生成效率上领先。
报告提到,Seedance支持约30秒视频生成、最多50个多模态参考,并可以输出4K内容。
价格差距很大。
Seedance约为1.8元/秒,阿里Wan约为0.2元/秒。
但内容制作方真正算的是成片成本,而不是模型报价。
Seedance通常生成1.5—2次就能拿到可用结果,而同类模型可能需要约3次。把失败重做、筛选和后期返工算进去,实际成本差距会缩小。
因此,高质量内容更愿意使用成功率高的模型;大批量、低成本内容则会选择价格更低的方案。
这也是为什么模型厂商开始同时提供高端版和低价版。
视频模型没有很强的客户锁定
内容制作方切换模型的成本很低。
如果Kling下一代模型效果更好,制作团队可以直接换过去,不需要像企业软件那样重新部署一整套系统。
瑞银提到,市场目前正在等Kling下一次大版本更新,专家预计新版本有可能达到甚至超过Seedance 2.5的能力。
所以现在判断视频模型竞争,不能只看一次榜单排名。
更值得跟踪的是:
一次可用成片需要生成几次、单条视频最终成本是多少,以及创作者实际使用份额。
Seedance和Kling还有一个共同优势:背后都有大型视频平台。
字节和快手拥有大量真实视频、创作者行为和内容反馈,这些数据可以继续用于模型训练和产品迭代。
AI短剧已经量产,利润也开始被压缩
AI短剧和AI动画短剧,是目前生成式AI内容中商业化最快的一类。
头部工作室现在每个月已经可以制作数千部内容,行业月度发布量达到数万部。
但产量起来以后,早期利润也在下降。
专家给出的ROI数据显示:
早期约1.2倍,现在约1.05倍。
这个变化很直观。
AI把制作门槛降下来以后,更多团队可以进入,内容供给增加,流量价格和竞争很快把一部分利润重新压回去。
所以AI短剧现在的竞争重点已经不是“谁能做出来”,而是谁能拿到更便宜的流量,以及谁的转化率更高。
目前流量和变现仍主要集中在红果和抖音。供给越多,创作者越倾向把内容投向用户规模更大、转化更稳定的平台,这会继续强化字节系的分发优势。
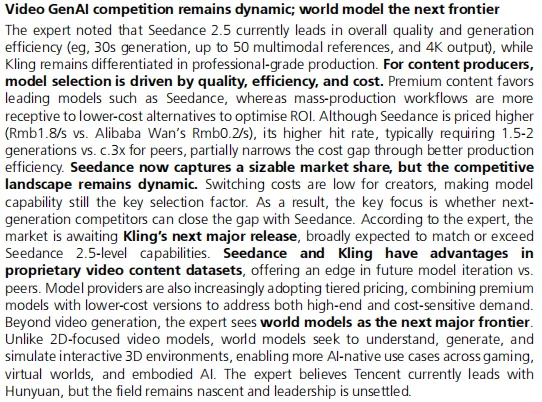
【图注:Seedance目前在生成质量和效率上领先;AI短剧已经进入大规模供给阶段,行业ROI由早期约1.2倍降至约1.05倍。】
国内开始卷,短剧下一步看海外
专家认为,海外AI短剧的竞争环境比国内更好。
一方面,国内已经有大量团队进入,内容密度很高;另一方面,海外用户对IAP,也就是应用内付费,接受程度更高。
海外分发也更加分散,不完全依赖少数几个超级平台。
因此,AI短剧后面的增量不一定来自国内继续增加供给,而更可能来自把已经跑通的生产流程复制到海外。
这一点后面可以直接看两类数据:
海外短剧收入占比,以及单部内容的获客成本和回收周期。
长视频可能是下一阶段更大的降本场景
长视频目前AI渗透率还不高,但瑞银认为经济价值可能比短剧更大。
原因在于电视剧、电影和长剧的制作成本更高。
美术、场景、拍摄、特效和后期,只要其中一部分能被AI替代,节省的绝对金额就会比较明显。
现在限制长视频应用的主要还是模型质量。
报告提到几个问题:
人物细微表情、角色连续性、物理真实性,以及高帧率和高分辨率要求。
这些问题在短视频里可以通过剪辑绕开,但放到几十分钟连续内容里就很难隐藏。
专家预计,长视频AI应用可能从2026年下半年开始加快,2027年进入更明显的规模化阶段。
长期如果模型和制作质量继续改善,AI参与长视频制作的比例可能达到70%—80%。
这里更适合理解成制作环节渗透,而不是整部电视剧完全由AI生成。
前期分镜、美术、背景、部分镜头、特效和后期,都可能先被AI替代。
游戏现在主要是降本,World Model决定下一步
游戏目前已经在用AI,但多数还是生产工具。
主要包括:
美术设计、资产生成、剧情制作,以及互动影游和叙事型互动内容。
这些应用能减少制作时间和成本,但还没有真正改变游戏玩法。
瑞银认为,更高级的AI游戏需要World Model。
如果模型能够持续理解并生成可交互的3D环境,游戏内容就不需要全部提前制作,而可以根据玩家行为实时变化。
这才是AI对游戏行业更大的影响。
不是把美术团队少配几个人,而是让游戏本身出现新的交互方式。
专家认为腾讯目前在World Model方向相对靠前,但这个领域还很早,领先关系并没有稳定。
AI也会降低独立开发者和小团队的制作门槛,但大型游戏公司的优势不会因此消失。
头部厂商仍然掌握发行渠道、IP、用户运营和完整制作体系。
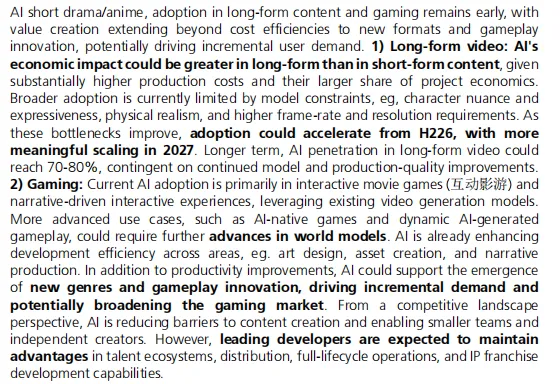
【图注:瑞银认为长视频和游戏仍处于较早阶段。长视频可能从2H26开始加快AI使用,游戏则要等World Model进一步成熟。】
这份报告可以把AI内容应用分成三个阶段
第一阶段是AI短剧。
商业模式已经跑通,但供给增加以后,ROI开始回归正常。
第二阶段是长视频。
模型质量刚开始接近实际制作要求,2026年下半年到2027年是需要重点观察的时间段。
第三阶段是游戏。
目前主要还是制作工具,真正的变化要看World Model能否支持动态生成内容和新的玩法。
瑞银在报告中提到的公司也对应这几条线:快手主要看Kling升级,腾讯看World Model和游戏,阅文受益于IP视觉化和AI短剧,网易则更多对应游戏内容生产效率。
后面主要看三个指标:
Seedance和Kling新版本的实际成片成本;长视频项目中AI参与的制作比例;以及第一批真正依赖World Model的游戏什么时候出现。
这三个指标比单纯看AI视频生成次数更有参考价值。
本文内容基于最新专业机构报告翻译与整理,报告样本随机筛选,仅供信息交流,不构成投资建议。
详细报告&专业数据分析可关注公众号置顶文章星球介绍,加入可获得高盛、摩根、瑞银、野村等专业机构高频更新报告,更有Semianalysis和Citrini Research 专业海外付费机构

