AI 出海,短剧是“杀手级的应用”
- 2026-10-05 03:19:41
当技术变化越来越快,内容出海的逻辑也在被重新定义。
这两年,围绕“AI出海”的叙事我们听了很多——大模型开源、API调用、智能体出海……但真到“晒利润表”这天,第一个拿出漂亮数字的,居然是看起来最不起眼的短剧。
中文在线2026年半年报里藏着一行值得放大的数据:其全资海外短剧平台FlareFlow上半年收入约2.52亿元,净利润约1.52亿元,净利率高达60%,实现扭亏为盈。而在2025年全年,这个数字还是收入3.5亿元、净亏损超4.7亿元。一年前每卖一块钱要倒贴一块三,一年后每卖一块钱净赚六毛。这“第一张利润表”的意义,远不止一家公司。
01 行业的分水岭:从“烧钱换增长”到“赚钱过日子”
先看大盘。2025年全球微短剧市场规模已逼近180亿美元,其中中国(内地+海外)占比约78%,中国企业在海外总营收中贡献约九成;中国短剧出海市场规模突破100亿美元,同比增长150%。到2026年,DataEye已将海外微短剧市场规模预期由50亿美元上调至60亿美元,其中AI剧与漫剧预计独占约40亿美元。海外微短剧月活跃用户已达2.58亿。
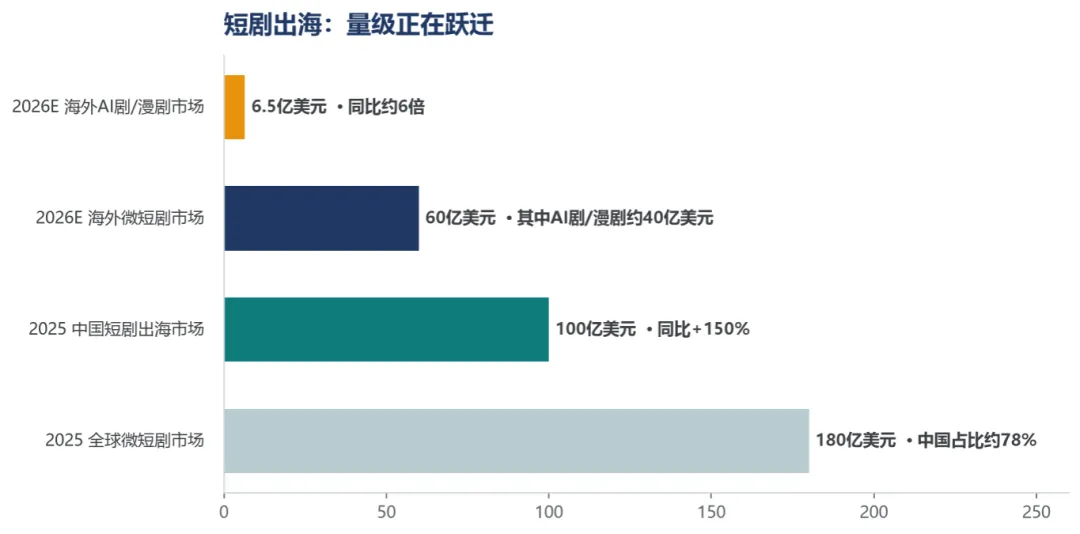
短剧出海不是“要不要做”的问题,而是量级正在快速跃迁。
数字背后是行业生存逻辑的切换。短剧出海的第一轮竞争,本质是买量竞赛——把投流费用砸到极致,用“付费解锁”赌爆款。这种模式收入漂亮、利润难看:中文在线2025年销售费用高达9.53亿元、同比翻倍,全年净亏超6.7亿元。“增收不增利”是整个行业的通病,枫叶互动2025年收入57.21亿元仍净亏8583万元。而今,以AI为核心的降本增效,正把这根靠输血续命的曲线扳回正轨。
02 为什么偏偏是短剧成了“杀手级应用”
AI出海喊了很多年,为什么是短剧先跑通?因为短剧是AI能触达“全价值链、且海外用户直接付费”的最小完整产品。模型和API出海是“卖铲子”,短剧则是“自产自销”的完整闭环——AI同时解决了短剧的四件要命的事:特效成本(AI短剧成本仅为实拍剧的零头)、内容产能(从单月数部到规模化量产)、语言障碍(过去多语种译制要数月,如今6至7小时可一站式完成多语种译配,赶上热度窗口)和分发投放。每一项都直击内容出海“快”的命门。
这决定了短剧不是AI的锦上添花,而是AI商业化的先行试验田:它第一次让“AI生成的内容”直接面对海外用户的钱包,而不需要依赖广告主、客户或补贴。
03 60%的净利率:一半是AI,一半是“会计”
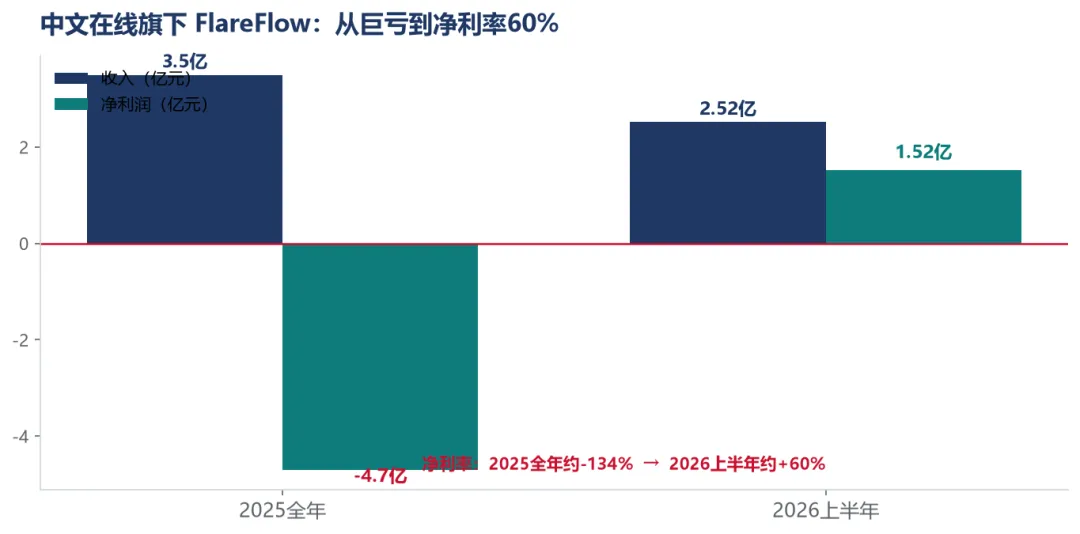
从巨亏到净利率60%,符号变化比数字本身更重要。
但我们要对60%保持清醒。DataEye的分析很实在:FlareFlow净利率高企,大概率是因为去年巨额投入在今年上半年才兑现成利润,加上AI降本增效的助推。换言之,这既是AI战略的真实红利,也含有成本兑现的“时点效应”——60%这个数不能全信,但符号变化比数字本身更重要。当企业从“每月烧钱”跨过“月度经营性盈亏平衡”的临界点,意味着短剧出海的单位经济模型第一次成立:获客成本在回落、AI让边际制作成本趋近于零、而海外用户付费意愿稳定。这是结构性的,不是一次性的。
04 从“作品出海”到“生态出海”
中文在线的布局恰好说明下一阶段竞争在哪。FlareFlow累计注册用户突破5200万,覆盖全球200多个国家和地区,累计上线剧集近7000部、AI剧占比超10%,并已开辟大屏CTV、车机、海外运营商等“第二战场”以降低对单一买量渠道的依赖。竞争正在从“单部爆款突围”升级为“平台+IP+AI工具链”的综合较量。
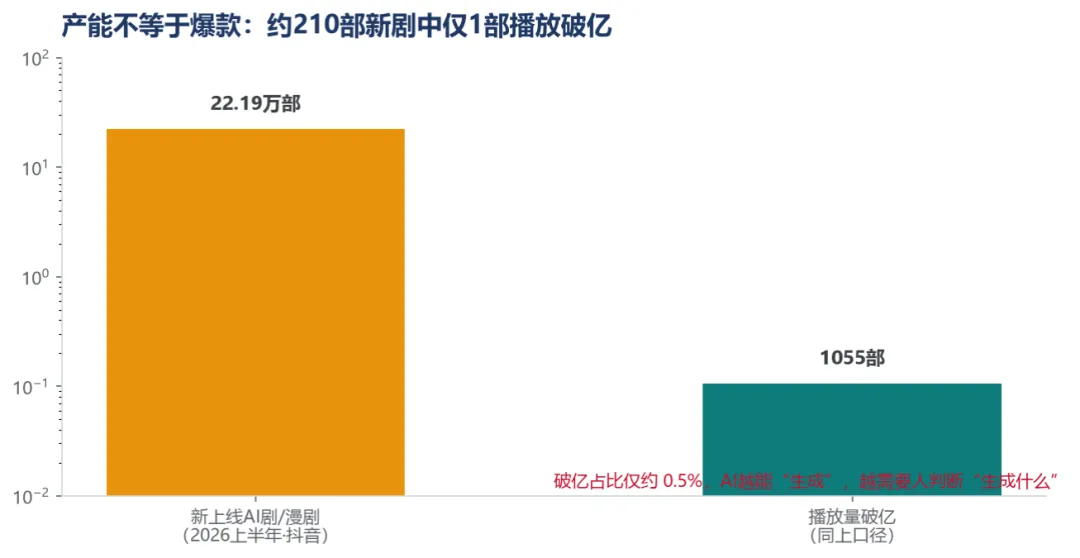
AI越能“生成”,越需要人判断“生成什么”。
隐忧同样存在:上半年抖音端新上线AI剧、漫剧达22.19万部,播放量破亿的仅1055部,绝大多数处于平本状态——AI越能“生成”,越需要人判断“生成什么”。本土化的本质不是字幕翻译,而是找到文化差异中的情感公约数。
结论:
短剧之所以成为AI出海第一个杀手级应用,不是因为它的AI最强,而是因为它第一个把AI变成了“能自己赚钱的生意”。技术可以堆出来,护城河却藏在内容判断与本地化里。中文在线这张60%的利润表,既是AI内容出海的成人礼,也吹响了新一轮以利润为标尺的残酷淘汰战的号角。
海 外 AI 仿 真 人 短 剧
创 制 中 心

