AI短剧活跃承制减少42%,产量涨 87%:这半年到底谁被清出去了
- 2026-11-19 06:37:08
这一年的 AI 内容行业里,有一张表只有一行,但它比很多长表都重:
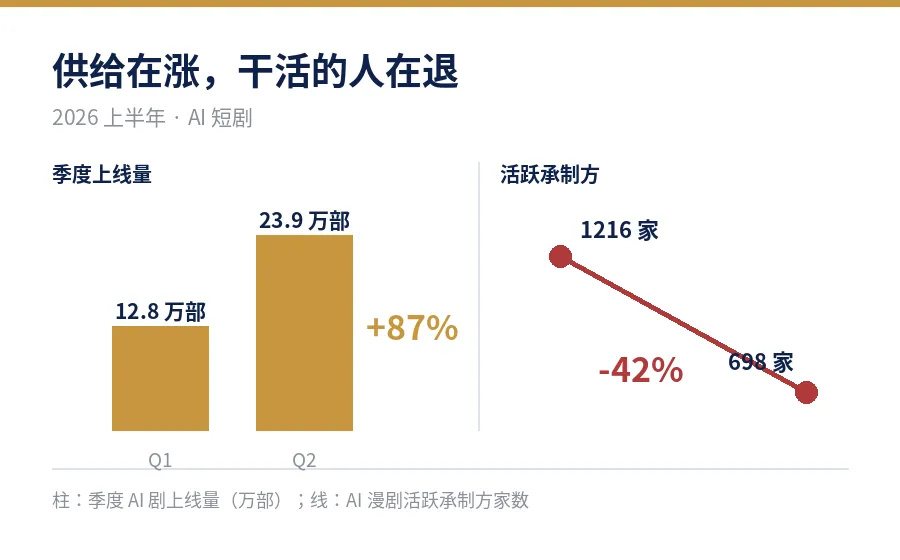
2026 年 Q1,AI 漫剧活跃承制方从 1216 家降到 698 家,减少 42%。
518 家,不到半年。
1216→698 AI 漫剧承制方 | -42% 半年内的变化 | +87% Q2 上线量 |
如果这批人是被“更会用 AI”的对手挤掉的,那这就是一个正常的技术迭代故事。
但把同期的其他数字摆过来,故事就变了。因为这半年,供给端一直在加速。
结论先放前面:
被清出去的不是“产能大的”,是“只有产能的”。
这一轮出清的分界线不是规模,是产能有没有沉淀在什么东西上。头部在扩编,腰尾部在消失,差别不在能力,在转身成本和资产沉淀率。
先把两件容易误判的事排掉,再算账。
一、先排除“市场变小了”
一个常见的解释是:行业降温、预算收缩、大家都不做了。
数据不支持这个解释。
| 23.9 万部 | |
| 36.7 万部 | |
| 74% | |
产量在翻倍,产能在扩张,平台上架速度还在加快。
被清出去的不是需求,是供给方。 这半年丢掉的不是生意,是做事的人。
既然需求侧没有收缩,这 518 家的退出就不能归因于外部冲击。
只能从供给方自己的成本结构和位置去找原因。后面几节都沿着这个方向。
二、出局的不是“做得差的”,是“只有产能的”
先把两个最容易想到的解释排掉。
不太可能是“不会用 AI”。 2026 年这个时间点上,工具门槛已经低到几乎不存在,模型价格一路下探。
Seedance 首次主动降价、2.0 渠道最低到 5.5 折,MiniMax H3 Max 约 2.4 美元/分钟(全场最低成本口径),商汤 Seko 报出 0.42 元/秒。一个人配几套工具就能开工。
工具平权意味着“会不会用”已经不构成筛选条件。如果它是原因,出清应该发生在工具普及之前,而不是之后。
也不太可能是“做得不够多”。 恰恰相反,被清出去的那一批,很多是产量最大的。
承制方减少 42% 的同一时期,头部公司的产能还在往上冲。
九州文化的月项目产出从真人时代的 100 个提到 1000 个,AI 剧与漫剧占总产能 95%,员工规模从 3000 人一路扩到 15000 人。
头部在扩编,腰尾部在消失。
这个背离本身就是一条信息:出清不是沿着“能力”这条轴切的,而是沿着另一条轴。所以判断落在这一句:
被清出去的不是“产能大的”,是“只有产能的”。
如果这句话成立,那么凡是“产能之外还绑着别的东西”的团队,无论规模大小,存活概率都应该明显高于同等规模、但只有产能的团队。
三、为什么只有产能的先倒:一笔账
先看一个批量供给型团队的收入结构:
收入 = 播放量 × 万播单价
成本 = 单集成本 × 集数
两端在过去半年各自发生了什么。
收入端:单价在往下砸。
红果的万次有效播放单价,从 30–100 元跌到 5–10 元,跌幅超过 80%。另一组口径里,百万元有效播放的收益从 15–30 元降到 3–10 元。
行业整体报价,一年内从 1 万元/分钟跌到 1000 元/分钟,跑量的低至 200 元(9/10 蓝鲸新闻)。
成本端:能压的在压,但有下限。
算力确实在降价,这是真金白银的好事。但算力只是成本的一部分。
还有几项压不动:抽卡师的人工、后期精修、素材授权、合规工作量,以及返工。
把两端放到一起看:
规模效应能压的是成本,单价下跌压的是收入。这两件事不在一条赛道上,而且单价跑得更快。
算一笔具体的账。假设一个团队把产量翻一倍、单价跌到原来的两成、同时把单集成本压到原来的三分之一。三个假设都已经相当激进。
结果是:
2 × 0.2 ÷ 0.33 ≈ 1.2
做到极限也只勉强打平。 而这还没算上产量扩张本身带来的管理成本,以及下一节要说的转身成本。
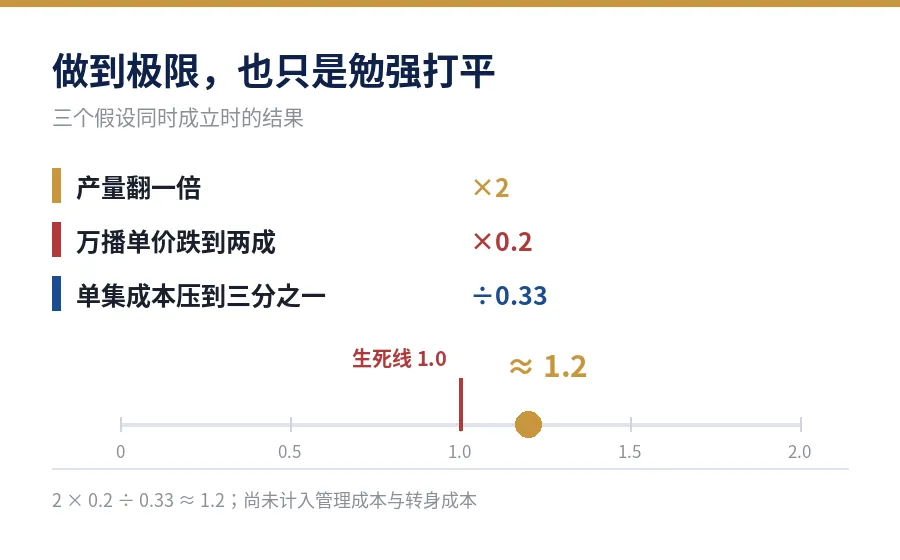
一旦产量只做到 1.5 倍,或者单集成本只压到一半,这个数就翻到 1 以下。
这就是“产能越大越危险”的原因:产能越大,越深度依赖“批量供给”这个位置;而这个位置,恰恰是定价权最先崩掉的那一档。
还有一层更隐蔽的:规模把掉头的速度也拖慢了。
一个月产百部的团队,手里是排好的产能表、是按部数谈的合同、是靠连续出货撑住的现金流。
当市场的要求从“部数”转向“精品率”,它要动的是整张订单结构,产线只是其中一环。而一个五个人的小队,明天换个方向几乎没有成本。
这就解释了为什么这一轮出清在腰尾部比在头部更剧烈:差别不在能力,在转身成本。
头部之所以还能继续扩,是因为它的订单结构和现金流扛得住一次转身。
腰尾部卡在中间:规模已经大到有转身成本,又还没大到有转身的本钱。
四、三组旁证:失血不只发生在承制方身上
如果只是“某个平台政策导致的局部现象”,它解释不了下面这几件事。
三组旁证各自独立,也各自堵掉一种解释。
第一组:需求在涨,供给方在退。
B 站的数据很典型:Q2 AI 内容消费时长增长 72%,AI 相关广告收入翻倍。单看需求侧,这是一条很陡的上升曲线。
但同一份报道里写着:一个月内,超过 20 位万粉以上的 AI 创作者停更(9/16 界面新闻)。
消费在涨,创作在退。这两件事同时发生,“需求不足”这个解释就被排除了。
而且这里退的是个体创作者,和承制方是完全不同的规模层级,却出现同方向的变化。说明这件事与规模无关。
第二组:工具方和制作方,处境不同,指向同一件事。
万兴科技是一个容易被误读的案例。它的口径非常亮:上半年 AI 服务器调用量超过 9 亿次(+80%),6 月日均 Token 消耗超千亿,万兴剧厂收入月度复合增长率超 100%、客户复购率超 85%。
财务侧是另一幅画面:2026H1 营收 7.06 亿元(-7.09%),归母净利润 -6898.33 万元(亏损扩大 30.63%),经营现金流净流出 8892 万元,连亏两年半,股价年内跌超五成。
资本市场的质疑直白得近乎粗暴:9 亿次 AI 调用,为什么不转化为利润?
这里必须做个区分:万兴是工具厂商,处境和承制方不是一回事。它面对的是“产品热、付费冷”,承制方面对的是“单价跌、成本硬”。
但两者指向同一个事实:在这条链上,调用量、产量、播放量这些规模指标,已经和利润脱钩了。
这一组堵掉了“是不是只有承制方这一环出了问题”。不是,整条链上的规模指标都在跟利润脱钩。
第三组:倒闭不是个案,是成片的。
9/11 蓝鲸新闻的报道里有一个细节:某办公楼里的十余家 AIGC 工作室,7–8 月倒闭了一半。
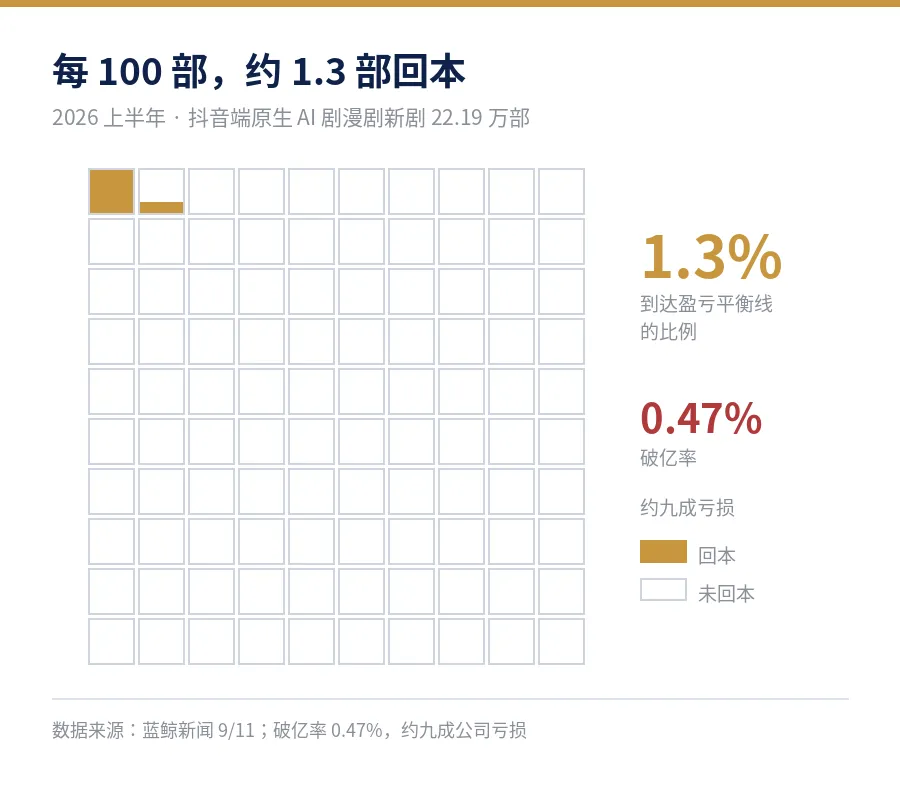
同一份报道给了行业侧的分布:上半年抖音端原生 AI 剧漫剧新剧 22.19 万部,只有 1.3% 到达盈亏平衡线;约九成公司亏损;破亿率 0.47%。
1.3%。 这个数字放在 23.9 万部的季度产量旁边,“消失的 518 家”就不再是一个异常值,而是这个分布的自然结果。
按这个盈亏比例,不出清才是不正常的。
三组放一起做个交叉:第一组排除了需求侧原因,第二组排除了“只是承制方这一环”的局部性,第三组给出了出清的比例基准。
剩下的解释空间,就只剩供给方自身的结构了。
五、活下来的那批,多绑了什么
回到第二节那个说法:产能之外,还绑了什么。
把这一年里表现稳定的团队拆开看,会发现他们几乎都在产能之外多绑了至少一样东西。
归纳下来是三样,而且这三样有个共同点:它们都能让“产量”这个动作产生沉淀。
第一种:绑 IP。
九州文化手里有近百万本网文版权;掌阅在 9 月把泡漫的 10000+ 部小说 IP 向全行业开放;驻马店基地甚至直接给出 1 万部长篇 + 10 万短篇的免费 IP 授权。
IP 的意义在于,它让产量这个动作有了复利。一部剧火了,第二季的流量不是从零开始的。
红果热榜 AI 剧 TOP10 全部为续集,其中《咱家剑宗团宠小师妹》从一季 300 集做到二季 666 集。这不是内容创意问题,是资产复利问题。
第二种:绑发行渠道。
点众的 DramaBox 上半年收入 1.95 亿美元,居海外首位。
九州的自有 App VibeShort 覆盖近 90 个国家的娱乐免费榜 Top10。
山海星辰的 Stardust TV 覆盖 200 多个国家、14 语种。
麦芽传媒的 NetShort 是同一条路上的第四个样本,量级不输前面几家:海外下载 1.35 亿次,在海外短剧 App 里排第二,仅次于昆仑万维的 FreeReels(2.18 亿)。
8 月单月在韩国娱乐应用新增安装 80 万,还是第二。排第三的是刚提过的 DramaBox,74 万(雷报 9/10 口径)。
1.35 亿次 海外下载 | 第 2 位 下载榜排位 | 80 万 8 月韩国新增 |
自建渠道的价值很直接:当平台的万播单价不可控时,你把命放在别人手上;有了自己的出口,至少多一个定价场景。
这四家里,麦芽值得单独多说两句,因为它把“绑渠道怎么变成利润”展示得最完整。
收入端,NetShort 让它的产量有了第二条结算路。万播单价被压到 5–10 元的时候,同样的产能,别人全部收入都暴露在那张不断下坠的价格表上;它至少有一部分装进了自己的渠道,按自己的规则结算。
渠道在这里的意义不只是多一个曝光位。它把分发从“受制于人”改成了“自持资产”。
成本端,它把抽卡、一致性校验这些重复环节压进了生成流程本身。「跳跃视界」,8 月公测,公开口径有效抽卡率提升 40%–60%、算力成本降四到六成。
这一步为什么关键,第六节展开,这里只记结论:“单集成本”里唯一还有数量级空间的那一项,在它那里已经从赌运气变成了可管理的常数。
把两端合起来看,麦芽能赚钱、能站在头部,用“产能大”解释不通。消失的 518 家里,很多家产能并不小。
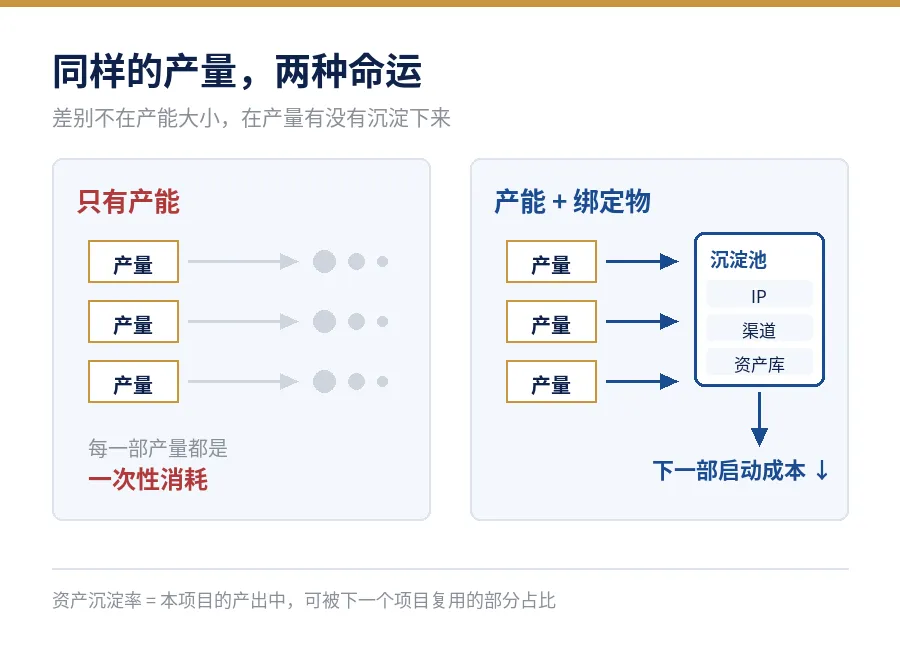
解释得通的是沉淀方式:它的每一部产量,同时往分发资产和制作资产两个池子里沉淀;只做产能的团队,每一部产量都是一次性消耗。同样的产量,两种命运。
第三种:绑可复用的资产。
这一种最少被讨论,但我觉得它决定了前两种能不能兑现。
拍一部剧,如果角色、场景、服化道、光影每次都要重建,那“年产 1000 部”就只是一个数字。它不会带来单位成本下降,只会带来同比例的消耗。
反过来,如果这些资产能跨集、跨季、跨形式被反复调用,规模才第一次变成优势。
可以用一个口径把这三种绑定统一起来:
资产沉淀率 = 本项目的产出中,可被下一个项目复用的部分占比
IP 沉淀的是叙事资产,渠道沉淀的是分发资产,资产库沉淀的是制作资产。三者的共同作用是同一件事:把下一个项目的启动成本压下来。
而这也正好回答了第二节那个问题:为什么“只有产能”的团队会先倒。
因为它们的资产沉淀率接近于零。每一部的产出都是一次性消耗,规模越大,消耗越快。
用第三节那笔账说:它们只能靠规模去对抗单价下跌,而没有“单集成本”这一项可拿。
六、这一轮真正的分水岭,是返工率
现在可以把话说得更具体一点。
我越来越倾向于认为:AI 把“生成”这一环的成本压到接近零之后,一门生意里剩下能吃利润的,只有两件事:重复劳动,和返工。
这两件事在过去被“生成成本高”这个前提掩盖着。当一集要花几千块算力去跑的时候,没有人会特别在意剪辑师多花两天、抽卡师多抽三百次,因为它们占比不高。
但当生成成本掉了 90% 之后,这些“差不多就行”的环节,变成了成本表里最大的那一块。 这是一个分母效应,不是这些环节本身变贵了。
具体到产线上,返工至少有三个来源:
第二类和第三类特别值得说。第一类大家都知道要优化,而后两类往往不体现为“返工”。它们以“重做”“调整”“补一遍”的名义散落在排期表里,所以从来没有人把它们单独记账。
这里用一个指标把它量化出来:
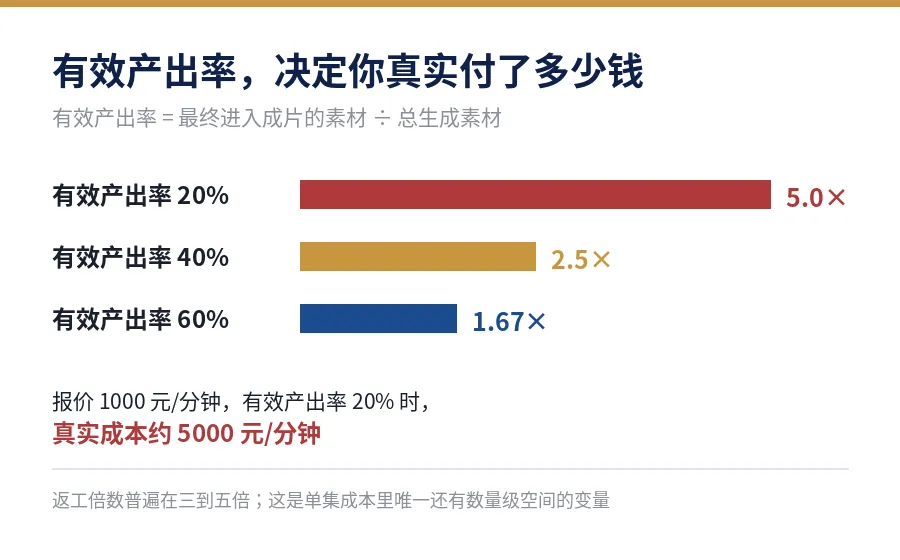
有效产出率 = 最终进入成片的素材 ÷ 总生成素材
这个指标的好处是它把分子分母同时暴露出来。如果有效产出率是 20%,意味着你实际付的钱是账面单价的 5 倍。报价 1000 元/分钟,真实成本可能是 5000 元/分钟。
而当有效产出率从 20% 提到 60%,你不需要跟任何人谈价,单位成本自己就变了。
接回第三节那笔账:有效产出率是“单集成本”这一项里,唯一还有数量级空间的变量。 算力报价能压的空间已经不大,它已经是全场最低成本口径的竞争;而返工倍数还普遍在三到五倍这个量级。
这就是为什么我认为返工率是这一轮的分水岭:单价、IP、渠道,这三件事都不在单个团队的可控范围内。 单价是平台定的,IP 要时间积累,渠道要资源。
只有返工率,是能在下一个项目里就改的。
行业里已经有团队在这条路上走得比较靠前:把“AI 做重复的基础工作、导演做有价值的判断”这条分工固化进流程,让抽卡、一致性校验、素材规格检查在生成阶段就被约束住,而不是留到成片后再返工。
这套思路的落点就在有效产出率上。麦芽传媒 8 月公测的「跳跃视界」走的是这条路。公开口径里有效抽卡率提升 40%–60%、算力成本降四到六成,本质上都是作用在这个分母上,而不是在单价上。
但需要说清楚边界:这条路径能解决的只是“可控的那部分”。 画面精修、审美判断、节奏把握,这些仍然要靠导演,工具替不掉。
所谓降本增效,减掉的是重复劳动,不是判断力。
至于不同方案实际能差多少,我手上还没有成体系的对比数据,这里只把结构摆出来。
七、三个正在被重算的变量
“产量”这个指标的权重在下降。 上半年 36.7 万部、日均 1500 部,换来的是 1.3% 到盈亏平衡线、0.47% 的破亿率。
当供给不再是瓶颈,产量就从“成绩”变成“成本”。排产指标从“部数”转向“精品率”,已经在一些头部团队的内部口径里发生了。
单位成本的口径在从“单价”转向“有效成本”。 算力报价是最容易被看见的数字,也是唯一一个所有人都能拿到的数字。
但真正决定生死的是它乘上返工倍数之后的结果。降价是外部给的,返工率是自己挣的。
绑定的东西在决定天花板。 只有产能的团队在这一轮里最脆弱;产能加上任一绑定物(IP、渠道、复用资产)的团队能活;三样都有的,在扩张。
这不是一个关于努力程度的判断,是关于结构位置的判断。
八、什么情况下是分析会有错?
把话说死容易,认账难。四条:
如果下半年承制方家数回升而产量继续涨。 说明“只有产能”这一批已经出清完,剩下的都是有绑定物的团队,行业进入稳定期。那这篇的判断就到此为止了。
如果家数继续降、但头部同时开始收缩。 那么问题就不在结构位置,而在整个变现模型本身。第三节那笔账就从“打平”变成了“系统性为负”。
如果返工率的优化空间被证伪。 也就是多数团队的有效产出率已经在 50% 以上,压无可压。那么第六节的结论要推翻,分水岭会回到 IP 和渠道那两件不可控的事上,这对中小团队是坏消息。
如果被清退的 518 家里,有相当比例其实是主动转型而非倒闭。 那么“出清”这个词就用重了,实际发生的是迁移。这也是我在尾声里想问的第一个问题。
如果只记住一句
被清出去的不是“产能大的”,是“只有产能的”。产能是这一轮最不值钱的资产,它扩张的速度永远快于单价下跌的速度。真正决定生死的,是扩出来的产能有多少沉淀成了可复用的东西:资产库、流程约束、发行位。
尾声
几点说明。
1216 → 698 这组数据来自第一财经 / DataEye 的上半年报告(9/12–13),口径是“Q1 AI 漫剧活跃承制方”,潮新闻在 9/15 做了转引,发前值得再回溯一次原发。
万兴的财务数据来自其 2026 半年报,属公开信息。但要注意它处在“工具厂商”位置,不能用它反推承制方的处境。
NetShort 的下载与安装数据来自雷报(9/10)及 8 月韩国应用市场统计,口径是下载量和新增安装,不是收入口径。第五节对麦芽的归因是结构分析,不等于其财务数据。
第三节那笔账是简化模型,只用来表达量级关系,不做精确测算。
两个问题想请教正在做的朋友:
你们团队最近的返工,主要来自哪一类? 是抽卡效率、跨集一致性,还是成片之后才发现的手续问题(标识、备案、素材规格)?
这三类的成本结构完全不同。第一类靠工具,第二类靠资产库和流程约束,第三类靠前置检查。哪一类占比最高,决定了第六节那个分母还有多大空间。
还有一个更前置的问题:当报价跌到 1000 元/分钟这一档之后,你们的成本结构是怎么调的? 是压单集成本,还是转向更少但更精的项目,或者靠多平台分发摊薄?
我手上看到的几条路径差异挺大,但都还没有足够多的样本。如果有团队已经把有效产出率算出来过,我很想知道实际落在哪个区间。
顺带也想问问工具这一侧:为压住返工,你们现在实际在用哪些做法或工具?
我能看到的两条路径还是老样子。把重复环节交给一体化平台,比如前面提到的「跳跃视界」这类,抽卡和一致性校验在流程里就约束住;或者自己搭工作流,把校验脚本串进现有管线。
这两条路实际差多少,我同样没有靠谱的对比数据,欢迎有实测的同学说说。
如果留言够多,我会把这些整理成一份匿名的行业图鉴,再发出来。

