昆仑万维:扣非Q2刚转正4.34亿,AI短剧单月6500万美金,但为什么股价没有跟随Q2业绩一样?
- 2026-11-15 22:19:26
“在这个信息过载、噪音漫天、K线图让人焦虑的市场里,我想做一件‘笨’事——为您提供一个关于公司价值的‘秤砣’。作者曾在机构研究部深耕多年。我看过太多投资者,因为对公司价值心里没底,在股价的短期波动中迷失方向。A股整体估值偏高,情绪钟摆极易过头,一旦追高被套在趋势的末端,回本往往遥遥无期。 我的核心工作,就是回归生意的本质,剥去市场的情绪,为您测算这家公司‘到底值多少钱’。这个秤砣不一定是最精准的,但一定是理性的、冷静的、经得起推敲的。我希望这个秤砣能帮您做到两件事:
高位不贪婪: 当股价远超价值时,管住手,或是敢于分批离场。
低位不恐惧: 当股价跌入价值区域时,心里有底,敢于分批布局。投资是一场长期主义者的修行,也是认知的变现。如果您厌倦了追涨杀跌,愿意静下心来,从价值出发寻找确定性,欢迎关注我的深度分析。
2026年9月,AI短剧行业正在经历一场“冰与火”的撕裂。
火的一面:DataEye数据显示,2026年国内AI剧漫剧市场规模预计突破400亿元,同比增长138%;海外市场规模预计突破40亿美元,占海外微短剧整体市场近70%。昆仑万维2026年上半年AI短剧收入15.35亿元,同比增长163%,6月底单月流水突破6500万美元,海外MAU稳居第一。
冰的一面:央视财经9月6日报道,标准化AI短剧制作报价从每分钟5000元跌至几百元,降幅超90%,逼近成本线。上半年全网新上线AI短剧22.19万部,播放量破亿的仅1055部,爆款率0.47%。以5000万播放量为盈亏平衡线,能回本的不足1.3%——大约每77部新剧只有1部勉强打平。
昆仑万维Q2扣非净利润4.34亿元,单季度首次转正。但62.32%的销售费用率意味着每100元收入中有62元花在了买量上。制作成本在暴跌,但买量成本在暴涨——AI短剧的行业利润正在从制作端向分发端转移,而分发端的买量竞争恰恰是费用率居高不下的根源。
当前股价约41元,总市值约530亿。2026年预测营收97-125亿元,对应PS约4.2-5.5倍。在扣非利润刚转正、行业供给过剩加速、模型竞争白热化的多重变量下,这个估值已定价了相当乐观的AI短剧规模效应预期。
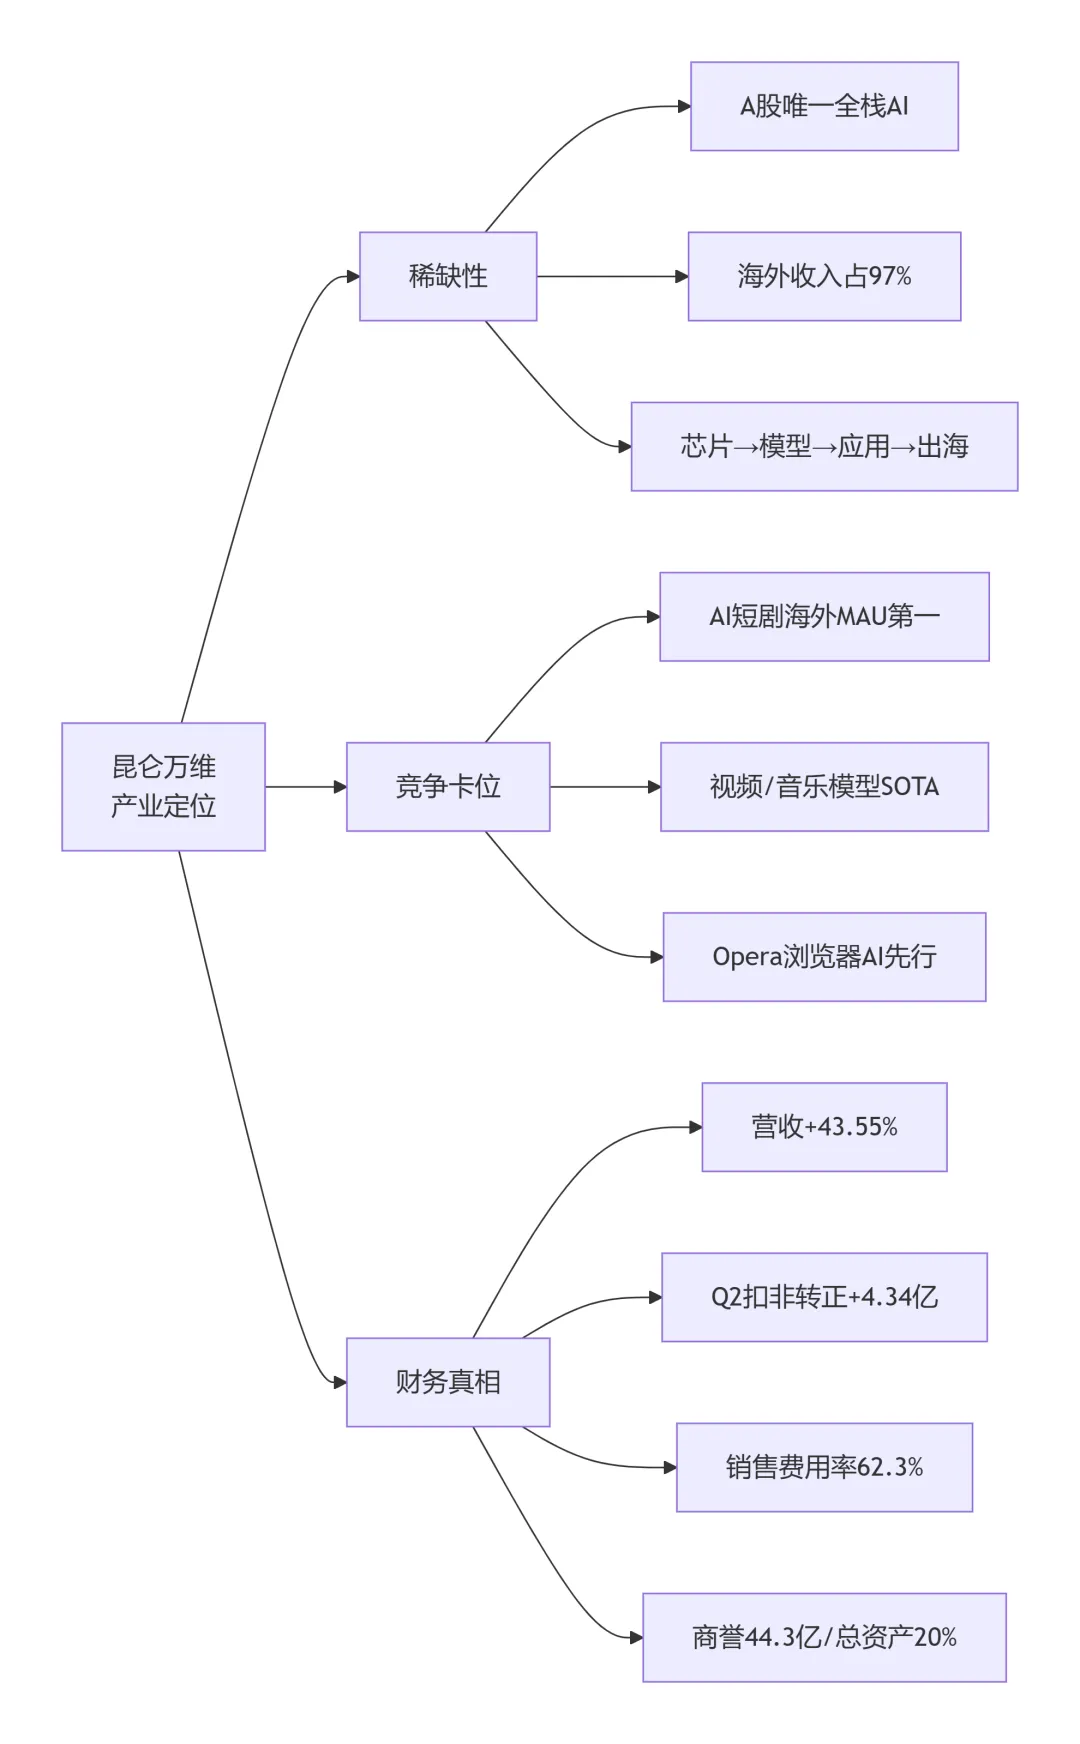
一、昆仑万维的业务版图与产业地位
图1:业务版图——“4+3”战略
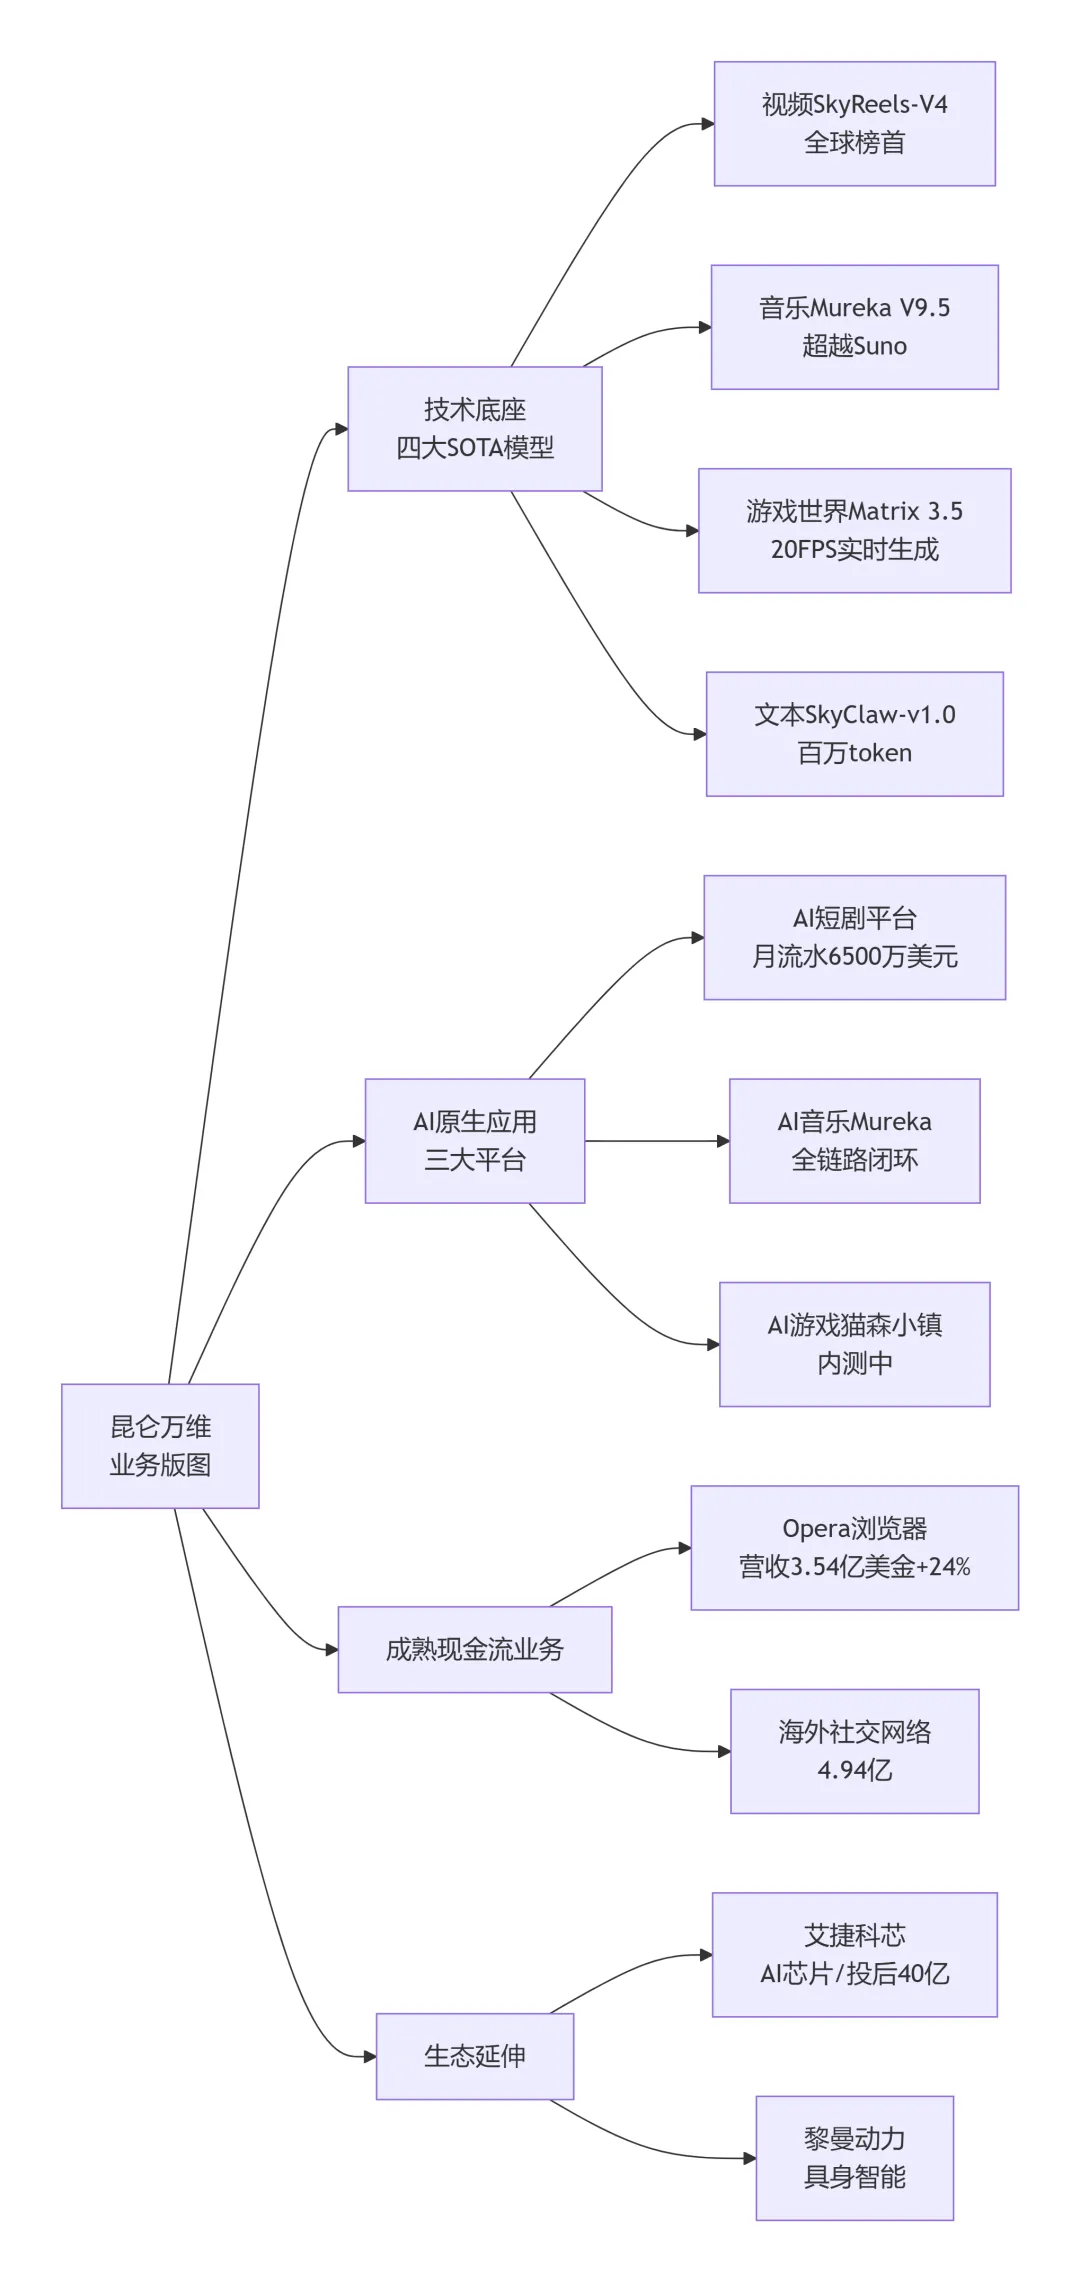
图2:产业定位
本篇文章为个人整理,不能作为投资建议!!!
二、当下市场最关心的问题
1)Q2扣非4.34亿能否持续,是当前多空最核心的交战点。 Q1扣非-8.91亿,Q2+4.34亿,单季环比改善超13亿。华泰证券据此预测全年净利润16.58亿,隐含H2扣非需超12亿——在62.32%销售费用率下极为激进。Q2的改善有多少来自广告投放旺季的季节性因素,多少来自经营效率的真实提升,Q3财报才能区分。
2)AI短剧行业98.7%项目亏损,昆仑15.35亿收入的含金量取决于一个关键区分。 上半年全网新上线AI短剧22.19万部,播放量破亿仅1055部,以5000万播放量为盈亏平衡线,回本率不足1.3%。但昆仑的15.35亿是分发平台收入(用户付费+广告),不直接承担制作端价格战。分发端的真实成本是买量——H1销售费用33.4亿,同比+82.75%,远超营收增速43.55%。平台收入增长与买量成本增长的赛跑,决定了短剧业务何时盈利。
3)模型迭代节奏正在压缩昆仑的SOTA窗口期。 2026年初至9月,Anthropic发布8个旗舰模型、OpenAI发布6个,平均19天一个。9月最后一周GPT-6系列降价50%、Claude Opus 5.5降价40%。SkyReels-V4发布于2月,Mureka V9.5发布于7月,技术领先的变现窗口可能只有3-6个月——必须在此期间完成从“模型最好”到“用户最多”的转化。
4)股权激励只考核营收不考核利润,导向值得关注。 2026年考核目标仅85亿营收(H1已完成63%),无任何净利润或现金流约束。公司扣非仍亏、经营现金流-4.67亿,投资者在互动平台质问“AI很烧钱,你们不知道吗”,公司回复“请以公告为准”。
三、核心增长点与风险
3.1 AI短剧——唯一规模化的AI应用
AI生成内容使成本降至传统短剧的2%-10%,理论上产能可以无限扩张。行业仍在高速增长——2026年国内AI短剧市场规模预计超400亿、同比+138%,海外预计突破40亿美元、同比+390%。
但增长的质量存疑:成本增速(+406%)远超收入增速(+163%),毛利率一年掉了15.6个百分点。
3.2 Opera——真正的现金流基本盘
Opera是整个公司最扎实的资产——MAU不增但ARPU大增,AI功能提升了单用户变现效率。广告毛利率51.53%,搜索毛利率95.56%,贡献了稳定的现金流。
3.3 AI软件技术——从零到一
26H1 AI软件技术收入2.20亿,同比+237%。基数极小但增速惊人,API调用和B端定制开始放量。
3.4 风险:人类历史上速度最快的竞争
1)模型“保质期”越来越短:2025年11月Google凭Gemini 3短暂领先,2026年初Anthropic靠coding反超,Q2 OpenAI凭GPT-5.5回归。头部模型榜首每几个月就换一次。OpenAI企业市场份额从2023年的50%跌至2026年的25%,Anthropic已以32%登顶。
昆仑的SkyReels-V4今天在Artificial Analysis榜单排第一,六个月后还在吗?
2)AI短剧的“价格战”已全面打响:9月6日央视财经报道:AI短剧每分钟报价从5000元跌至几百元。行业产能井喷的同时,价格战正在侵蚀所有参与者的利润。超九成微短剧已陷入亏损。
昆仑的应对策略:用规模换壁垒。但字节的PineDrama下载量季度激增460%,中文在线的ReelShort和点众的DramaBox内购收入均接近1.4亿美元。头部差距在缩小,不是扩大。
3)获客成本仍在失控
销售费用33.4亿,同比+82.8%,费用率62.3%。每100元收入要花62元去买流量。如果获客成本不能下降,这个商业模式永远无法证明自己。
4)44亿商誉
商誉44.3亿,占总资产20%。一旦AI短剧或Opera相关资产组经营恶化,减值将直接冲击利润。
四、2026-2027年分产品营收预测
4.1 行业背景与预测的数据依据
AI短剧行业:爆发式增长,但价格战已全面打响
行业总盘子在大幅扩张,但单位制作价格在断崖式下跌。 昆仑的AI短剧收入增长,更多来自量的扩张(流水增长+用户增长),而非单价的提升。
Opera:量稳价升,趋势清晰
Opera Q2 2026财报显示,全球MAU稳定在2.88亿,年化ARPU达2.46美元,同比增长25%。英国移动端MAU同比增长66%,美国增长40%。Q2营收1.781亿美元,同比增长25%,超出业绩指引上限。公司给出的Q3营收指引为1.81-1.83亿美元。
4.2 AI短剧平台:
26H1营收15.34亿元,同比增长163.28%
6月底单月流水超6500万美元,年化ARR达7.8亿美元
3月底单月流水约4800万美元(根据公司逐季抬升的描述推算)→ 6月底6500万,3个月增长约35%
量价拆解:
2026年全年预测:
保守情景:下半年月均流水7,000万美元,下半年收入 ≈ 7,000万 × 6 × 7.2 ≈ 30.2亿人民币;全年 ≈ 15.34亿 + 30.2亿 ≈ 45.5亿
乐观情景:下半年月均流水7,500万美元,下半年收入 ≈ 7,500万 × 6 × 7.2 ≈ 32.4亿;全年 ≈ 15.34亿 + 32.4亿 ≈ 47.7亿
预测区间:45-48亿元。
2027年预测依据:
海外AI短剧市场2026年预计40亿美元,同比增长390%。高增速基数下2027年增速必然回落。假设行业增速降至60-80%,公司作为龙头维持高于行业的增速(因其MAU第一、内容工业化体系成熟),给予50-60%增速。
2027年预测:45-48亿 × (1+50%至60%) ≈ 68-77亿元。
关键风险:上述预测假设下半年月流水持续增长。如果价格战导致用户付费意愿下降或买量成本失控,实际数字可能低于预期。
4.3 Opera:预测依据最扎实
Q2营收1.781亿美元,同比+25%
Q3营收指引1.81-1.83亿美元,对应同比增长约20%
H1总营收3.54亿美元(26H1财报)
MAU 2.88亿,ARPU 2.46美元(同比+25%)
2026年全年预测:
H1已实现3.54亿美元。Q3指引中值1.82亿美元。Q4通常为广告旺季(欧美圣诞季),保守估计1.85-1.90亿美元。
全年 ≈ 3.54 + 1.82 + 1.88 ≈ 7.24亿美元,按7.2汇率折算约52.1亿人民币。
机构预测Opera全年约7.2-7.5亿美元,与我们的测算基本一致。
2027年预测依据:
公司指引Q3同比增长约20%,全年增速预计在20-25%区间。ARPU仍有提升空间(AI功能持续渗透),MAU基本稳定。假设2027年增速回落至15-20%。
2027年预测:7.24亿 × (1+15%至20%) × 7.2 ≈ 60-63亿人民币。
4.4 AI软件技术:低基数高增长
已验证事实:
26H1营收2.20亿元,同比增长237%
包括API调用、B端定制、订阅等
预测逻辑: 基数极小,高增长可持续但增速必然回落。假设2026年下半年维持100%增速(较上半年的237%回落),全年 ≈ 2.20亿 + 2.20亿 = 4.4亿。乐观情况下若下半年保持150%增速,全年约5.5亿。
预测区间:4.5-5.5亿元。
2027年:假设增速回落至80-100%,约8-11亿元。
4.5 其他业务(海外社交+游戏+搜索等)
已验证事实:
H1除AI短剧、Opera、AI软件技术外,其余收入 ≈ 53.59 - 15.34 - 28.63 - 2.20 = 7.42亿元
这部分多为成熟业务,增速平缓
预测: 全年约15亿元,2027年基本持平。
4.6 汇总预测
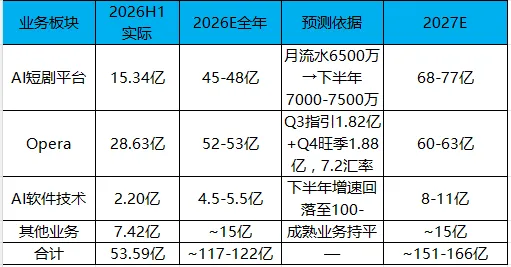
核心验证点(可跟踪):
每月流水数据:公司是否持续披露单月流水?7-8月数据是关键验证。
Q3财报中的AI短剧收入:如果Q3短剧收入低于20亿,则全年45亿的预测需要下调。
Opera Q3营收:若落在1.81-1.83亿指引区间内,全年52亿的预测可信。
五、估值
给一家公司算“合理估值”,在投资圈是一件挺得罪人的事。因为你给出一个数字,就有人觉得高,有人觉得低——最终是仁者见仁,智者见智。尤其像澜起科技这种处在AI风口上的半导体公司,它的价值不仅取决于赚了多少钱,还取决于市场愿意为它的“可能性”付多少钱。以下纯属启发,不构成任何建议。
盯着三个关键变量
月流水增速(当前6500万/月)——年底能否破1亿?
销售费用率(当前62.3%)——何时跌破50%?
扣非净利润(Q2已转正4.34亿)——能否连续三个季度为正?
AI短剧制作价格从5000元跌到几百元,对昆仑会有什么影响?62.3%的销售费用率——是“战略性投入”还是“商业模式的阿喀琉斯之踵”?如果您有不同的看法欢迎我们一起讨论,更多的声音会打开我们新的思路会对未来的判断更加清晰。
免责声明:本文基于公开信息和机构研报整理,仅为逻辑分析,不构成任何投资建议。股市有风险,投资需谨慎。
友情提示
需要强调的是,上述所有测算都基于对业绩的线性外推。最大的变量在于供需关系与地缘局势的变化:如果它带来超预期的变量,打破现有的供需格局,那么所有基于现有逻辑的估值模型都将被推翻。届时,股价的预测需要重新计算。
另外,A股从来不是算数学的地方,它是一个博弈场。股价的涨跌不取决于公式,而取决于交易双方对未来业绩预测准确性的博弈。随着AI与量化资金的深度参与,正在加速价格发现,市场的容错空间被大幅压缩,但这并没有改变博弈的本质——只是让博弈的层级从散户对主力,升级为模型对模型、算法对算法。
作者可以单独为您定制股票的分析,仅需99元!!!

