2026年,真人短剧开机量暴跌75%,行业是真被AI整凉了吗?
- 2026-11-19 03:49:21
2026年,真人短剧开机量暴跌75%,行业是真被AI整凉了吗?
今年夏天,爱奇艺《喜剧之王单口季》第三季的舞台上,来了一位从短剧转行的选手。 他叫张无为,此前的职业是短剧"霸总"——就是那种三分钟里皱眉八次、说出"女人,你成功引起了我的注意"的男主角。 按他的段子:以前开机,剧组几十号人围着他转;今年春节回来,戏没了——公司改做AI剧了,真人项目全部砍掉,连尾款都没结清。他只好回山东老家,帮妈妈卖馒头。网友给他起了个外号:霸总馍子哥。 台下笑声一片。但笑完值得想一想:这只是一段好笑的段子吗? 不是。它是两个行业数据的交叉点。一个是2026年一季度全国上线的12.8万部微短剧——史上最多的一个季度;另一个是同期真人短剧开机量——同比暴跌75%。 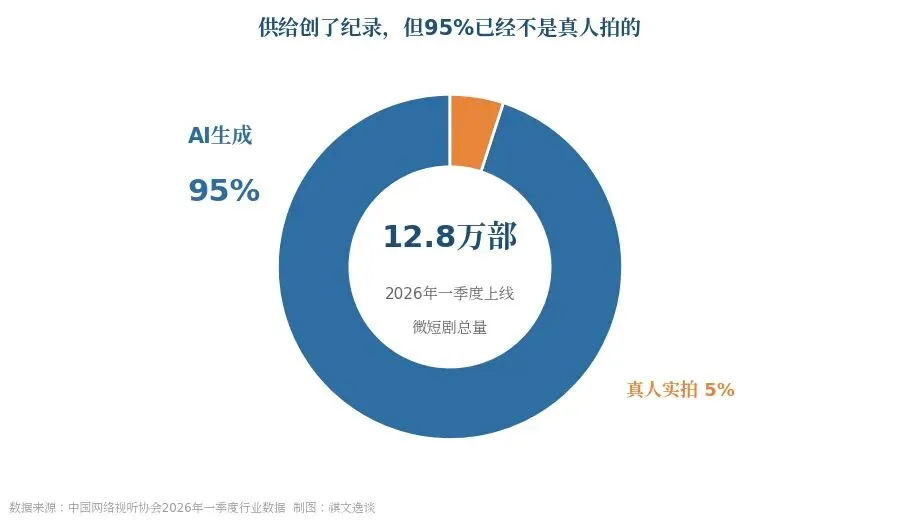
短剧的供给创了纪录,人却没了工作。张无为的笑点,正好是这两个数据的脚注。 1.一个行业的两年 2023年,中国微短剧市场规模373.9亿元;2024年冲到504.4亿;2025年677.9亿,用户6.96亿。横店一年新开竖屏剧组4016个,同比激增237%,业内干脆叫它"竖店"。最火的时候,一个群演日薪能从300元涨到3000元,"上午杀青、晚上进下一个组"是常态。 然后是2026年。一季度真人短剧开机量减少四分之三,备案量下降63%;横店上半年周均在拍剧组22.75个,摄影棚空置率逼近80%;14万注册群演日均通告只有800个,时薪压到13.5元。中腰部演员片酬腰斩,一家公司整体转向AI剧后,近百名演员集中解约。 同一季度,上线的12.8万部短剧里,AI生成占比超过95%。 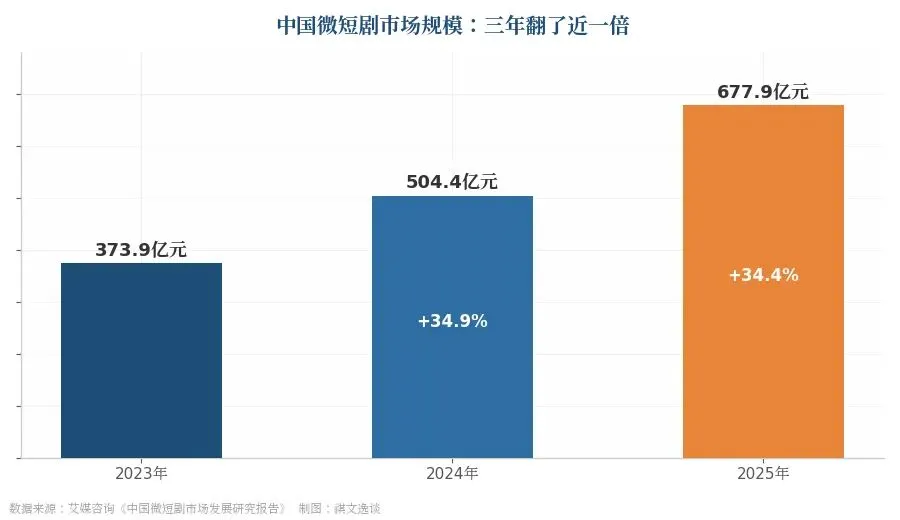
也就是说:市场规模还在涨,播放数据还在涨,凉的只是"真人实拍"这一种生产方式。这不是需求的故事,是供给革命的故事。 从需求侧来看,全球短剧用户的日均使用时长,从2025年初的约13分钟涨到了2026年4月的25分钟,增幅85%。观众不是不爱看了,是看得更凶了——他们只是不再关心屏幕里有没有真人。 2.这门生意的底层模型 要理解演员为什么最先倒下,得先看懂短剧这门生意的底层模型。 短剧的经典盈利模式叫"投流":制作方把剧切成素材,在短视频平台按效果付费投放,用户刷到爽点,点进去付费解锁。一部充值流水百万的剧,八成以上的成本花在买流量上,真正的制作成本占比很小。 看懂这个结构,就看懂了两件事。 第一,内容在这门生意里的角色不是"作品",而是"投放素材"——和广告图片没有本质区别。素材的好坏只有一个标准:能不能在15秒内让人掏钱。第二,既然价值的大头在投流和IP两端,制作端自然被压到价值链的最底端——这就是经典的"微笑曲线":曲线的两端(版权、渠道)拿走利润,中间的制造环节赚辛苦钱。 在一个内容被当素材定价的行业里,演员的片酬注定是被极限压缩的那一项。短剧剧组曾把拍摄周期压到7天、把群演时薪压到13.5元,不是剧组黑心,而是这个成本结构本来就没打算给"人"留多少位置。AI只是把这条路走到了尽头:当算力比人便宜十倍,素材化表演的第一个替代者,必然是最贵的那块素材。 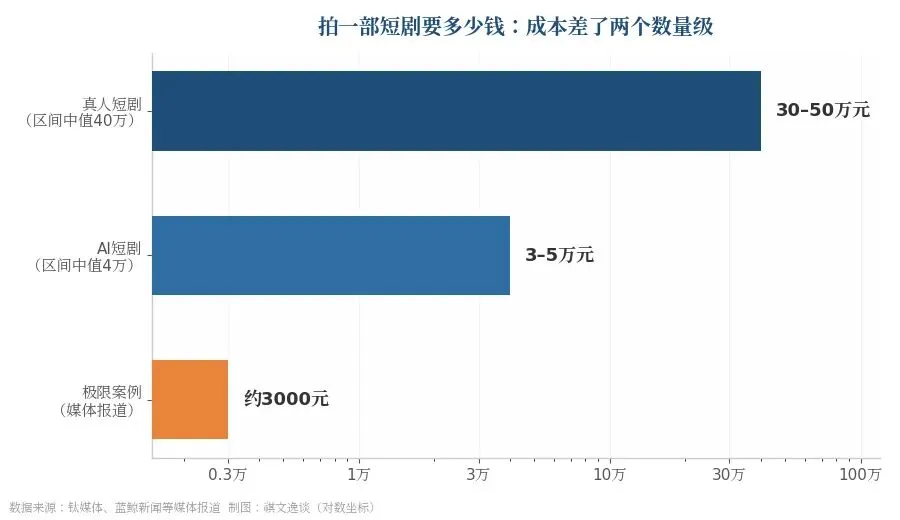
另一个变量来自平台,而且是两个。 第一个是2026年1月起红果叫停"保底":过去不管剧播得好不好,平台先给制作方一笔保底钱兜底。这笔钱在经济学上有个准确的名字——软预算约束。它撑起了一大批本不存在的产能,也解释了为什么2025年的横店能同时开上百个剧组。1月保底退坡、审核收紧,等于抽掉了人工呼吸器。 第二个更隐蔽:免费模式对付费模式的替代。红果主打免费看剧、靠广告分账变现,本质是把短剧从"按集付费的商品"改造成"注意力生意"——用户不掏钱了,付费解锁的链条断了,围绕"充值转化"优化的那套投流打法随之贬值。一个行业的定价基础被换掉,比某个环节成本上升致命得多。AI的成本革命叠加保底的软约束消失,两刀落在同一个地方。 讽刺的是,AI公司自己也活不好:算力涨价推高生成成本,海量AI剧砸下去大部分血本无归,头部公司一个季度亏掉数亿,有的干脆裁掉了整个AI短剧部门。供给过剩的尽头,连革命者也被埋了进去。 3.特定要素:为什么是演员最惨 经济学里有个专门解释这种痛苦的模型,叫特定要素模型(Specific Factors Model):某些生产要素被"锁死"在特定行业里,短期无法流动。当这个行业的产出价格被冲击打下来时,价格下降的损失无法转嫁给其他要素,只能由被锁死的那个要素全部吞下。 短剧行业的"特定要素"是谁?不是资本——资本早就涌向AI剧和出海了;不是平台——平台转身改了规则继续收租;恰恰是演员,尤其是群演和中腰部演员。他们的技能、人脉、履历全部锁定在"真人实拍"这个环节,而这个环节的产出价格,已经从一天3000元跌到了无戏可拍。 数据把这种锁定画得清清楚楚:同样的冲击下,顶流演员日薪仍维持在数万元,因为他们手里有平台认账的"流量资产",可迁移;群演的技能却只在片场有效,出了片场一文不值——有演员转型卖凉皮、送外卖、回老家种地,中戏毕业的"霸总"演员许鹏返乡卖起了爷爷种的大葱。 郝蕾在节目里说"AI会替代90%的演员",这句话的真正含义是:90%的表演工作是可模板化的——套路化的情绪、套路化的台词、连皱眉的角度都是套路。AI恰好最擅长这个。剩下的10%,是真实的、细腻的、有个性的情绪表达,演员沈溪说得直白:"演一个反派,要先搞清楚她为什么变坏。那种细微的、情感的缝隙,AI演得出来吗?" 演得出来演不出来不知道,但市场已经等不起答案了。 4.横店的自救样本 不过,横店接下来的操作,比失业新闻本身更值得记录。 闲置产能开始掉头:片场改造成游客体验项目,花一两百元就能过戏瘾,专业剧组搭景、打戏、剪辑,一位导演一天能接待20部"游客短剧";群演的另一张嘴是景区NPC,据公开招募信息,有景区给NPC的预算开到10天10万元。 
这背后的经济学意义是"要素再配置":需求没有消失,只是换了形态;产能没有报废,只是换了买家。经济学家担心产能过剩时,真正担心的从来不是产能过剩本身,而是要素流动被堵死——人走不了、设备卖不掉、大家一起耗死。横店至少证明了一件事:只要价格信号还能引导资源流向新需求,行业的衰退未必等于从业者的失业潮。 代价是,这批重新找到工作的人,收入和地位都已经不在原来的位置上了。 5.同一条流水线,美元计价 视线拉到海外,你会发现这门生意的另一面完全不同的账本。 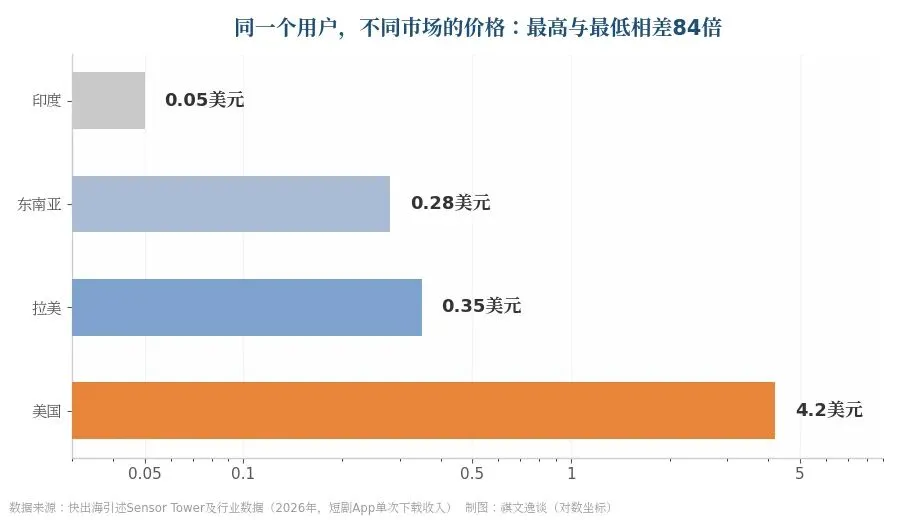
先看总量:Sensor Tower数据显示,2026年第一季度全球短剧App下载量超过8.5亿次,同比增长140%;应用内购收入约7.5亿美元,同比增长20%。DataEye预估2026年海外市场规模超过60亿美元,还被从50亿上调过。MPA的预测更激进:中国以外市场的短剧收入2026年36亿美元,2031年95亿。 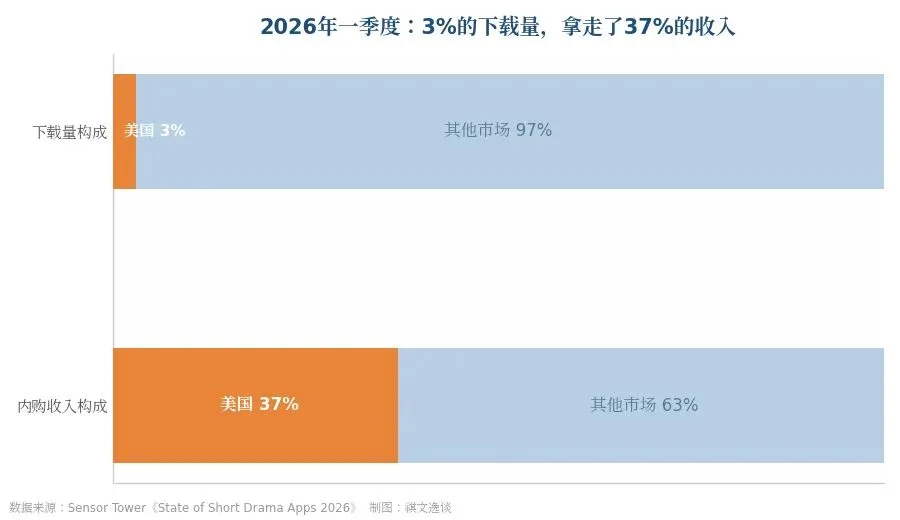
再看结构,这是一张教科书级的"价格歧视地图":美国只贡献3%的下载量,却拿走37%的内购收入;单次下载收入,美国约4.2美元,拉美0.35美元,东南亚0.28美元,印度只有0.05美元——相差两个数量级。行业由此形成双轨:新兴市场拉新养规模,成熟市场收钱养利润。 更细的分层在内容端:本土原创剧的完播率45%到60%,译制剧只有25%到35%;ARPU(单用户收入)本土剧25到40美元,译制剧10到20美元。所以头部平台的打法是"译制铺量+本土精品"双引擎,ReelShort甚至把重心压在美国本土拍摄——代价是月均只能上线25到30部,被业内形容为"手工业对抗流水线"。而AI剧恰好补上了流水线的位置:2026年上半年海外新增AI剧22万部,AI短剧出海市场规模预计6.5亿美元、一年暴涨6倍。 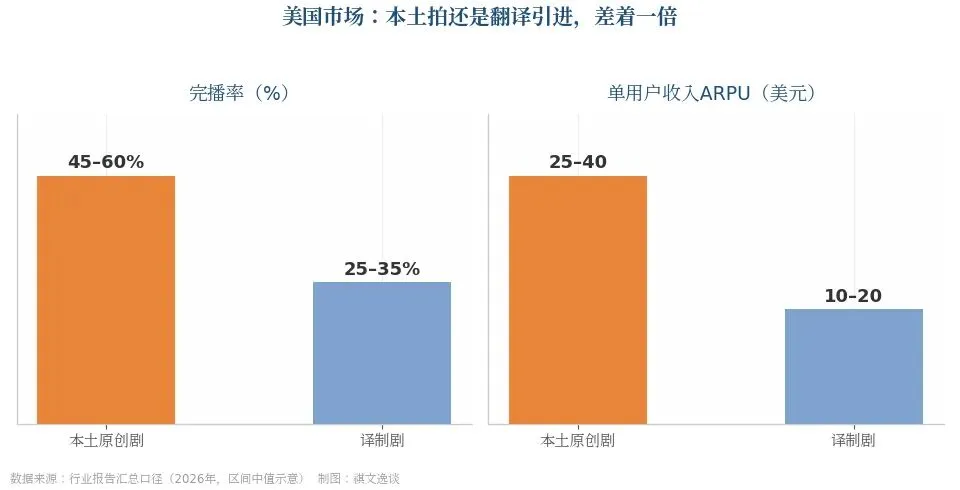
还有一组数据值得细品:美国市场ReelShort的用户日均使用时长35.7分钟,已经超过Netflix的24.8分钟。TikTok也从流量卖家变成内容玩家,上半年短剧分账8200万美元。 把这些拼起来,出海故事的经济学轮廓就清晰了:同一套被中国验证过的内容流水线,在支付能力更高的市场重新定价;而AI的出现,让这套流水线的边际成本趋近于零。 国内13.5元时薪养不活的产能,在美元计价的市场里完全可以活下去——这就是国际贸易最古老的一课:比较优势不是固定的,定价权从来跟着稀缺性走。 6.终局:K型分化之后 最后回到行业全景,你会看到一个清晰的K字。 往下走:国内真人短剧亏损率超90%,靠保底活着的中小团队成批死亡。往上走:红果2026年内容预算反而增加40%,爱奇艺、腾讯加码精品真人短剧;头部演员转向精品化、综艺化——张无为站上脱口秀舞台,本身就是"演员IP化"求生的一种。 大概率发生的终局是:短剧分化为几条并行的赛道——AI剧走海量、低价、投流,像快消品;精品真人剧走付费、口碑、明星,像院线片;出海把两条赛道分别装进不同价格体系的市场;演员群体随之分裂成"被模板化的"和"不可模板化的",中间层消失。 熊彼特把这套机制叫创造性破坏:马车夫不是被乘客抛弃的,是被火车淘汰的。乘客的需求还在,只是被更便宜的方式接住了。每一轮技术替代,痛的都是特定要素的持有者,因为他们无处可去。 所以,张无为的段子为什么好笑?因为他把一件残酷的事,用观众能承受的剂量讲了出来:一个行业的特定要素,被技术重新定价的过程。 这个故事的适用范围远超横店。每一种"可模板化"的工作——套路化的写作、流程化的设计、重复性的分析——都在同一条AI曲线的射程之内;区别只在于,你所在行业的成本革命什么时候到来。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

