AI新商业模式(66)AI短剧半年进账15.35亿:昆仑万维把"拍剧"做成了产品
- 2026-11-17 20:40:01
一家公司半年靠 AI 短剧收了 15.35 亿元,毛利率 67.49%,6 月单月流水 6500 万美元。把这件事说清楚之前,先得承认一个反差:在普通人还在问"AI 能不能拍剧"的时候,昆仑万维已经把这件事从项目制改成了产品制。它用 DramaWave 和 FreeReels 两条线切入,一条线向用户收钱,一条线用免费内容换规模,两条线共享同一套 AI 生产底座。
本期,之江商学带您深度拆解的,不是"一部剧怎么火",而是昆仑万维借什么把 AI 短剧变成一条可以进利润表、还能规模复制的收入线。更值得琢磨的是它的另一组数字背后那条逻辑:高毛利不等于低门槛,行业里投流成本常常吃掉营收的七到九成,算力占制作成本的三到五成,能扛住这个账本的,是上市公司,不是三五人的小团队。这才是"AI新商业模式"的题眼:会拍剧的人很多,能把拍剧变成可复制产品的人很少。
从"接一部戏"到"卖一条产品线"
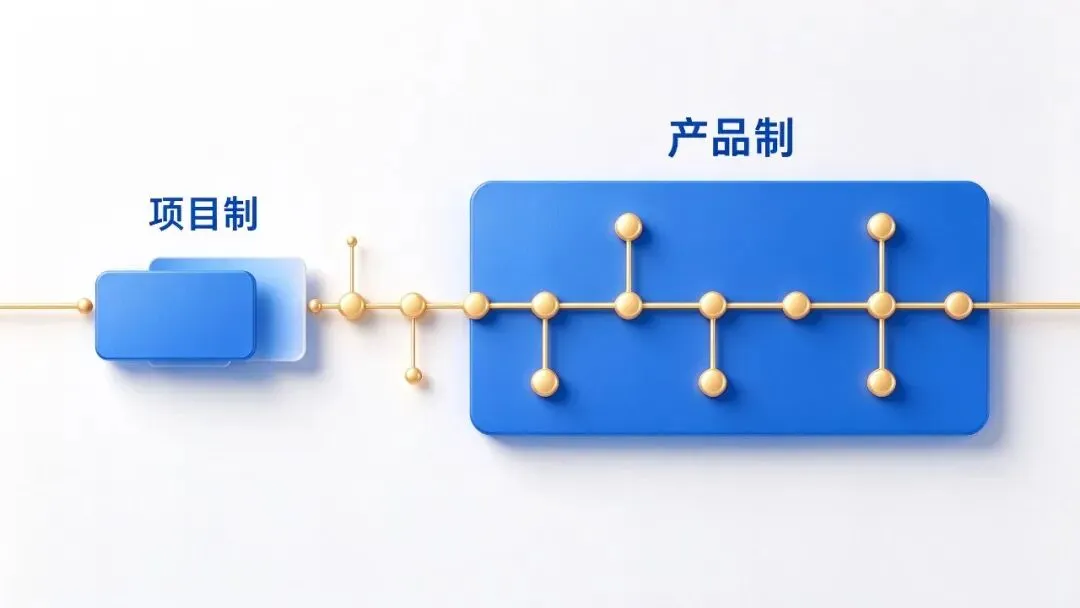
传统影视公司的生意是项目制:拿一个剧本、组一班人、拍完分账,下一部从头再来。AI 短剧把单集生产成本从每分钟 3000 到 5000 元压到了 200 到 1000 元,生产门槛断崖式下降之后,昆仑万维做的事不是"多拍几部",而是把生产本身标准化、产品化。
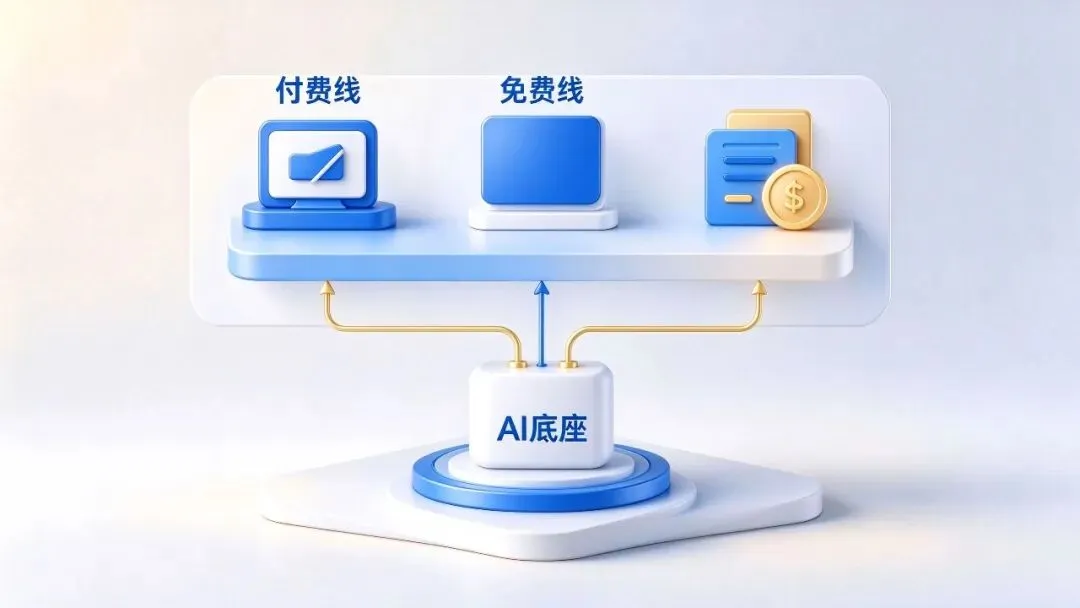
DramaWave 走的是付费路线,向 C 端用户按集或按订阅收钱;FreeReels 走的是免费路线,用免费内容把规模做起来,再靠流量变现。两条线看起来是两套生意,底层却是同一套 AI 生产底座:剧本生成、分镜、画面、配音、本地化,全部用一套管线跑。同一个底座,一边直接收用户的钱,一边用免费内容喂流量,流量再换成钱。
这种结构的关键不在"AI 多厉害",在于它把波动很大的"内容制作"稳成了一层"产品供给"。平台要的是持续上新、千万别断更,产品化之后供给节拍可控,收入也就能按月、按季摆进报表。
半年15.35亿,账本摆出来
(数据据公开报道与企业披露;行业对照来自行业机构测算)
这一组数字里,第一行和第二行是最硬的:半年 15 亿、毛利近七成,说明这条线不是赔本赚吆喝,是真能进利润表。但往下看更要紧,投流成本占营收七到九成这条,意味着表面上的高收入里,很大一块要拿去换流量。算力占制作成本三到五成,则是另一笔持续支出。能同时扛住这两笔账的,是上市公司的资金底盘,不是小团队的口袋。
为什么是现在
三个条件在同一时间到位。
第一,成本曲线断崖。单集制作成本从每分钟 3000 到 5000 元掉到 200 到 1000 元,降幅约九成,把原本只有专业团队玩得起的短剧,拉到了工具和成本都够得着的区间。生产侧的革命先发生,生意才成立。
第二,付费习惯已经养成。网文、短剧在海外和国内都跑通了按集、按订阅付费,用户愿意为"下一集"掏钱,AI 只是把供给速度和成本重新洗了一遍牌。需求侧不用再教育。
第三,出海分账红利还在窗口期。海外平台对国产爽剧、漫剧的内容缺口很大,谁先用 AI 把产能铺上去,谁就先吃到分账红利。这个窗口不会一直开着,本地化能力强的玩家会先占位。
平台矩阵的真正价值
昆仑万维最值得研究的,不是它拍了多少剧,是它用两条线把"收入来源"和"规模来源"拆开了。
付费线 DramaWave 解决的是"钱从哪来":C 端用户为内容直接付费,收入干净、毛利高。免费线 FreeReels 解决的是"规模从哪来":免费内容拉新、养用户、攒数据,再用流量变现。两条线不互相抢,反而互相喂,同一个 AI 底座支撑两边,边际成本被摊薄。
这种打法的护城河,修在"供给节拍 + 资金底盘"上,不在某一个爆款。爆款是可遇的,但能持续上新、持续投流、持续扛住算力账单,是上市公司的能力。对中小玩家来说,真正能借鉴的是"产品化思维":把内容当成一条持续的产品线去经营,而不是赌一部剧火不火。
谁适合抄,谁别硬抄
适合抄的,是手里有内容原料、又有稳定流量入口的中小团队:比如本来就有网文、漫画、知识 IP 的厂牌,用 AI 把存量资产做成短剧,比从零写剧本稳得多。这类玩家学昆仑万维的"产品化节奏",先小批量试题材,跑出数据再加码。
别硬抄的有三类。一是没有内容原料、想纯靠 AI 生成剧本的空壳团队,题材同质化严重,爆款率只有千分之一,大概率连算力钱都收不回。二是没投流预算的玩家,行业里投流常占营收七到九成,没这笔钱换不来规模。三是把"上市样本"当模板直接复制体量的,它的 15 亿背后是上市公司资金实力,小团队抄体量不抄思维,只会把自己拖垮。
真实风险与局限
第一,高毛利被投流成本严重侵蚀。行业里投流费用往往占营收七到九成,这意味着表面上的高收入,一大块要拿去换流量,真实利润远没有毛利率看起来那么宽。对中小玩家来说,没这笔投流预算,再低的制作成本也换不来有效播放。
第二,算力是持续的刚性支出。算力占制作成本三到五成,且随产能扩张线性上升,不是一次投入就结束。平台能靠规模摊薄,小团队每多产一集就多一笔账单,扩张反而可能放大亏损。
第三,爆款率极低,收入高度不确定。行业机构测算爆款率约千分之一,万播收益普遍只有 5 到 30 元,约九成作品拿不到平台签约。把希望押在分账上的玩家,绝大多数连成本都收不回,这是赛道最被低估的冷水。
第四,内容合规与本地化是隐形门槛。出海看似红利,但口型、字幕、文化折扣、平台规则任何一环出错,都可能让整批内容失效。AI 降低了生成成本,却没有降低"做对当地观众"的难度,这部分能力无法靠堆工具补齐。
延伸思考
之江商学观察认为,昆仑万维这个案例最值钱的启示有两层。第一层是效率:AI 把单集成本打掉九成,让"拍剧"从专业活变成工具活,这件事本身已经不可逆。第二层是生意:同一套 AI 底座,一边收用户钱、一边用免费内容换规模,把波动的内容制作稳成了一条可复制的产品线,这才是它半年进账 15 亿的底层逻辑,不是某一部剧火了。对中小企业主和一人公司来说,判断一个 AI 内容项目的价值,别只盯着"别人赚了多少",要问三句:我的原料从哪来、我的收入靠谁付、我的成本能不能封顶。之江商学携手阿里系专家,专注企业AI组织进化,通过AI内训加进入企业陪跑,帮企业从"用AI工具"走向"建AI原生组织",先把这门生意的账算清,再谈规模化。
之江商学AI新商业模式 · 高频问答
Q1
小团队能不能学昆仑万维做双平台?
不建议直接学它的体量。它的双线结构靠上市公司资金底盘撑着,投流和算力都是持续刚性支出。小团队更现实的姿势是单点切入:先用一门能收钱的手艺(定制、代工、陪跑)把账做正,再用分账博上行,而不是一上来就铺两条线。
Q2
AI短剧现在入场是不是晚了?
生产侧的机会窗口还在,但纯赌分账已经很挤。爆款率约千分之一,九成作品拿不到签约。真正还有空间的是供给侧的缝隙活:政企定制、MCN代工、出海本地化、陪跑服务,这些不赌流量、收入来自明确预算,比赌一部剧踏实。
Q3
没有IP、不会写剧本,能做AI短剧吗?
能做代工和陪跑这类环节,但纯靠AI生成剧本容易题材同质化、变现困难。建议要么找有存量内容资产的伙伴合作,要么从代工、剪辑、本地化这类"卖产能"的环节切入,用稳定交付换长期合约。
Q4
之江商学能提供什么帮助?
之江商学聚焦企业AI组织进化,提供AI内训加进入企陪跑全链路服务。对想用AI做内容生产的中小企业和一人公司,我们可以帮你做可行性诊断、梳理轻量切入方案、设计把内容当产品线经营的节奏,并对接靠谱的AI生产工具。欢迎通过企业微信联系我们,获取一对一咨询。
想系统看懂 AI 怎么落进企业?
扫码加入「之江AI新商业模式」IMA知识库
每日案例与陪跑干货一键收藏
本文为"之江每日AI新商业模式(深度拆解)"系列,转载请注明出处。
编辑 | 之小江
审稿 | 朱仁华

关于之江商学
之江商学由传化集团董事长徐冠巨、华立集团董事长汪力成、中南控股集团董事局主席吴建荣、巨星集团董事长仇建平、华睿投资董事长宗佩民等15位著名浙商企业家、投资人核心发起,联合近100家上市公司掌门人,于2018年5月共同发起成立,立足杭州。使命是"以老一代企业家的智慧和资本,助力新一代企业家成长"。成立至今已培育和陪跑200多家成长型企业,其中投资、孵化近10家;携手华为专家首创企业经营管理"自驱动体系"。2025年起聚焦企业AI应用尤其是AI组织进化,着力打造AI应用"供需仓",成为工信部国家级AI供需对接平台合作伙伴。携手阿里系专家,聚焦企业AI组织进化,帮企业打造AI原生组织,提供AI内训+入企陪跑的全链路服务。