每36秒上线一部AI短剧,钱被谁赚走了
- 2026-11-18 18:54:12

国庆最后一天,说个有点魔幻的事。
你这两天躺在沙发上刷短剧,刷到凌晨两点,边刷边骂"这什么烂剧情"——你骂的那部,八成是AI拍的。
不是夸张。看几个数字:
◆ 抖音端,平均每36秒就有一部新的AI短剧上线
◆ 2026年上半年,抖音原生上线AI短剧 22.19万部,累计播放量 5157亿次
◆ 2026年一季度,全行业上线微短剧12.8万部,其中AI的占了12.2万部——占比超过95%
◆ 4月单月,抖音新增AI漫剧4.42万部,同期真人实拍短剧只有3248部。AI的上新量,是真人的13倍。
如果按每部100分钟算,一个人不眠不休,要连续看42年才能看完这半年的产量。
生产端,可以说是彻底疯了。
但另一组数字,画风完全不同:
◆ 上半年播放量破亿的AI短剧,只有 1055部,破亿率0.47%——大约200部里才跑出1部爆款
◆ 播放量破千万的1.2万部,占比5.8%
◆每77部新剧,只有1部能回本
◆ 约 90% 的AI短剧公司在亏损
◆ 2026年一季度,活跃的承制方从1216家掉到698家,半年少了42%
更扎心的是单价。这行有个核心指标叫"万播收益"——每一万次播放能分到多少钱。
2025年下半年还是30到100元。
2026年,跌到了5到10元。跌幅接近90%。
有从业者上传了11部共176集,平台总收益:几百块。
一边是产能爆炸,一边是收益坍塌。
这中间发生了什么?

先说AI在这件事上干的活,要讲清楚,因为这是整条链路的起点。
一部传统真人短剧要怎么拍?剧组、演员、服化道、场地、后期,几十号人协同,周期20到30天,成本普遍30到50万起,精品剧动辄百万。
AI重构了这条链路:
◆ 剧本:大模型出初稿
◆ 角色和场景:数字资产复用,不用重新搭景
◆ 画面:视频模型批量生成
◆ 配音:一键完成
结果是:单部成本压到 1.5万到2万,出片周期 7到14天。精品一些的AI短剧,制作成本大约800到1500元每分钟,单部百分钟约10万——只有真人短剧的五分之一到七分之一。
极端情况下,一个人在家就能做完一部剧。
四川巴中就有一对95后夫妻,在卧室里做出了纯AI古风漫剧《发配边关,罪妻开荒养出战神》。前八季抖音累计播放41亿次,第十二季在红果预约量超249万人次。
这是AI真正创造价值的地方:它让一批"以前根本拍不起"的题材,变得可拍了。也让一批有想法但没资源的创作者,第一次拿到了入场券。
但接下来才是重点。
它去了哪?投流。
AI短剧现在每天在抖音上的广告投放——业内叫"日消耗"——在 1.5亿到1.7亿元 之间。
一部两三万做出来的剧,投流能吃掉总流水的七成。
制作方最后拿到手的分账是多少?4%到7%。
而成熟投流团队的ROI(投入产出比),稳定在 1.03到1.07 ——也就是说,投进去100块,收回103到107块。微利。
而且这个微利还在被两头挤压:
一头是平台在砍分成。 抖音把AI仿真人剧的分成系数从60砍到40,动画漫剧从50砍到40;红果直接取消了AI仿真人剧的保底,全面转向纯分成。
另一头是算力在涨价。 视频大模型的Token消耗,已经占到制作成本的三成以上。部分场景下,AI制作成本从早期的每分钟1000元,涨到了3000到5000元。有网友吐槽"算力账单比房租还高",不是段子。
于是这个行业出现了一句流传很广的总结:

那钱去哪了?
答案有点残酷,但很清楚:当所有人都在淘金时,稳赚的是卖铲子的。
可灵AI刚完成近30亿美元融资,投后估值180亿美元。
字节的Seedance系列视频模型,据行业测算,单月营收规模可达10亿元量级。
这层的商业逻辑极其抗风险:内容市场会波动,爆款全看运气,但只要还有人在生产,算力账单就照走。你的剧爆不爆,跟它的收入没关系。
字节跳动在这件事上已经形成了完整闭环:
◆ 上游:番茄小说,海量IP储备
◆ 上游:Seedance,收算力费
◆ 中游:红果、抖音,两大分发阵地
◆ 下游:成熟广告系统,承接投流预算
红果免费短剧上线不到三年,2026年1月日活破1亿,6月月活3.68亿,同比增长73.7%,稳居行业第一。
创作者在牌桌上赌爆款概率,平台在牌桌旁稳收抽水费。
一句话概括:创作者负责生产内容和承担风险,平台一边赚算力的钱,一边赚广告的钱,一边还用免费模式把用户圈住。
◆ 中文在线:2026上半年短剧及IP衍生品营收 4.11亿元,同比增长108.72%,毛利率48.62%
◆ 阅文集团:上半年短剧与AI漫剧收入突破 4.3亿元,同比增长2.3倍
◆ 昆仑万维:短剧业务收入 15.34亿元,同比增长163%
还有一类是被严重低估的:精品定制。现在精品定制AI短剧能卖到每分钟1万到2万元,而流水线产品只有几百块。

这部分是我最想说的,也是这门生意给所有人的真正启示。
01生产的边际成本趋近于零——以前拍不起的题材,现在能拍了
02试错周期被极限压缩——25到40天变成7到15天,可以快速测市场
03入场券被平权了——没资源的人,第一次有了机会
第一,注意力是刚性的。
短剧去重用户已经到8.51亿——差不多每三个网民里就有两个看过短剧。
用户总时长就那么多,这是个物理上限。
当供给在一年内翻了上百倍,单部作品能分到的流量只能被指数级稀释。这不是算法问题,是数学问题。AI一点办法都没有。
第二,AI降低了门槛,也就消灭了门槛带来的溢价。
这句话值得单独划线:
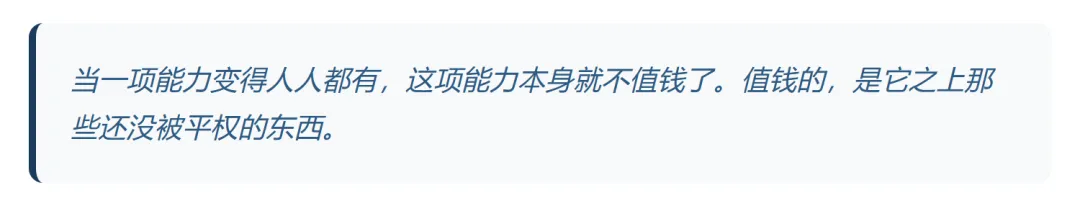
拍一部剧的能力被平权了,所以"会拍剧"不值钱了。但"什么故事值得拍"、"什么镜头语言有效"、"什么情绪能击中用户",这些没有。
技术平权到哪一层,价值就往上迁移一层。这是这波浪潮里最值得记住的规律。
第三,好故事和审美,依然是稀缺品。
纯工具流很容易撞上质量天花板。几十块钱一分钟也能做,但穿帮、镜头逻辑、人物表演、叙事节奏的问题会跟着冒出来。
这也是为什么Q2开始风向变了——2026年二季度,微短剧上线23.9万部,AI占比从一季度的95%回落到64%,真人短剧从6000部猛增到8.6万部。
平台也在纠偏。7月24日,中国网络视听协会与红果联合发起"创享计划"扶持精品;7月27日,广电总局审议通过《微短剧发展管理办法》,2026年9月1日起正式施行。
批量流水线打法,正在被市场证伪。

国内卷不动,大家就往外走。
数据看着很诱人:2026年海外AI剧/漫剧市场规模预计6.5亿美元,同比增长6倍;宽口径算全年可能突破40亿美元,占海外微短剧大盘近70%。TikTok上,2026年5月相比年初,北美投放消耗增长954%,欧洲887%,东南亚768%。
但出海不是"一键翻译"这么简单。
追马互动的联创兼CEO常静说过一句特别清醒的话:
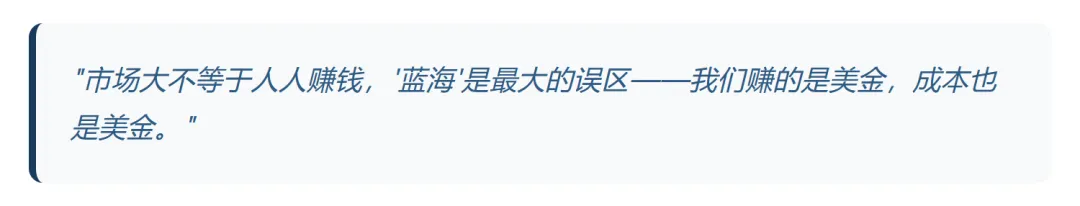
海外单个有效下载成本大概10美金,一个精准付费用户的获客成本 70到100美金。很多时候,用户付的钱覆盖不了获客成本。
真正跑出来的,往往是换了玩法的。追马互动做了AI互动影游《斯特林的谎言》,付费转化率和观看时长比真人短剧提升至少3倍,第二部《浴血警徽》月留存稳定在40%。
他们卖的不是"AI生成的剧",是"AI实现的互动体验"。
不是在旧赛道里卷,是换了个赛道。

不管你在不在这一行,这三条我觉得都值得带走:
第一,别信"零成本躺赚"。
制作成本确实降了九成,但流量成本涨了一倍。这门生意的总成本没降,只是换了个口袋。
判断任何一门"AI降本"的生意,别只看生产成本,要看获客成本。后者才是现在真正的吞金兽。
第二,找到你行业里"没被平权"的那个环节。
AI把一个行业最容易被标准化的部分打平之后,利润会自动流向剩下的稀缺环节。
在短剧行业,是流量、IP、审美、信任。
在你的行业里是什么?找到它,往那儿站。
第三,用AI降低试错成本,而不是用它去赌概率。
AI最大的价值不是"量产",是"快速验证"。7天出片的意义不是多产10部,是你可以花7天测一个想法,不行立刻换。
用AI去赌200分之一的爆款概率,那是赌博。用AI把试错成本打下来,那是经营。

这个行业现在的状态,用一个比方最准确:
所有人冲进金矿,结果卖铲子的、卖水的、收过路费的都赚翻了,挖矿的90%在亏钱。
但我不想把它写成一个悲观故事。
因为任何一次技术平权,都会经历这个阶段:先是产能疯狂涌入,然后泡沫出清,最后价值回归到真正稀缺的东西上。
AI短剧现在正处在泡沫出清的当口——承制方半年少了42%,AI占比从95%回落到64%,管理办法落地施行。
洗牌之后,留下的会是那些:有IP的、有审美判断力的、懂用户的。
这个假期你刷的每一部AI短剧,都是这场实验的一部分。
下一部你愿意看完的,一定不是因为它"能拍出来",而是因为它"值得看"。
而"值得看"这件事,AI到现在,也没学会。

💬 今日互动:你刷到过明显是AI拍的短剧吗?什么感受?评论区聊聊,我挑典型的下期拆。

