千万播放不等于赚钱:一部AI短剧从立项到分账,钱到底漏在哪了?(长文慎入)
- 2026-11-16 12:57:06
一、AI短剧是什么❓️
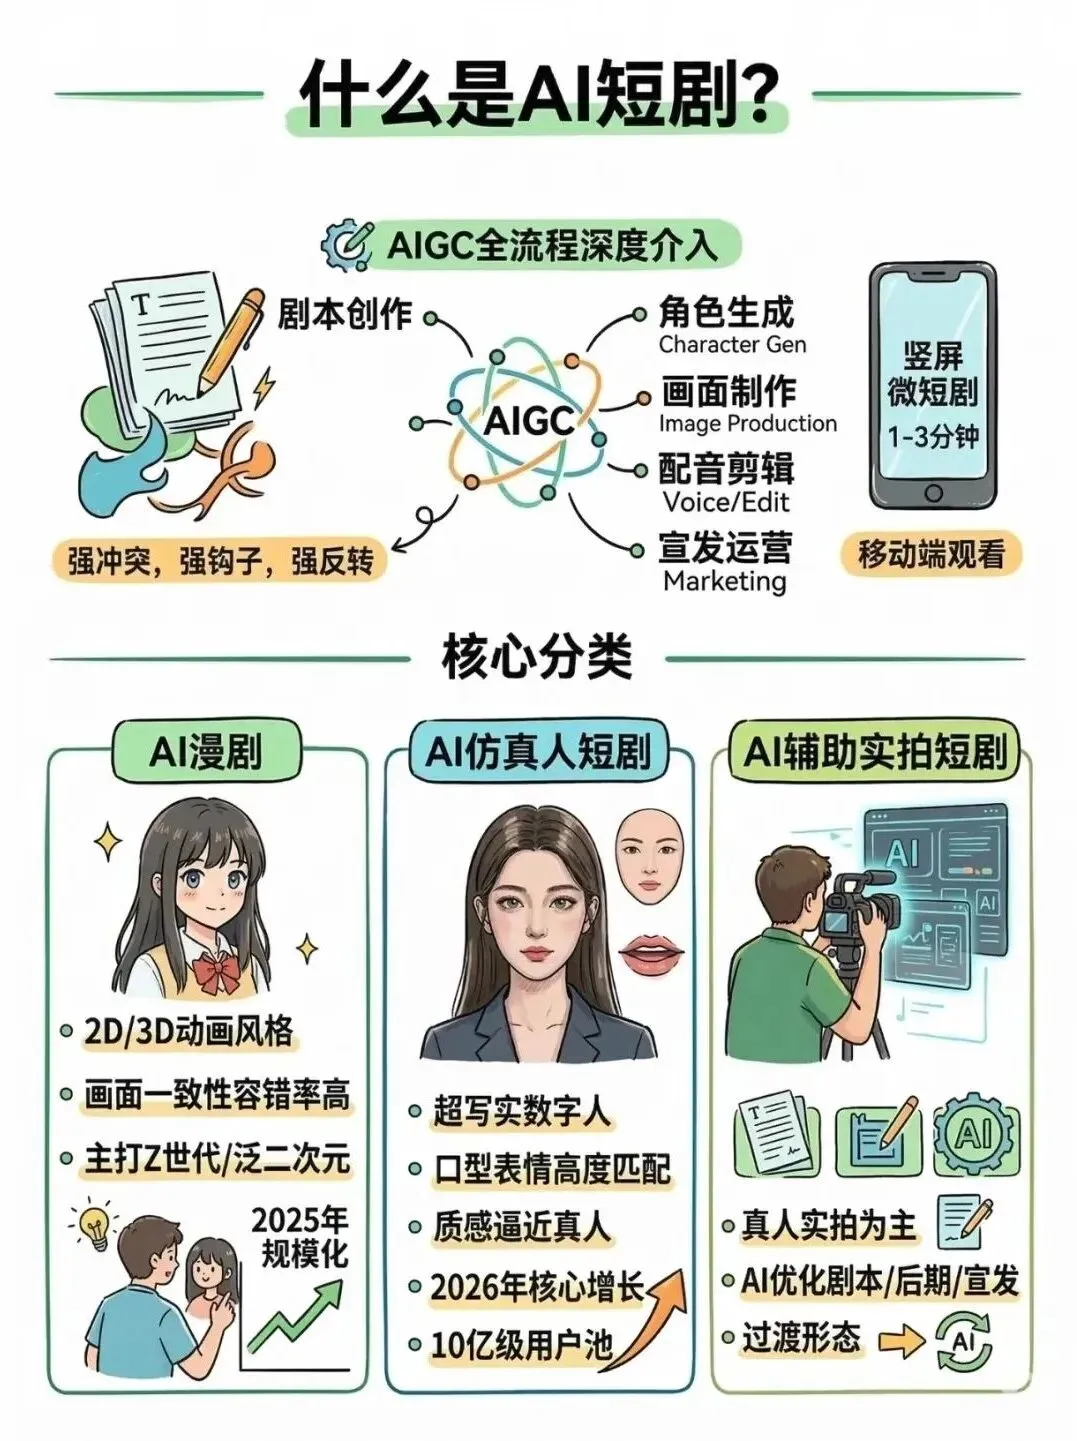
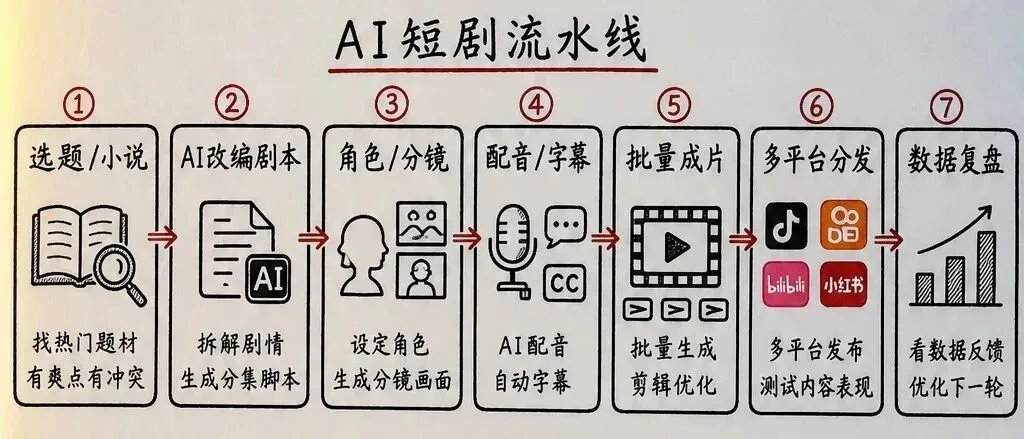
AI短剧是以AIGC技术为核心,深度介入剧本创作、角色生成、画面制作、配音剪辑、宣发运营全流程的竖屏微短剧,单集时长通常1-3分钟,以强钩子(3秒)、强冲突(30秒)、强反转(1分钟)的“够爽”剧情为核心,适配移动端碎片化观看场景。
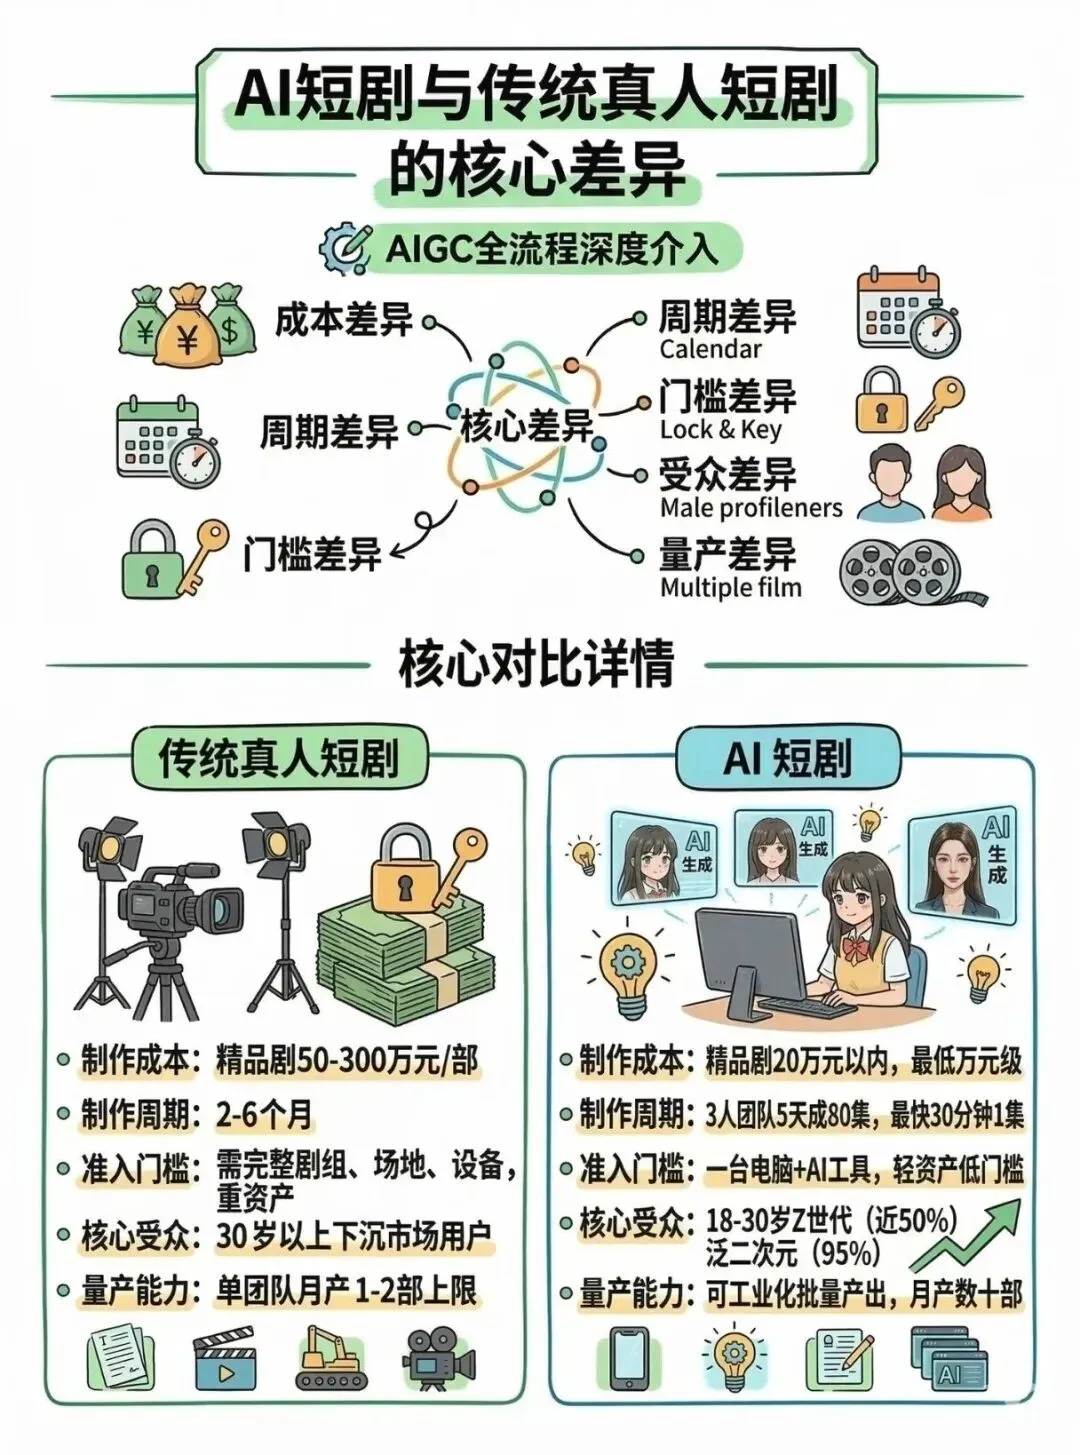
AI短剧不是短期的流量风口,而是内容生产方式的革命性变革。它彻底打破了传统影视制作的高门槛、高成本、长周期壁垒,让内容创意重新成为创作的核心,让每一个有想法的人,都有机会成为内容创作者。
二、市场概况与规模数据💰🔢
AI短剧市场在2025至2026年间经历了爆发式增长,市场规模、用户基数和从业者数量均呈现指数级扩张态势。
2025年全年,AI短剧市场规模约168亿元,以AI漫剧为主,仿真人AI短剧占比偏低,处于爆发前夜。2026年5月,市场规模仅用5个月即突破220亿元,超过2025年全年水平,迎来爆发式增长。全年市场规模有望突破400亿元,同比增长约140%,成为文娱赛道增速最快的板块之一。
2026年上半年,国内AI短剧用户突破6亿,相比2025年增长近5倍。用户规模大幅增长,但从业者并未因此获益,核心矛盾在于供给过剩而非需求不足。
2025年全年新上线AI短剧剧目达22.19万部,平均每分钟就有一部新剧上线。2026年前八个月,微短剧发布量达43万部,约为2025年全年的13倍,其中90%以上是AI制作的。目前,全国约有50万人从事AI短剧相关创作,AI剪辑师招聘量2026年同比增长180%,多所大学已开设AI漫剧和AI短剧相关专业。
三、AI短剧产业链全景⛓️
1.上游:基础设施与IP壁垒
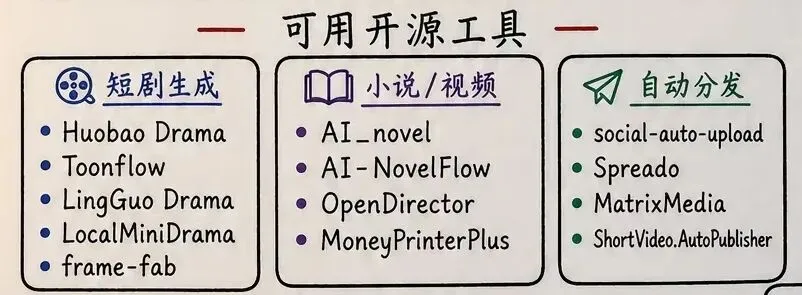
技术供给(AI能力):文生视频大模型、一站式AI制作、数字人工具,例:字节Seedance、快手可灵、Runway,降本增效:SaaS订阅,算力收费。
IP供给(爆款源头):网文平台、海量爆款短剧IP,例:番茄小说、阅文集团、中文在线,收益:IP授权、版权分成。
2.中游:内容供给核心(最活跃)
核心玩家:传统影视转型、MCN机构、游戏团队、个人/小团队。
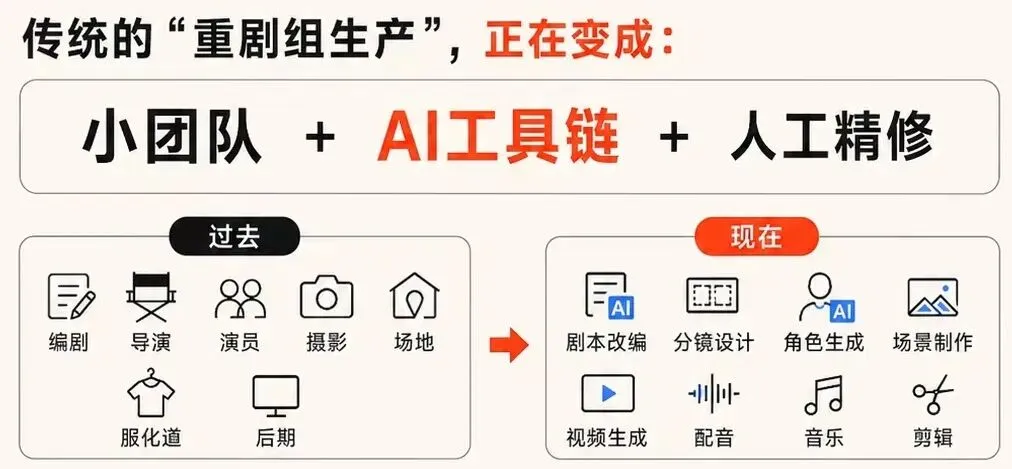
制作革新(工业化量产):从传统重剧组生产进化到AI时代(编剧+AI设计师+运营),6人团队,月产数十部。结果:头部深耕&中小差异化。
3.下游:流量入口与变现出口
国内市场(话语权集中):核心流量池(抖音、快手)、长视频平台、垂直APP(红果短剧),广告分成、付费点播、平台保底。
海外市场(版权出海):海外核心平台(TIKTOK,垂直APP),付费订阅、版权出海、品牌定制。
四、4款主流商业模式与8款盈利模式👌
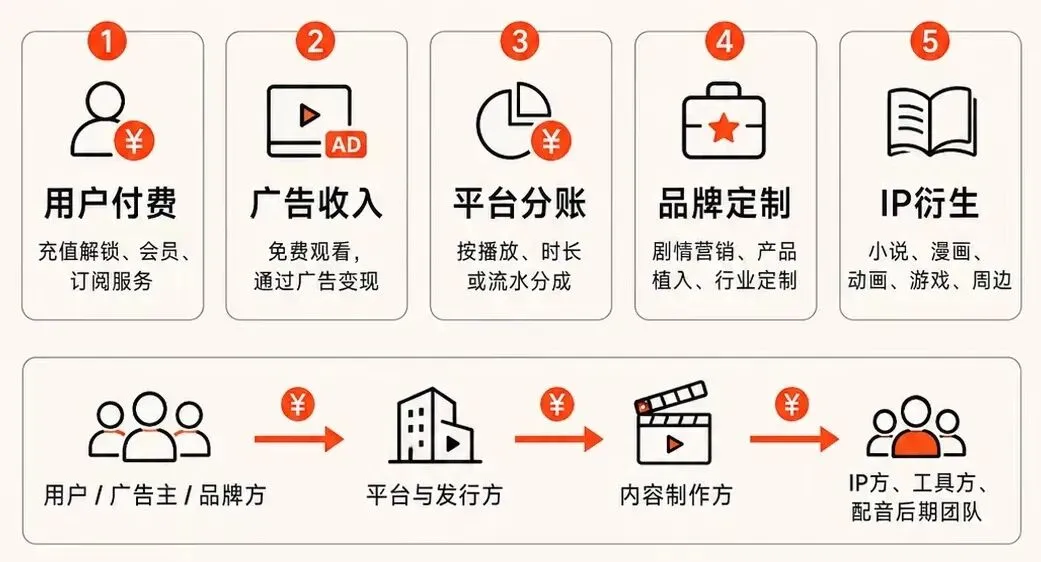
1. 广告变现模式
观众免费看剧,平台插广告,按播放量与平台方分账。收益逻辑是分广告池的钱,剧越火、播放越久,分得越多。典型平台如红果等平台,最高可分成九成。但是,关键限制在于“万播收益”已大幅下跌,1万次播放从平均上百块,降至不足10块钱。根据平台数据统计,从2026年5月开始,每万次播放分成约51元,到9月已下跌近九成(约5元),且仍在继续下滑。
2.付费解锁模式
前三集免费引流,后续按集数收费,单集价格在几毛钱到几块钱,看完整部剧约10来块钱。分成比例方面,片方可分七成,是四种主流商业模式中分钱比例最高的模式。当创作者积累到精准粉丝后,付费解锁模式利润比平台端提高接近一半,头部私域短剧单部收益可达上百万。
3. 平台保底加分成模式
成片交平台审核,平台对剧情、知识产权、受众分析进行分级,最高等级为S级。S级剧平台先给创作者几十万保底,后续再按播放时长(分钟)额外计算分成。核心优势在于现金流最稳,活得最久的团队都集中在这种模式。早期保底模式下,好订单毛利60%至70%,制作公司接单就有收入,风险较低。但平台已从保底转向分账,纯制作公司"会生成视频但不知道观众爱看什么"的软肋暴露无遗。
4. 小说推文/CPS分销,短剧引流到小说,按成交分佣
把短剧当广告,挂小说链接,读者点进去付费,创作者拿20%至50%佣金。适合不想做剧的个人,是个人入行最快、最稳的路径。做得稳的账号,一个月可拿几万到几十万不等的佣金。
5. 本地商家剧情广告,剧情植入门店,帮商家获客
6. AI短剧制作服务,帮别人做短剧,收取制作费
7. 矩阵号批量运营,多个账号测试,跑出爆款放大
8. SaaS/代运营服务,卖系统、卖流程、卖运营服务
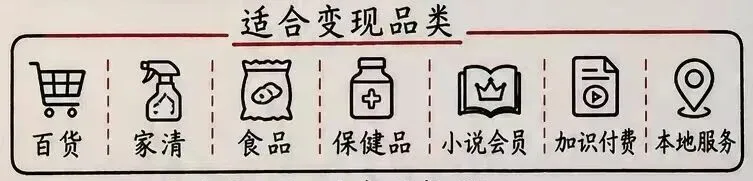
⚠️上节红色部分,我们分析是目前AI短剧极度内卷下的“需求突破口”
五、行业主要玩家与竞争格局🎯
1. 按投流金额排名的头部公司(概况)
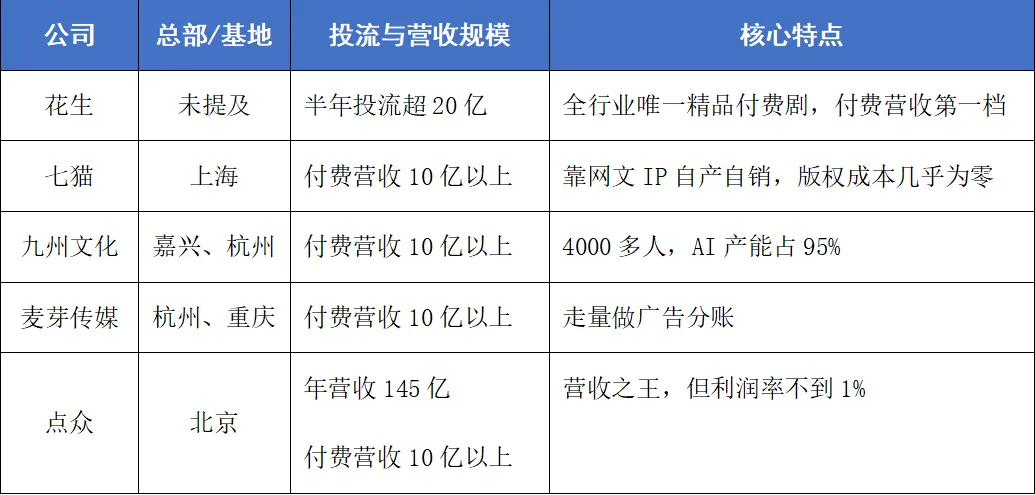
2. 典型案例:酱油文化
酱油文化位于南昌,在全行业九成公司亏钱的大环境下,年营收10几个亿,利润两到三个亿,净利润率达20%以上。其盈利逻辑是不做量、只做垂直、做精品,这是与走量公司的核心差异。
六、短剧公司的地理分布与区域优势👍
1. 第一梯队
北京:短剧公司最优质,原因是拥有抖音、IP、大模型、全生态的完整产业链优势。深圳:并列第二,优势在于硬科技实力和出海。杭州:并列第二,优势在于制作精良,制作实力全国第一。
2. 意外崛起区域
嘉兴:地图上不起眼,但藏着九州文化4000多号人。武汉光谷:80多家AI短剧公司扎堆聚集。贵阳:60亿播放的《万妖屠戮传》由一个六人小团队制作。
3. 分布规律
大公司扎堆北上杭,小爆款产自小城市。大厂做工具、做平台,小团队做内容、做审美。
七、行业亏损的结构性原因❓
AI短剧赛道50万从业者中约98.7%在亏钱,行业已进入"两头被挤、中间被抽"的恶性循环。我们总结了以下4点原因:
1.供给严重过剩
2026年上半年,上线约22万部AI短剧,争夺有限的观众注意力,新剧上线即分流已有剧集的播放量。每天上线1300多部新剧,用户注意力是零和博弈,供给无限膨胀导致每条内容价值趋近于零。例如,狐狸创新园旗下短剧公司上传11部剧、约180集,平台总分成仅几百元,不足以覆盖电费,更遑论人工、物业、算力成本。按国家广电总局2026年9月16日发布的统计数据,2025年微短剧全年发布约3.3万部,2026年前8个月发布约43万部,约为去年全年的13倍,其中90%以上是AI的。按此计算,每天需要上新1700多部新剧,一天能刷6部剧的情况下,能看见的比例约3‰,即上新1000部剧只有3部能被看见。
2.平台产能过剩
分账比例下调,平台分账系统从60%降至40%。保底政策取消,大面积取消保底政策,创作者收入稳定性进一步下降。广电新规影响,2026年4月1日起AI漫剧必须"先备案后上线",过审率从10部过6部降至10部过3部,直接收入被砍掉近1/3。红果短剧一季度下架违规漫剧1718部,六月单月飙升至14357部。
3. 成本持续上涨
算力成本飙升,单集制作成本从17元涨至100元,涨幅近5倍。AI短剧每分钟成本从1000块涨到5000块,不是技术变贵,而是算力成本和流量成本两头涨。流量成本高企,创作者需拿出七成流水用于买流量、发行和宣发。整体格局概括为“上游涨价、下游压价、中间被抽”,这是九成从业者亏损的根本原因。
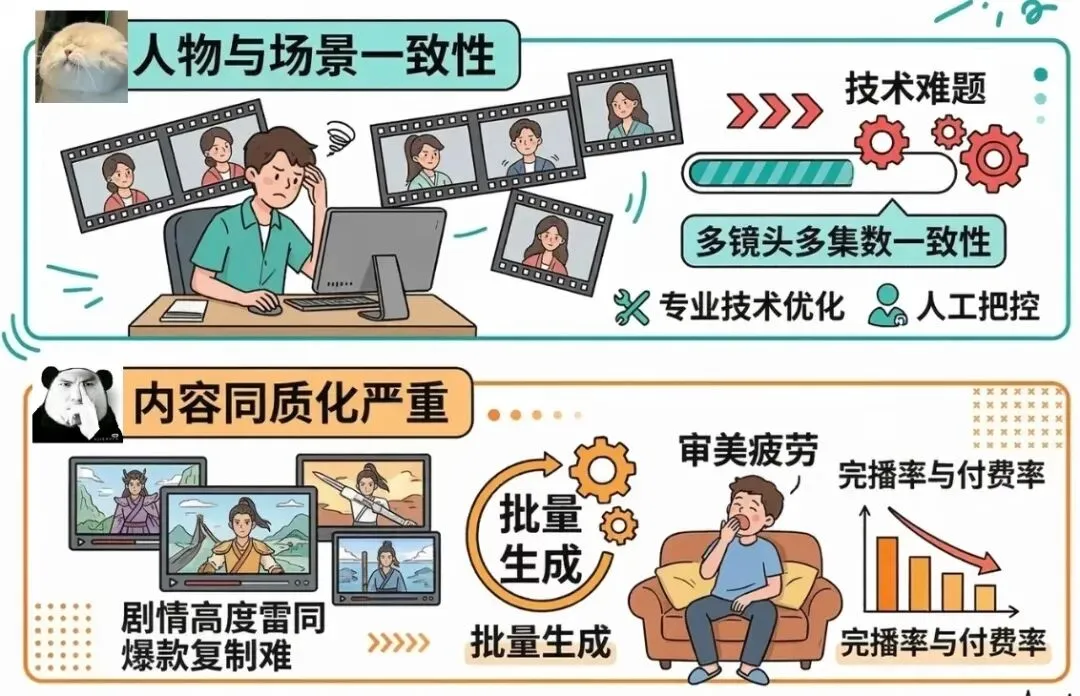
4. “千人一面”的同质化危机
AI技术稳定性与成本双重约束下,不同剧集角色撞脸、同一部剧五官高度趋同,观众审美疲劳,转化率持续走低。大量低质漫剧靠人堆出来,套路雷同(主角受辱、逆袭反击),进一步加剧了用户审美疲劳。让同一角色在数十集上百个镜头中,维持形象稳定且与其他角色区分,需要反复测试模型,主要角色往往耗费数小时甚至更久,追求快产出的工厂型团队刻意跳过这一环节,催生出大量高度雷同的角色面孔。
六、个人入局的风险解析⚠️
1. 产能过剩与幸存者偏差
经常听见有人投资1000块、2000块赚几十万、上百万,那是幸存者偏差,和花2块钱买彩票中几十万是一样的道理。AI短剧爆的概率在千分之几,约1‰,即1000部里面能爆1部盈利。盈利水平线是5000万播放量,一部剧有5000万以上播放量能赚钱,5000万以下不赚钱。
2. 卖课现象的真相
网上很多卖课的,教你做AI短剧、AI漫剧、AIGC,一般会讲一些神话:一部剧成本不到1000,能赚150万、100万,这些都是幸存者偏差。如果这个行业真的很赚钱,为什么要来教你做?这不是给自己增加竞争难度吗?类比淘金热,现在AI热,买铲子的人转过来卖铲子,原因是自己做不赚钱,教你更赚钱。
3. 抽卡师的真实收入
学会了AI短剧制作,其实就是所谓的"抽卡",业界称为“抽卡师”。抽卡师业界平均月薪在2000到3000元左右。工作模式是给你提示词和剧本,把相应视频抽出来,按集结算,大概50到60块钱一集。抽卡的费用是自己的,不是抽公司的。算账:抽卡技术好的话,一天做两三集赚100块钱,根本没有意义,做啥不能赚到100元一天?
4. 投流成本与头部效应
电影和剧是重资产行业,如果成本是100块,基本上只有10块放在制作上,90块用于投流。把10块钱的制作成本打到0,但拿不出90块钱的投流成本,人家依然看不到你的剧。行业产能严重过剩,市场格局已趋于固化:呈现出典型的二八分布特征,头部约2%(约20家)的公司占据了绝大部分收益,而约80%的公司处于不盈利或亏损状态。
5. 个人制作的技术壁垒
模型价格差距:公司拿模型的价格比个人低十倍左右。生产流程SOP差距,国内顶尖漫剧团队平均抽卡率在2左右(即一分钟的剧需要抽两分钟长度的视频),个人去做抽卡率可能在5到10,成本会远远上去。即使把制作成本干到0,也打不过人家。
八、可持续盈利的策略与出路💰
面对行业困局,头部公司已验证出四条可行的盈利路径,核心公式为:
可控的算力成本×差异化的内容×私域和IP资产沉淀×精准的平台匹配
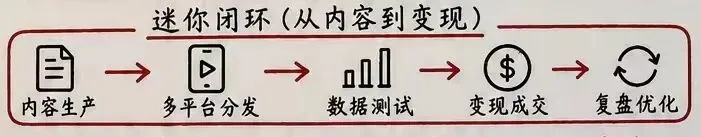
1.IP孵化策略
光线传媒王长田提出"一切为了IP",IP授权毛利率50%至80%,头部IP年均授权收入可达上百万。AI降低IP孵化前期试错成本,短剧成为IP孵化器的前端测试工具。IP不仅是版权或商标,而是扎根于文化土壤、具有持久生命力、可跨域开发、能与一代人共情共振的内容生命体。
2.私域变现策略
付费解锁模式利润比平台端提高接近一半,头部私域短剧单部收益可达上百万。定制化服务单条收费500元以上,平台定向采购单集500至5000元不等。私域变现是从"博一个爆款"到"接订单"的本质转变,私域才是可控现金流。
3.差异化内容策略
聚焦AI擅长的玄幻、科幻、神话、搞笑表情包漫剧,净利率普遍达50%以上。现实题材和需要细腻表演动作的剧本不适合AI仿真人剧,而搞笑表情包漫剧凭借低成本制作和短周期,净利率普遍能达到50%以上。做减法,选择AI擅长的细分赛道,避免与真人短剧正面竞争。
4.短剧出海策略
2026年海外AI漫剧市场规模突破40亿美金,占海外微短剧整体市场近70%。广州潮汐未来60多人团队已实现盈利,海外平台补贴和流量成本远低于国内。短剧出海可避开国内的同质化竞争,利用AI多语言能力,快速适配不同国家区域市场。
5.电商短视频转型机会
电商短视频需求巨大,一家线上店铺每月需要200至1000条商品视频,整体市场规模超过100亿元。商家核心诉求是转化率,即能卖货的视频,而非播放量。结构性矛盾在于,50万创作者挤在AI短剧赛道赌0.48%的爆款率,而几百万上千万商家有预算却找不到内容供给方。AI短剧从业者可将能力迁移至电商短视频领域,从"赌爆款"转向"接商单",实现更确定的变现。
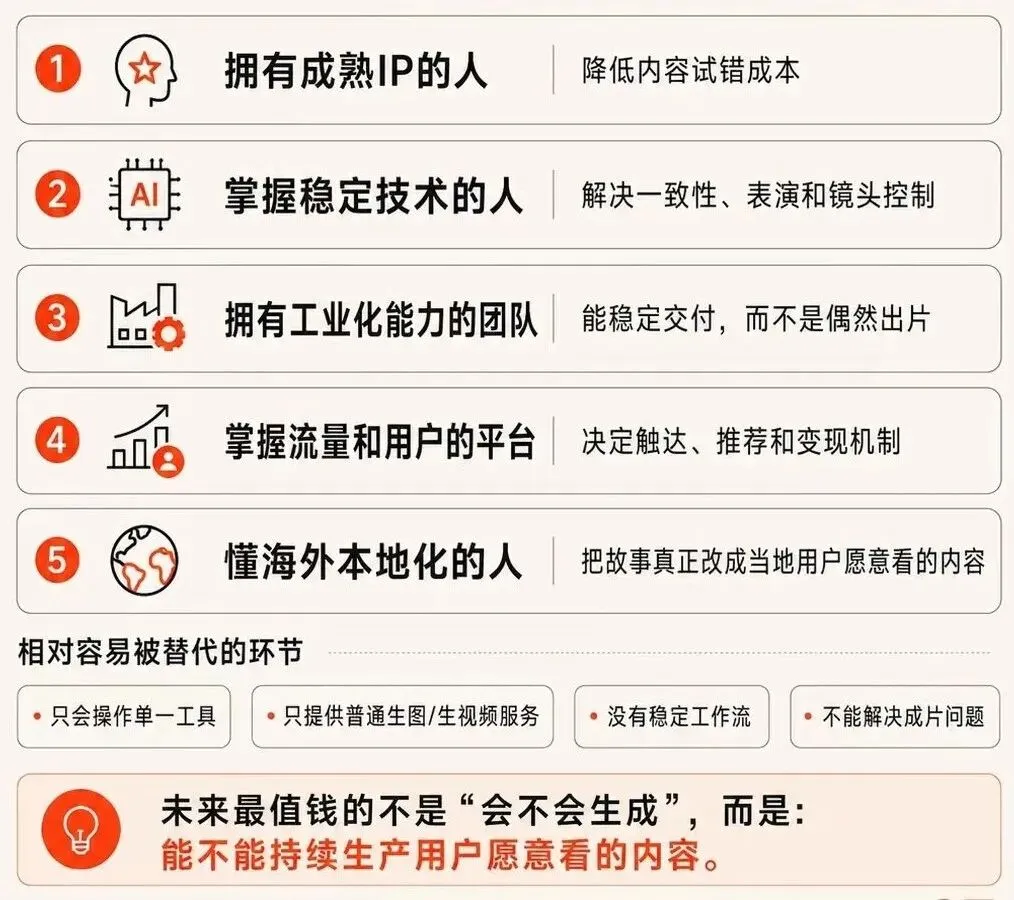
AI短剧产业链里的哪些玩家更容易留下利润?
九、行业总结与关键洞察🔍
1.市场基本盘
这个市场的钱确实多,但赚钱的主要是平台和卖铲子的(如卖算力、卖Skill的)。做内容的想赚钱,有两条路径:一是,需要像酱油文化一样,做垂类精品;二是,找一条不靠爆款吃饭的逻辑(如:电商短视频转型)。
2.核心的启示
规模与赚钱是两回事,点众传媒公司145亿的营收,但利润率不到1%,酱油文化公司营收10几个亿,净利率超20%,说明盈利质量比规模更重要。AI把做内容的门槛降到了几乎为零,但靠内容赚钱的门槛反而更高了,这就是当前内容创业领域的核心矛盾。
3.盈利与亏损的分水岭
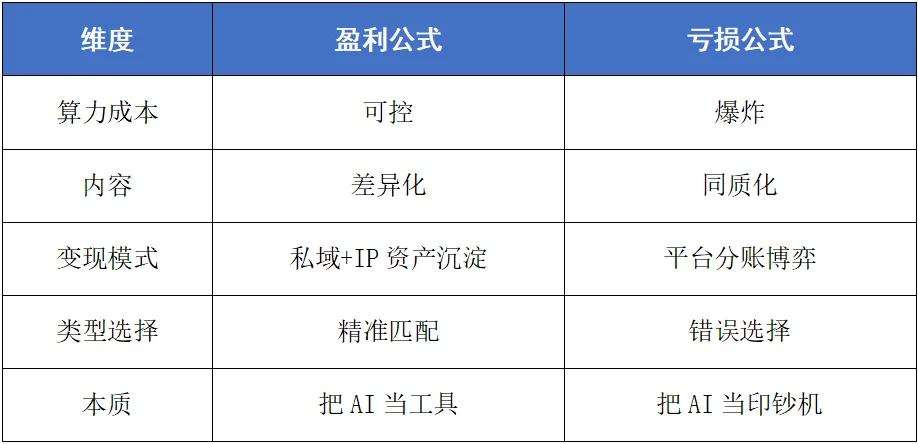
4. 个人/小团队入行建议
“小说推文”是最快最稳的路径,也可以考虑在“垂直精品”方向深耕。如果你的主要目的是满足创作欲而非盈利,建议不必以完整叙事为目标,把AI当作创作工具,而不是赚钱工具。如果我们想学镜头语言,可参考B站免费拉片资源,学习180度原则、越轴原则、30度原则等影视基础。
5. 行业的本质拷问
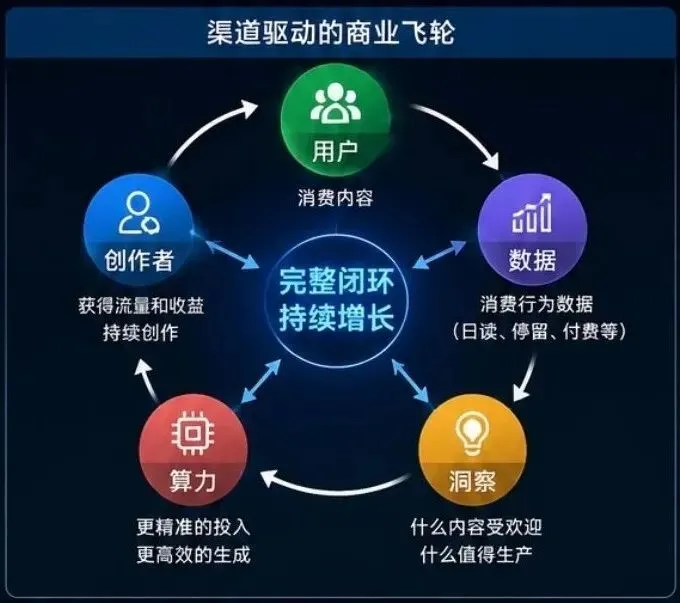
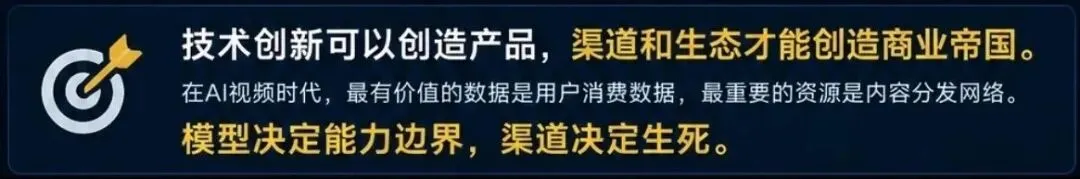
AI短剧行业表面是产能过剩,实质是平台生态闭环化下的结构性问题。头部平台(红果、抖音等)同时掌控流量入口、短剧分发平台、创作工具、AI生成工具、IP版权、网文IP库,形成全链路闭环,已经进入到“生态竞争”,比的是谁拥有从“内容生产”到“内容消费”的完整闭环。平台通过试错成本转嫁,让内容方承担全部风险,自己收割数据和算法红利。AI解决了生产力问题,但生产关系与收益分配才是真正的考题。工具可以造资产,但是印钞机只能造废纸。
所以,对于创作者们来说,最终的突围在哪里?文章已经给出了答案,应该是突破平台生态,在更广阔的天地里,去寻找到新的市场供需点。
「更多真实商业操盘案例,都在我的账号里,关注后即可查看完整合集」

