票房腰斩,短剧涨停:AI短剧何去何从?
- 2026-11-16 06:24:26
电影院差点被"冻僵",影视股却在狂欢——这种反差,你多久没见了?
国庆档收官,11.65亿的票房数字,同比下滑36.5%,冷得直接刷新近12年的纪录。按理说,这应该是影视股的一记重锤。可谁能想到,今天A股传媒板块偏偏逆势翻红:申万传媒指数大涨5.29%,中文在线、芒果超媒20cm双双涨停,捷成股份、华策影视、上海电影、掌阅科技、博纳影业纷纷封板。
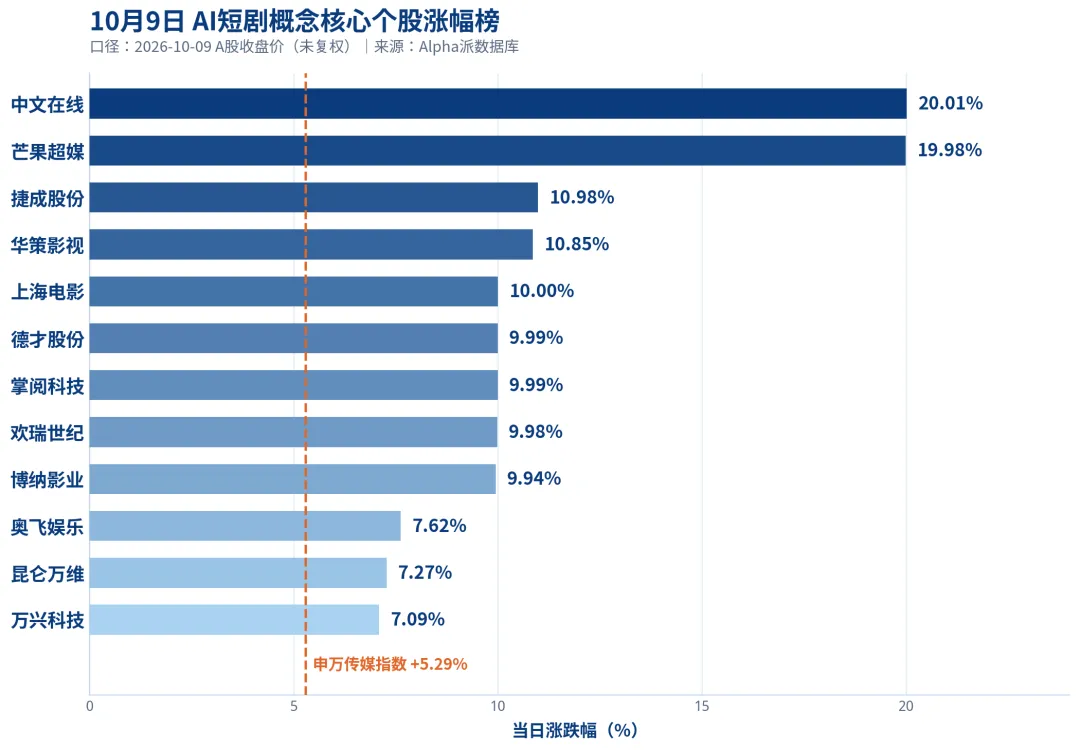
票房遇冷,资本却在点火。其背后的原因藏在四个字里:AI短剧。
一、为什么集体亢奋
先看催化。
《参考消息》转载香港《南华早报》文章——"AI微短剧是中国下一波出口浪潮的试验案例"。里面一个数据很扎眼:今年前7个月,我国个人文化和娱乐服务出口同比增长57.8%。
同时,红果短剧DAU已超"爱优腾芒"四家之和;首部AI院线电影《三星堆:未来往事》定档10月23日;爱奇艺也在秋季悦享会抛出"All in AI"战略。
但真正的大背景,是AI把内容生产的成本结构彻底改写了。
高盛测算,AI视频可让动画、短剧等制作成本降低80%—95%,周期缩短5—10倍。广电总局披露,今年前8个月上线微短剧43万部,是2025年全年的13倍,AI剧占比超九成。
过去一部剧几十号人干几周,现在几个人一周就能出片。
二、这条链,钱在哪个环节
很多同学只盯着"谁涨停了",其实更该看清价值分配。参考国海证券对AI漫剧产业链的测算,整条链分四段:
上游·IP版权方(价值量约5%):阅文集团、中文在线、上海电影、奥飞娱乐。
中游·内容制作/承制(约5%):华策影视、捷成股份、博纳影业、欢瑞世纪。
技术·视频大模型(约20%):快手(可灵)、昆仑万维、万兴科技、当虹科技。
下游·流量平台/分发(约70%):芒果超媒、红果短剧、抖音、快手。
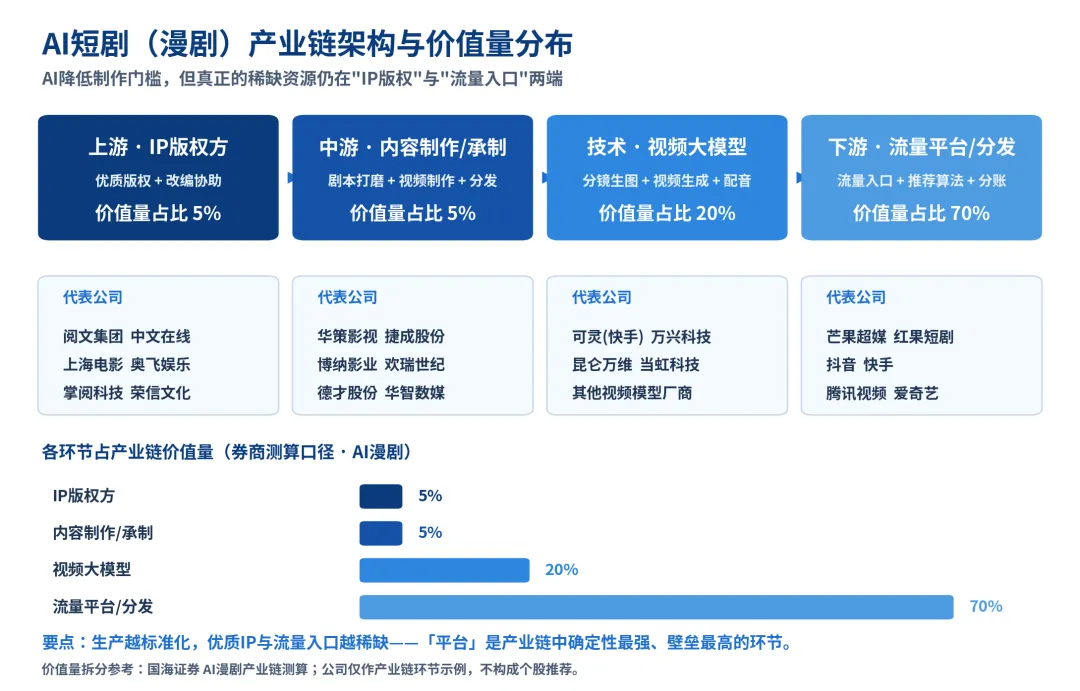
有个细节值得注意:制作越标准化、门槛越低,真正稀缺的就越只剩"IP"和"流量入口"。制作环节活儿最多,议价权却最低——所以平台是这条链里确定性最强、壁垒最高的环节。
三、最近的新变化:从"短"到"长"
只把AI短剧理解成"降本",就看浅了。最新的变化是内容形态在升级:从微短剧、漫剧,向AI中短剧、AI长剧,再到院线电影和互动影游;变现也从IAA广告分账,升级到会员、品牌冠名、票房和道具付费。
《三星堆:未来往事》定档10月23日是"试金石";《后西游记》拿下品牌冠名,互动影游《不问凡尘》登上Steam畅销榜。
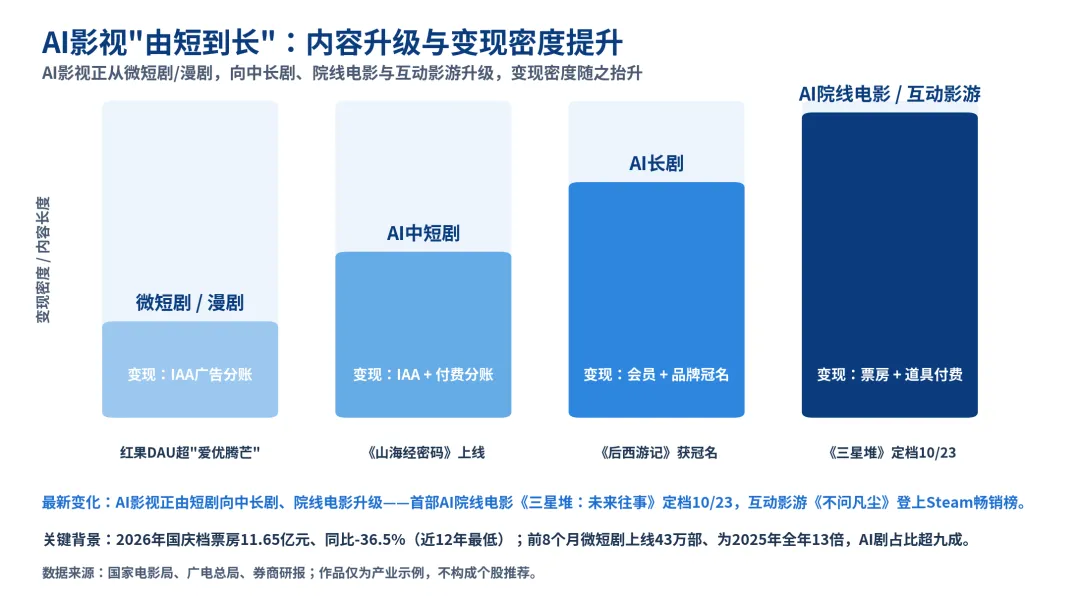
券商判断:变现确定性看IP与工具,弹性看平台和出品方;2026年四季度到2027年上半年进入密集验证期。
四、回到市场
行情可以靠情绪和催化点火,但基本面不会一直缺席。翻一翻估值就能看到:不少公司动态PE为负或高居不下——短剧是好赛道,但"好赛道"三个字,从来不是为任何价格买单的理由。分化只会迟到,不会缺席。真正值得放进自选的,是有IP储备、有爆款率、能摆脱投流依赖的公司;至于那些只会贴标签的,敬而远之。
慢一点,等回调、等作品上线、等业绩验证。这一次,市场交易的只是"叙事切换",距离"业绩兑现"还有一段路要走。
最后想说的是:国庆档的冷与短剧的热,本就是同一枚硬币的两面——注意力在迁移,生产在重构。每一轮技术革命都会制造焦虑,也都会奖励那些把内容做扎实、把商业化跑通的人。

