AI短剧高产低利困局:43万部AI短剧,98.7%在亏钱,0.47% 爆款回报率
- 2026-11-16 05:08:43
今年,承制方尹林把自己的第五部AI短剧投进市场,结果和前面四部一样:亏。一年前,他还靠3部霸总短剧赚了200多万元。
变化发生在AI大规模进场之后。做剧不再需要凑齐剧组、场地和演员,一部几分钟的AI短剧,从写提示词到成片上线,几天就能完成,单分钟制作成本从2000元降到500元。进场的人一下子多了很多,产量也随之失控——#短剧一万播放五块钱#冲上过微博热搜,评论区一半是入局者晒亏损,一半是观望者问“还能不能做”。
一、数字的冰与火:43万部与0.47%
据国家广电总局披露,2026年前8个月全国上线微短剧43万部,是去年全年3.3万部的13倍,其中AI作品占比超过九成。中国网络视听协会发布的《微短剧创作指引》显示,仅上半年各平台就上线微短剧36.7万部,平均每天有超过1500部AI新剧涌入市场,占比超过74%。
产出端在爆炸,消费端却没有同比例增长。微短剧用户人均单日使用时长已达129分钟,但AI短剧的完播率连传统真人剧的5%都不到。观众刷到第2集就划走,“三秒定生死”。
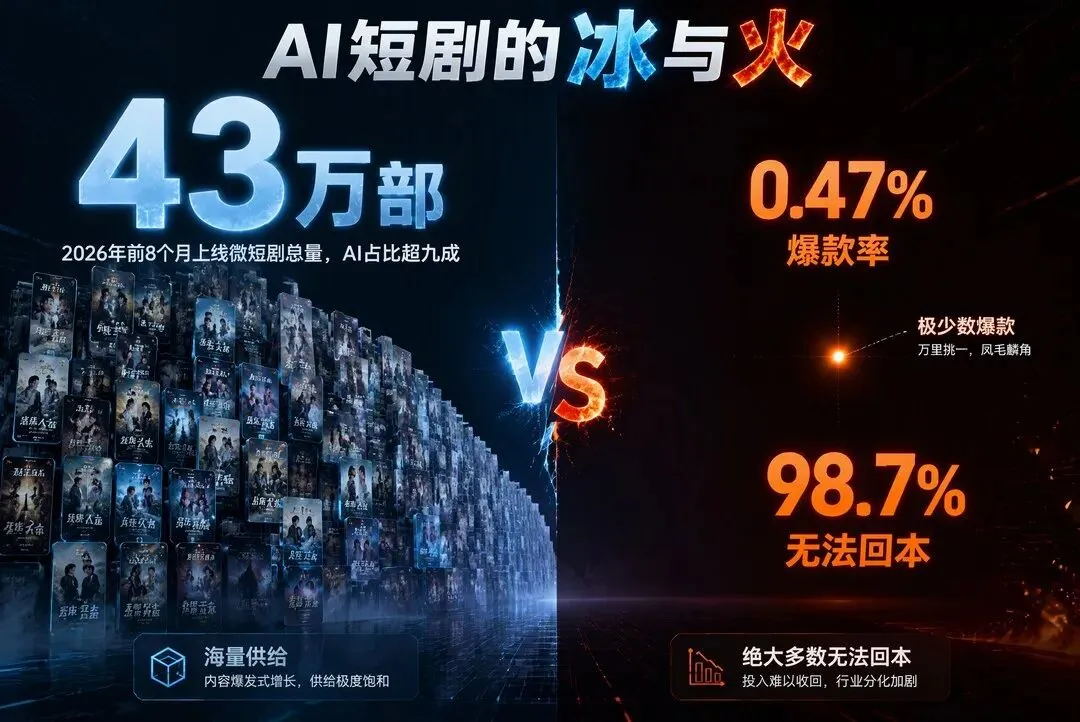
图1|43万部的海量供给,与0.47%的爆款率,是同一枚硬币的两面
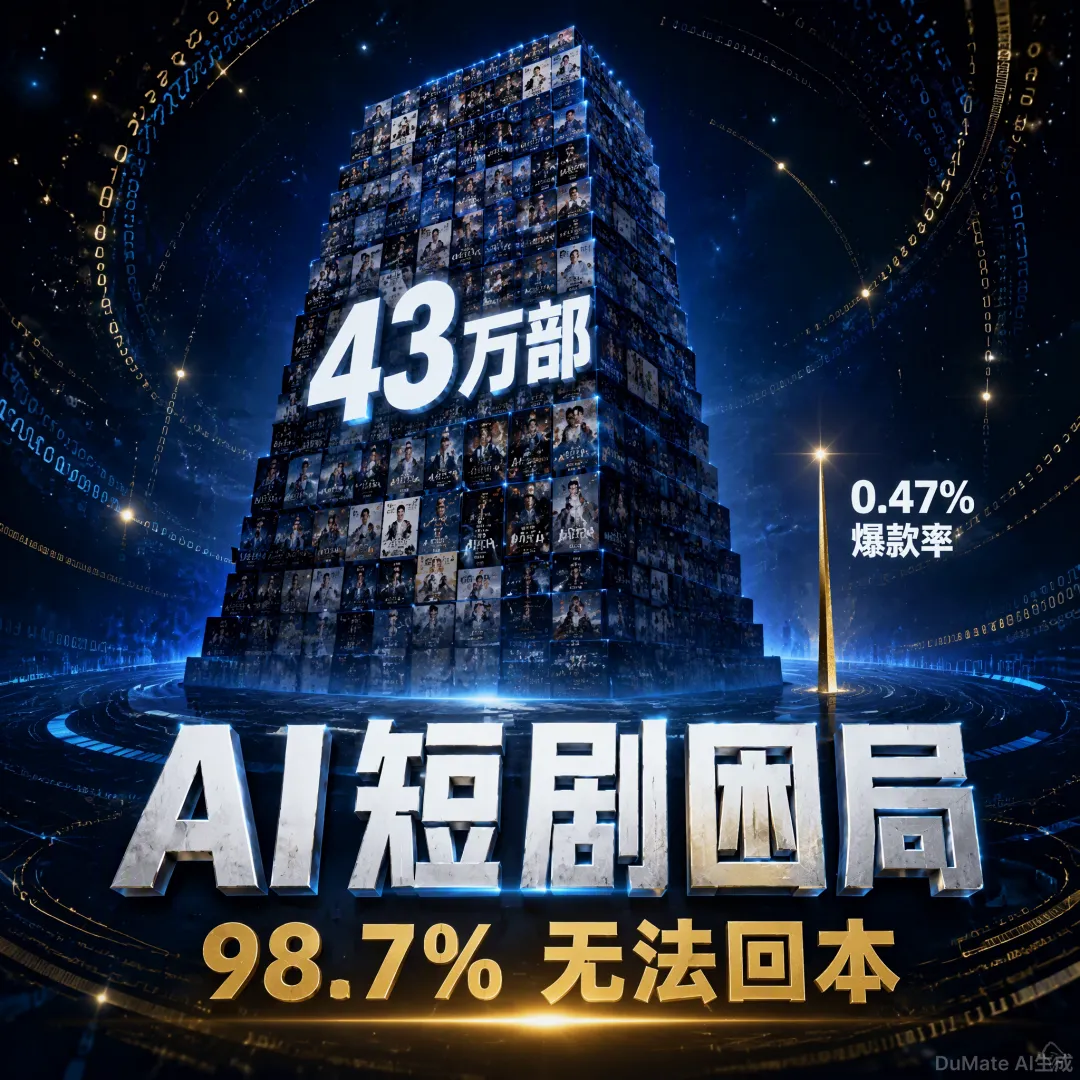
DataEye《2026上半年AI剧漫剧数据报告》给出抖音端口径:上半年新增AI短剧22.19万部,平均每分钟上新一部;播放量破亿的只有1055部,破亿率0.47%;破千万播放的约1.2万部,占比5.8%——也就是说,94%以上的剧连千万门槛都摸不到;按5000万播放的盈亏线估算,能回本的不足1.3%,也就是98.7%无法回本。
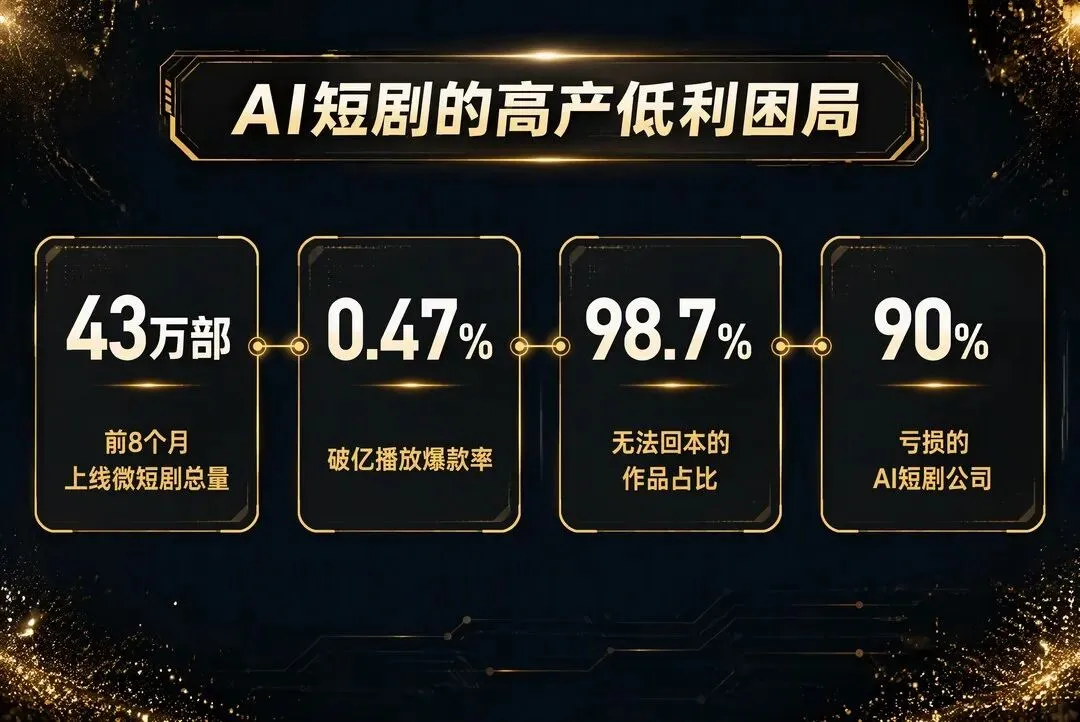
图2|DataEye《2026上半年AI剧漫剧数据报告》(抖音端口径)
产量翻了13倍,能赚钱的比例不到2%。这是AI短剧眼下最拧巴的地方:它确实改变了生产,却没有改变商业的基本规律——供给过剩时,内容不值钱,流量才值钱。
二、成本塌了,门槛也塌了
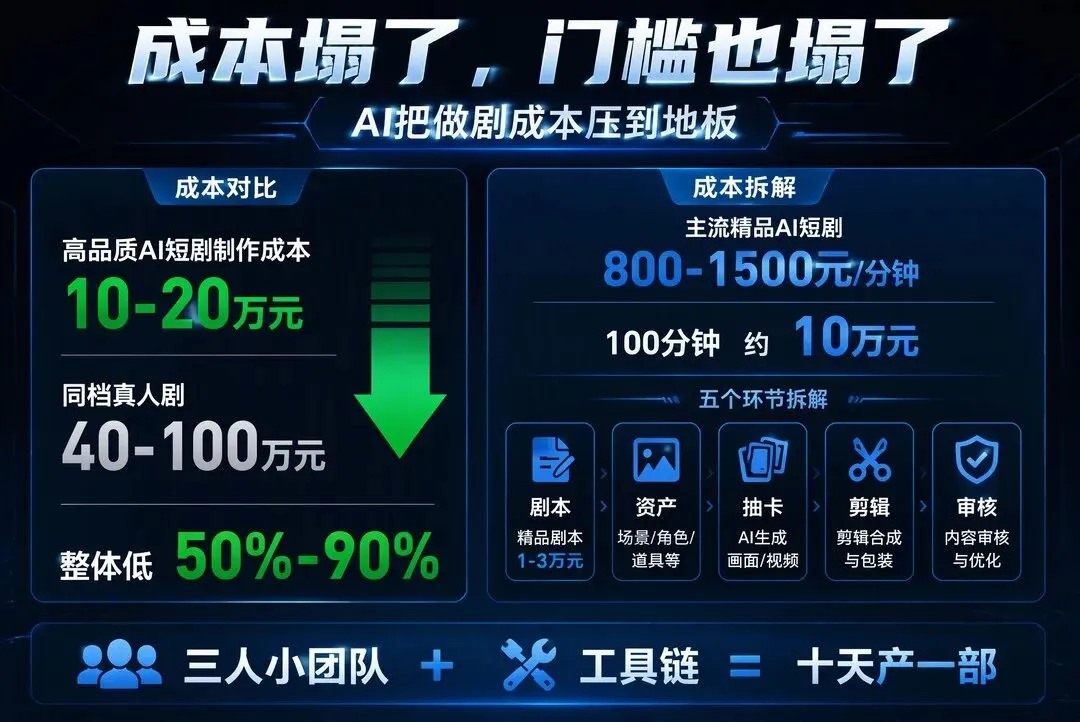
图3|AI把做剧成本压到地板:高品质AI短剧10-20万元,较同档真人剧低50%至90%
AI把做剧成本压到了什么程度?野村证券测算,一部高品质AI短剧制作成本在10万至20万元,同档真人剧要40万至100万元,整体低50%至90%。
拆开看这笔钱:业内主流精品AI短剧的制作费约800至1500元/分钟,一部100分钟的剧多在10万元上下,大致花在剧本、资产、抽卡、剪辑、审核五个环节,其中精品剧本1万至3万元。相比真人剧动辄几十人剧组、一两个月周期,三人小团队加一套工具链,十天就能产出一部。
成本塌下去,门槛跟着塌了:能做剧的不再局限于有团队、有演员的制作公司,会写提示词的个人和小工作室都能入场。“先产出来再说”成了多数入局者的默认策略。43万部这个数字,本质上是门槛塌了的证据——它先于“市场繁荣”出现,也先于“行业洗牌”出现。
三、收益跌了九成
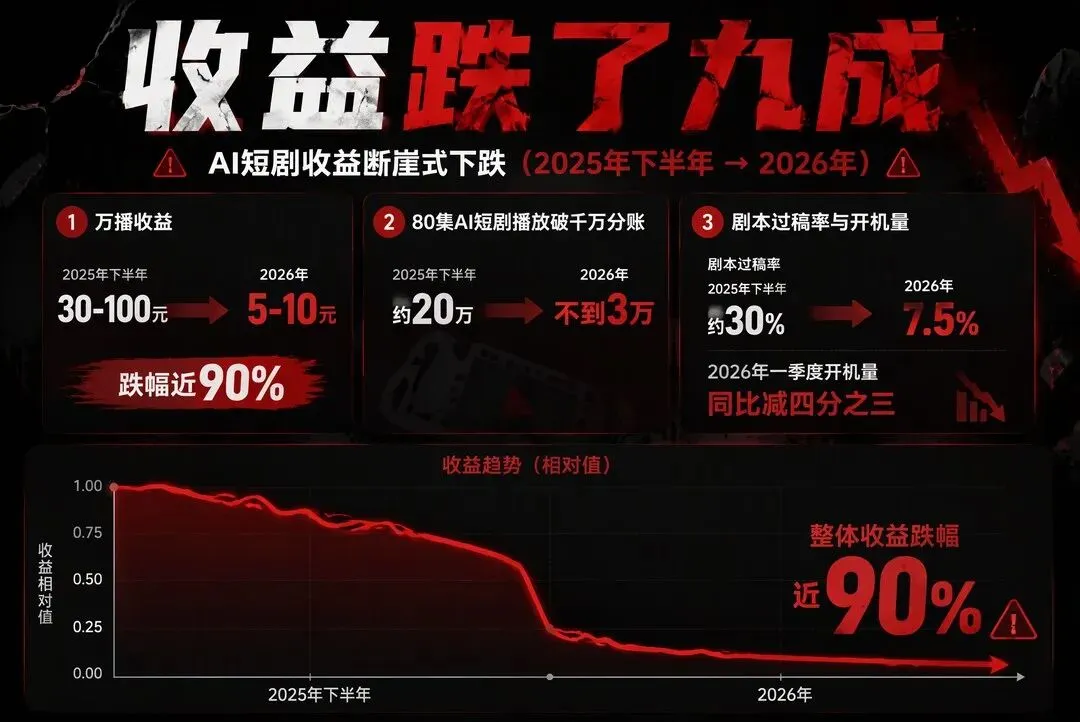
图4|万播收益从30-100元跌至5-10元;80集破千万播放分账从约20万降到不足3万
产量翻倍,钱不会跟着翻倍。2025年下半年,AI短剧一万次播放还能给承制方带来30到100元收益;到2026年,这个数字跌到5到10元,缩水近90%。
比单价下滑更狠的是规则收紧。2026年春节后,头部平台红果取消了中小承制方的保底机制,剧本过稿率从约30%断崖式降到7.5%,大量非头部项目被直接叫停,一季度开机量同比减少四分之三。
一位AI影视公司内容总监对经济观察报算过账:2025年,一部80集AI短剧拿到逾千万播放,能分到约20万元,足以覆盖约7万元制作成本;2026年,同样的播放量,分账不到3万元。更糟的是,个别平台的分账机制已经变成“盲盒”——每月底收到一笔钱,没人知道计算公式。
既然不赚钱,为什么还要继续上?因为对多数小团队来说,“上线”本身就有价值——多上一部就多一次被刷到的机会,平台的分成再薄,也还是唯一看得见的收入。于是供给和亏损一起膨胀。约九成AI短剧公司处于亏损状态,2026年一季度活跃承制方从1216家减少到698家,锐减42%。行业不是没人做了,是做了不赚钱的那批先退了场。
四、三笔账:省下的钱,被谁吃掉了
制作费省下来了,另两笔账在悄悄变大。
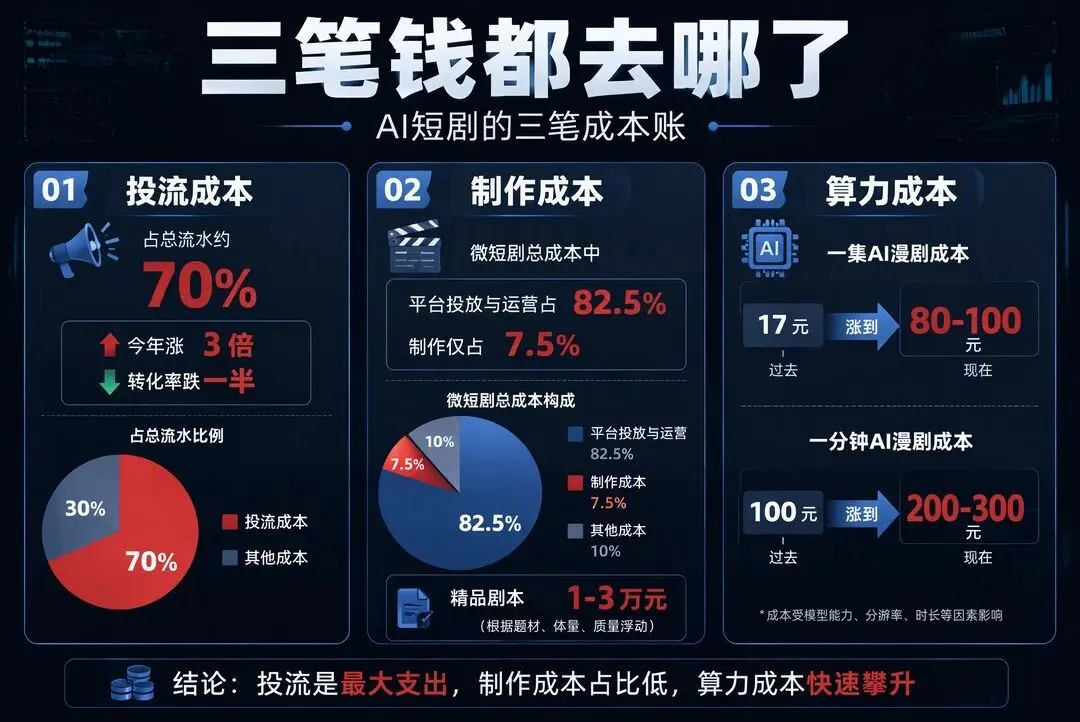
图5|投流吃大头、制作仅7.5%、算力一路涨——省下的三笔账,钱都去哪了
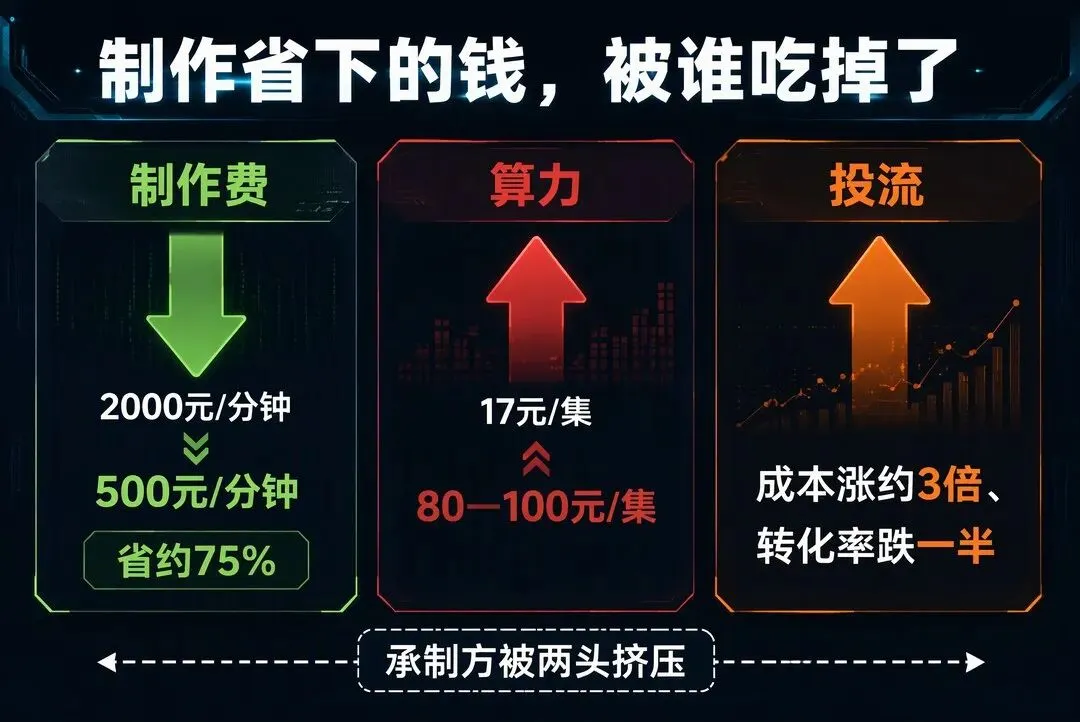
图6|制作费降了,算力与投流却在涨,承制方被两头挤压
第一笔是算力。据从业者反馈,一集AI漫剧的算力成本从17元涨到80至100元,一分钟从100元涨到200至300元。头部视频模型性能升级的同时价格也在上涨,有创作者吐槽“算力账单比房租还高”。
第二笔是投流。有从业者算过账:一部剧的制作投入常见是几万元,投流却可能要花几十万元;投流价格涨了约3倍,同样的预算换来的转化率却跌了一半。尹林的账就是这么亏出来的——剧还是能拍出来,投出去的钱却收不回来。
剧越产越多,单剧利润越摊越薄。制作费降、算力涨、分成缩,三股力量把承制方夹在中间。做AI短剧正从内容生意变成流量生意——能不能扛住投流和算力成本,决定了你能不能活到回本周期结束。
五、100元流水,制作方到手不足10元
钱都去哪了?先把口径对齐:这门生意里有三种“钱”——分账收入(平台按播放分广告和付费收入)、投流收益(自己买量赚转化差价)、承制收入(给甲方代工收制作费)。三种钱性质完全不同,多数亏损的团队,是三种都在做、三种都没跑通。
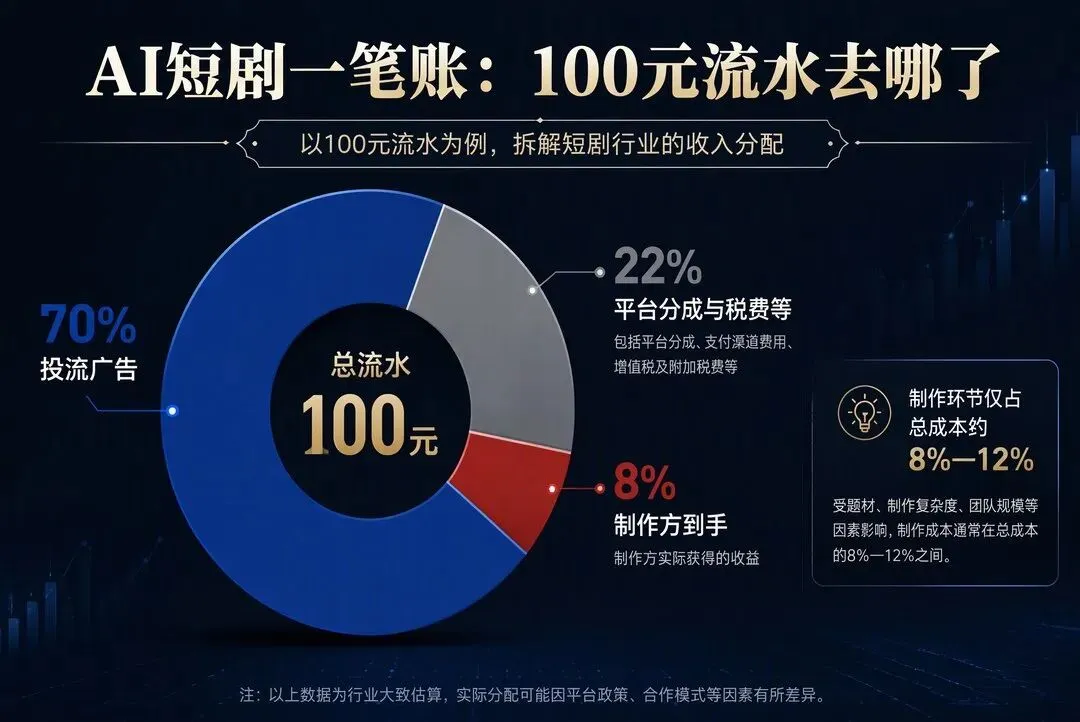
图7|100元流水里,投流拿走大头,制作方到手不足10元
行业测算显示,微短剧的总成本里,平台投放与运营相关费用占比高达82.5%,制作成本仅占7.5%;在AI时代,投流约占总流水的70%,制作环节只占8%至12%。按100元流水算,约70元被投流广告拿走,制作方到手往往不足10元。
一句话总结这条产业链:AI降低的是“做出来”的成本,抬高的是“被看见”的成本。当所有人用同样的工具、套同样的模板、押注同样的算法,比赛就从“比谁更聪明”,变成了“比谁亏得更久”。
六、谁在赚钱:平台、模型方与IP方
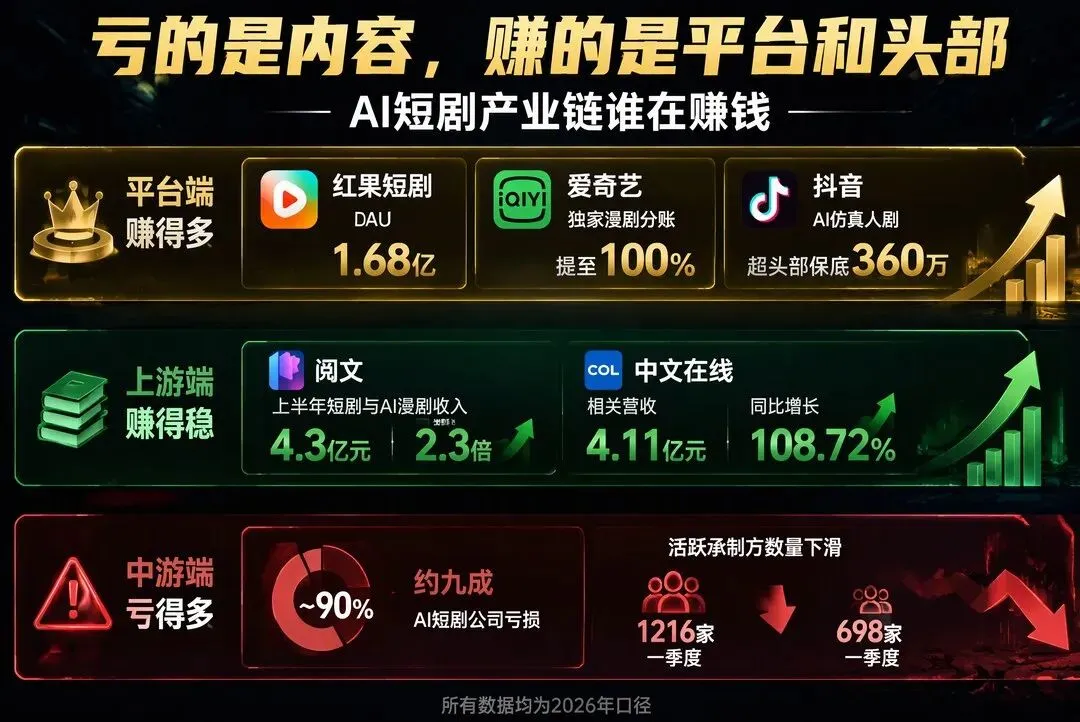
图8|平台和IP端稳定收钱,约九成AI短剧公司亏损,承制方从1216家降至698家
制作端九成亏损的同时,产业链上游在稳定收钱。
平台端:红果短剧日活1.68亿,超过爱优腾芒之和,字节系从即梦生产、到抖音分发、再到红果消费,把价值链握在自己手里;爱奇艺把独家漫剧分账比例提到100%,抖音对头部AI仿真人剧给出360万元保底。
模型端:字节即梦、快手可灵、阿里通义万相、MiniMax海螺等视频模型靠API和订阅收费,行业AI渗透率从2025年的5%飙升至2026年的95%,模型是这波产能爆发里最稳定的“卖水人”。
IP端:阅文上半年短剧与AI漫剧收入4.3亿元,同比增长2.3倍;中文在线相关营收4.11亿元,同比增长108.7%,成为公司第一大收入来源,560万级网文IP是它最厚的底牌。
真正赚钱的另一批人,不在产业链里:全国短剧培训机构以万计,宣传语永远是“一部剧躺赚几十万”。有工作室创始人估算,全国保守有上百万个人制作者,而市面上流传的月入百万截图,大多是幸存者偏差——卖课收徒赚的,是想入局者的学费。
资本市场也没闲着。芒果TV的AI长剧《后西游记》登上湖南卫视黄金档,带动传媒板块热度;龙版传媒一度6个涨停,随后因未充分披露AI视频业务营收被上交所监管警示、停牌核查;芒果超媒股价从23.5元的高点回落至17.77元。概念炒得越凶,越说明产业端还没有与之匹配的利润。
七、出海:另一条路,也没那么好走
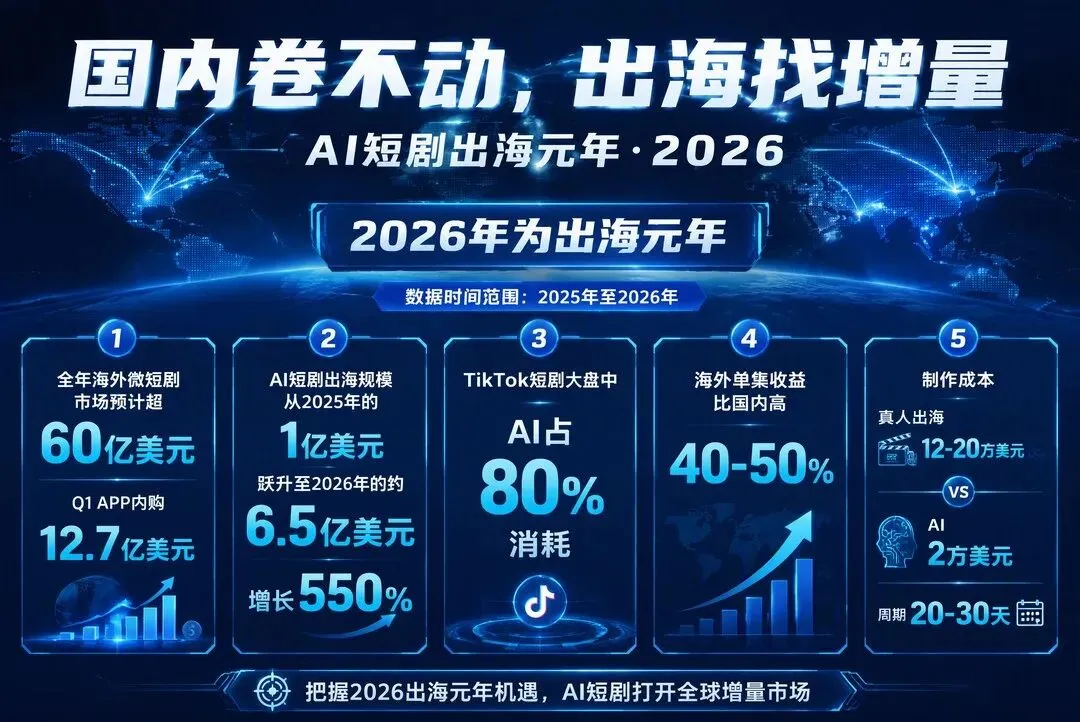
图9|2026年AI短剧出海元年:全年海外市场预计超60亿美元,AI占TikTok消耗80%
国内卷成红海,出海成了新故事。2026年被业内视为“AI短剧出海元年”:DataEye预估全年海外微短剧市场规模超60亿美元,仅上半年APP内购收入就达12.7亿美元;AI短剧规模从2025年的1亿美元跃升至约6.5亿美元,同比增长约550%。
成本差距是核心驱动力:一部真人短剧出海成本约12万至20万美元,生产周期1到2个月;AI短剧只需2万美元甚至更低,制作周期压缩到20到30天。TikTok短剧大盘中,AI短剧已占80%的消耗占比;海外单集收益普遍比国内高40%至50%。
但出海不是把中文剧本丢给AI翻译就完事。有团队复盘一部面向欧美市场的豪门情感剧时发现,女主给感冒的男主端来一碗红糖姜茶——国内观众觉得暖心,海外观众却满头问号:感冒了不该看医生吗?一碗辛辣甜水成了逻辑硬伤。更现实的是,国内验证过的爽点节奏能复制,文化语境、本地化成本和投放打法却都要重做。译制太浅、重拍太贵,中间那条路,考验的还是内容判断力。
八、9月新规:一手治乱象,一手扶精品
9月1日,《微短剧发展管理办法》正式施行。这份八章五十四条的部门规章,名字里“发展”排在“管理”前面——它划底线,也铺轨道。
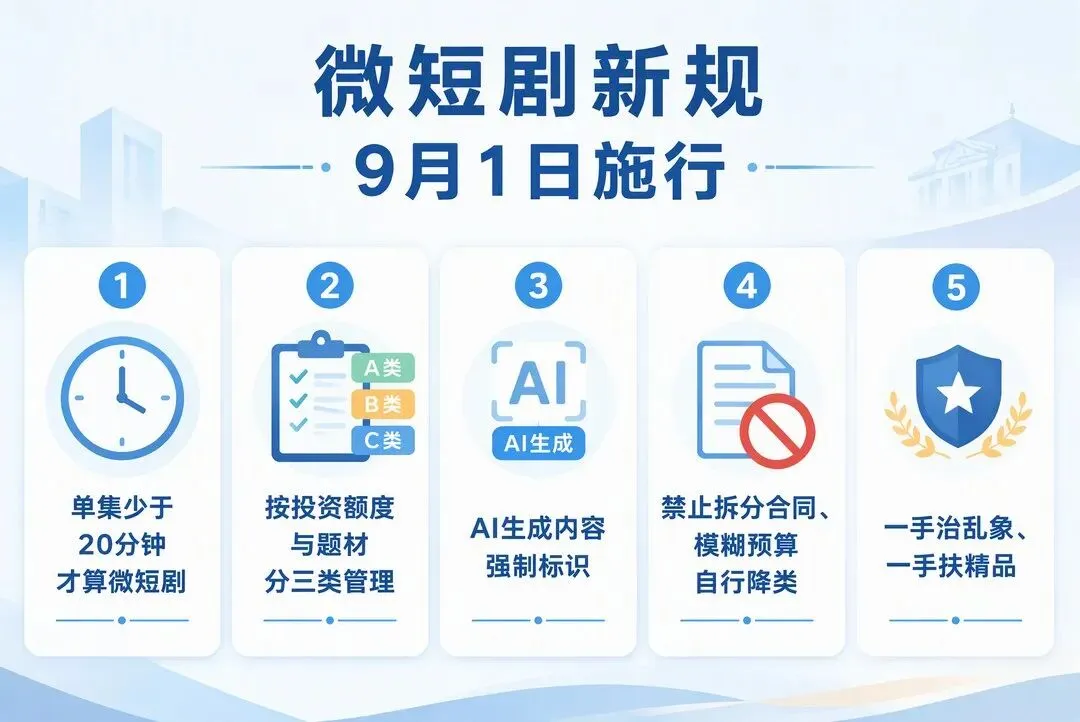
图10|《微短剧发展管理办法》要点(2026年9月1日施行)
要点包括:微短剧定义为单集少于20分钟;按投资额度和题材分三类管理,AI微短剧投资额达80万元即进一类;AI生成内容强制标识;制作机构不能靠拆分合同、模糊预算自行“降类”。监管的触角还伸向了流量分发端——算法治理被写入规章,管住“流量冲动”。
配合新规的是一套扶植动作:5月,广电总局发布“微短剧精品创作传播计划”实施方案,全年指导推出千部优秀微短剧;6月,发布《管理提示(AI微短剧分类分层标准)》;官方明确表示,真人剧是精品创作的主力,要拿出真金白银扶持。
这对中小玩家是第二道门槛。上亿部同质化内容正在透支观众耐心,靠批量套模板、压成本打擦边球的空间在收窄,而合规化、精品化都考验资金实力。监管没有否定AI短剧,它否定的是把AI短剧当印钞机的那套想象。
九、43万部是入场券,不是护城河
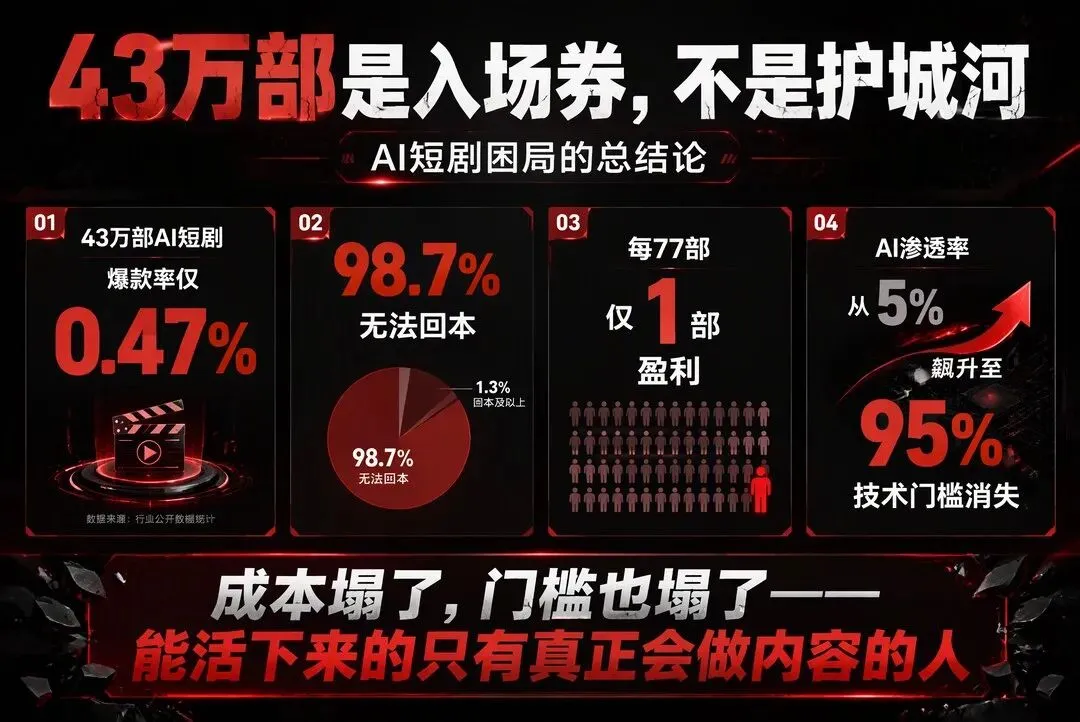
图11|43万部是入场券,不是护城河:爆款率0.47%,98.7%无法回本
回到尹林。他亏钱,不是因为AI短剧不行,而是“低成本量产博爆款”这个模式本身失效了。当人人都能用AI做剧,做剧就不再是门槛;内容判断、算力、资金储备和对平台规则的把握,才构成下一轮的门槛。
对还没进场的人,现在不是补票的好时机。要么带着明确的内容差异化和足够的预算进场,要么把AI当作已有业务的提效工具,而不是把AI本身当成商业模式。0.47%的爆款率不会因为产能继续翻倍而改善——下一轮洗牌,拼的是谁能在更薄的分成里活下来,以及谁的故事,能让观众不再三秒划走。
——
我是「AI深思智汇」,深挖 AI 前沿、开源精选与工具上手。如果你也在关注 AI 到底能把内容行业带向哪里,欢迎点个关注,我会持续拆这类“热闹背后”的账。
你是被AI短剧刷屏劝退的观众,还是正在入局挣扎的从业者?评论区聊聊你的体感。
主要数据来源:国家广电总局、中国网络视听协会《微短剧创作指引》、DataEye《2026上半年AI剧漫剧数据报告》、野村证券,以及经济观察报、第一财经、36氪、新榜、澎湃新闻、界面新闻、上海证券报等媒体公开报道(2026年8月—10月)。文中43万部为广电总局口径(前8个月全平台),0.47%为DataEye口径(上半年抖音端),两处统计范围不同。

