AI短剧崛起,奈飞(Netflix)的护城河会被削弱吗?
- 2026-11-14 08:46:49
观复专题|AI商业化观察 03
中国AI短剧正在经历一场生产革命。几个人组成的团队,已经能够制作画面接近真人实拍的连续剧;AI漫剧甚至可以持续推出十余季,积累数十亿次播放。
这引出了一个值得美股投资者思考的问题:当AI让影视制作越来越便宜,Netflix过去建立的竞争优势,会不会受到根本性挑战?
观复目前的判断是:未来两三年,AI更可能首先冲击影视内容的制作门槛,而不是迅速颠覆Netflix的订阅业务。但影视产业的竞争方式和利润分配,可能因此发生深刻变化。
一、中国AI短剧,已经跨过了什么门槛?
2026年,中国已经出现多种具有代表性的AI影视生产模式。
都市AI仿真人剧《被裁掉的女孩》,最初由三人团队制作,导演借助LibTV反复调整人物、服装和镜头,单集生成费用约万元级,虚拟主角“方桃子”还积累了独立的社交媒体影响力。AI漫剧《万妖图录传》,早期动画团队仅六人,通过AI分镜与标准化流程,截至8月已推出第11季。根据制作方披露,全系列累计播放超过60亿次。另一部科幻AI短剧《归墟》,截至9月已制作15集,每集约8分钟,累计投入约25万元。虽然获得过亿播放,但创作者表示收入只是勉强覆盖投入。
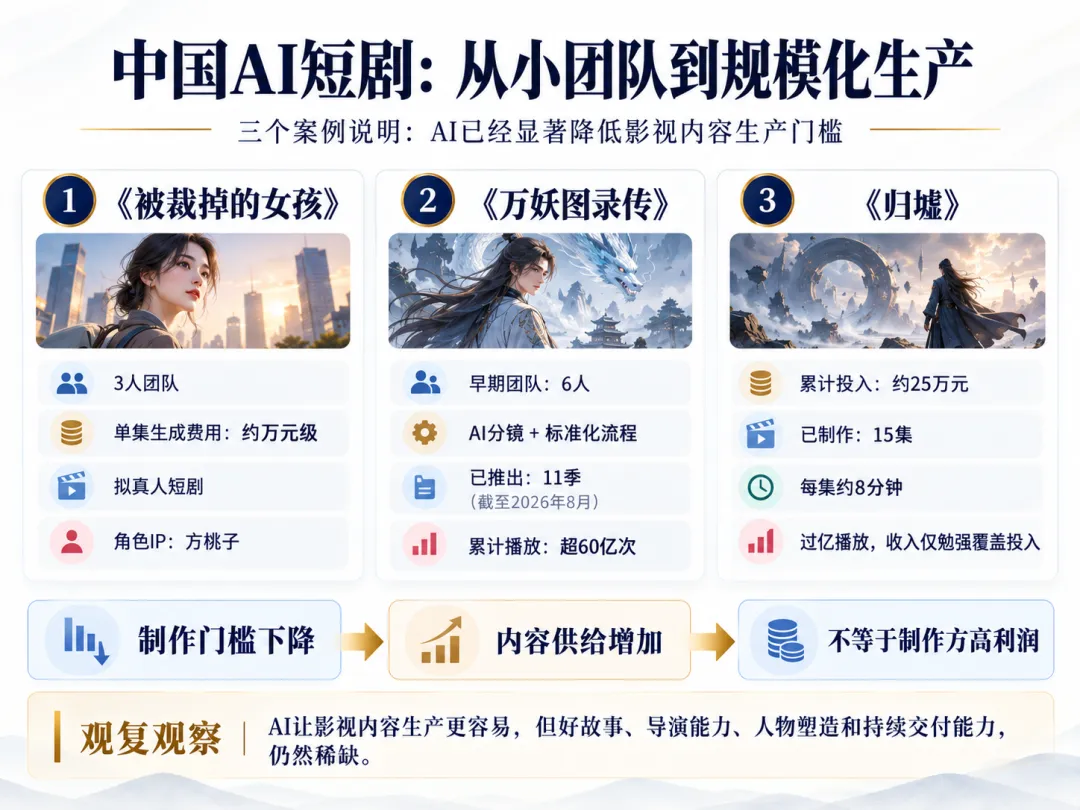
这三个案例共同说明:AI已经显著降低部分影视内容的生产门槛,但低成本制作不等于容易产出精品,更不保证制作方获得可观利润。需要注意,万元级生成费用并非完整制作成本,累计播放量也不等于独立观众人数,更不能直接换算成制作方收入。
从精品拟真人剧到高频连载漫剧,AI正在同时推动影视内容的精品化和工业化。而真正优秀的故事、导演能力、人物塑造和持续交付能力,并没有因为生成工具普及而失去价值。
二、制作越来越便宜,谁的竞争优势会被削弱?
AI正在削弱影视制作的资金和人员门槛,让小团队获得过去需要较大制作机构才能具备的部分生产能力。但当越来越多的制作商都能低成本生产精良画面,普通制作能力的稀缺性也会下降。这可能形成一条新的产业竞争链:生成成本下降,内容供给迅速增加,但用户注意力无法同比例扩张,竞争逐渐转向剧本、IP、流量获取和商业转化。
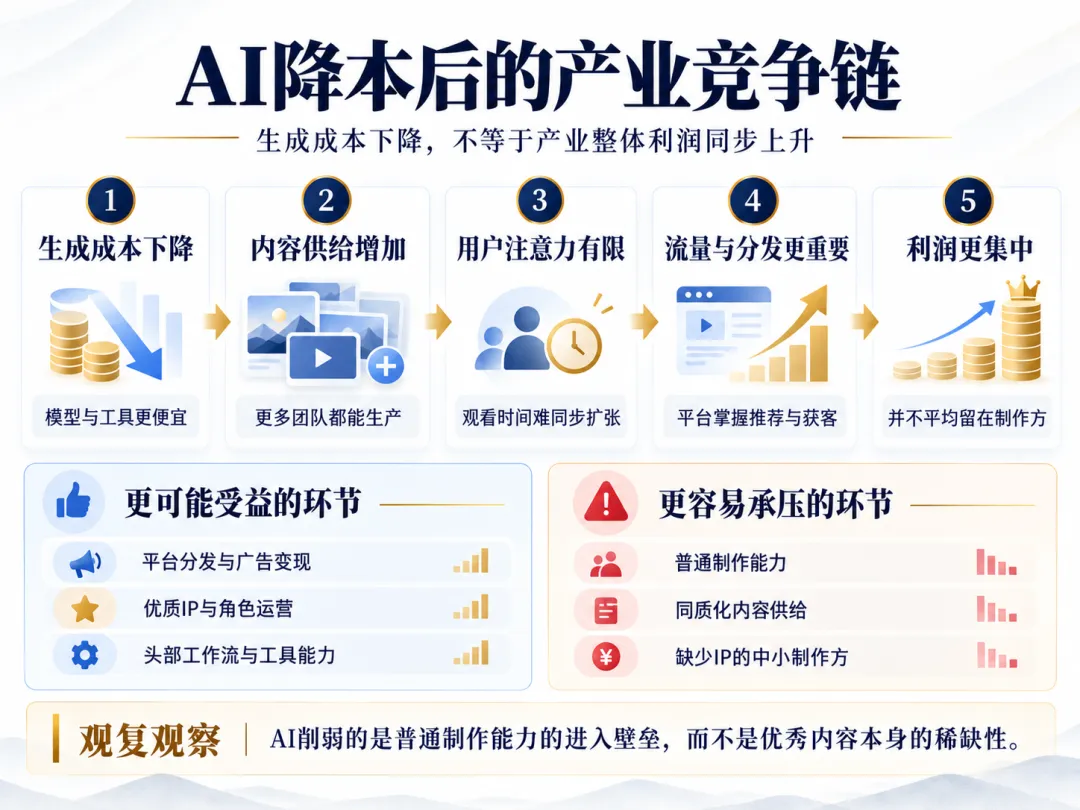
中国市场已经提供了实际案例。《万妖图录传》依靠系列IP持续更新,《被裁掉的女孩》尝试通过虚拟角色积累粉丝,而《归墟》则说明,即使内容受到关注,反复生成、人工打磨和平台变现条件仍可能限制利润。因此,技术进步释放的经济价值,未必全部留在制作方。拥有优质IP、稳定用户关系和分发渠道的企业,可能获得更强的价值捕获能力。不过,头部制作公司并非注定失去议价权。如果能够持续创造受欢迎的角色和独立IP,仍有机会摆脱普通内容生产的价格竞争。
AI削弱的是普通制作能力的进入壁垒,而不是优秀内容本身的稀缺性。
三、Netflix真正需要担心什么?
中国背景的短剧应用已经在美国形成商业规模。ReelShort、DramaBox等平台证明,短篇、连续、高频更新的剧情内容,可以吸引用户观看和付费。但中国短剧应用的商业成功,不等于美国用户正在大量观看AI生成短剧,更不等于Netflix用户正在流失。
Apptopia今年7月发布的美国移动应用研究显示,传统流媒体用户中,同时使用主要短剧App的比例仍处于个位数中段。目前没有足够证据证明短剧增长已经造成Netflix大规模订阅流失。
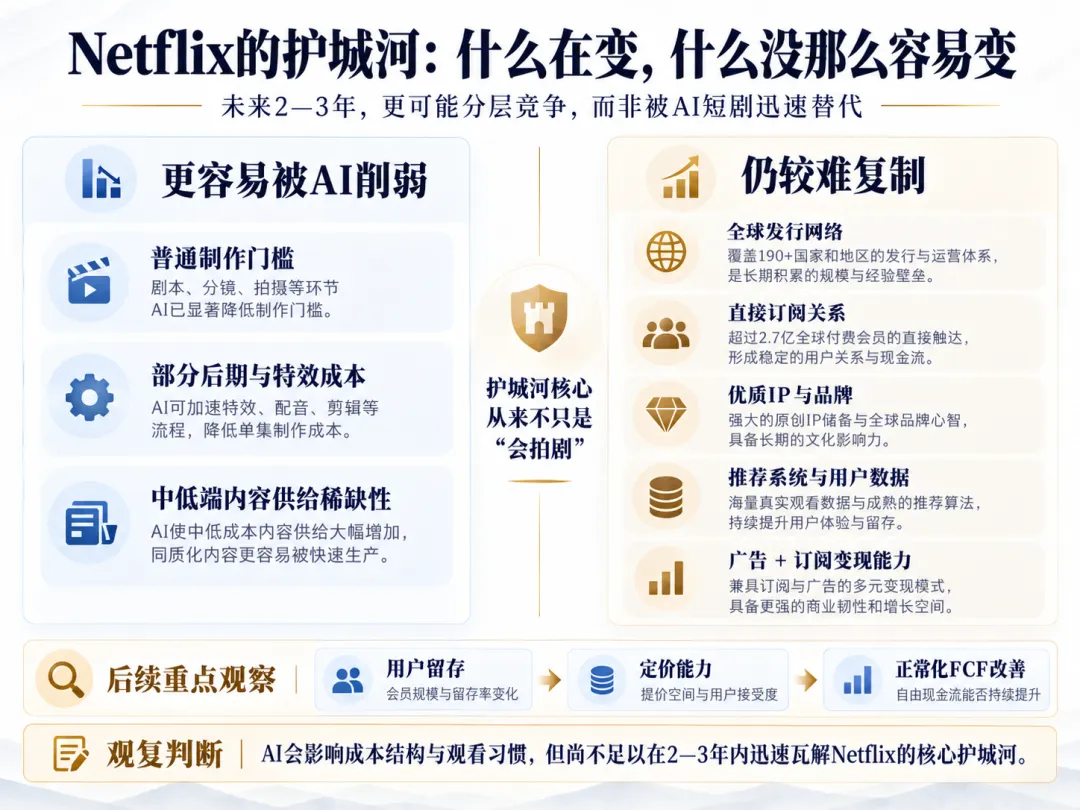
未来两三年,更可能出现的是分层竞争:短剧更多争夺手机端的碎片化娱乐时间,Netflix则依靠长篇剧集、电影、家庭观看及全球发行能力维持竞争优势。但Netflix真正需要警惕的,不是AI突然生成了一部好莱坞级电影,而是低成本、持续更新的内容供给,逐步改变用户的观看习惯。
如果越来越多的观众把原本留给Netflix的时间转移到其他平台,Netflix可能需要投入更多内容,才能维持相同的会员留存和订阅定价能力。即使没有立即发生大规模退订,其内容投资回报也可能逐步承压。
这并不是一个可以忽视的风险。Netflix披露,2026年上半年总观看时长同比仅增长约2%,而第二季度收入同比增长13.4%。这并不能证明短剧造成了冲击,却说明Netflix未来的增长越来越需要依靠订阅提价、广告变现和内容投资效率。
不过,Netflix本身也可以利用AI。公司第二季度披露,约300部作品已经采用生成式AI(Generative AI)工作流程,主要集中于后期制作。AI能够降低部分镜头和特效的制作成本,但尚无证据证明公司整体内容现金投入将因此显著下降。
Netflix真正的护城河,也不只是投入巨资制作影视内容,而是全球范围内的内容发行、优质IP、直接订阅关系和商业变现体系。因此,我们更倾向于认为:AI可能削弱Netflix部分内容制作的成本优势,却不容易在未来两三年内复制它的全球发行与用户关系。 Netflix甚至可能通过AI提升制作效率,成为技术降本的受益者。
四、观复判断:对NFLX及相关公司的投资意义
Netflix(NFLX):现阶段不把AI短剧作为主要看空理由。
我们的基准判断是,未来两三年Netflix更可能与AI短剧分层竞争,而非被迅速替代。真正值得长期关注的,是内容供给激增能否逐步侵蚀其会员留存、定价能力和内容投资回报。但这不意味着AI已经为NFLX创造新的投资Alpha(超额收益)。局部制作效率提升,不等于整体利润和自由现金流必然增长;节省的费用也可能重新投入更多内容。
截至10月9日,NFLX股价年内已经明显下跌,市场正在重新评估公司的增长与估值,但无法单独判断其中计入了多少AI短剧竞争风险。
对NFLX而言,真正决定未来投资回报的,仍然是2027—2028年订阅与广告收入增长,能否在持续投入内容之后,形成超出市场预期的正常化FCF(自由现金流)。因此,我们目前不因AI短剧崛起而下修NFLX的长期投资逻辑,也不会因为AI制作成本下降,就提前上调公司的盈利预测。
Meta(META):具有更直接的商业受益路径,但当前规模仍小。
短剧制作商需要通过广告获取用户,行业调查显示,Meta是美国短剧公司的重要获客渠道,部分公司将超过一半的营销预算投向其平台。但相对于Meta庞大的广告业务,短剧相关投放目前仍是较小的细分市场,不足以单独支撑集团盈利显著上修。
Alphabet(GOOGL)的YouTube与广告体系同样具备潜在受益机会,但短剧专项收入贡献尚不透明,不能提前认定其存在显著业绩弹性。
对于快手等视频模型企业,生成需求和付费收入增长已经出现,下一步需要验证模型推理成本、持续利润及资本回报;对于拥有优质IP的企业,AI则提供了更低成本、多次改编和持续运营角色的机会。
观复的核心判断是:未来两三年,普通影视制作能力将继续趋于商品化,而掌握优质IP、稳定用户关系和成熟商业分发能力的企业,更有机会保留长期利润。
这一判断需要持续观察三个变化:Netflix是否出现可信的留存与定价能力恶化;AI能否真正改善其内容投资效率和正常化现金流;以及产业新增利润最终由谁持续获得。
目前尚无证据要求我们因为AI短剧而推翻Netflix的长期投资逻辑,但也不能仅凭AI降本预期,就提前上调其盈利判断。
AI正在改变影视内容的生产成本,但真正决定企业长期价值的,仍然是谁能持续吸引观众,并把有限的注意力转化为利润和现金流。
主要参考资料
《南方都市报》:《AI短剧〈被裁掉的女孩〉爆火背后》,2026年7月
新榜、华西都市报:《归墟》创作者采访,2026年8—9月
天眼新闻:《万妖图录传》制作方采访,2026年8月
Apptopia:2026年7月美国短剧与传统流媒体跨App研究
Netflix:2026年第二季度股东信及业绩电话会议
Business Insider:美国短剧行业与Meta广告投放调查,2026年10月
Meta Platforms:2025年Form 10-K年度报告
本文为观复研究原创产业分析。欢迎注明作者及原文链接后合理引用,全文转载或大段引用请先取得授权。本文仅用于产业与公司研究交流,不构成证券买卖或投资建议。研究判断可能随新证据变化。
观复研究|Guanfu Research
聚焦 AI Infrastructure(AI 基础设施)与科技产业,跟踪真正重要的变化,从事实到因果,从变化到验证。
观其变,复其因。
Observe the change. Trace the cause.

