AI短剧收入翻6倍:印度Kuku扭亏冲IPO
- 2026-11-14 07:29:29
印度AI短剧平台Kuku,2026财年扭亏1.27亿元,收入翻6倍破10亿元,订阅占99%。低线市场的短剧生意第一次跑通了。
10月1日,印度《经济时报》率先披露了Kuku Technologies的2026财年财报。
这家公司旗下有短剧应用Kuku TV,全年收入1484.2亿卢比,是一年前241.6亿卢比的6倍多。
净利润182.7亿卢比,按中行10月10日折算价1卢比约0.0693元,约合1.27亿元。
一年前,它还亏着1.06亿元。
图说:Kuku TV 应用宣传图,旗下短剧应用2026财年收入翻6倍
来源:Kuku TV 官方应用商店宣传素材(经图片检索,原图无独立媒体署名)
亏1亿、赚1.27亿,只用了一年
Kuku Technologies成立于2018年,谷歌参投,做音频平台Kuku FM和短剧应用Kuku TV。
它的2026财年(截至2026年3月31日),是一个完整的扭亏故事。
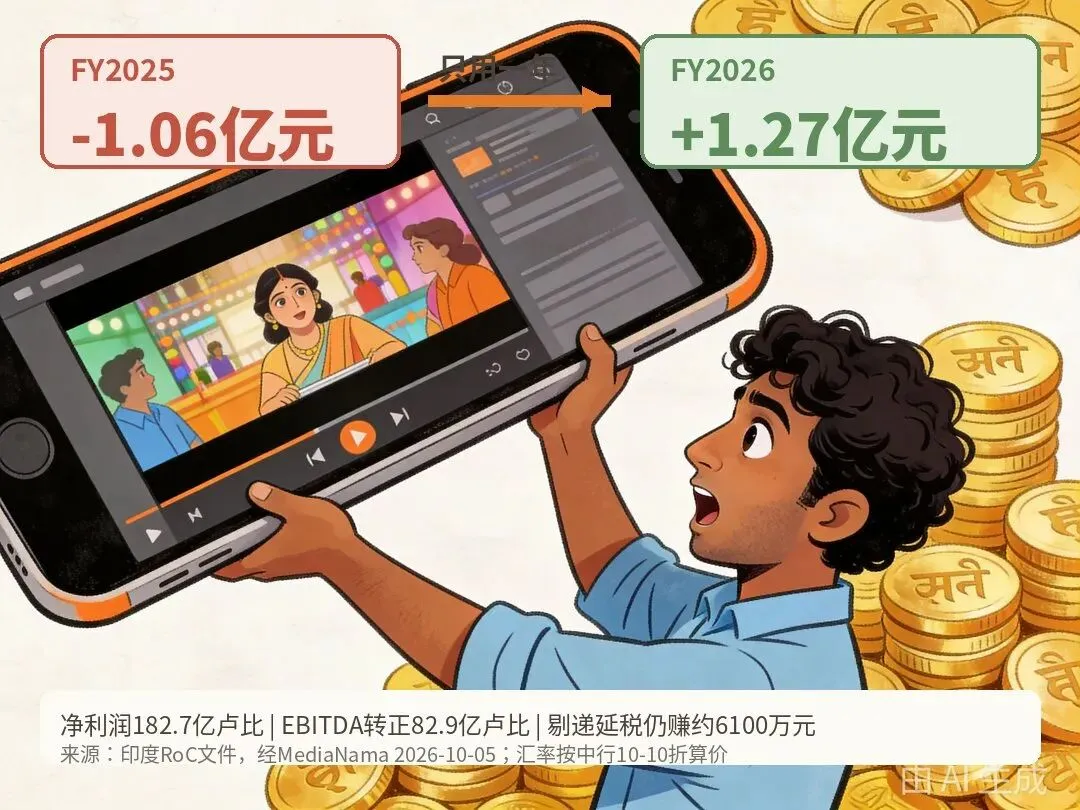
格说:净利润从亏损1.06亿元转为盈利1.27亿元,只用了一个财年
数据来源:印度RoC文件,经MediaNama 2026-10-05;卢比按中行10-10折算价换算|底图由AI生成,标注为程序叠加
印度公司注册局(RoC)文件显示,2026财年净利润182.7亿卢比。
上一财年,这个数字还是亏损152.6亿卢比。
EBITDA从亏损159.8亿卢比转为盈利82.9亿卢比(MediaNama,2026-10-05)。
剔除9.82亿卢比递延税项抵免,仍赚8.86亿卢比,约合6100万元。
我们认为,Kuku用财报证明了一件事:订阅制短剧在低线市场能赚钱。
短剧在印度,已经从流量生意变成了订阅生意。
收入翻6倍,99%来自订阅
先看钱从哪来。
1484.2亿卢比经营收入里,订阅费贡献了1475.4亿卢比,占99.4%。
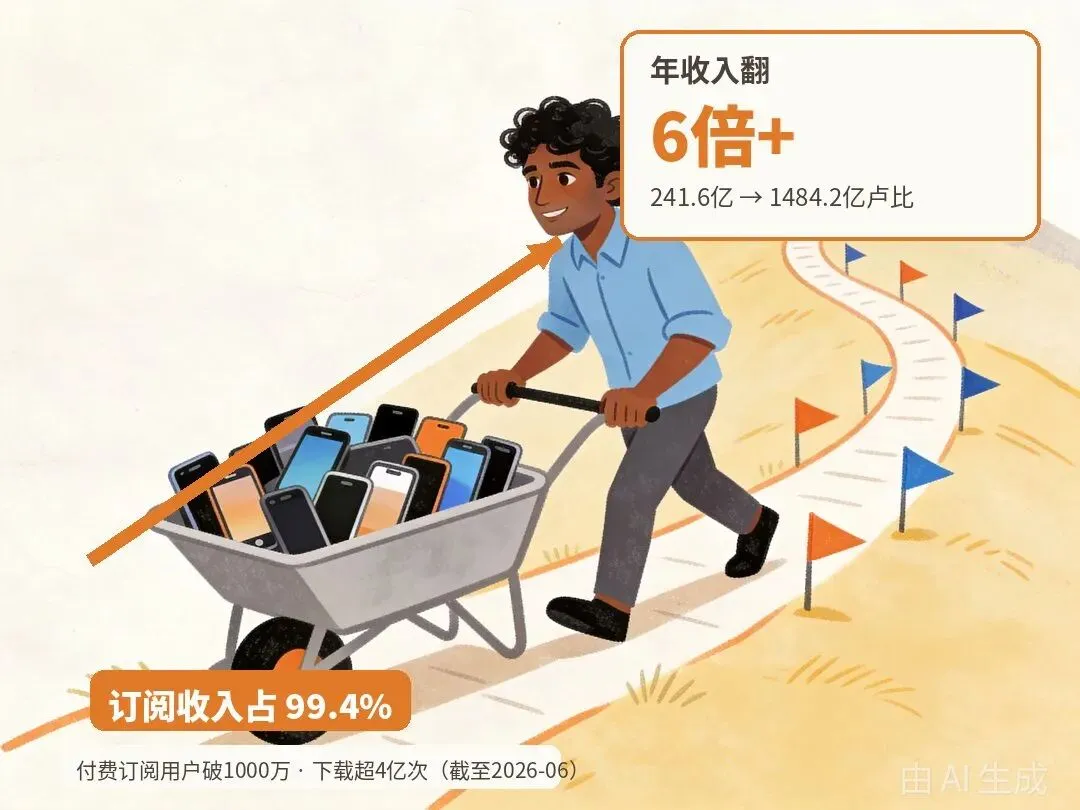
格说:年收入从241.6亿涨到1484.2亿卢比,订阅占99.4%
数据来源:RoC文件,经MediaNama 2026-10-05;订阅用户数据截至2026年6月|底图由AI生成,标注为程序叠加
剩下两块:按部解锁6.9亿卢比,广告只有1.9亿卢比。
用户端,Kuku系应用累计下载超4亿次,付费订阅用户突破1000万,收入99%来自印度本土。
这意味着低线用户不缺付费意愿,缺的是便宜且足量的内容。低包月比单部解锁稳得多。
同样砸投流,两本账
Kuku并不是不投流。
2026财年营销费用1105.1亿卢比,约合7.66亿元,占收入的74%,同比涨了288%。
但它做出了12%的净利率。
再看短剧出海的另一本账,中文在线2025年年报:营收16.57亿元,净亏损6.71亿元。
2025年三季度短剧TOP30应用,中国应用下载份额从上年同期的95%降到67%。
我们认为,投流本身不是问题,买什么才是问题。
Kuku买的是订阅留存,买一次、反复付钱;买量出海买的是解锁冲动,一锤子买卖。
印度本土平台已经在反扑,传统出海买量模式的空间正在收窄。
AI把成本线划到100美元一分钟
Kuku的下一步,是把成本再打下去。
9月,Entrackr报道Kuku正组建1000人规模的AI内容制作团队。
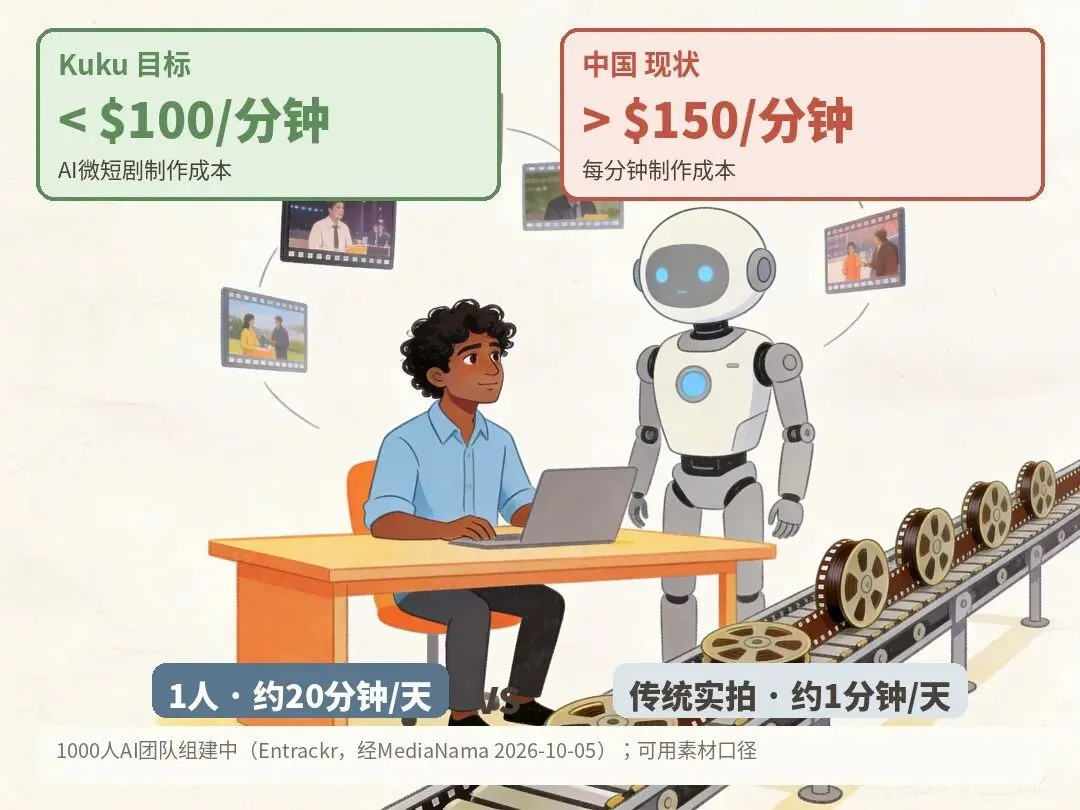
格说:Kuku目标把AI微短剧成本压到每分钟100美元以下,中国目前超过150美元
数据来源:成本口径经MediaNama报道(2026-10-05);产能为媒体披露的可用素材口径|底图由AI生成,标注为程序叠加
他们的目标是:把AI微短剧制作成本压到每分钟100美元以下。
用上AI后,一个人一天能产出约20分钟可用素材,传统实拍大约只有1分钟。
这意味着下一轮的入场券是产能,Kuku补的恰恰是中国团队最擅长的部分。
AI产能一旦在海外跑通,成本线会被重新划。
从降本到IPO的一条因果链
把因果链串起来:AI压成本,低包月跑通单客经济,订阅收入暴涨,扭亏,冲IPO。
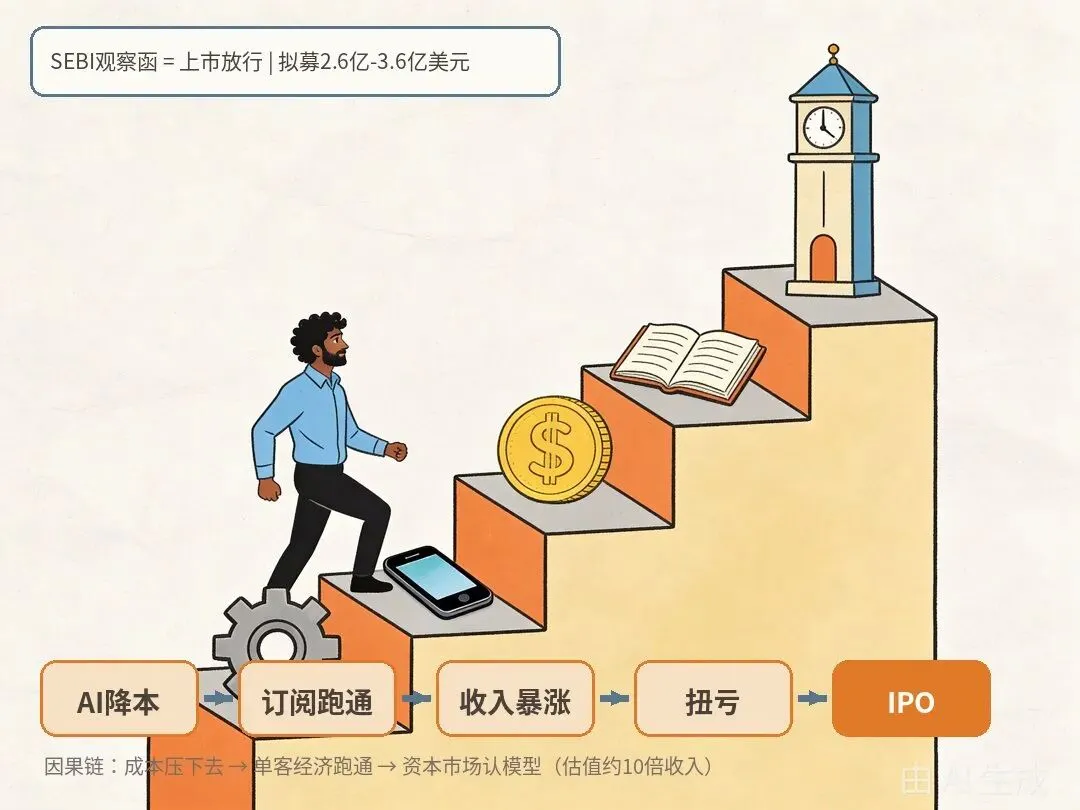
格说:AI降本→订阅跑通→收入暴涨→扭亏→IPO 的因果链
数据来源:SEBI观察函与募资规模经MediaNama(2026-10-05)、StartupTalky;估值口径见正文|底图由AI生成,标注为程序叠加
9月,印度证券交易委员会(SEBI)向Kuku发出观察函,等于放行上市。
IPO拟募资2500亿至3500亿卢比,约合2.6亿至3.6亿美元。
媒体报道的估值目标是1.5万亿卢比,相当于10倍收入;IndiaIPO则报道为约18亿美元(均为2026-10-05)。
募资用途:技术、AI基础设施、内容、地域扩张(StartupTalky)。
我们认为,按10倍收入要价,说明资本市场认这套订阅模型。
但风险也在账面上:收入74%被营销吃掉,续费率决定生死。
JioHotstar的Tadka、亚马逊的Fatafat、Flipkart、Dream 11,都已下场做短剧。
Kuku的护城河还不稳。
未来3件事
1Kuku会在18个月内完成IPO,上市后6个月海外收入占比仍低于5%
它当前海外收入20.5亿卢比,占比只有1.4%。扩张得先消化印度本土的内容需求。若超5%,说明出海提速超预期。
22027年底前,至少一家中国短剧平台进入印度,或与印度平台签产能合作
Kuku的1000人AI团队要练一年以上,中国团队的AI产能优势,窗口期就这么长。
32027年内,AI微短剧每分钟成本会跌破80美元
中国的150美元到Kuku的百美元目标之间,还有模型降价和管线成熟两刀可砍。成本若进50美元区间,东南亚和拉美会复制印度的订阅打法。
🗣 今日话题|如果你的团队要去印度,选低包月订阅,还是买量解锁?评论区聊聊
📌 往期精彩回顾
01《AI短剧10天分账600万:爱奇艺100%分账背后,藏着3个数据真相》
02《出海23亿美元,下载量涨268%:中国短剧的淘金时代》
03《一文看懂AI影视横竖市场:5种形态、各家政策、利弊全说清》
04 AI保底砍75%,真人剧开机即付60%:红果用钱引导行业方向。
05 字节推出AI互动影游平台,爱奇艺、腾讯、红果入场:《盛世天下》卖出600万套,短剧的下半场拼「能玩」
06 评分8.4,首日武侠榜第一:上海电影拍了部AI漫改电影
剧影舍长 · 近距离看 AI 影视

