AI 短剧这一周|榜单上挤满漫剧,水面下是亏钱的大多数
- 2026-11-17 02:54:21
STOREEL CANVAS · AIGC 周报 04AI 短剧这一周榜单上挤满漫剧,水面下是亏钱的大多数这个月有三件事同时发生。年初还在成批招漫剧制作的公司,现在有的一整个部门直接没了。榜单上,漫剧一部接一部地顶上来,头部的系列剧做到第 13 季还是热度榜常客。平台给真人剧划了一条线:AI 生成画面不能低于 5%,但真人实拍不能低于 50%。三件事看着互相打架。叠在一起看,指向的是同一个问题:漫剧这门生意,钱到底是谁在赚,靠什么赚。
SECTION 01
一个问题:钱到底谁在赚产能早就不是问题了。今年上半年上线的 AI 短剧超过 22 万部,微短剧里的 AI 参与比例超过九成,上线规模是去年的十几倍。做出来这件事,已经被工具解决。但在同一个时间点上:新入场的公司在减少,平台的补贴在退,播放量对应的分账在缩水,而榜单依然被漫剧填满。几条线方向不同,却通向同一个问题:钱从哪来,落在谁手里。
SECTION 02
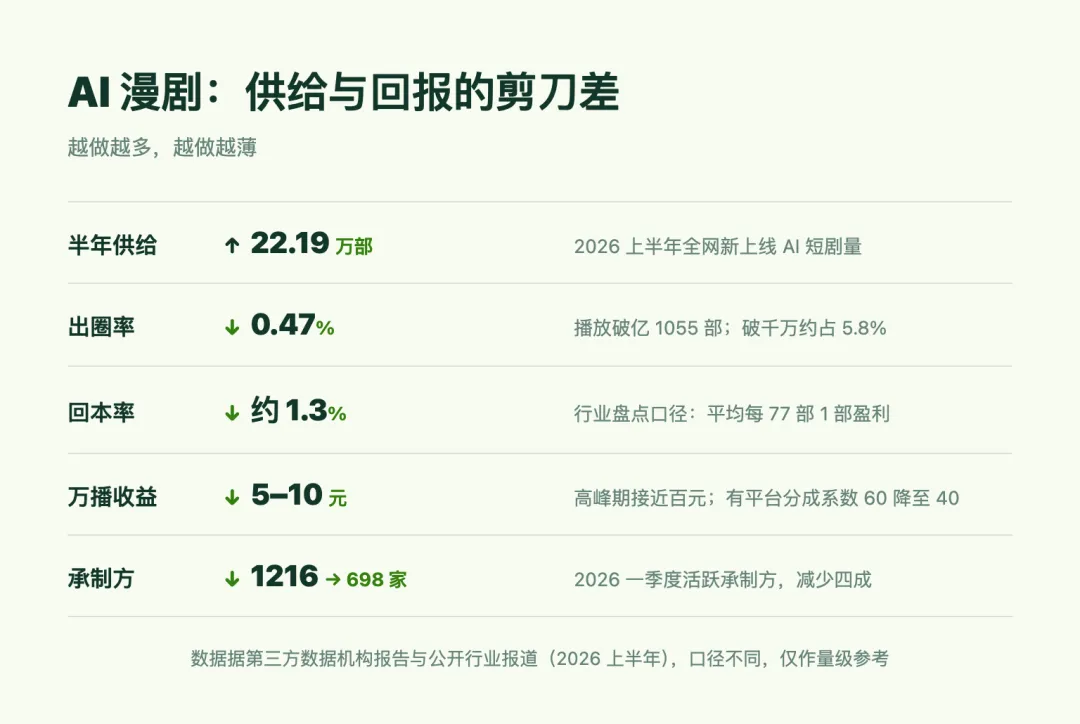
榜单越挤,越满先看生产这一头。第三方数据机构口径显示,2026 年上半年全网新上线 AI 短剧超过 22.19 万部;行业最密集的时候,平均每天有四百多部新剧挤进同一个池子。需求这头没跟上。同期播放破亿的作品只有 1055 部,破亿率 0.47%;破千万的约占 5.8%。九成以上的新剧,连千万播放的门槛都没摸到。榜单本身也在变。一年前,AI 仿真人短剧在漫剧百强榜里的占比还不到一成,现在已经接近四成——画面更贵、更像真人的那一档,正在挤掉更便宜的档位。新剧越来越多、观众总量增长、榜首位置越来越集中。这三件事不是矛盾,是同一个市场的三个侧面:上榜的门槛在降,留在榜上的门槛在升。
 流水线上的分镜
SECTION 03
账本越做越薄再看做剧的人。按行业盘点口径,能够达到盈亏平衡的 AI 漫剧只有约 1.3%,将近 99% 的项目回不了本,平均每 77 部里才有 1 部真正盈利。分成端更直接:某免费短剧平台把内容分成系数从 60 降到 40,中小团队取消保底,改为按播放量结算,万次播放只能拿到 5 到 10 元——高峰期这个数字接近百元。有创作者晒出后台:一部剧 1.8 亿播放,结算 18 万元。还有更难看的样本。有五人团队批量上线 12 部作品,总播放不到 10 万,后台收益 9 块 6。用工是同一件事的另一面。今年第一季度,活跃的短剧承制方从 1216 家降到 698 家,少了四成。据《中国新闻周刊》报道,有从业者春节前拿到头部公司的录用通知,复工当天被告知「招你的部门已经不存在了」。AI 生成类岗位的薪资,也比去年同期降了约三成——降的是只会基础操作的那一档,缺的是能做判断的那一档。
 供过于求的账
SECTION 04
平台给真人剧划了一条线在国内,平台这周把规则写得更明确了。某头部短视频平台的短剧版权中心 10 月起执行新一期「真人结合 AI」激励:全剧真人主演实拍画面不低于总时长的 50%,真人主演集数要过全剧一半;同时要求 AI 制作画面不低于总时长 5%。两条线一上一下,把「真人为主、AI 辅助」写成了硬条件。同期的激励方式也改了,取消成片评级保底,改为上线后按实际收益给后验奖励。另一家免费短剧平台在自己的 AI 剧活动里取消系列剧规模系数,奖励锚定单部真实热度。再往前,主管部门定调「AI 是创作工具,人才与真人创作依旧是行业主体」,要求平台开设真人剧专区。这几条合起来,不是要挡住 AI。它们在给纯 AI 流水线去泡沫:产能已经不缺,缺的是能留住人的内容。当平台开始用百分比定义一部剧需要多少真人,说明产能过剩已经到了要靠规则重新分配的程度。
SECTION 05
出海:钱流走的那个方向国内单价被打下来,同样一部剧就得换个市场卖。据澎湃新闻 10 月 9 日报道,真人短剧出海成本约 12 到 20 万美元,AI 短剧可以压到 2 万美元甚至更低,制作周期从一两个月缩到 20 到 30 天。该报道引用的平台商业侧数据显示,AI 短剧已占其短剧消耗的 80%。收益侧也有真实案例:一部 AI 仿真人短剧在某海外短视频平台累计播放超 1 亿,累计分账 13 万美元,账号粉丝中美国用户占 41.8%。更极端的数字出现在行业盘点里:有全 AI 短剧以约 3000 元算力成本上线海外,据称 72 小时付费达 50 万美元。这个数字只见于单一行业盘点,没有平台或片方公开口径,暂不当行业基准看。硬币的另一面同样具体。中式叙事里的「红糖姜茶」「慢铺垫」在海外不奏效,北美单用户获客成本突破 5 美元,头部竞争到 15 美元以上。制作便宜了,买量反而更贵——出海不是把钱捡回来,是把竞争挪到了另一张桌子上。
 更便宜的一帧
SECTION 06
那么,钱在谁手里回到那个问题。这条链上的钱,大致落在四个位置。做内容的,基本不在其中。 单部作品回本概率不到百分之一,分账单价还在往下走。榜单填满和账本变薄,是同时发生的。上游工具与算力在扩张。 工具这周两条消息方向一致:一家国内团队的新一代视频生成模型预览版,支持 15 张参考图和 3 段参考音频,首发价 0.09 元每秒起;一家海外实验室把两款视频生成模型开源,权重为 MIT 协议,可自行部署。生成越便宜,入场的人越多,消耗的算力和接口就越多。有券商研报把这轮机会直接指向工具、算力和 IP 三个方向——卖水的人,比淘金的人稳。平台稳坐中间。 片子多到用不完的时候,平台不需要再花钱补贴做片的人。分成系数往下调、规模系数取消,本质上都是把定价权收回自己手里。这不是谁刁难谁,是供需关系变了。拿到高收入的,是极少数。 有统计称能实现高收入的头部创作者不足 1%,靠的是把一部剧做成一个能连续更新十几季的系列——资产复用把成本摊薄,IP 本身开始生钱。还有一类绕开了分账。宠物短剧是个样本:据行业媒体报道,一部猫题材 AI 短剧更新到 103 集,播放突破 1.9 亿;另一个系列做到 127 集,播放超 4.5 亿。它们的钱不从播放量来,而是品牌定制商单——头部宠物账号单条定制报价最高 8 万元,也有账号靠稳定更新谈下 8 笔合作。不跟平台赌爆款,直接把内容卖给品牌。门槛最低的品类,反而先把生意做成了。还有第五种更稳的做法:不做内容,卖入场券——教程、工具课、代运营。每一轮风口都有这一行。
 镜头前的猫
SECTION 07
未来一周值得盯的一件事国内平台对纯 AI 流水线的扶持正在退坡,资源转向「真人实拍加 AI 辅助」。这件事的反面问题是:退坡会不会把更多团队推向海外?三个可以盯的指标:本周有没有新的出海案例公布具体收益数据;平台是否再发布新的漫剧或真人剧扶持政策;出海作品的完播率与付费率,能不能撑住「低成本高回报」这个说法。
SECTION 08
补充视角这一周的信号都落在同一处:单条生成的价格在往下掉,拉开差距的是可复用的角色与场景资产,以及把它们管起来的工作流。当我们自己用 StoReel Canvas 排一部多集的内容时,角色资产、分镜和生成步骤都放在同一张画布上,哪一集用了哪个角色,一眼能对上——这正是系列化生产最需要的部分。想看看的话,在浏览器里搜索 StoReel Canvas 就能打开。
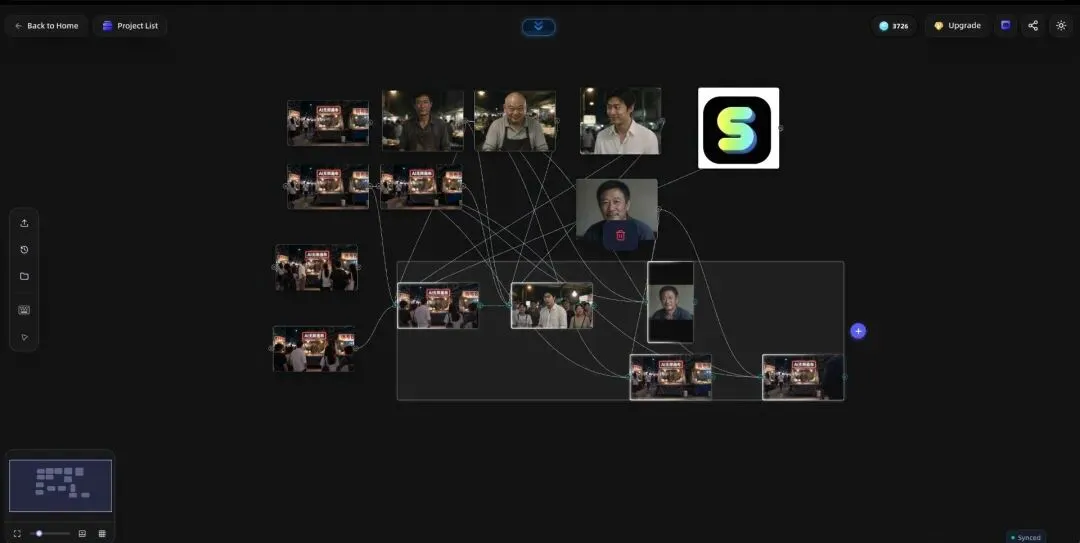 StoReel Canvas 的画布工作台
EPILOGUE
榜单可以靠数量填满,钱不行。当所有人都能生成,能留下来的,是故事和文化那道题。CREATEYOURS.你所在的环节,钱是变多了还是变少了?评论区说说你手上看得见的那笔账。关注 StoReel,持续获取新模型动态、创作案例与 AI 短剧实用技巧。
点击【阅读原文】立刻体验canvas.storeel.com · 由 StoReel Canvas 提供效果取决于提示词、素材和人工调整,以产品实际版本为准。

