AI短剧,正在炸开一条400亿的新赛道
- 2026-11-15 04:31:24
AI · 短剧 · 泛文娱
AI短剧,正在炸开一条400亿的新赛道
一篇文章看懂中国短剧平台格局 + 背后的上市公司机会
如果2025年是"短剧元年",那2026年就是AI短剧的核爆年。上半年新增22万部、市场规模220亿,全年冲刺400亿、同比+138%。一条两年前还被嘲笑"下沉、土味、五毛特效"的赛道,如今体量已逼近电影行业三十年的积累。本文把平台格局、产业链分工、对应A股/港股标的一次讲透。
PART 01
一、先看一组让人睡不着的数据
400亿+
2026年AI剧漫剧市场规模,同比+138%
220亿
2026上半年已达成规模(前5个月)
15.3万部
Q2上线AI短剧,占微短剧64%
8.51亿
短剧去重用户,占移动互联网活跃用户67%
26.9小时
短剧APP月人均时长,已反超在线视频
40亿$
海外AI剧漫剧市场,中国企业市占率90%+
−70%
AI让短剧制作成本下降 70%–80%
一句翻译:用户规模8.51亿(超过任何一个长视频平台)、时长26.9小时/月(比追剧还狠)、成本打掉七八成、出海中国人吃下九成份额。这不是风口,这是产业级的重估。
数据来源:央视财经 / DataEye / 中国网络视听协会 / QuestMobile
PART 02
二、平台格局:红果一家独大,但"第二梯队"才是A股能买到的
1. 红果系包揽前二,月活是第二名的7.3倍甚至9倍,字节把"付费短剧"扭成"免费+广告",改写行业规则。 2. 红果日活已超四大长视频之和——2026年7月DAU 1.68亿,同期腾讯视频约5000万、爱奇艺约4500万、优酷与芒果TV各约3000万。 3. 点众双阵地:河马+繁花"免费守第二、付费守前三",但用户已在流失。 4. 星芽(九州文化)MAU同比-72%,平台级护城河远不如"内容+IP+出海"。 5. 抖音小程序用户同比-83.3%——渠道迁移,不是行业收缩。
欧美市场独占近60%份额,东南亚、日韩、中东合计30%–40%。
PART 03
三、产业链拆解:钱到底被谁赚走了
这是全文最重要的一张图——别只看"谁在做AI短剧",要看"谁在分最大的那块蛋糕"。
全链路成本结构(微短剧通用口径) ├─ 平台费用/流量投放 ██████████████ 82.5% ← 最大成本项 ├─ 制作成本 ██ 7.5% ├─ 演员片酬 █ 5.0% └─ 剧本 ▏ 1.5%
残酷真相:AI把制作成本打掉70%–80%,但省下来的钱没留在制作方口袋里,被流量成本、算力成本一层层吃掉。谁掌握流量入口,谁掌握分配权。
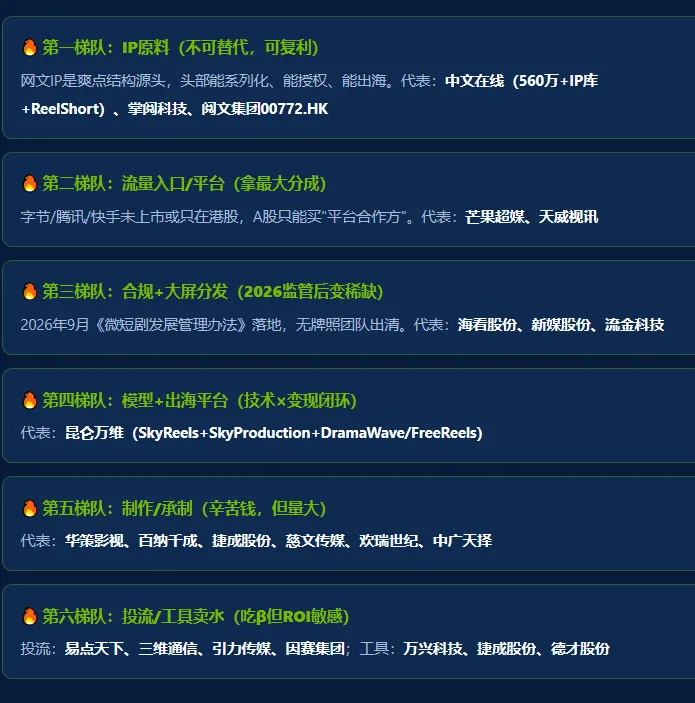
股份
PART 04
四、A股/港股映射表(可直接建自选股)
🎯 强绑定 · 业绩已兑现
🎯 合规牌照 · 预期差最大
🎯 内容供货 · 项目制弹性
捷成股份300182(红果核心供应商+版权语料向量化)、华策影视300133、百纳千成300291(《超越吧!阿娟》红果破亿)、慈文传媒002343、欢瑞世纪000892、中广天择603721、博纳影业001330、大晟文化600892、华智数媒300426。
🎯 卖水层 · 工具与投流
万兴科技300624(万兴剧厂SaaS)、德才股份605287(奇想无限+火山引擎漫剧工坊)、易点天下301171、三维通信002115、引力传媒603598、因赛集团300781、省广集团002400、蓝色光标300058。
🎯 港股/未上市头部(买不到本体,只能买映射)
腾讯00700.HK(火龙漫剧+小程序+阅文IP)、快手01024.HK、网龙00777.HK(首例"AI产线外售")、阅文集团00772.HK、映宇宙3700.HK、阜博集团03738.HK、商汤00020.HK。未上市但必须知道:点众科技(河马/DramaBox)、九州文化(星芽/ShortMax)、麦芽传媒(NetShort)、容量系。
PART 05
五、为什么我坚定看好这波AI短剧红利
逻辑1️⃣ 成本是断崖式下降,不是线性改善
AI让单集成本从5万降到千元级,3人团队+3000元算力就能做一部史剧。"能不能做出来"不再稀缺,"谁能做出好故事"才是壁垒——这正是IP公司的主场。
逻辑2️⃣ 用户在疯狂迁移,不是流量红利末期
抖音小程序用户-83.3%,独立APP月活+77.1%。用户从"刷到就看"变"下载追更",26.9小时/月已反超长视频。
逻辑3️⃣ 出海是纯增量,中国人吃下90%份额
海外AI剧漫剧40亿美元,占海外微短剧70%,中国企业市占率90%+。ReelShort、DramaBox、DramaWave、ShortMax霸榜出海收入前六。
逻辑4️⃣ 监管在替头部清场
2026年4月备案制落地、9月《管理办法》施行,红果单周下架3522部。无牌照、无IP、无过审能力的小团队批量出清——海看、天威、新媒这类"广电系"预期差最大。
逻辑5️⃣ 爆款率极低,反而利好头部
上半年22.19万部新增AI剧,播放破亿仅1055部,爆款率0.48%。行业从"拼速度"转向"拼创意、拼精品、拼IP"。
PART 06
六、风险提示(别只看多头逻辑)
⚠️ 投流ROI只有1.03–1.07,尾部破1即亏——行业赚钱的是平台和流量方,不是制作方
⚠️ 万播分账从30–100元跌到5–10元,跌近90%——平台把成本压力转嫁给承制方
⚠️ AI短剧占多数公司营收比重仍<5%——海看、天威等均已提示"对当期业绩影响不大"
⚠️ 平台取消保底:2026年2月底红果取消中腰部真人短剧承制商保底合作
⚠️ 价格战惨烈:市场出现数十元一分钟的极端承制报价
⚠️ 概念股鱼龙混杂:电广传媒、龙版传媒、粤传媒等广电归类股,多数无合同实锤
⚠️ 红果已盈利并收缩激励——平台从"花钱扩张"转向"算ROI",承制方账期压力加大
PART 07
七、结论:这波红利怎么吃
进攻配置(看出海流水+IP复利)
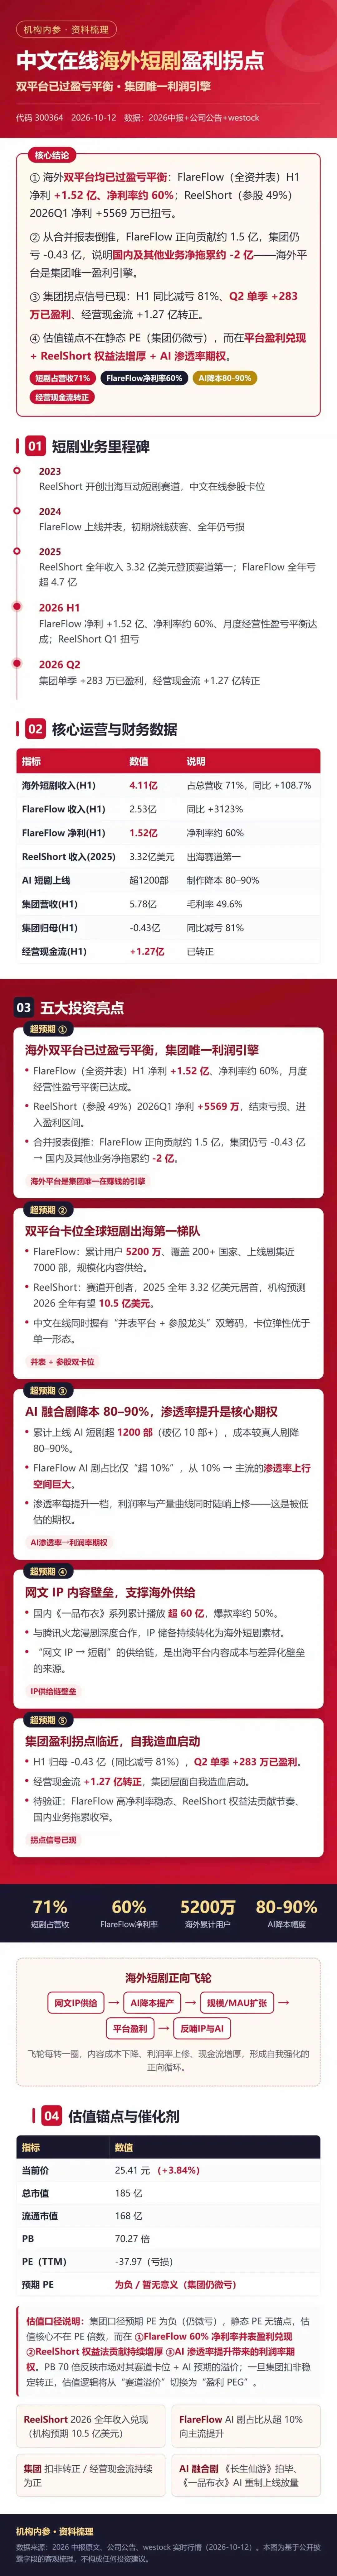
🥇 中文在线 — IP库+ReelShort双龙头
🥈 昆仑万维 — 模型到收银全闭环
🥉 掌阅科技 — IP+股权+自有平台三位一体
预期差配置(低估值+合规红利期权)
🔑 海看股份 — 广电牌照+大屏二次变现,2026监管后身位抬升
🔑 天威视讯 — 河马剧场收银分账方
稳健配置(等AI长剧排播数据)
🛡 芒果超媒 — 自有流量不求人
卖水配置(吃行业β,弹性大防守差)
💧 万兴科技、易点天下、三维通信
避坑清单
🚫 只挂"AI短剧"概念、无IP/无牌照/无平台分账合同的广电归类股 🚫 纯投流代理(客户亏损会拖坏账) 🚫 单部剧押注型小市值标的
PART 08
八、跟踪清单(贴在电脑上)
☐ 红果/抖音原生漫剧榜是否有目标公司厂牌剧持续上榜 ☐ 单部AI漫剧分账是否破千万级 ☐ 半年报是否单列"微短剧/AI短剧收入"且同比翻倍 ☐ 出海平台(ReelShort/DramaBox/DramaWave/ShortMax)月度流水 ☐ 万播分账价格是否止跌 ☐ 投流ROI能否回到1.10以上 ☐ 广电系短剧APP过审数量占比是否提升 ☐ 青岛/横店/藏马山基地服务剧组数 ☐ 平台保底政策是否恢复 ☐ 行业爆款率能否从0.48%回升
一句话总结
AI短剧不是"下沉市场的快消品",而是注意力终局。2026年400亿、+138%,2027年大概率继续翻倍。但记住——这波红利里,赚大钱的是"有IP、有流量、有过审权"的公司,不是"会做AI视频"的公司。
⚠️ 本文数据来自QuestMobile、DataEye、中国网络视听协会、央视财经、新华网财经等公开报告,仅为行业科普,不构成任何投资建议。短剧板块波动剧烈,入市需谨慎。
📌 往期推荐 《AI短剧制作最关键环节是什么?成本占比多少?》 《海看股份:广电合规卡位型AI短剧期权》 《中国短剧平台全景图:谁在分400亿蛋糕?》 💬 留言互动:你最看好哪家公司吃到AI短剧红利?评论区聊聊。

