AI短剧:AI产业硬核落地赛道!
- 2026-11-14 15:55:20
近两年AI赛道概念轮番炒作,大模型、AI Agent、数字人、AI绘图等赛道热闹非凡,但绝大多数领域始终停留在技术试点、烧钱投入、无实质盈利的阶段,难以落地变现。
而在众多AI细分分支中,AI短剧是目前极少数完成商业模式闭环、实现规模化营收、持续兑现利润、具备迭代增长能力的硬核落地赛道。不同于纯题材炒作的AI概念,AI短剧真正做到了:AI技术赋能生产、大幅降低制作成本、海内外市场需求爆发、上市公司财报真实落地。尤其是进入下半年行业旺季,叠加政策落地出清乱象、消费数据持续回暖,整条产业链即将迎来三季度、四季度业绩集中验证窗口。
今天我们完整梳理AI短剧的产业逻辑、行业政策、消费市场数据、完整上下游产业链,以及所有具备真实业绩支撑的核心标的,清晰拆解后续可落地的行情机会。
一、核心产业逻辑:为什么AI短剧是AI最优落地场景?
传统文娱行业长期存在痛点:制作周期长、人力成本高、爆款概率低、投产比不可控。一部普通真人短剧,拍摄、剪辑、后期、配音全套流程下来,需要数周甚至数月,单部制作成本数十万至上百万,中小团队试错成本极高。
AI的介入,彻底重构了短剧全产业链:
1. 生产端极致降本增效:AI自动生成剧本、AI数字人出镜、AI配音、AI智能剪辑、多语种AI翻译成片,将短剧制作周期压缩至1-3天,整体制作成本降低50%以上,实现工业化批量产出;
2. 需求端双向爆发:国内依托广告流量变现,海外依托用户付费变现,双市场驱动,不存在单一渠道依赖;
3. 商业模式完全闭环:从内容生产、流量投放、用户付费、广告分账到IP二次开发,全链路盈利,是当前AI行业为数不多有流水、有现金流、有净利润的实体赛道;
4. 可复制可规模化:摆脱真人演员、场地、档期限制,产能可以无限扩张,完美契合短视频时代用户碎片化娱乐需求。
简单来说:其他AI赛道还在寻找稳定盈利方式,AI短剧已经稳定赚钱,且利润还在持续提升。
二、行业现状:消费端硬数据+市场规模,验证高增长确定性
1、用户消费数据(重点新增)
全网微短剧去重用户规模已经达到8.51亿,网民渗透率很高,已经成为国民级碎片化娱乐方式 。
用户时长:头部免费短剧平台,用户人均单日观看时长达到125分钟,5个月时长增速21.4%,远超传统长视频平台的用户停留时间,用户粘性极强;
用户结构:免费短剧男女用户基本持平,男性占比51%、女性49%,打破过去短剧只有女性受众的固有印象;AI漫剧赛道男性用户占比更是突破90%,打开全新用户增量空间;
付费转化:海外AI短剧付费转化率已经接近真人短剧,海外平台数据显示AI短剧付费转化率23.6%,真人短剧23.9%,AI成片商业化能力基本追平真人内容,AI降本优势直接兑现利润端改善;
消费习惯:65%短剧用户入坑时长不足一年,属于新增长用户群体,新用户进来后很快形成高频观看习惯,82%新用户保持每日打开,用户增长红利仍在释放。
2、芒果TV(芒果超媒)短剧板块专项数据
芒果TV大芒计划是长视频平台短剧业务标杆,2026上半年累计上线微短剧2647部,同比大增124.51%,短剧频道日均DAU同比增长104%,用户流量翻倍增长 。
爆款作品:自制短剧《在你眉梢种红豆》刷新平台近两年短剧播放量、会员收入、人均观看时长三项纪录;还有《着迷》36小时分账破百万,最终分账突破700万;《橘祥如意》《胭脂泪》等四部作品进入千万分账俱乐部,平台目标冲击单部2000万分账作品 ;
AI布局:自研AIGC平台芒果灵创,上线AI剧场,落地多部AI短剧、AI漫剧;同时推出AIGC微短剧创作者生态计划,开放AI工具、IP素材、流量扶持,批量孵化AI短剧项目;另外《后西游记》是国内首部上星播出的全AI生成剧集,AI技术已经在芒果内容体系内规模化落地;
业务定位:短剧已经成为芒果拉动用户时长、会员拉新、广告变现的重要增长引擎,采用“长综艺/长剧IP衍生短剧”模式,《女子推理社》《乘风》衍生短剧热度持续登顶猫眼榜单,长内容反哺短剧、短剧留存用户,形成业务闭环。
客观说明:虽然短剧流量与播放量爆发,但目前短剧板块在芒果整体营收占比仍然偏低,业务属于增量第二曲线,短期对整体利润贡献有限,业绩兑现更多看中长期。
3、市场规模与季节性特征
国内微短剧整体市场持续扩容,2026年AI短剧市场规模有望突破400亿元。海外短剧市场是核心增量蓝海,北美、东南亚、中东付费意愿极强,单部出海爆款短剧海外流水可达数千万美元。
行业具备明确的下半年旺季属性,Q3、Q4流量、用户活跃度、付费意愿显著高于上半年,节假日进一步拉动观看时长,四季度是行业业绩峰值,也是上市公司业绩验证的关键窗口。
三、行业政策:利空彻底出尽,头部企业迎来红利
此前市场对短剧行业最大的担忧,来自内容监管不确定性,行业野蛮生长阶段,擦边、低俗内容泛滥,市场始终存在“一刀切”整治的担忧。
随着行业规范化政策落地,行业最大风险已经解除:
1. 官方《微短剧发展管理办法》9月1日正式落地实施,明确AI短剧必须标注AI生成标识,划定内容审核标准,明确行业红线;
2. 出台AI肖像、声音知识产权保护细则,解决AI短剧版权侵权的核心法律隐患;
3. 监管重点整治无资质小作坊、低俗擦边内容,彻底出清低端产能。
政策核心利好解读:
短期淘汰无IP、无技术、无资质的中小杂牌团队,行业集中度快速提升;长期消除行业政策性风险,头部合规上市公司,凭借IP储备、AI技术、合规资质,持续抢占中小团队退出的市场份额,进入高质量稳定增长阶段。
四、全产业链拆解:上游、中游、下游完整链路
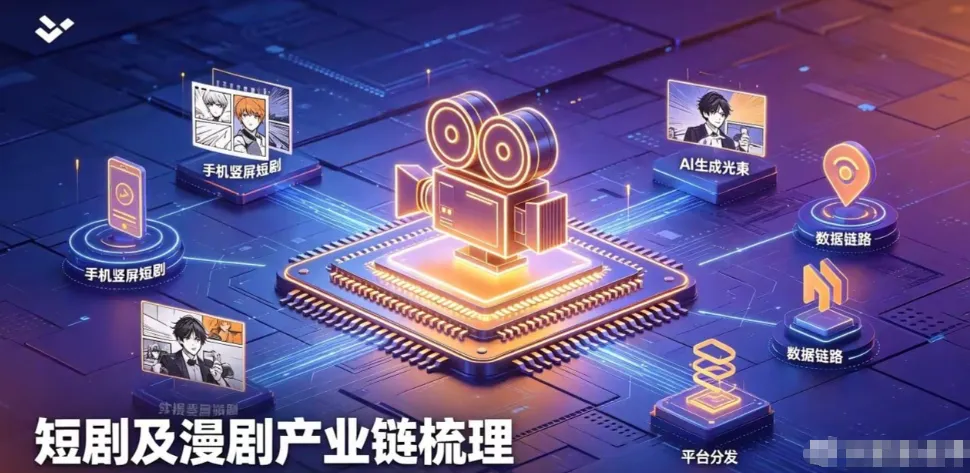
AI短剧产业链分工清晰,上游提供IP素材、AI技术工具;中游负责内容出品、承制拍摄;下游负责平台发行、流量投放、海内外变现,每个环节均有业绩落地标的,区分真实业绩兑现标的和纯题材概念。
上游:IP版权方 + AI工具服务商(内容源头、生产工具)
1. IP版权供给:网文、影视IP库,给短剧提供剧本改编素材。
掌阅科技(603533):海量网文IP储备,直接供给短剧剧本,AIGC快速完成小说到短剧剧本转化,IP成本优势明显;Q3/Q4看点:IP改编短剧上线数量、分账收入、AI降本带来毛利率提升。
捷成股份(300182):海量影视版权库,版权二次开发,把存量影视素材切片、改编成短剧,和快手红果短剧深度合作,已有多部短剧上线。
2. AI生产工具服务商:提供AI视频生成、数字人、配音、翻译、剪辑工具,B端卖给短剧制作公司。
天威视讯(002238):自研AI视频、数字人技术,承接AI短剧成片业务,B端项目落地,业务逐步贡献营收。
中游:短剧出品、内容制作方(内容生产,国内分账)
欢瑞世纪(000892):自有影视IP,布局AI互动短剧、互动影游,成熟影视制作团队,AI短剧项目持续推进。
芒果超媒(300413):大芒计划,长视频平台短剧自制+分账,芒果灵创AIGC平台批量生产AI短剧,流量增长亮眼,前面有详细数据。
下游:海内外短剧平台、发行变现(业绩兑现最强的环节,优先重点跟踪Q3/Q4财报)
1. 海外付费平台(IAP付费,现金流最好,业绩弹性最大)
昆仑万维(300418):海外AI短剧平台FreeReels,A股短剧赛道收入体量最大标的,2026上半年短剧收入15.35亿元,同比+163.28%;Sky Production工业化AI生产体系,AI剧集占比持续提升,下半年海外流量旺季。Q3/Q4重点跟踪:海外付费ARPU、营销费用率、经营性现金流。风险:海外投流成本高,侵蚀利润。
中文在线(300364):FlareFlow海外短剧平台,覆盖全球200多个国家;2026上半年短剧业务营收4.11亿,同比+108.72%,毛利率48.62%,Q2实现月度盈亏平衡;自有网文IP,AI完成剧本改编、多语种翻译成片。Q3/Q4看点:海外新市场拓展、AI剧集占比持续提升。
2. 国内广告变现平台(IAA免费短剧,广告分账)
国内以红果短剧、快手短剧为主,对应上市公司合作方,依靠广告变现,用户基数极大。
五、三季报、四季报,重点跟踪4大验证指标(判断业务真假,避开纯概念)
不要只看公司宣传,财报硬数据才是验证AI短剧的核心标尺:
1. 短剧单独板块营收:不能只看总营收增长,需要拆分短剧业务收入同比、环比增速;
2. 毛利率水平:AI短剧核心价值就是降本,毛利率持续上行,代表AI工业化落地;收入大涨、毛利率持续下滑,基本是高额投流烧钱;
3. 经营性现金流:海外短剧是预付费模式,现金流质量好;收入增长但现金流持续为负,警惕营销费用过高;
4. AI剧集占比:AI成片占总上线剧集比例,决定长期成本下行空间,是赛道成长核心指标。
季节性提示:海外短剧下半年流量、付费普遍强于上半年,Q4是传统旺季,业绩弹性往往大于三季度。如果三季报业绩兑现,四季度有望继续超预期;如果三季报收入不及预期、营销费用高企,就要下调预期。
六、赛道逻辑总结与辩证思考
看多逻辑
1. AI短剧是AIGC为数不多商业化闭环跑通赛道,有真实用户付费、广告收入,不是空中楼阁;
2. AI重构生产端,大幅降低制作成本,产能可以快速放大,具备规模化商业价值;
3. 监管落地,行业出清,利好头部合规、有IP、有出海能力企业;
4. 传媒板块机构持仓处于低位,一旦三季报业绩兑现,存在基本面驱动估值修复空间。
核心风险(不可忽视)
1. 爆款不确定性:短剧内容高度依赖爆款,单部剧集热度波动极大;
2. 营销投放费用高:海外短剧买量投流成本持续走高,容易出现“营收增长、利润不增长”;
3. 海外政策风险:海外各国对于付费短剧、AI生成内容监管存在不确定性;
4. 行业竞争加剧:大量玩家涌入,长期会压缩分账与付费空间。
赛道定位:AI短剧不是普涨大主线,是结构性基本面机会。选股核心原则:优先选择业务收入已经落地、现金流健康、IP储备充足的出海龙头;规避只发公告、无营收贡献的纯概念股。短期看三季报业绩验证,中期看AI生产占比提升、毛利率持续改善。
免责声明:本文仅为产业研究分析,不构成任何投资建议。股市有风险,投资需谨慎。AI短剧行业内容波动、海外政策、行业竞争均会影响上市公司业绩,所有标的业绩兑现存在不确定性,请独立审慎判断。

