AI短剧:成本降了90%,九成公司却在亏损——技术红利被谁赚走了?
- 2026-11-16 10:36:47
行业拆解2026年10月14日 周三
AI短剧:成本降了90%,九成公司却在亏损——技术红利被谁赚走了?
7亿人真的在看,98.7%的项目真的不回本。这两件事同时为真,而且并不矛盾——AI降低的是"做出来"的成本,抬高的是"被看见"的成本。
2026年上半年的AI短剧数据,有一种让人不适的分裂感。
一面是产能奇迹:平均每天有超过1500部AI新剧涌入市场,相当于每分钟就有一部新剧上线;前8个月全国上线微短剧43万部,是2025年全年的13倍,其中超过九成用到了AI。
另一面是残酷的回报:以5000万播放量为盈亏平衡线,达标率仅1.3%,无法回本的比例高达98.7%;平均77部AI漫剧中,只有1部能盈利。
很多人看到这里会得出两个相反的结论:要么"这是泡沫,该跑了",要么"门槛这么低,赶紧进"。
我认为两个结论都错了。真正的答案藏在一个更冷静的问题里:制作成本降下来的那90%,到底被谁接走了?
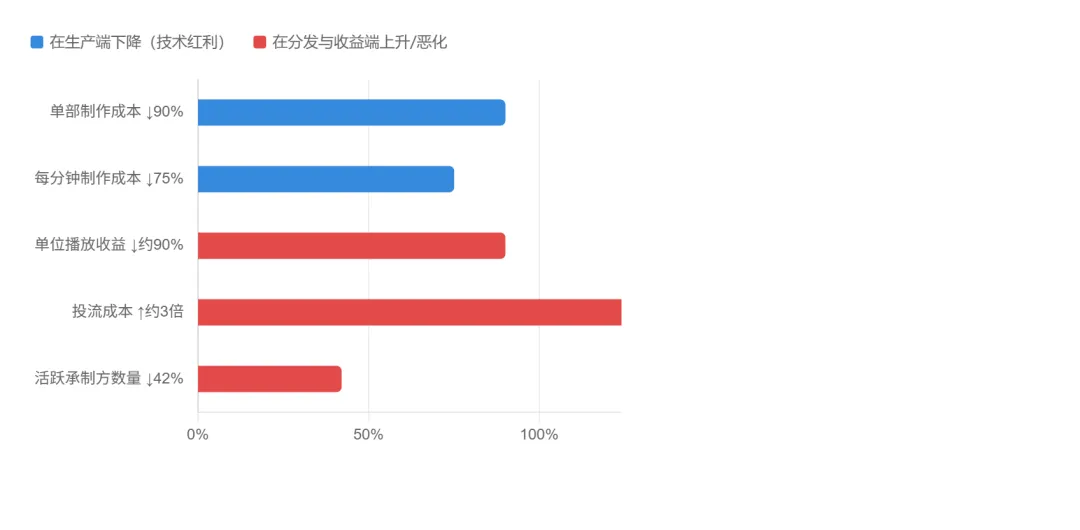
《AI短剧成本图》
一、事实层:AI短剧到底长成了什么样子
1.1 供需两端都在狂奔
| 8.51亿 | ||
| 43万部 | ||
把这些数字放在一起,结论很清晰:AI短剧不是伪需求,它是一个已经被真实需求撑起来的产业。8.51亿微短剧用户、1.68亿日活的短剧App、一家上线仅三年的App日活超过四大长视频平台之和——注意力迁移是真实发生的。
甚至有一个被忽略的侧面可以佐证这件事的分量:据中文在线的一份投资者关系记录,在国内Token消耗结构中,AI短剧与视频生成占55%,电商营销占24%,软件开发仅占15%。而美国的主流大模型使用场景集中在编程与企业活动。这是两条完全不同的AI应用路径——中国的AI算力,很大一部分正在变成内容。
1.2 但真正的数字藏在成功率里
产能数据是奇迹,回报数据是灾难。以下数据同样来自公开报道与DataEye口径:
| 约0.47% | |
| 98.7% | |
一个典型样本值得记录:有从业者团队曾靠3部"霸总剧"赚了200多万元,但2026年上线的5部AI短剧全部亏损——投流成本涨了3倍,转化率却跌了一半。
二、结构层:为什么"需求爆发"和"普遍亏损"能同时成立
2.1 先把价值链拆开:钱是怎么流的
AI短剧的产业链,可以拆成三段参与者与两道闸门:
| 上游·IP与剧本 | ||
| 中游·工具与算力 | ||
| 下游·平台与分发 | ||
| 闸门一·投流买量 | ||
| 闸门二·合规审查 |
这张表解释了一切:制作环节的议价能力最低,而它恰恰是AI降本最彻底的环节。
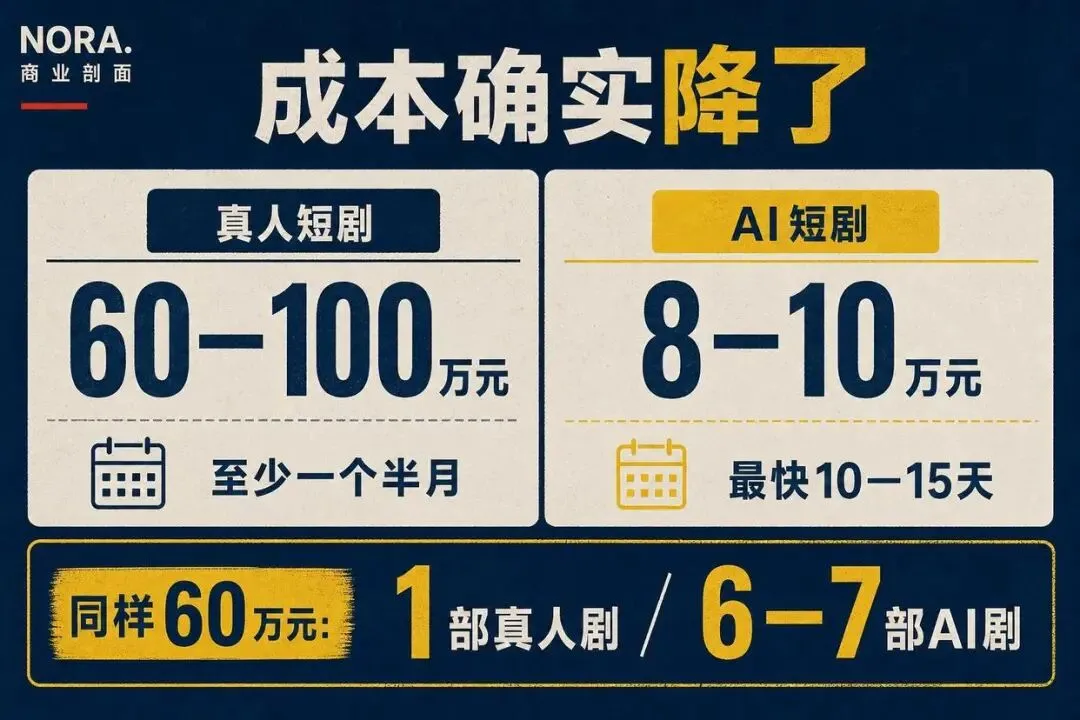
AI把"拍出来"的成本从每分钟2000元压到500元,但一部剧能不能赚钱,取决于它能不能被算法推给足够多的人——而入口掌握在平台手里。技术红利先落在了掌握分发的一侧。
2.2 降下来的成本,和涨上去的成本
| 8万—10万元 | ||
| 500元/分钟 | ||
| 占成本约50%,涨约3倍 | ||
| 5—10元/万播 | ||
| 备案+许可+标识,前置刚性化 | ||
| 取消中小承制项目保底 |
一句话概括这张表:AI把生产成本降了80%—90%,但流量成本和合规成本把省下来的钱又拿走了。更麻烦的是,收益端同时在下滑——万播收益跌了近90%。支出端刚性、收入端弹性,这就是亏损面的来源。
2.3 三道新闸门,正在重塑行业门槛
第一道:分发闸门。供给暴增10倍,用户每天的时间没有增加。结果是单个作品的注意力份额被稀释,获客单价上升。门槛降低的直接后果,是"被看见"变贵了。
第二道:合规闸门。2026年9月1日,《微短剧发展管理办法》(国家广播电视总局令第16号)正式施行——我国首部针对微短剧的专项部门规章,共54条。它带来三个硬性变化:
① 按投资额度与题材分一类、二类、三类管理,分类实行备案公示与发行许可;未取得许可与编号不得播出;② 使用AI生成、制作的微短剧,须在每集明显位置添加提示标识;③ 播出单位须定期审核评估算法机制,不得使用诱导用户沉迷、过度消费的算法模型。
同期还启用了统一的"苔花"标识体系,AI微短剧拥有专属标识。9月4日总局网络视听司进一步明确"凡播必审"。效果立竿见影:一批此前"能过审、能跑量"的AI历史漫剧被批量下架,同期全网下架违规微短剧6.8万部,其中九成以上是AI剧。
一个标志性案例是《菩提临世》:这部改编自古典名著的AI仿真人短剧,上线48小时播放破3亿、累计突破8亿,热度一度反超同期真人剧——但上线不到一个月,就因内容合规问题从主要平台全平台下架。
这个案例说明了AI短剧最独特的一重风险:AI能生成画面,却没法承担违规的后果。播放量可以瞬间做到8亿,商誉也可以瞬间归零。
第三道:信任闸门。当观众刷到的是"撞脸"的角色、相似的妆容、同质化的玄幻修仙与逆袭复仇模板时,审美疲劳会以快于行业迭代的速度积累。有行业媒体给出了一个尖锐的判断:真正的危机不是观众不喜欢AI短剧,而是观众正在逐渐丧失对这类内容的信任。
三、判断层:三个独立判断
判断一:AI没有降低这个行业的成本,它把成本从生产端转移到了分发端
这是本文最核心的判断。
"制作成本降了90%"是事实,但它容易被误读成"这个生意变便宜了"。真实的账是这样:一部剧的总成本里,制作只是一部分,投流与分发已经占到约50%,而它的单价在涨——涨约3倍,收益端同时跌近90%。
所以更准确的说法是:AI降低的是"做出来"的成本,抬高的是"被看见"的成本。而后者由市场供需决定,不受技术进步的控制——恰恰相反,正因为所有人都能低成本生产,供给暴增,注意力才变得更贵。
这也解释了为什么"越努力生产越亏钱"会成为普遍感受:在这个结构里,单纯提升产能,本质上是在抬高自己的获客成本。行业里有一句话把这层逻辑说得很直白——当所有人都在用同样的工具、套用同样的模板、押注同样的算法时,这场比赛已经从比谁更聪明,变成了比谁亏得更久。
判断二:98.7%不回本不是行业病态,而是这门生意的默认运行方式
这条判断可能不太讨喜,但我认为它比"泡沫论"更接近真相。
对比一下两种内容生意的试错结构:
· 长剧:2—3年周期、上百人团队、上亿元投入,中途叫停的成本比拍完更高。这意味着它只能押一次,因此必须极度谨慎,而成功率决定了生死。· AI短剧:3—5人核心团队、几天到两周、几万元成本。这意味着它可以押77次。
用一个"押一次"的项目的成功率标准,去衡量一个"押77次"的品类,判断必然失真。低成功率本身,是高试错容忍度生意的正常特征——就像早期风险投资,大部分项目失败是设计好的前提,不是意外。
所以真正的问题不是"成功率为什么这么低",而是另外两个更实用的问题:
第一,单次试错的性价比够不够高?如果一部剧成本5000元、能上线、能拿到基础分账,那77部里跑出1部的模型依然成立;但如果投流成本涨了3倍、万播收益跌了90%,这个概率游戏就已经不划算了。这不是成功率问题,是单注成本与赔付倍数的问题。
第二,能不能把一次成功复制成一百次?这才是分水岭。行业里跑出来的系列化爆款,共同点是可以复用同一套世界观与人设,持续分季产出——比如有作品从第一季上线到第九季开播不到四个月,前八季累计播放超过60亿。支撑这种产出的不是运气,而是IP储备与工业化管线。这也解释了为什么"IP正在成为过滤炮灰内容的重要条件"。
判断三:政策正在把"低质产能"从资产变成负债,行业竞争要素正在被重新定义
很多人把监管理解为利空。我认为短期是,中长期恰好相反。
在《办法》施行之前,"产能"是一种资产——你能更快推出更多剧,就有更大概率撞上流量池。但在分类备案、发行许可、AI标识、凡播必审的框架下,每一部剧都从"可选项"变成了"有合规责任的产品"。低质产能的边际收益迅速下降,而边际成本上升。
结果就是行业竞争要素的迁移:
| 核心壁垒 | ||
| 准入门槛 | ||
| 生死线 | ||
| 差异化来源 |
值得注意的是,《办法》第八条明确"支持外向型微短剧创作生产和传播",支持优秀微短剧境内外同步播出——监管在压缩低质内卷空间的同时,明确给"优质内容+出海"留了通道。
所以从产业演进角度看,这轮出清不是坏事。承制方从1216家降到698家,未来还会继续减少——这是产能出清的正常过程。行业真正需要回答的问题,从来不是"AI会不会淘汰创作者",而是"当能被模板化的部分被AI接过去之后,你还剩下什么"。
四、行动层:投资与参与建议
下面分两类角色给出建议。所有内容仅为基于公开信息的分析,不构成任何投资建议。
A. 如果你在考虑投资
先建立一个判断框架:这个行业的变现确定性看IP与工具,弹性看平台与出品方。这四个位置的生意逻辑完全不同,不能混为一谈。
P0 · 先分清你投的是哪一段(立即)
· IP与版权方:确定性相对最高。IP是可复用的资产,系列化能摊薄单部失败的风险。观察指标是"IP授权与联合开发的落地数量",而非剧集产量。· 工具与算力方:最接近"卖铲子"的位置。当行业里只有一两把铲子时,无论谁赚钱,铲子都要付钱。但需警惕工具同质化后的价格战。· 平台与渠道:掌握分发,理论上捕获了最大份额的技术红利(如部分平台单月流水量级已达数千万美元)。核心风险是持续高企的买量与内容成本。· 内容出品方:弹性最大,风险也最大。需要用"爆款率+IP复用能力"两项指标筛选,而不是用"产能"。
P1 · 用对指标,别用用户数(本月)
这个赛道最容易犯的错误,是用"用户规模"和"产量增长"做投资依据——这两项在本轮周期里都是剧烈膨胀的,不具区分度。真正有区分度的指标是:· 单下载收入/单用户付费深度(出海侧同一量级下载的回报可以相差近5倍)· 买量费用率的变化方向(头部平台费用率从约55%降至44%区间,每降1个点释放的利润量级约千万美元)· 非付费变现占比(广告收入占比提升,是"从烧钱换规模"跨入"规模生利润"的关键信号)行业普遍认为,2026年四季度到2027年上半年是密集验证期,建议以这一窗口跟踪长内容备案情况与市场反响,再决定仓位。
P2 · 明确列出你要承受的风险(本季度)
① 监管风险:分类备案与发行许可提高了上线门槛,且内容处置具有追溯性(8亿播放量级的作品也可能因合规问题下架);② 付费率与广告变现不及预期:广告占比提升是重要假设,尚未充分验证;③ 竞争加剧:大型平台在AI影视方向的规划投入量级已达到极高规模,中小参与者的空间会被压缩;④ 版权的边界不清:AI生成内容的版权归属、使用真实人物形象的边界,目前仍缺乏清晰共识,存在诉讼与下架风险;⑤ 内容接受度风险:真人剧仍占据全网播放流量的九成以上,AI内容的信任基础尚不稳固。
B. 如果你在考虑下场参与
P0 · 不要选"AI批量生成+低价走量"这条路(立即)
这条路已经堵死了:万播收益跌近90%,投流成本涨约3倍,平台取消中小承制项目保底,98.7%的作品不回本。当你的核心能力是"更快更便宜地生产",你就在一个成本必然被压到零的赛道上竞争。更现实的选择是先做一件小事:算清自己的"单注模型"——一部剧的总投入(含投流)、历史上限收益、需要多大概率跑出来才能保本。算不出来,就不要开工。
P1 · 把"一次性作品"改造成"可复用的IP资产"(本月)
行业里跑出来的系列化爆款的共同点,是世界观可延展、人设可稳定复现、能持续分季产出——支撑产出的是IP而非产能。具体做法:不要每次从零选题,而是先设计一个能支撑至少3—5季的世界观框架,第一季验证用户偏好,后续季度复用已沉淀的人设与美术资产。让每一次生产都为下一次积累资产,而不是每次归零。
P2 · 出海要当"本土化工程",不是"翻译工程";合规要当产品能力,不是负担(本季度)
出海部分:海外市场确实在放量(除中国外市场收入预计从约27亿美元增至约36亿美元,2031年有望达约95亿美元),但已进入本土化深水区。本土原创剧的播放量是译制剧的3—5倍,但回本所需ROI门槛约1.5—2.0,远高于译制剧的0.5—0.8。AI能把翻译从2—3天压缩到几分钟,却压缩不掉剧本本地重写8—12稿的文化适配成本。所谓"一键出海"是幻觉。合规部分:分类管理制度对不同体量主体都留出了空间,二类、三类有各自路径。把备案、AI标识、版权与肖像审查前置成标准流程,成本远低于下架重来。在出清期,合规能力本身就是一种竞争壁垒。
写在最后
AI短剧这个行业,最容易被误读的地方在于:它同时存在着"真实的巨大需求"与"真实的普遍亏损",而这两件事并不矛盾。
8.51亿人看微短剧是真的,1.68亿日活是真的,43万部产量是真的;98.7%不回本也是真的,九成公司亏损也是真的。
把两组数字连起来的,是一条很朴素的商业规律:当生产变得极度便宜时,利润就会向另一端——分发与IP——迁移。技术从来不会自动把红利分给技术使用者。
所以这个赛道的胜负手,不在于谁更早用上更强的新模型,而在于三件慢功夫:IP能不能复用、合规能不能前置、分发效率能不能持续优化。
至于"AI会不会取代创作者"——历史已经给出过三次答案。照相术普及后,画家没有消失,反而催生了印象派;有声电影淘汰了默片,表演艺术反而更上一层楼。每一次技术浪潮真正淘汰的,都是那些只会重复自己的创作者。
AI把能被计算、被复制、被模板化的部分接了过去,恰恰把那些算不出来的部分,衬得更加珍贵。工具决定下限,创意决定上限。
一张图看懂本文
① 需求真、亏损也真:微短剧用户8.51亿、AI短剧全年规模有望400亿,但98.7%作品不回本、平均77部1部盈利② 核心结构判断:AI降低的是"做出来"的成本,抬高的是"被看见"的成本——技术红利先落在掌握分发的一侧③ 98.7%不回本不是病态,而是"高试错容忍度"生意的默认特征;真问题是单注成本与能否复制成功④ 9月1日《微短剧发展管理办法》施行:低质产能从资产变负债,竞争要素迁移为IP储备+合规能力+分发效率⑤ 投资看"IP与工具"的确定性、"平台与出品方"的弹性,用单用户付费深度而非用户数做判断;参与则先算清单注模型,再考虑做可复用的IP资产
数据与信息来源:① 国家广播电视总局2026年9月17日发布会披露的微短剧上线与AI应用比例数据;② 《微短剧发展管理办法》(国家广播电视总局令第16号,2026年7月30日公布、9月1日施行);③ DataEye关于AI短剧市场规模、上新量、破亿率与爆款率的数据;④ CIC灼识关于单部制作成本的统计;⑤ MPA(Media Partners Asia)及机构调研关于海外短剧市场规模、ReelShort与DramaBox等平台收入的数据;⑥《中国微短剧发展报告(2026)》(2026年10月11日发布);⑦ 公开媒体报道的行业从业者案例与平台政策变化;⑧ 券商研报关于AI影视产业链环节与风险提示的框架。口径说明:上述数据来自不同数据机构、不同统计周期与统计口径,仅可作量级参照,不可直接加总或横向比较。部分内容为媒体转述,具体数值请以原始信源与官方发布为准。文中涉及的具体企业案例仅作公开事实陈述,不构成对其经营状况的评价。免责声明:本文基于公开信息进行行业分析与商业逻辑拆解,不构成任何投资建议、不构成证券买卖或经营决策依据。文中提及的任何行业环节与企业均不构成推荐。投资与经营决策涉及风险,请结合自身合规与风控要求独立判断。文中"判断层"为作者基于公开信息的独立分析,不代表任何机构立场。

