一部AI短剧的钱,都付给了谁
- 2026-11-17 15:58:38
涨停板定价的是生产方式,账本结算的是生产关系。
10月14日,创业板指收出年内收盘新低的那天,传媒板块又一次掀起了涨停潮——新华文轩走出13天9板,百洋股份、新经典、慈文传媒排成一排四连板,富春股份回封20cm。资金在给"AI应用"定价,给"成本砍掉一个数量级的内容产能"定价——《钱往低处流》记过这本账。
定价归定价,结算归结算。这篇文章不谈行情,只谈账本:把一部AI短剧从出生到结算的每一笔钱摊开——它花掉多少、付给了谁、谁在稳定收钱、谁在九成亏损里赌下一个爆款。
背景数字先摆在这里:每天约有1300部AI短剧上线;爆款率0.47%;九成公司亏损;用户超过6亿;机构测算2026年国内微短剧大盘逼近800亿元,其中AI剧漫剧前5个月做了220亿元。
本文要点
出生:AI漫剧精良档报价约1000–1500元/集,一部100集约10–15万元;对照真人付费精品短剧平均约150万元/部——制作成本降了一个数量级,从成本表的主角降为配角; 上架:变现分两条路——传统IAP付费模式下制片方约分5%;IAA(免费+广告)已占短剧变现的71%,红果的保底+分成成为主流:独家播出分成最高70%,部均保底20–50万元; 最大的一笔:投流费占充值流水的70%–90%,一个充值过亿的爆款要投6000万–8000万;投流份额巨量引擎一家占73%——最大收款方、最大渠道方、最热免费短剧平台,是同一个体系; 第二口井:视频模型是链条上另一笔稳定收入——有行业测算称Seedance单月营收破10亿元、毛利约七成;按API价格粗算,生成15秒素材一次约8元,乘以重roll、镜头与集数,就是所有制作方的"电费"; 结算:省下的制作费没有变成利润,变成了投流的弹药——这是"成本砍九成、九成公司仍在亏损"的数学;股市定价的是前者,账本结算的是后者。
01 出生:一笔降了数量级的制作费
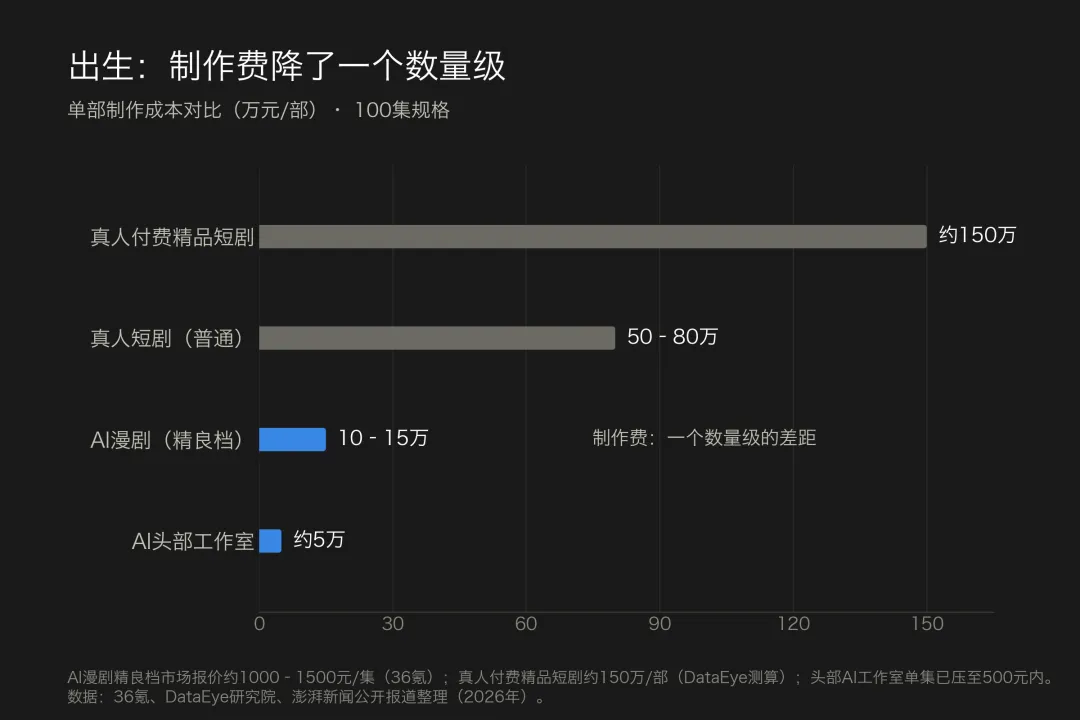
一部AI短剧的第一笔钱,付给出生。
行情价大致如此:质量精良的AI漫剧,市场报价约1000–1500元一集,一部100集,制作费10万–15万元(36氪援引的行业报价);卷得凶的头部工作室,已把单集成本压到500元以内。剧本外包单集约3000–8000元,是成本表上第二贵的行当。
对照旧世界:DataEye测算,一部真人付费精品短剧的平均制作成本约150万元;普通的真人短剧也要50万–80万元。《由〈后西游记〉的爆火展望AI长短剧市场发展潜力》记过那笔账——AI把成本砍到真人剧的几分之一;半年过去,漫剧已经卷到真人剧的十分之一上下。
这是全文最重要的一个事实:制作费从成本表的主角,降成了配角。它是股市敢给"内容产能"定价的物理基础,也是后面所有分配问题的起点——因为省下来的钱,并没有留在制作方的账上。
02 上架:渠道决定你拿哪一份
剧做出来,第二笔钱开始发生——这一笔是"分钱的方式"。
短剧变现两条路。一条叫IAP(付费):用户按集解锁、充值观看。听着直接,但界面新闻拿《闪婚老伴》算过一笔账:传统IAP模式里,制片方大约只能分到5%——用户充了100块,做剧的拿5块,其余的大头去了别处(去了哪,还是03节)。
另一条叫IAA(免费+广告):用户免费看,平台靠广告变现、与版权方分成。2026年,IAA已经占到短剧变现的71%,是绝对主导——红果就是这个模式的旗舰,日活1.68亿。配套的是保底+分成机制:独家播出的分成最高可到70%,部均保底20万–50万元;抖音集团2026年给真人短剧的保底预算超15亿元,部均保底金额较上年提升约六成;剧本保底稿酬2万–10万元,另有15%–20%的分成。
听上去像黄金时代。但分配规则由平台书写,且随时重写——有中小团队反映,"万播收益"已经从上百元跌到了个位数。规则一改,账本重写;这行里没有合同意义上的"稳定现金流",只有版本意义上的。
(注:独家分成上限与部均保底区间引自行业上岗指南类公开资料,属于单一口径,以平台最新规则为准。)
03 最大的一笔:投流
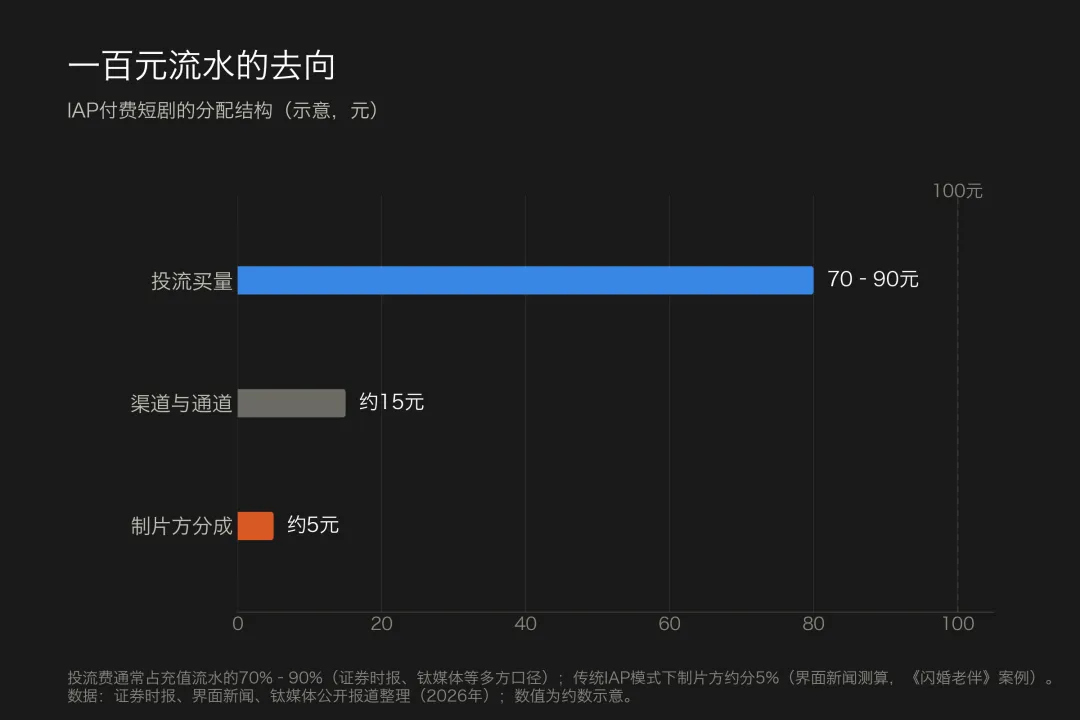
现在揭晓02节留下的悬念:制片方之外的那95块,去了哪。
最大的一站叫投流——把剧的切片素材买上信息流,换用户进来。证券时报、钛媒体等多方信源口径一致:投流费通常占充值流水的70%–90%。一个充值过亿的爆款,投流成本往往6000万–8000万元;付费模式首周ROI定生死,赌错了,制作费的每一块钱都沉进信息流里。
投流的钱再往上溯源,集中度更高:巨量引擎一家占约73%的份额,腾讯广告约17%,快手约8%。于是这条产业链上出现了一个耐人寻味的结构——最大的收款方(投流平台)、最大的渠道方(抖音)、最热的免费短剧平台(红果),属于同一个体系。内容方在九成亏损里卷爆款,平台在每一笔流水的闸口上收通行费。
把100元充值流水摆成一条线(以IAP为例的约数):约80元付给投流,约15元留在渠道与通道,约5元到制片方手里。这就是"成本砍了九成,钱还是不见了"的前半段答案:省下来的制作费,变成了买量的弹药。
04 第二口井:模型
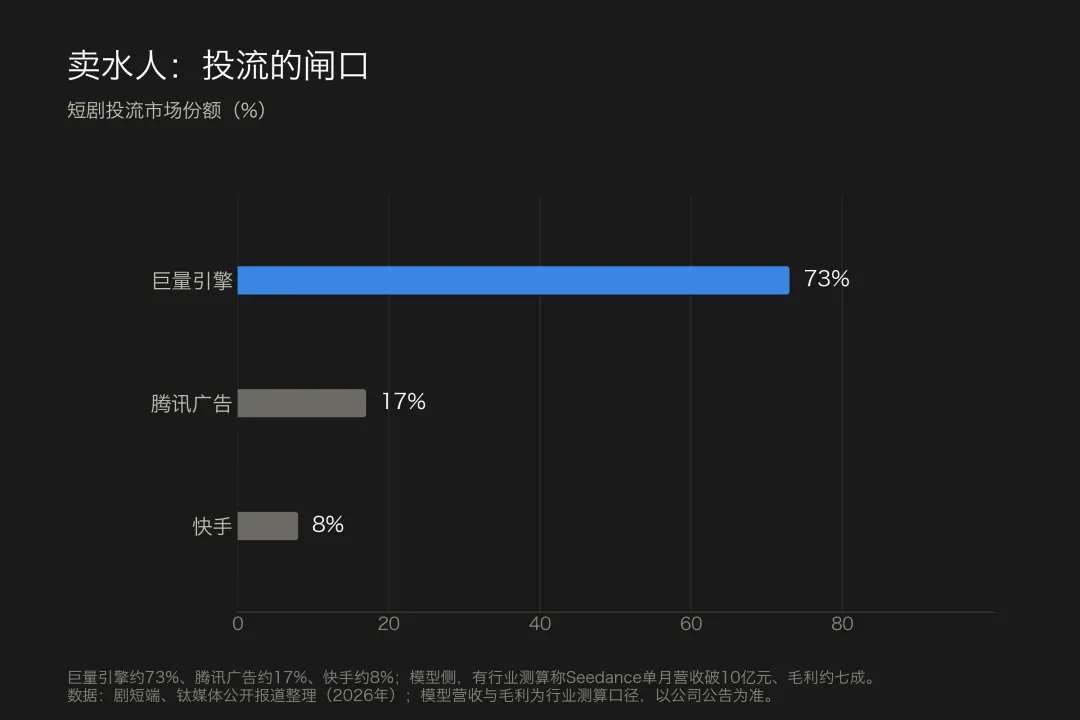
投流之外,链条上还有第二笔稳定收入:模型。
有行业测算称,Seedance(字节跳动)单月营收已破10亿元——"赚的不是AI的钱,是短剧的钱";毛利约七成。按火山引擎的API价格粗一笔账:生成15秒视频素材约消耗30万token,每百万token约28元,即一次生成约8元——乘上反复重roll的次数、一部剧的镜头数、再乘上一万部剧,就是整个行业每月付给模型的"电费"。电费率固定,用量在指数增长,这是标准的卖水生意。
买水的人也在拼命压价:昆仑万维旗下平台接入Seedance 2.5时,拿到的是官方参考价三折的接入定价。即便如此,据其中报,昆仑万维2026年上半年营收53.59亿元、同比增长43.55%,AI短剧单月流水已超6500万美元——要知道,2025年底这个数字还接近3600万美元——公司整体却仍在大额亏损,算力与研发吞掉了毛利。连卖水人自己,都还在给更上游的算力交水费。
于是这笔生意的收钱顺位清楚了:第一顺位,广告平台(73%的闸口);第二顺位,模型厂商(约七成毛利的水井);第三顺位才轮到内容——而内容内部,还要再分渠道、IP与制片。
05 结算:0.47%的数学
最后一笔钱,是分回来之后的事。
爆款确实存在:头部AI短剧的单部收入可达千万元级。但分母是每天约1300部、半年22.19万部的供给,爆款率0.47%,九成公司亏损。出海是第二张桌子:海外AI剧漫剧市场一年从1亿美元涨到6.5亿美元;而短剧出海的整体成本结构里,买量占50%、制作20%、渠道20%、运营10%——换了货币,没换顺序,最大的那一笔依然叫买量。
所以这个行业的真实结构是:技术把生产成本砍掉九成,竞争把省下的成本全部填回流量。制作端的门槛降了,分配端的门槛没降;能改变自己在链条里位置的,只有三样东西——自有渠道(平台)、自有IP(欢瑞们手里那四十多部改编权)、自有模型(字节们)。而这三样,恰好就是股市里"AI应用叙事"正在定价的三类资产。
06 回到涨停潮
现在可以把两本账对上了。
股市那本账,定价的是生产方式:制作成本降一个数量级,意味着同样的钱能试错十倍的题材,爆款率的分母可以无限铺——这是"产能弹性"的故事,《钱往低处流》里"估值锚从档期票房换成AI成本曲线",说的就是它。
账本这本账,结算的是生产关系:钱的大头流向投流与模型,内容方在0.47%里赌头部,平台随时重写分账规则。两本账不矛盾——革命是真的,学费也是真的。
给这轮定价找几个观察点:一看三季报里内容公司的收入端有没有真实放量(分账、广告、出海),二看IAA占比与分账规则的走向(万播收益是观察哨),三看爆款率分母上能不能再长出一个《后西游记》。哪天制作方分到的比例出现趋势性抬升,这轮"成本曲线"的定价,才算拿到账本的背书。
结语:通行费
一部AI短剧的钱,大致这样流走:不足一成付给出生,七成以上付给流量,剩下的小头在渠道、IP与制片之间分成——而每一道闸口上,都站着一家收通行费的公司。
新生产方式总要给旧秩序交几年学费。这条链上目前最稳的两门生意,一门叫广告,一门叫模型;最不确定的生意,才叫内容。涨停潮定价的是前者降本的故事,账本结算的是后者留守的勇气。
学费交完那天,谁还留在桌上——三季报会先给出一半答案,爆款率的分母会给出另一半。

