AI 短剧产业深度研究与受益上市公司分析 【深度干货】
- 2026-11-17 07:23:03
—— 市场规模 · 产业链利润分配 · 供需格局 · 成本与价格 · 核心环节上市公司
报告日期:2026-10-12 | 行情基准:2026-10-09 收盘 | 行业数据基准:2026 年 9 月末
结论摘要
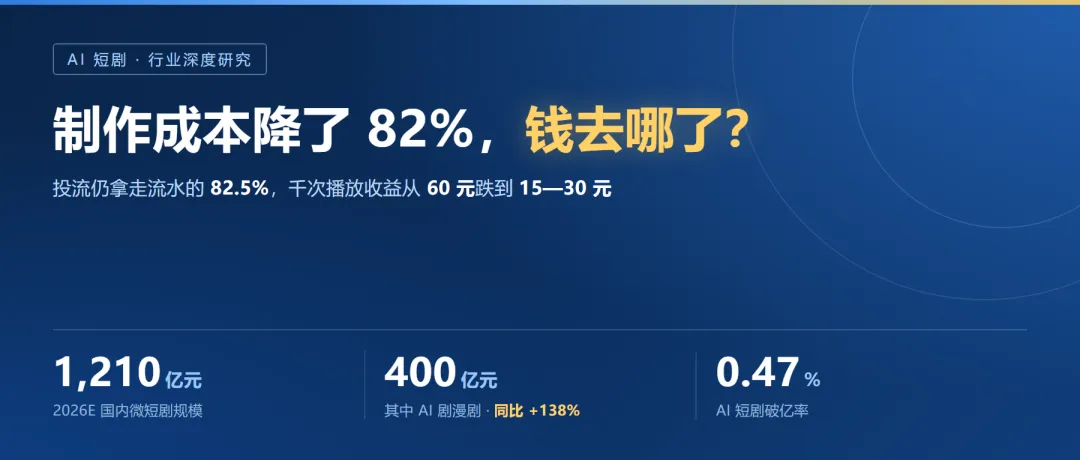
AI 短剧在 2026 年遇到的问题,不是没有需求,也不是没有供给,而是钱在产业链上的分配已经失衡。单分钟制作成本一年内从 4,000—5,000 元降至数百元至千元(降幅约 82%),而投流费用占充值流水的比重始终稳定在 82.5%;同期千次播放收益从约 60 元跌到 15—30 元。制作端省下来的每一分钱,都被流量池重新收走了。
规模仍会增长:2026 年国内微短剧市场规模预计 1,210 亿元,其中 AI 剧漫剧 400 亿元(同比 +138%),但红利集中在分发平台、投流渠道、AIGC 模型与算力三个环节。核心判断是:行业近一年内不会出现「AI 让内容方普遍赚钱」的局面,而会呈现「规模翻倍、利润集中、产能过剩」的三重分化。拐点需三个条件同时成立——平台分账系统性上调、出海本土剧占比过半后付费转化提升、模型与算力单价下行。
1,210 亿元 2026 国内微短剧规模 (含 AI 剧漫剧) | 400 亿元 2026E AI 剧漫剧规模 (同比 +138%) | 82.5 % 投流费用占充值流水 (投流成本占比) | -62.5 % 千次播放收益变化 (收益下降幅度) |
核心逻辑:三条线索 线索一:增长发生在「基础设施」层。 AI 剧漫剧 400 亿元中,AIGC 模型配套服务超 200 亿元、占约一半。最确定的收入属于卖工具、卖算力、卖流量的人。 线索二:降本红利没留在内容方。 2026H1 新增 22.19 万部 AI 短剧中播放量破亿的仅 1,055 部,行业口径爆款率(ROI>1)同为 0.47%。内容不稀缺了,流量才稀缺。线索三:兑现度与估值错配。 已规模化兑现的是昆仑万维(16.17 亿元),涨幅最大的却是数字内容收入仅 3,667 万元的华是科技。1.07 倍的投放/收入比,是这条链利润归属最直白的注释。 |
一、AI短剧分类与规模
1.1 四个必须分开的概念
市场讨论的「AI 短剧」至少有四种分类。
概念 | 定义与边界 | 统计归属 |
AI 短剧 | 剧本、画面、配音等环节实质使用 AIGC 的竖屏短剧,2026-04 起须先备案后上线 | AI 剧漫剧 |
AI 漫剧 | 以动漫风格呈现的 AI 生成短剧,当前占比最大的 AI 内容形态 | AI 剧漫剧 |
真人微短剧 | 真人实拍,分免费(IAA)与付费(IAP)两条变现路径 | 真人短剧大盘 |
译制剧 / 本土剧 | 出海的两种供给:国内成片配译,或海外本地拍摄定制 | 海外 App 内购 |
表 1 概念边界划分。AI 剧漫剧与真人微短剧常被合并统计,但增长驱动完全不同,本报告始终分列。
1.2 国内:2026 年 1,210 亿元,其中 AI 剧漫剧 400 亿元
国内微短剧规模从 2023 年 373.9 亿元增至 2025 年突破 1,000 亿元,2026 年行业测算值 1,210 亿元,其中免费微短剧约 573 亿元(同比 +8%)、AI 剧漫剧约 400 亿元(同比 +138%),倒算的其余部分(以付费真人为主)约 237 亿元。
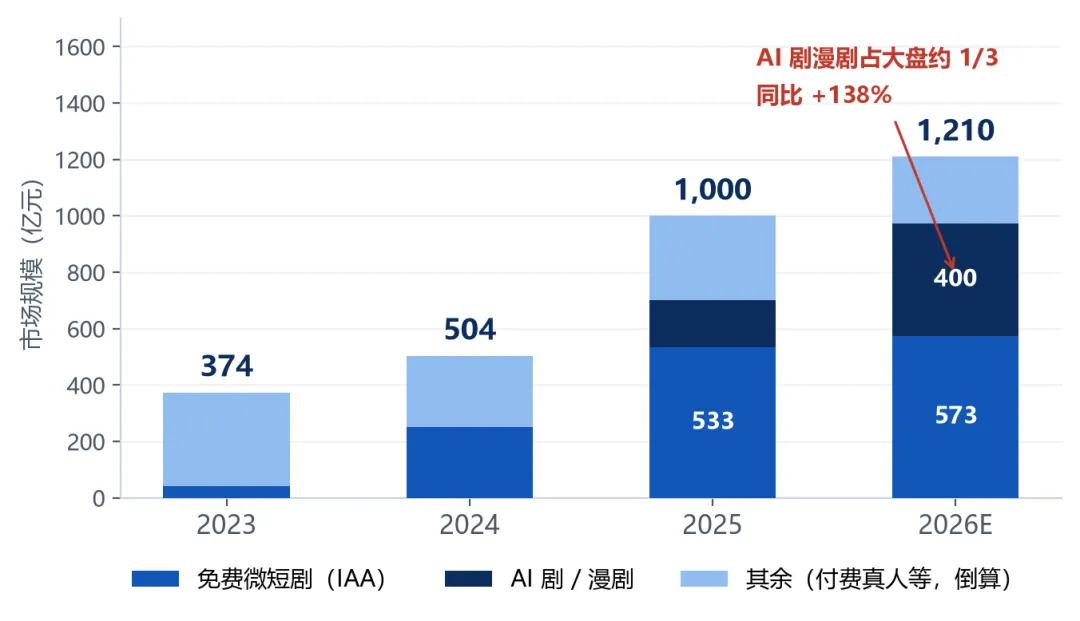
图 1 2023—2026E 国内微短剧市场规模与结构(亿元) | 数据来源:中国网络视听协会、DataEye | 口径说明:「其余」为总量减免费与 AI 后的余额,属本报告自算。
图 1 有两个结构变化:一是 AI 剧漫剧贡献了几乎全部增量——232 亿元增量对应大盘 210 亿元总增量,意味着除 AI 外的其他形态合计已在收缩;二是付费真人在被挤压,「其余」部分从 2025 年 299 亿元降至 237 亿元,与真人短剧热力值逐月走低相互印证。
1.3 海外:短剧收入微增,APP下载暴涨
海外规模本报告只采用 Sensor Tower 的短剧 App 内购(IAP)口径——唯一由第三方机构逐月监测、与平台确认收入一一对应的口径。2026Q1 全球短剧 App 内购 7.5 亿美元(同比 +20%)、下载 8.5 亿次(同比 +140%);2026H1 中国出海 App 内购 12.7 亿美元、下载 14.41 亿次;6 月全球 402 款海外短剧 App 收入约 1.73 亿美元,其中美国贡献 5,692 万美元、占 32.82%。
二、产业链:钱在这条链上是怎样被分掉的
2.1 三层结构:中游最拥挤,上下游最集中
产业链分上游(IP 与剧本)、中游(承制与制作)、下游(分发与变现)。中游企业数量占全链超 70%,议价能力最弱;上游被少数网文平台垄断(2025 年全网爆款中番茄 IP 贡献 62%);下游是权力最集中的一层。
环节 | 主要参与者 | 集中度与议价能力 |
上游 · IP 与剧本 | 番茄小说、阅文、中文在线、掌阅、知乎盐言故事 | 高度集中:爆款 IP 来源中番茄系占 62% |
中游 · 承制与制作 | 西安秋元、听花岛、麦芽传媒等数千家承制方 | 极度分散:企业数占全链超 70%,分账仅 2%—8% |
下游 · 分发与变现 | 红果、番茄、河马剧场、抖音、快手;海外 ReelShort 等 | 高度集中:红果在独立短剧 App 市场占近 90% |
旁支 · 工具与算力 | Seedance(字节)、可灵(快手)、Vidu 等 | AIGC 视频大模型配套服务规模超 200 亿元 |
表 2 产业链结构与集中度。投流渠道虽属下游但独立于平台之外,份额为巨量引擎约 73%、腾讯广告约 17%、快手约 8%。
2.2 成本结构:投流拿走 82.5%
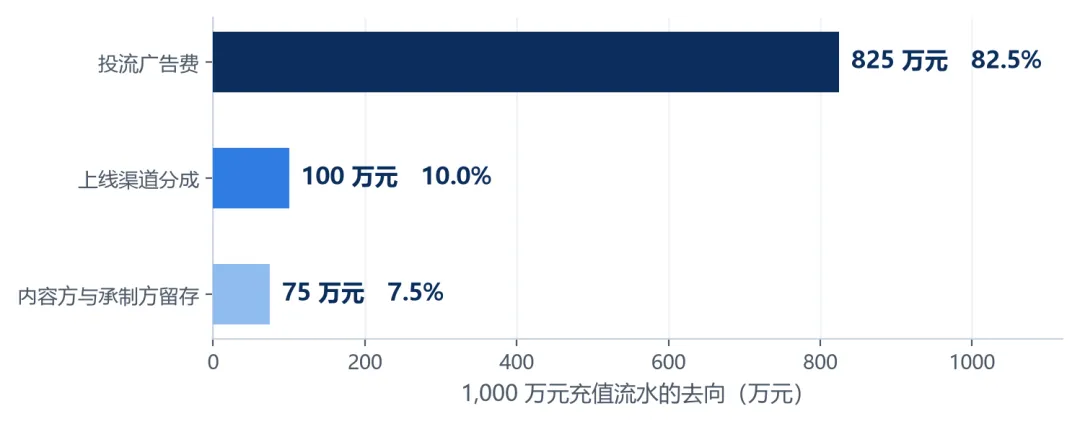
图 2 1,000 万元充值流水的去向(万元) | 数据来源:华安证券及行业公开口径整理 | 口径说明:投流按 ROI 1.2 时的 82.5% 计,上线渠道约 10%,余额 7.5% 为内容方与承制方留存。
换成一家公司能听懂的话:一部剧流水 1,000 万元,投流花掉 825 万元,上线渠道拿走 100 万元,内容方与承制方合计只剩 75 万元——而这 75 万元还要自己覆盖制作与剧本成本。行业调研口径下,版权方净利润通常只剩流水的 3%—5%。
2.3 分账机制:三家平台的三种算盘
分账比例是内容方议价能力的直接体现。红果「保底 + 分成」,版权方广告收益超保底后分成约 20% 起步、头部可谈至 30%,2025 年 3 月单月总分账首破 5 亿元;快手以「剧燃计划」多元变现,2026 年 8 月原生短剧 TOP10 版权方分账超 2,000 万元(环比 +53%);抖音对 AI 短剧额外给予 3%—20% 内容分成激励,单月单部最高 30 万元。分成比例由平台单方面定义,这是内容方最大的不确定性。
三、供需两侧:产能爆炸、爆款率坍塌、需求仍在增长
3.1 供给:不到一年,上线量增长 13 倍
2025 年全年全国上线微短剧约 3.3 万部,2026 年一季度 12.8 万部、上半年 36.7 万部、前 8 个月 43 万部——是 2025 年全年的 13 倍。与之相对的是万次播放收益的同步塌方。
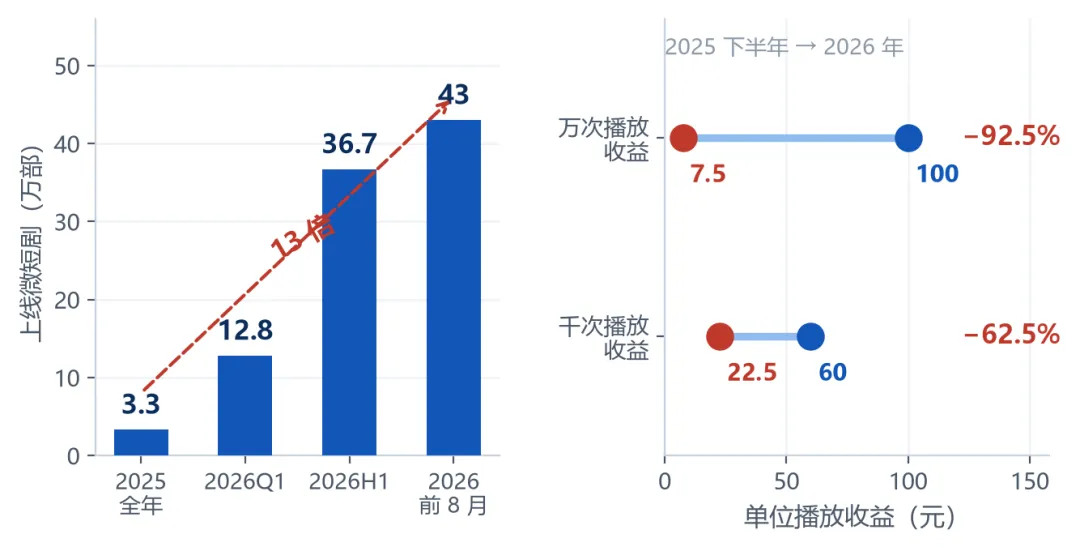
图 3 左:微短剧上线数量(万部);右:单位播放收益(元) | 数据来源:中国网络视听协会、DataEye | 口径说明:2026 年上线统计口径扩大(AI 微短剧自 2026-04 起须先备案),故 13 倍跃升含口径扩张成分。
3.2 爆款率 0.47%:不缺流量,缺的是把流量换成钱的模型
2026 年上半年抖音端新增 AI 短剧与漫剧 22.19 万部,播放量破亿的仅 1,055 部,破亿率 0.47%;超九成难以「出圈」。行业口径的爆款率(进入投流大盘且 ROI>1)同为 0.47%——前者是流量意义上的成功,后者是经济意义上的成功。22.19 万部新增剧集带来 5,157.38 亿新增播放量,而成熟投流团队的 ROI 只有 1.03—1.07。
3.3 需求:8.51 亿用户,增长主要来自 AI 内容
截至 2026 年 5 月,国内微短剧用户规模 8.51 亿、占网民 66.7%;近 4 个月新增约 1.33 亿,创近两年新高,协会指出主要拉动因素是 AI 剧 / 漫剧内容的引入。微短剧人均单日使用时长 129 分钟(2025-12),已超越长视频。
红果的体量值得单独记录:2026 年 7 月 DAU 1.68 亿(同比 +107%),超过爱优腾芒四大长视频平台合计(约 1.55 亿);2026 年 5 月 MAU 3.57 亿;月人均单日使用时长 125 分钟,同期四大长视频平台月度使用时长同比下滑 24%—47%。但日活反超不等于营收能力对等——红果设有签到、看广告领金币等激励,这类行为同样计入日活;而以 IAA 为主的变现方式,单用户广告价值显著低于长视频会员(爱奇艺 2026Q2 会员收入 40 亿元)。
3.4 海外:发达市场撑收入,新兴市场拉下载
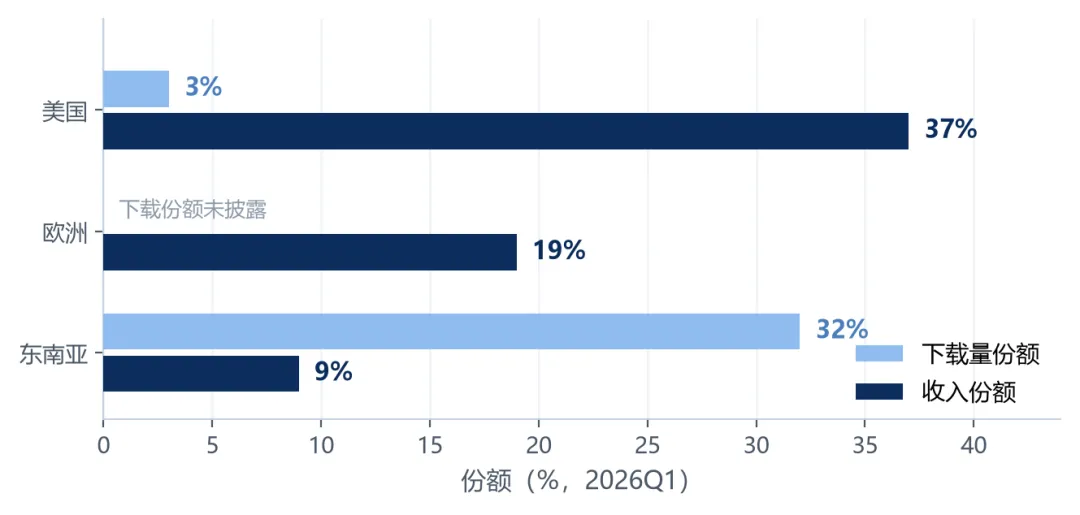
图 4 海外短剧区域下载份额与收入份额对照(2026Q1) | 数据来源:Sensor Tower | 口径说明:下载份额含全部短剧 App、收入份额为 IAP 收入,两者不完全可比,但错配方向是稳健的。
区域错配是理解出海这门生意的最佳切口。 美国仅贡献全球 3% 的下载量却贡献 37% 的 IAP 收入,东南亚贡献 32% 的下载量只对应 9% 的收入。这决定了出海平台必须同时跑两条腿:成熟市场卖高价订阅,新兴市场用免费 + 广告做规模。
供给结构也在变化:2026H1 海外在投本土剧份额从 27% 升至 46%,译制剧从 73% 回落至 54%,本土剧付费转化率 8%—10%,明显高于译制剧。
四、成本与价格:AI 降本与算力涨价的对冲
4.1 制作端降 82%,算力端涨 233%
AI 对制作成本的压缩真实且剧烈:单分钟成本从 2025 年 11 月的 4,000—5,000 元降至 2026 年 8 月的数百元至千元;单部 AI 仿真人短剧已可控制在 20 万元以内。但同期纯算力成本从约 300 元/分钟升至近 1,000 元/分钟(+233%),信息流获客成本同比上涨超 100%。
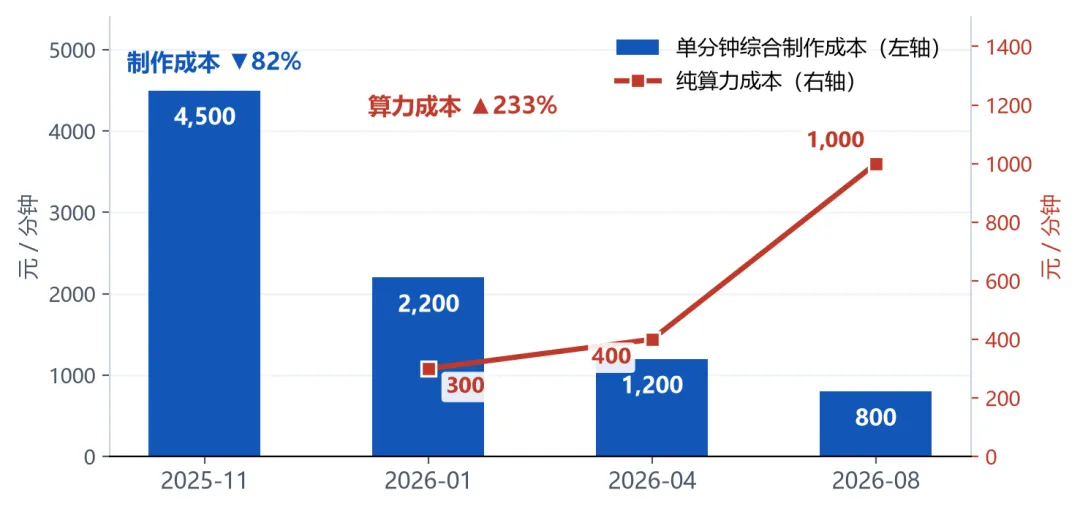
图 5 单分钟制作成本下行 vs 算力成本上行(元 / 分钟) | 数据来源:新浪科技、从业者访谈、模型官方定价 | 口径说明:中段为内插值,仅示趋势;左轴为综合制作成本,右轴为纯算力成本。
本报告自算:有效算力成本 = 单次生成成本 ÷(1 − 废片率) 行业披露的废片率为 70%—80%,即 AI 生成内容中七到八成无法使用。 测算:单次生成报价 300 元/分钟、废片率取下限 70% 时,有效算力成本 = 300 ÷(1 − 0.70)= 1,000 元/分钟,与 8 月报道完全吻合。 推论:算力成本上涨不是单纯涨价,而是「废片率 × 单价」的乘积。 废片率若从 70% 降到 40%,即便单价不变,有效成本也从 1,000 元降到 500 元——盯废片率比盯模型报价更有意义。(未计角色一致性修复消耗,为下限估计。) |
4.2 单剧经济模型:AI 降的是入场费,不是过路费
把「AI 让成本降低」翻译成可检验的结论: 一部 80 集 AI 短剧的制作成本约 2.7 万元、投流约 10 万元起,总投入约 13 万元。制作成本降到这个水平以后,单剧的投入瓶颈已不是制作费而是投流预算——ROI 1.2 时需约 65 万元流水即可覆盖投入,ROI 1.05 时需约 260 万元,若 ROI 掉到 0.8,每投一部亏约 2.6 万元。这正是 80% 尾部短剧亏损的算术来源。AI 降低的是「入场费」,不是「过路费」。
五、竞争格局:国内一家独大,海外五强分食
5.1 国内:字节闭环 vs 第二梯队
国内发行端一句话概括:番茄断崖领先,其余平台在第二梯队内争夺。字节系的护城河不在单一产品而在闭环——番茄小说输出 IP、红果承接播放、抖音提供入口、巨量引擎负责变现、Seedance 提供生成能力。这也是红果敢做「全剧免费」的原因:它只需把用户时长转成广告库存。
梯队 | 平台 | 2026H1 关联热力值 | 关键事实 |
第一 | 番茄 | 接近 30 亿元 | 百强榜关联剧集数占 60%;爆款 IP 来源中番茄系占 62% |
第二 | 河马剧场 | 8.91 亿元 | 点众同时运营海外 DramaBox,全球份额约 21% |
第二 | 麦芽传媒 | 2.95 亿元 | 海外 NetShort 2026-07 下载量 TOP20 第一、收入第三 |
第二 | 九州文化 | 2.21 亿元 | 2026-08 成立「九州小说大神俱乐部」向上游抢人 |
表 3 2026H1 国内发行平台格局(DataEye-ADX)。热力值为投放强度指标,与播放量、收入口径不同。
5.2 海外:五强吃下近八成
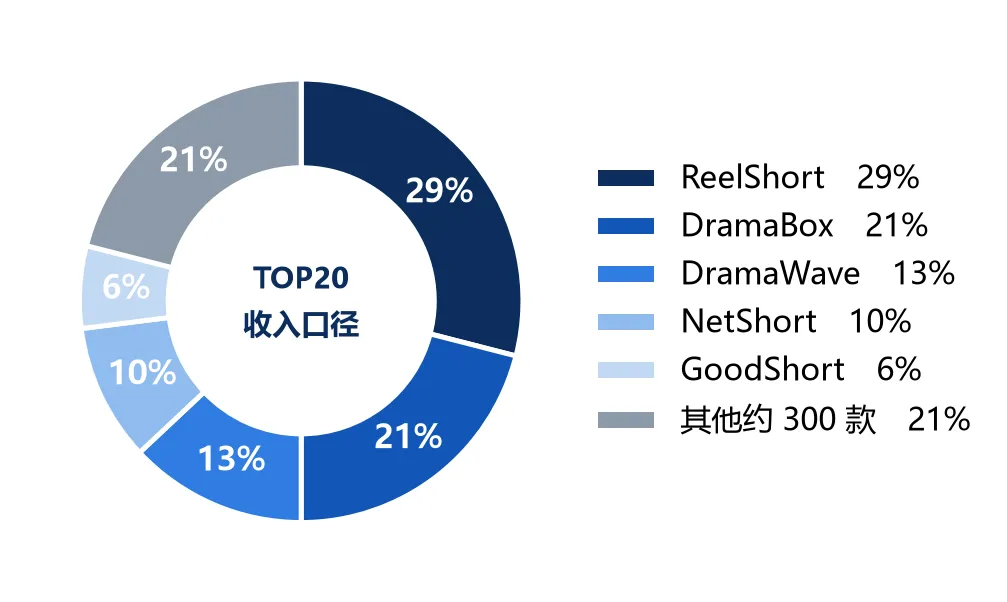
图 6 2026 年海外短剧 App 收入份额(TOP20 口径) | 数据来源:Sensor Tower | 口径说明:份额为收入榜前五名占 TOP20 收入的比例,合计 79%。
海外竞争正从「翻译出海」转向「工业出海」:2026H1 海外 AI 短剧月产能已从 4 月的约 3,000 部提升到 3 万—4 万部,占整体短剧投放约八成。TikTok 于 2026 年 7 月上线站内小程序 TikTok Mini Dramas——海外分发渠道正在从独立 App 向社交媒体内部迁移。
当制作门槛被 AI 抹平,IP 成为唯一稀缺的上游资源。两个新变量值得记录:知乎盐言故事以短篇故事切入,2026Q2 内售版权作品超 1,000 部、版权合作量同比 +671%;九州文化成立小说俱乐部向上游抢人。上游的竞争逻辑与中游相反:不是比谁做得快,而是比谁的库存厚。
六、政策与监管:从野蛮生长到法治化监管
2026 年是 AI 短剧监管的转折年。9 月 1 日《微短剧发展管理办法》施行,这是国内首部针对微短剧的专项部门规章,行业统一标识「苔花标」同步启用。监管框架可概括为「分类分层 + 备案前置 + 标识强制 + 算法约束」四件事。
时间 | 政策 / 事件 | 核心内容与影响 |
2026-01 | 微短剧分类新标准 | 重点微短剧投资门槛从 100 万元提升至 300 万元,抑制「凑数立项」 |
2026-04 | AI 微短剧备案要求 | AI 微短剧须「先备案后上线」,首次纳入统计与审核口径 |
2026-07 | 《管理提示(AI 微短剧分类分层标准)》 | ≥80 万元或涉特殊题材为重点、30 万—80 万元为普通、<30 万元为其他——30 万元成为成本分界线 |
2026-09 | 《微短剧发展管理办法》施行 | 三级分类监管、11 条内容红线、AI 生成须每集加提示标识、禁止诱导沉迷的算法模型 |
2026 年内 | 专项整治 | 下架违规微短剧 6.8 万部,处置的九成以上是 AI 剧 |
表 4 2026 年 AI 短剧政策时间线。政策同时包含约束与扶持——广电总局与各大平台合计投入已超 90 亿元。
三个可预期的影响:第一,30 万元成为分水岭,低价量产模式要么下沉到依赖平台自审的区间,要么向上承担合规成本;第二,AI 标识强制化使 AI 内容无法再靠「仿真人」模糊化获取信任溢价;第三,算法约束直接触及免费模式的底层,其执行力度将决定 IAA 模式的单位经济模型是否需要重算。
七、核心环节上市公司:兑现度与估值定价的错配
7.1 分层梳理
按在产业链中的位置,A 股及港股相关标的可分为五类。「有 AI 短剧业务」与「已产生规模化收入」之间差距很大,本节按兑现度而非概念归属排序。
类型 | 公司 | 核心逻辑 | 跟踪指标 |
已规模化兑现 | 昆仑万维 掌阅科技 | 短剧及 AI 短剧收入分别达 16.17 亿元与 18.55 亿元;掌阅 2026H1 短剧占营收 66% | 单月流水、毛销差、 推广费用 / 短剧收入 |
出海平台型 | 中文在线 阅文集团 | 中文在线参股 49.16% 的 ReelShort(海外份额约 29%);阅文 2026H1 短剧及 AI 漫剧 4.3 亿元、+230% | 经营现金流、短剧收入占比 |
平台与长剧 | 芒果超媒 | 出品首部 AIGC 长剧《后西游记》,2027 年储备 20 余部 AI 中长剧 | AI 中长剧上线节奏 |
版权与工具 | 捷成股份、华策影视、万兴科技、当虹科技、上海电影、中国电影 | 捷成储备 IP 超 100 个、依托超 10 万小时版权;华策拥有超 5 万小时版权 | 版权数据授权收入 |
表 5 核心环节上市公司分层梳理。分类依据为业务卡位与收入兑现度,不构成投资评级建议。
7.2 已兑现收入的三家:投放比收入还多
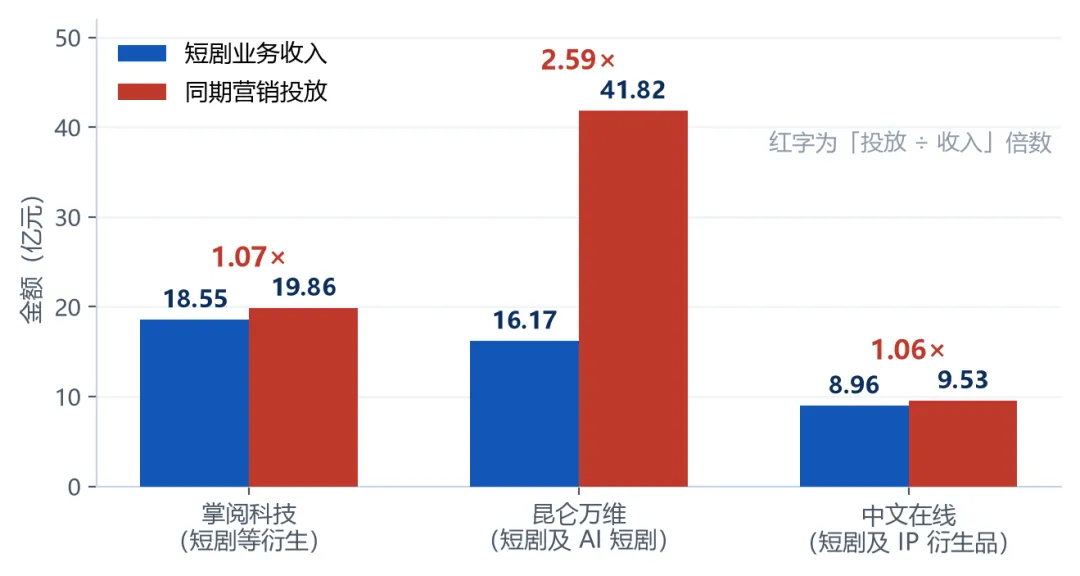
图 7 已披露短剧业务收入与同期营销投放对照(亿元) | 数据来源:公司 2025 年年报 | 口径说明:掌阅采用「推广费用」,昆仑万维与中文在线采用公司整体「销售费用」(含其他业务),故倍数仅用于说明量级。
这张图是整份报告里信息密度最高的一张。 三家已披露短剧收入的公司,营销投放都等于或多于短剧收入本身:掌阅 19.86 亿元推广费用超过 18.55 亿元短剧收入;昆仑万维 41.82 亿元销售费用是其短剧收入的 2.59 倍;中文在线销售费用 9.53 亿元与短剧收入 8.96 亿元基本相当。
这不意味着这些公司的做法有问题——在流量定价权掌握在平台手里的行业里,「买流量」本身就是必要成本。但它说明:收入规模在这一行不是竞争优势的证明,毛销差和经营现金流才是。掌阅是「大收入 + 薄利润 + 厚现金」(资产负债率 19.74%、现金及金融资产 15.97 亿元);中文在线是「小收入 + 厚毛销差 + 薄资产负债表」(资产负债率 74.76%、货币资金 2.77 亿元);昆仑万维是「最大短剧收入 + 最大费用投入」。
7.3 行情与估值
标的 | 收盘价 | 总市值 | PB(LF) | PE(TTM) | 年初至今 |
华是科技 | 75.72 | 86.35 | 9.52 | −291.57 | +220.30% |
昆仑万维 | 41.15 | 528.79 | 3.57 | 150.73 | −1.32% |
掌阅科技 | 25.44 | 111.66 | 4.90 | −168.02 | +15.01% |
中文在线 | 24.47 | 178.26 | 67.67 | −36.56 | −2.59% |
芒果超媒 | 23.00 | 430.27 | 1.86 | 64.66 | −4.80% |
上海电影 | 24.74 | 110.88 | 6.64 | 149.05 | −13.43% |
华策影视 | 8.38 | 157.11 | 2.12 | 65.33 | +0.98% |
阅文集团 | 20.84 | 210.50 | 1.05 | — | −36.81% |
表 6 相关标的行情与估值(2026-10-09 收盘,腾讯自选股)。A 股单位为元与亿元;阅文集团为港股,以港元计价。当日中证传媒指数 +5.03%。中文在线 PB 67.67× 因每股净资产仅 0.3616 元严重失真。
错配清晰可见:市值最大的是昆仑万维(528.79 亿元,对应 16.17 亿元短剧收入),其次是芒果超媒(430.27 亿元,短剧收入未单独披露);而涨幅最大的是华是科技(+220.30%),其互联网数字内容收入上半年仅 3,667 万元。 定价逻辑其实清楚:市场买的不是当期短剧收入,而是「AI 内容渗透率提升」这条主线的期权。
投资视角:三条需要跟踪的验证指标 第一,毛销差而不是收入增速。 已披露短剧收入的四家公司中,只有中文在线 2026H1 毛销差为正(5.60%),掌阅已跌至 3.46%。投流占流水 82.5% 的行业里,收入增速是成本堆出来的。第二,经营现金流的方向。 中文在线 2026H1 经营现金流 +1.27 亿元、连续两季为正;掌阅同期 −1.17 亿元。第三,「卖铲子」环节的收入兑现。 AI 剧漫剧 400 亿元中模型配套服务超 200 亿元——这部分暂无纯正的 A 股标的承接,只能通过昆仑万维的视频大模型、万兴科技与当虹科技的工具链间接暴露。 |
八、风险提示
·爆款率与单位收益同步恶化。 2026H1 AI 短剧破亿率仅 0.47%;千次播放收益已从约 60 元跌至 15—30 元,若产能继续倍数级增长而注意力总量不变,存在继续腰斩的可能。
·算力与投流成本双向上升。 算力年内上涨约 233%、信息流获客成本同比上涨超 100%,而制作成本降幅已接近极限。
·监管趋严。 已下架违规微短剧 6.8 万部、九成以上为 AI 剧;30 万元投资额分界、AI 标识强制、算法约束三项新规的执行力度将直接影响商业模式。
·平台分账与公司兑现的不确定性。 分账比例由平台单方面定义;且多数公司未单独披露短剧业务的成本与利润,「AI 短剧收入」的高增速可能掩盖毛销差恶化与现金流流失。
·出海合规与内容质量风险。 欧美支付与合规门槛抬升,新兴市场 ARPU 低且受汇率波动影响;废片率仍高达 70%—80%,同质化正在稀释题材红利。
附录一 数据来源
1. 监管与协会:广电总局《微短剧发展管理办法》(2026-09-01 施行)、《管理提示(AI 微短剧分类分层标准)》(2026-07-01 实施);中国网络视听节目服务协会《中国网络视听发展研究报告(2026)》。
2. 第三方数据:DataEye 研究院《2026 上半年 AI 剧漫剧数据报告》及 DataEye-ADX 投放监测数据;Sensor Tower《State of Short Drama Apps 2026》及各季度短剧应用数据(下载、IAP 收入、区域结构、收入份额);QuestMobile 红果运营数据。
3. 券商与公司:华安证券《短剧产业链成本拆解》;昆仑万维、掌阅科技、中文在线、芒果超媒、捷成股份、华策影视、上海电影、中国电影、万兴科技、当虹科技、华是科技 2025 年年报与 2026 年半年报;阅文集团 2026 年中期业绩;行情取自腾讯自选股(2026-10-09 收盘)。
附录二 口径说明
1. 国内规模口径:2023 年 373.9 亿元、2024 年 504 亿元、2025 年突破 1,000 亿元为行业测算序列;2026 年 1,210 亿元及其中「免费 573 亿元、AI 剧漫剧 400 亿元」为 DataEye 预测值。图 1 中 2025 年 AI 剧漫剧 168 亿元、各年「其余」均为本报告倒算值。上线量口径断裂:2026-04 起 AI 微短剧须先备案后上线,此前大量 AI 内容未纳入统计,故 2025 年 3.3 万部与 2026 年前 8 月 43 万部的对比含统计口径扩张成分。
2. 海外规模口径:本报告只采用 Sensor Tower 的 App 内购(IAP)口径。另有机构以「含广告与生态收入」的宽口径统计,数值显著更高,两者不可直接比较,本报告不并列。
3. 国内用户口径:本报告以 8.51 亿(2026-05 全行业微短剧用户)为主口径;广电总局的 7 亿、中国网络视听协会的 2.8 亿分属不同统计对象,不可混用。
4. 两项自算:① 有效算力成本 = 单次生成成本 ÷(1 − 废片率),代入 300 元/分钟与废片率 70% 得 1,000 元/分钟,未计角色一致性修复消耗,为下限估计;② 单剧经济模型以「80 集、制作 2.7 万元、投流 10 万元起」为基准,未计 CDN、通道费与分销(合计 4.5%—8.5%),净结果偏乐观。
5. 上市公司费用口径:图 7 中掌阅采用「推广费用」,昆仑万维与中文在线采用公司整体「销售费用」,故「投放 / 收入」倍数不完全可比。
免责声明 本报告基于公开信息整理与分析,仅供参考,不构成任何投资建议或买卖依据。报告中的行业规模、增速、成本结构与竞争格局判断均存在口径差异,已在正文与附录二逐条标注。报告中提及的公司仅用于说明产业环节,不代表推荐买入或卖出。证券投资存在风险,投资者应自行承担投资风险。 |

