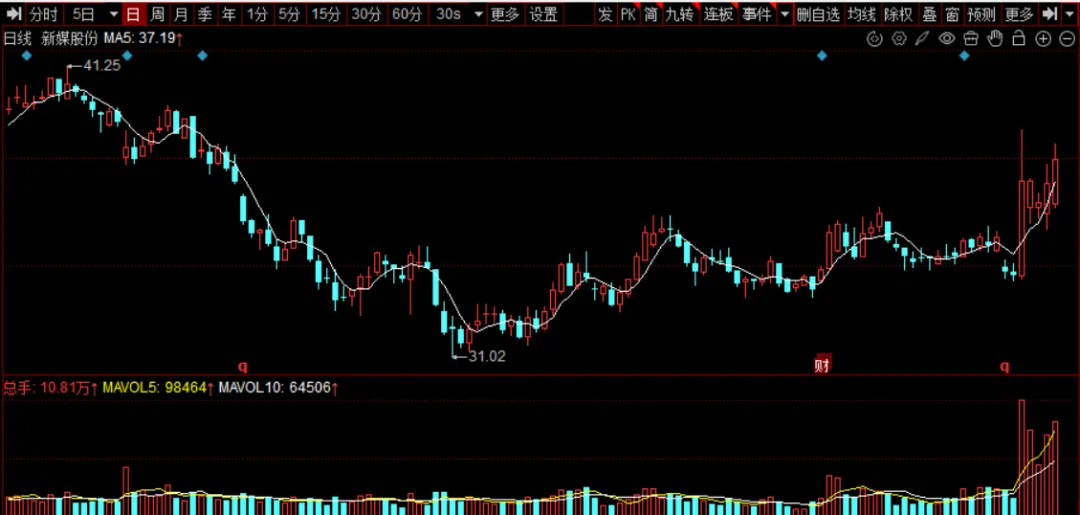
公司为行业广东区域龙头,牌照管制的垄断生意,毛利率和净利率都是行业第一梯队,毛利率常年稳定在50%左右,净利率约40%,更重要的是,公司的盈利几乎全部转化为真实现金流。主要护城河来自广东省唯一IPTV播控平台+全国七张OTT集成牌照之一的行政特许壁垒。这周蹭到了AI短剧的春风,开始暴量,涨了有10个点,当然在板块中一般般。
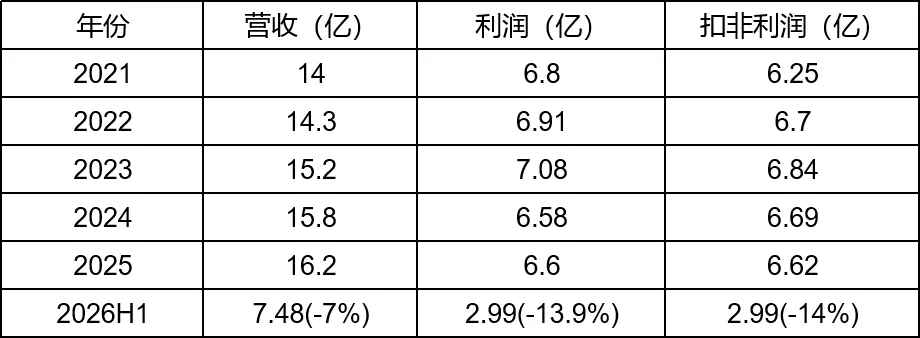
2026年上半年营收7.48亿,同比-8.4%;净利润2.99亿,同比-13.5%;拆开看,Q2营收3.72亿,同比-9.5%;净利润1.56亿,同比-15.6%,有逐季度恶化的趋势。
利润下降主要是公司的第二大业务板块互联网视听业务下降,其中广东 IPTV 增值业务收入 1.77 亿元,同比 -25.41%(2025 全年尚为 +0.61%,2026H1 急转直下)。
这不是新媒一家的问题,而是整个 IPTV 赛道的系统性冲击,主要为增值业务的付费二次确认、计费点数量限制等监管新规抬高了用户付费门槛,改变了原有订购转化逻辑;2026H1 三家 A 股 IPTV 公司的增值业务收入同比普遍下滑 25%–27%,净利润全部由正转负。
公司经广东广播电视台授权,独家运营广东省IPTV 集成播控服务、互联网电视集成服务及配套内容服务。IPTV 集成播控牌照是行政特许、按省发放的,省内排他——这是全公司唯一的、也是极强的护城河。作为准公用事业型的牌照现金牛,公司最大的特点还是其高股息。
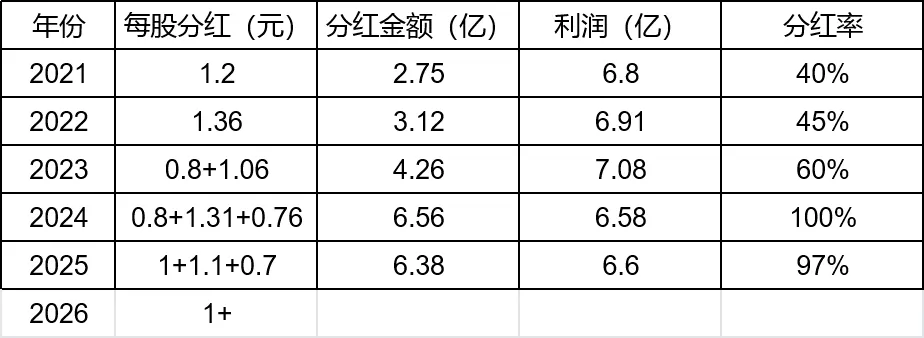
凭借其轻资产的特许经营模式,新媒股份的财务报表十分亮眼。资产49亿,其中货币资金(21亿),占总资产43.31%。公司账上现金充裕。无有息负债,这或许也是新媒目前100%的原因之一,2026 中期在业绩承压的情况下仍每 10 股派 10 元,并于 2026-09-30 完成除息。
累计派现25.84亿元/累计募资 11.61 亿元,派现/募资比 222.57,行业第 1。期末货币资金 21.21 亿元、累计未分配利润 22.44 亿元,分红能力与意愿都不缺。
长期来看,税收是压制其估值的重要因素。公司为经营性文化事业单位转制企业,公司继续享受免征企业所得税的优惠政策,期限为2024 年1月1日至 2027 年 12 月 31 日。若未来国家关于文化体制改革企业税收优惠政策发生变化,公司所享受的税收优惠政策到期不能续期,则未来所得税费用的上升将对公司的经营业绩产生一定影响。
IPTV 用户见顶、增值业务受监管压制、内容版权业务低毛利、以及税收影响已经被充分定价,高分红与国资背景带来的了避险属性叠加AI短剧这方面的题材是他的看点。
根据新媒股份2026年4月10日发布的《2026年度财务预算报告》,公司预计2026年营业收入同比增长0.02%至16.27亿元,扣非归母净利润同比增长0.06%至6.62亿元。
从上半年业绩来看,我认为完不成。
保守来说,2026年全年按利润-15%预测,就是5.6亿;
公司章程明确约定:企业进入成熟期、无重大资本开支时,现金分红占当期利润最低比例不低于 80%。公司近2年实际是按照100%分红。
那么按照80%-100%付息率来算,就是全年分4.5--5.6亿,
总股本2.28亿股,每股分1.97元--2.45元,
当前股价为38元,股息率为5.2%-6.4%。
如果按照2025年全年分红2.8元计算,股息高达7.3%。
当前新媒股份,投资价值在于广东省 IPTV 独家牌照的永续现金流 +高股息+一个尚未变现的 AI 内容期权,代价是接受它逐步下降的业绩。
注意:本号相关内容仅供研究探讨,不构成任何建议,如有不当,欢迎补充指正。