AI短剧出海,红利正在向谁集中
- 2026-11-14 17:19:05
AI短剧出海,正在出现一个值得关注的反差:
生产端不断扩容,获客端却开始放慢脚步
据DataEye估算,2026年9月,海外微短剧App下载量环比下降13.5%,内购收入下降1.3%;同期广告投放素材量约525万组,环比下降约15%。
这组变化值得从业者重新思考:当制作越来越容易,出海机会会落到谁手里?
我们的判断是:AI正在扩大内容供给,但商业回报更取决于谁能组织供给、理解当地用户,并把流量转化为收入。

01
平台扩充内容池,制作团队争夺入选机会
ReelShort的变化,是一个具体信号。
GASP截至10月15日的公开剧目统计显示,ReelShort在9月上线的238部剧中,211部带有AI标签,同时仍有25部实拍剧。这里统计的是当月新增剧目,并非全平台存量内容。
这个结构意味着,平台可以同时经营两种内容:用AI扩大供给和题材测试范围,继续保留真人内容。
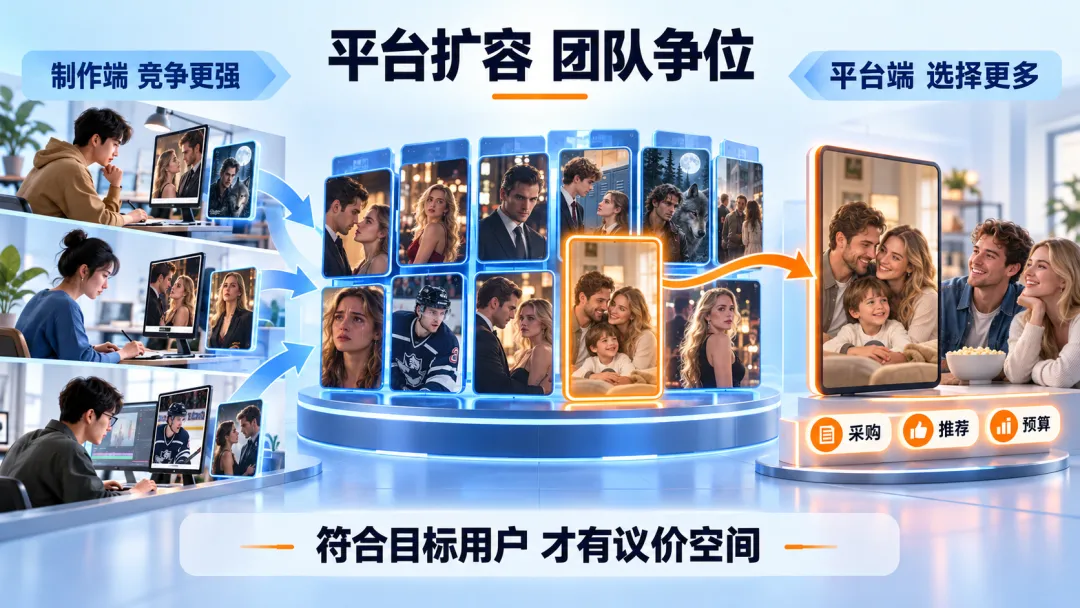
但平台与制作方获得的红利,并不完全相同。
对平台,更多供给意味着更丰富的内容池和更多测试机会;对单个供稿团队,则意味着作品需要在更多候选内容中争取采购、推荐和预算。
平台缺内容时,产能本身有价值;选择变多后,能证明内容适配某类用户,才更有议价依据。
因此,团队值得积累的除了成片,还有:哪些题材在哪个市场有效,哪些人物关系能带动追看,哪些版本经得起发行测试。
这些经验,才能让下一次合作有理由继续选择你。

02
用户增长最快的市场未必适合你的变现方式
选择出海市场,不能只看人口和下载榜。
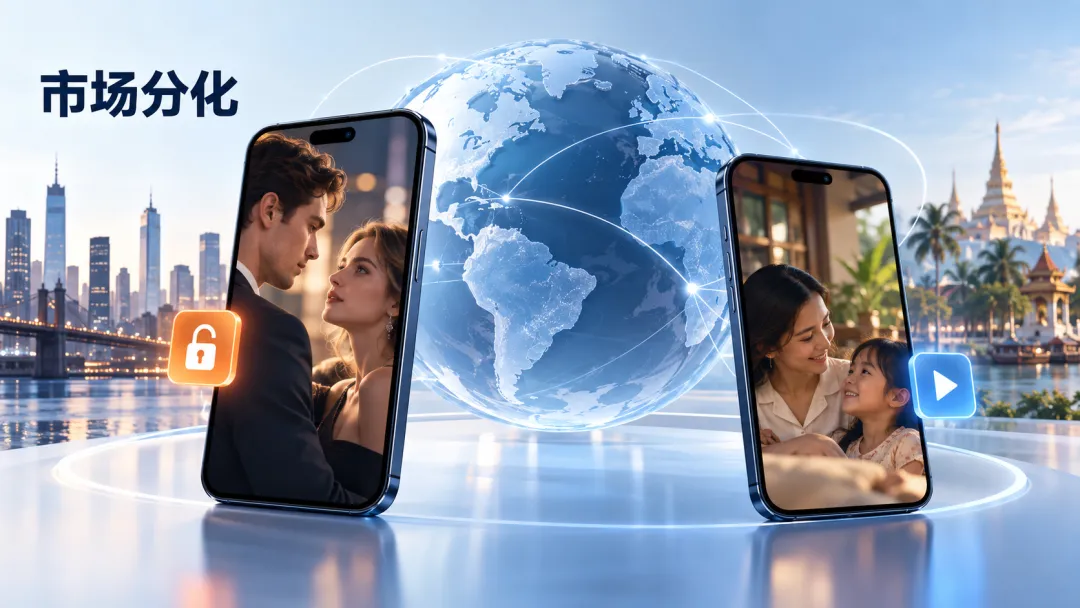
DataEye的9月估算中,印尼、印度位居下载量前两名;美国则贡献约28%的海外短剧App内购收入。注意,这里比较的是下载量与内购收入,尚未覆盖全部广告变现。
这背后,是不同的生意逻辑。

付费内容需要回答:观众为什么愿意掏钱解锁下一集?
广告变现需要回答:观众能看多久,产生的广告收入能否覆盖获客和内容成本?
同一个故事,在两种模式下,对节奏、集数、悬念安排和成本承受能力的要求,都可能不同。
“先做出来,再找地方卖”,容易把市场选择拖成后期补救。
制作团队接到出海需求时,应该先问清:面向哪个国家、哪类观众,最终靠付费、广告,还是两者结合赚钱?
这些答案应该进入剧本开发阶段,而不只是进入翻译环节。

03
投流压力下,要看回收能力而非素材数量
流量端的成本,值得单独算账。
例如,据路透社报道,Meta宣布自2026年7月1日起,对投向英国、法国等六国的广告收取2%—5%的地区附加费,按广告受众所在地确定。它并非所有海外市场统一加收。
这类变化提醒团队:制作端省下的钱,可能被获客、渠道和结算环节重新消耗。
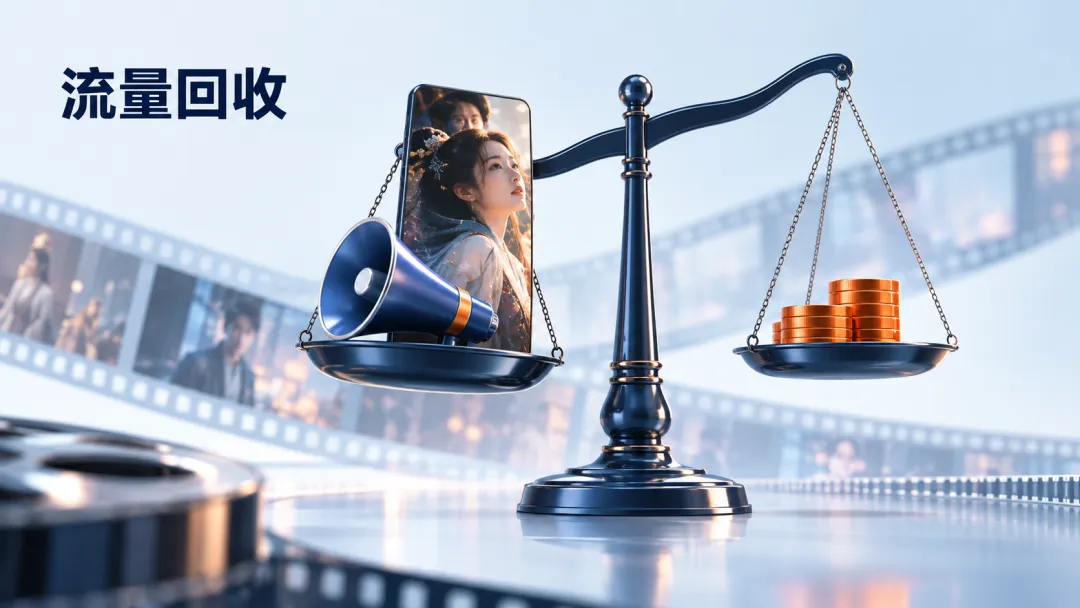
判断项目时,也不能直接套用“ROAS达到某个数就盈利”。
算一笔示例账
ROAS通常指归因收入与广告花费之比。假设投放100元带来250元收入,ROAS为2.5;若渠道、支付、税费等合计扣除30%,剩下175元,减去投放后,仅余75元覆盖制作及其他成本。这只是示例,并非行业平均水平。
同样的ROAS,还可能因为统计的是首日、七日或更长周期,代表完全不同的回收进度。
团队真正需要明确的是:钱多久回来,扣完各项成本还剩多少,扩大投放后表现能否维持。
如果制作方参与分成,结算口径和数据可见性,也应成为合作条件的一部分。

04
新机会在于把内容适配,做成持续能力
海外平台正在采用不同打法,制作团队也需要找到更具体的位置。
Insightrackr的9月估算显示,PineDrama下载量环比下降1.53%,整体收入却增长43.68%。该机构的收入口径包含内购与广告,不能与纯内购榜直接混用。
这至少说明:新增用户规模的变化,无法单独解释商业表现。围绕已有用户提高观看和变现,同样值得研究。
对团队而言,可以据自身资源选择切入点:
有IP和存量内容
重点验证授权范围内的多语种、多版本开发。
有当地语言和文化资源
把本土化延伸到人物动机、情绪表达与营销素材。
有发行和投放能力
再探索自制发行,并用回收数据指导后续生产。
已有跨境电商客户的团队,也可以测试短剧情广告,但需要用商品转化验证价值,不能直接套用付费短剧的成功标准。
“制造业打法”值得借鉴的,是把生产、本土化、发行反馈连接起来,让每轮投入都留下可复用的能力。
这也是OranTV连接创作、资产、协作与成本管理的出发点:帮助团队建立持续生产和复盘的基础。
AI短剧出海的机会仍在,接下来更值得争取的,是成为某个市场、某类内容中,持续被需要的供应者。
数据来源
[1] DataEye:9月海外短剧收入2.85亿美元,一黑马下载激增500%
[2] GASP:Short dramas in numbers(截至2026年10月15日)
[3] Insightrackr:2026年9月海外短剧应用下载与收入排行榜

