AI短剧:从“概念炒作”到“业绩兑现”,相关产业链核心标的深度解读
- 2026-11-19 11:55:38
一、事件回顾
AI短剧产能呈指数级膨胀。国家广播电视总局数据显示,2026年前8个月全国上线微短剧43万部,相当于2025年全年的13倍,其中AI短剧占比超过九成。DataEye数据显示,2026年第一季度全行业上线短剧约12.8万部,其中AI微短剧约12.2万部,占比超95%。
市场规模高速扩张。DataEye数据显示,2026年1至5月AI短剧市场规模已突破220亿元,全年有望冲击400亿元大关,国内AI短剧用户在今年上半年突破6亿。DataEye研究院预估,2026年中国微短剧、AI剧漫剧市场规模合计将突破1210亿元,其中AI剧漫剧超400亿元,同比增速138%。
字节系出海应用引爆市场情绪。Sensor Tower数据显示,字节跳动旗下短剧应用PineDrama上线约9个月后,累计下载量突破1亿,日活跃用户约700万,成为海外短剧赛道增长最快的应用之一。这一数据点燃了A股市场对AI短剧出海商业化的想象空间,直接触发了10月中旬的板块涨停潮。
政策框架正式建立。2026年9月1日起施行的《微短剧发展管理办法》,首次将互动微短剧明确纳入微短剧的管理框架,对AI微短剧进行了分类定义。同期,文化和旅游部发布《文化产业发展“十五五”规划》,明确推动人工智能与内容创作、传播分发、消费体验等产业链重点环节深度融合。
A股市场反应剧烈。10月14日,慈文传媒走出四连板,掌阅科技、引力传媒等多股涨停,果麦文化盘中大涨,德才股份走出5天4板行情。10月以来,有10只概念股涨幅超过20%,慈文传媒、新经典涨幅均超40%。但欢瑞世纪在连续涨停后自曝AI短剧业务收入占总营收比例不足1%,揭示了概念炒作与业绩现实之间的巨大落差。
二、事件核心解读
行业核心矛盾:成本暴降但盈利困难。AI技术重构了短剧生产流程,传统短剧制作需15人左右专业团队、4周以上制作周期,而当前AI短剧仅需3至5人小型团队,10天左右即可完成全流程制作,人力与时间成本大幅缩减。但制作变得容易并不等于赚钱容易。河南郑州一家20人的AI微短剧公司,2026年6月海外作品获得近100万次播放,但公司收入折合人民币仅1000元,而人工、房租和AI算力等成本合计约20万元,单月亏损约19.9万元。产业链上每一环的收入都受制于平台,平台掌握着流量入口、内容审核和收益分配规则,制作方则需要承担剧本开发、内容生产及项目失败的成本。
字节系“闭环生态”形成碾压式优势。字节跳动在微短剧领域形成了覆盖小说IP、AI工具、算力和内容分发的完整产业链:番茄小说提供改编来源,Seedance 2.0和火山引擎提供工具与算力,红果、抖音、TikTok等平台连接用户。红果免费短剧MAU达3.57亿,日活跃用户达1.68亿,超过爱奇艺、腾讯视频、优酷、芒果TV四家传统长视频平台日活用户之和。腾讯以微信“绿泡泡短剧”小程序加码入局,行业竞争进入双巨头格局。
头部平台AI生成比例快速提升。头部出海平台DramaWave在7月的新剧集中超过90%由AI生成,下载量环比增长39.82%。AI短剧正从“辅助工具”升级为“主流产能”,这一趋势对上游IP方、中游制作方和AI工具提供商的商业模式产生深远影响。
对A股产业链的映射逻辑。AI短剧产业链可拆解为三层:上游是IP版权与内容生产方——手握网文IP的企业能够高效改编为AI漫剧,中文在线、掌阅科技等占据卡位优势;中游是AI技术与工具提供方——万兴科技、捷成股份等提供AI视频生成工具和工业化平台;下游是平台与分发渠道方——出海应用是当前商业化兑现最明确的环节。需要特别注意的是,产业链大部分收益沉淀于下游平台,中游制作方和上游IP方在当前阶段更多是“流量分成参与者”而非“利润获取者”。A股的核心受益标的需要具备规模化收入验证、正向现金流或清晰的盈利路径,而非单纯的“AI概念”标签。
三、适配标的筛选与评估
筛选标准:有涨价、有业绩、有订单、有交付、有壁垒、财务健康、估值评估;
需要坦率说明的是,AI短剧行业整体处于商业化早期,A股尚无任何一家公司完全满足全部七项条件,多数标的的AI短剧相关收入尚未单独拆分披露或处于亏损状态。以下按条件匹配度分梯队筛选。
第一梯队:唯一实现规模化收入且盈利的标的
昆仑万维(300418)
事件关联:A股目前唯一实现AI短剧收入规模化兑现的标的。公司构建了“算力基础设施—大模型算法—AI应用”全链条,发布集成视频与3D大模型的AI短剧平台SkyReels。短剧平台DramaWave和FreeReels已上线AI漫剧,MAU稳居海外短剧市场第一。
订单/交付:2026年上半年实现营业收入53.59亿元,同比增长43.55%,其中海外收入52.03亿元,同比增长51.21%。截至2026年6月底,AI短剧平台业务单月流水超6500万美元。短剧及AI短剧平台业务ARR超5.7亿美元,MAU稳居海外短剧市场第一。
业绩/财务:上半年归母净利润10.88亿元,同比扭亏为盈,净利润增长率227.17%。销售毛利率65.58%,资产负债率仅23.63%,股东权益比率76.37%,财务结构健康。但需注意,归母净利润中包含较大规模的投资收益(非经常性损益合计约15.46亿元),扣非净利润为-4.58亿元,核心业务的盈利能力仍需持续验证。
壁垒:SkyReels视频模型在ArtificialAnalysis文生/图生视频榜单曾居全球第一,AI短剧全链条能力(算力+模型+应用)构成差异化壁垒。海外先发优势和用户规模积累形成先发卡位。
估值评估:机构给予2026年8倍动态PS,对应目标价68.96元,维持“增持”评级。PS估值法体现了市场对其收入高增长(而非短期利润)的定价逻辑。
短板:扣非净利润为负,核心业务的真实盈利能力尚待验证;海外短剧市场竞争加剧,TikTok等字节系应用可能形成挤压。
第二梯队:高关联度,但财务尚未转正
中文在线(300364)
事件关联:AI短剧全链路龙头,坐拥数百万部数字内容库,构建“网文IP→AI剧本→AI摄制→全球分发”全闭环。自研“逍遥AI”大模型,2026年第一季度AI短剧产量同比增长超300%,预计到2026年末精品AI短剧年化产能有望达3000部。
订单/交付:海外短剧平台FlareFlow APP市占率第一,全链路产能持续扩张。
业绩/财务:2026年上半年实现营业收入5.78亿元,同比增长3.85%;归母净利润-4299.53万元,同比减亏81.01%;扣非净利润-4774.02万元,同比减亏78.90%。经营活动产生的现金流量净额为1.27亿元,同比由负转正,增长222.07%,造血能力出现实质性改善。
壁垒:数百万部数字内容库构成IP源头壁垒,“网文IP→AI剧本→AI摄制→全球分发”全闭环能力在A股具有稀缺性。
估值评估:机构调整2026/2027/2028年EPS至0.06/0.37/0.54元,当前股价对应PE分别为396/59/41倍。动态PE极高,主要反映2026年仍处于投入期的现状,2027年PE回落至59倍属于成长股合理区间。
短板:归母净利润仍为亏损,不符合“财务健康”条件;公司收到深交所问询函,净资产为2.63亿元、有息负债4.28亿元,财务结构需关注。
掌阅科技(603533)
事件关联:依托网文IP优势实现漫剧高效改编,推出“泡漫”AI漫剧平台。报告期内累计上线千余部短剧,短剧等衍生业务实现营收11.85亿元,同比增长41.45%。
订单/交付:短剧衍生业务已成为公司最大的收入增长引擎,营收占比持续提升。
业绩/财务:2026年上半年实现营业收入17.84亿元,同比增长16.89%;归母净利润-5014.18万元,同比减亏1.1亿元。经营活动现金流净额为-1.17亿元,同比增加1.11亿元。
壁垒:网文IP储备与短剧改编的高效转化能力构成核心壁垒。
估值评估:暂无明确的机构PE估值数据,短剧业务尚处扭亏过程中。
短板:归母净利润为负,经营活动现金流仍为净流出,不符合“财务健康”条件。
第三梯队:高关联度的小体量标的
永吉股份(603058)
事件关联:2025年12月合资设立重庆叁圭(持股51%)、2026年2月设立贵州灵伍捌,构建AIGC内容生态。2026年上半年累计完成AI漫剧作品135部,已产出《狄公诡案录》系列等爆款,红果热度均超3500万。已与红果、阅文等头部平台签署年框锁定IP供给。
订单/交付:贵州灵伍捌正推进自研Agent平台规模化应用,边际成本持续下降,产能与成本优势突出。
业绩/财务:国投证券预计2026-2028年营业收入为10.72/11.28/12.16亿元,归母净利润为1.12/1.59/1.41亿元,同比增长11.59%/42.53%/-11.11%。公司主业为管制药品和精品纸包装,AI漫剧为新增投资业务,利润增长部分来自传统业务。
壁垒:AI漫剧产能已实质落地,135部作品和爆款验证了商业化能力,与红果、阅文的年框合作构成渠道壁垒。
估值评估:对应2026/2027/2028年PE为32.8X/23.0X/25.9X,给予26年39xPE,对应目标价10.53元,维持买入-A评级。
短板:AI漫剧对整体业绩的贡献占比尚小,公司主业(管制药品、纸包装)的增长逻辑更为重要;公司体量较小,AI漫剧业务的可持续性需持续跟踪。
捷成股份(300182)
事件关联:红果核心内容供应商,批量提供真人短剧、AI写实剧和AI漫剧,与字节合作预计2026年贡献营收7至8亿元。自研“灵犀”AI智能体,构建漫剧生产“基础设施”。
订单/交付:与字节系红果平台的深度绑定提供了稳定的内容分发渠道。
业绩/财务:中邮证券预计2026年EPS为0.11元,对应PE约44倍。
壁垒:与字节红果的核心供应商关系构成渠道壁垒,AI漫剧工业化生产能力处于行业前列。
短板:具体财务数据需进一步跟踪,与字节的合作关系存在平台政策变化风险。
观察标的
芒果超媒(300413)
事件关联:制作国内首部上星黄金档全AI长剧《后西游记》,8月31日开播首播当晚实时收视峰值0.3384%,拿下省级卫视同时段收视第一。AI制作成本和周期大幅缩短:制作周期4个月,虚拟拍摄、搭景、数字人、特效等环节均大幅节省成本。
业绩/财务:2026年上半年营收同比增长3.86%,净利润增长率-73.58%,传统长视频业务承压明显。AI长剧能否成为新的增长引擎尚需观察。
壁垒:上星卫视渠道资源和长视频制作能力构成差异化壁垒,AI长剧是行业首个标杆案例。
短板:净利润大幅下滑,AI长剧对整体业绩的贡献极为有限;机构覆盖度较高但当前缺乏明确的AI短剧收入数据。
博纳影业(001330)
事件关联:西南证券推荐为AI电影方向标的,首部AI超写实院线电影《三星堆:未来往事》正式定档2026年10月23日。
业绩/财务:传统电影业务受行业周期影响波动较大,AI电影的商业化验证尚需票房数据检验。
短板:财务数据需进一步跟踪,AI电影与AI短剧的商业模式差异较大,不能简单类比。
筛选结果汇总
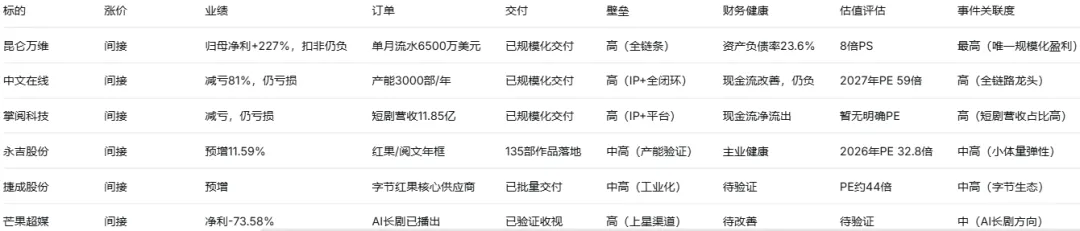
四、综合结论
AI短剧行业正经历从“概念炒作”到“业绩兑现”的关键转折。2026年前8个月43万部的产能规模是去年的13倍,用户规模突破6亿,市场规模有望冲击400亿元。但产能膨胀的另一面是盈利困境——单月百万播放量仅换回千元收入的案例揭示了行业“成本暴降但赚钱不易”的核心矛盾。平台掌握流量入口和收益分配规则,制作方承担项目失败的全部成本。字节系以番茄小说、Seedance、红果、TikTok构成的闭环生态形成碾压式优势,红果日活1.68亿超过四大传统长视频平台之和,行业竞争格局已基本定型。
从七项条件的严格筛选来看,昆仑万维是当前A股AI短剧产业链中唯一实现规模化收入且归母净利润为正的标的,但其盈利质量需要审慎评估——扣非净利润仍为-4.58亿元,归母净利润的转正主要来自投资收益的贡献。AI短剧平台单月流水超6500万美元、ARR超5.7亿美元、MAU稳居海外第一,这些运营数据验证了商业模式的可行性,但从“流水”到“利润”的转化效率是决定其长期价值的关键变量。中文在线和掌阅科技分别以数百万部IP储备和11.85亿元短剧营收占据产业链上游核心位置,两者均在2026年上半年实现了显著减亏,经营现金流出现改善迹象,但归母净利润尚未转正,不符合“财务健康”的筛选条件,属于“接近业绩拐点但尚未完全兑现”的品种。永吉股份以135部AI漫剧作品和红果、阅文的年框合作验证了产能落地和商业化能力,2026年PE 32.8倍在概念股中处于相对合理区间,但AI漫剧对整体业绩的贡献占比仍需持续跟踪。
需要特别提示的是,AI短剧行业面临显著的监管风险和内容质量风险。2026年前8个月已有6.8万部违规微短剧被下架,其中九成以上是AI短剧。监管框架刚刚建立,后续细则的出台可能对产能扩张形成约束。此外,AI生成内容的同质化问题突出,“霸总”“逆袭”等标签化题材的过度供给可能导致用户审美疲劳。上述标的中,AI短剧相关收入在2026年上半年多数尚未单独拆分披露,事件催化带来的估值弹性大于长期业绩兑现的确定性。后续需重点跟踪的验证信号包括:昆仑万维扣非净利润能否在2026年下半年转正、中文在线和掌阅科技的AI短剧业务能否在2027年实现盈亏平衡、永吉股份贵州灵伍捌自研Agent平台的规模化落地进度,以及监管层对AI短剧内容审核标准的进一步明确。
以上内容(含AI生成)及图片均基于网络公开信息或机构或券商研报整理,仅供参考,不构成任何投资建议,请仔细甄别,谨慎投资! 本号文中所涉及标的仅为九王从股投研,不做引荐。投资有风险,入市需谨慎,标的过往业绩不代表未来表现,投资者应结合自身风险承受能力与市场变化独立决策,风险自担! 文中内容若涉及到侵权或诋毁等,请联系本号或平台删除。若存在引用错误数据,九王欢迎并感谢诸君及时指正。

