1.5 亿美元砸向 AI 短剧,保底为什么差 10 倍?
- 2026-11-19 03:26:45
出海经营 · 微短剧产业观察
1.5 亿美元砸向 AI 短剧,
保底为什么差 10 倍?
鹿见橙心 · 微短剧产业观察
2026.10
同一个共创计划,保底 2000 到 20000 美元。平台在用价签做筛选——看懂分级,比急着递交材料更值钱。
2026 年 4 月,点众科技在第十三届中国网络视听大会上发布「双十亿 AIGC 全球共创计划」:1.5 亿美元投向海外,10 亿元人民币投向国内,同时开放 8 万部存量小说 IP 授权。
对外流传最广的一句话是“保底 2000 到 20000 美元”。同一个计划,同一批 IP,为什么价差能拉到 10 倍?
这不是平台在压价,而是它在用价签做筛选。看懂这套分级,比急着去递交材料更值钱。因为分级背后是一整套定价方法:平台在算一部剧的期望回报,你在算一部剧的现金成本,两套账对不上,谈多少轮都是空转。
一、先把钱看清:三份激励,三种给法
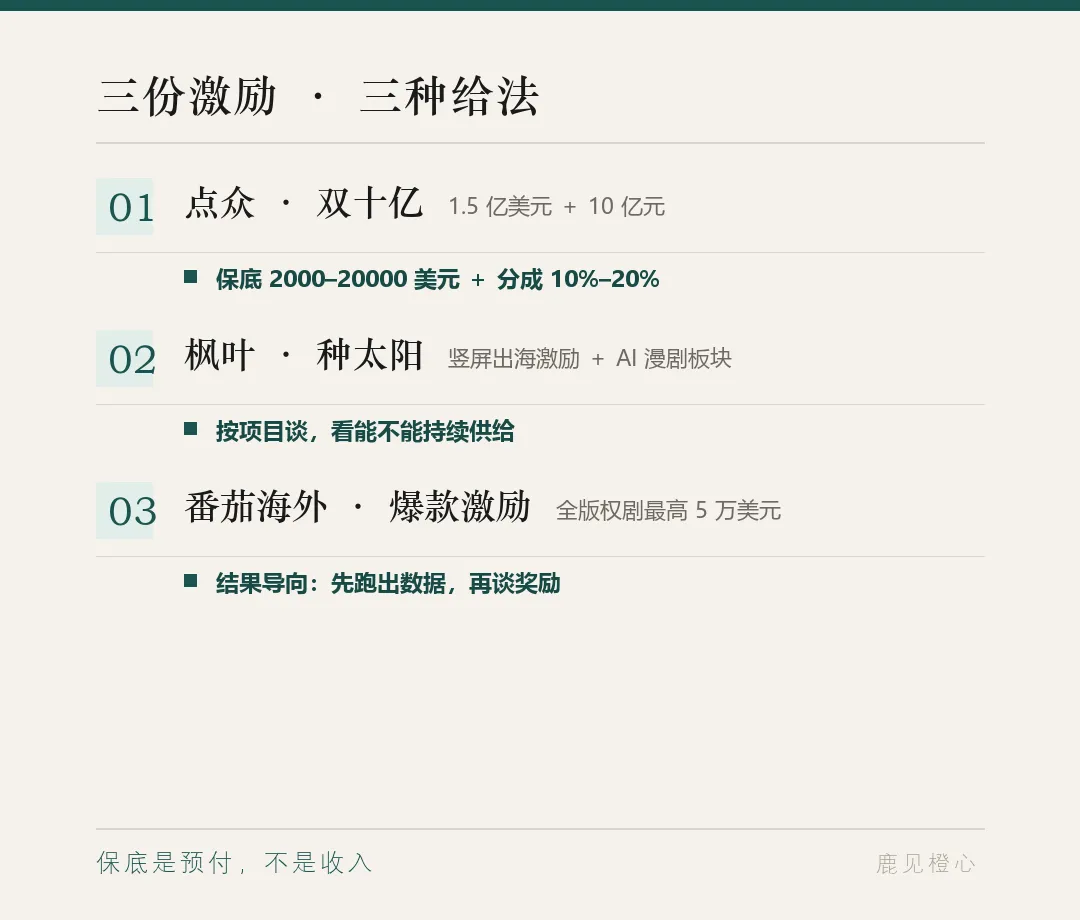
2026 年出海赛道的钱,主要来自三个方向,给法完全不同。
点众科技走的是“共创”路线:1.5 亿美元海外专项预算 + 10 亿人民币国内预算,开放 8 万部小说 IP,海外剧本按 S+ 至 B 级分档,给 2000 至 20000 美元保底,外加 10% 至 20% 分成。它的逻辑是买剧本和产能,把 IP 变成可投产的项目。
枫叶互动走的是“激励计划”路线:落地「种太阳竖屏出海激励计划」,并单独设立 AI 漫剧板块。它没有对外公布统一价目,而是按项目谈,重点在竖屏内容的持续供给。
番茄海外走的是“爆款奖励”路线:2026 年 8 月上线「AI 短剧爆款激励」,全版权剧最高 5 万美元。注意“最高”两个字——这是结果导向的钱,先跑出数据,再谈奖励。
三种给法对应三种风险偏好:共创买的是确定性产能,激励计划买的是长期合作,爆款奖励买的是结果。你手里的项目属于哪一类,决定了你该敲哪一扇门。
三份钱在合同结构上也完全不同。共创计划的保底通常挂在剧本或项目立项节点,钱分批到账,前提是交付物通过评审;激励计划多半按季度结算,考核的是上线数量和留存数据;爆款奖励则是在内容跑出成绩之后回溯发放,前期一分钱不垫。
这意味着同一部剧,走三条路的现金流曲线完全不同。拿去谈共创的项目,需要一份能过评审的完整剧本和清晰的分集;去谈激励计划的项目,需要的是稳定的月更能力;想拿爆款奖励的,得先自己掏钱把剧做出来、跑出数据。方向选错,不是少拿钱,是先垫钱。
二、保底 2000 到 20000 美元,中间差的是一套分级
2000 美元和 20000 美元,不是谈判技巧的差距,是评级结果的差距。
按公开口径,点众的海外剧本分为 S+ 到 B 级,保底从 2000 美元起、20000 美元封顶,分成比例 10% 至 20%。也就是说,一个 B 级剧本和一个 S+ 剧本,前期的现金差距是 10 倍,后期的分成差距是 2 倍。
评级看什么?行业里通行的判断维度大致是四层:题材是否有验证过的需求、剧本的前三集能不能留住人、制作方式能不能稳定交付、以及版权链是否干净。级别越高,平台承担的试错成本越大,所以它必须把钱压在“更可能不亏”的项目上。
这就解释了一件很多人想不通的事:为什么自己写得也不错,却只拿到最低档。不是能力被否定,是评级体系在算期望收益,而它算的是概率,不是情怀。
更现实的一层是:分级不是一次定终身的。同一个团队,第一部拿 B 级、第二部升到 A 级,在行业里很常见;反过来,靠一部爆款冲进 S+ 之后连续两部失手,也会被打回原位。平台的分级是滚动的,它看的是最近几个项目的交付记录。
所以第一次的评级不该被当成身价证明,而是被当成一次摸底。真正需要在意的是第二部、第三部能不能稳住同一档——稳住之后,保底才可能往上抬,分成比例才有得谈。
三、平台为什么敢先给钱:它在买产能
平台愿意付保底,前提是它相信产能会持续。
DataEye 研究院的数据显示,海外 AI 短剧市场从 2025 年的约 1 亿美元,预计 2026 年增长到 6.5 亿美元,同比约 550%。TikTok 的分账也在放大:2026 年 5 月总分账 2100 万美元,其中 AI 短剧 650 万美元,占三成;6 月总额升至 2200 万美元,本土 AI 剧增长 112%。
供给侧的动作更直接。九州文化的 AI 剧与漫剧已占公司总产能的 95%,2026 年 3 月单月制播 1399 部新剧;昆仑万维第二季度天工 AI 的 AI Native 业务 ARR 超过 8 亿美元,其中 AI 短剧平台超过 7 亿美元,DramaWave 超过八成的新增内容由 AI 生成。
当头部平台的增量内容八成靠 AI,它对“稳定供货”的依赖就变成了刚需。保底不是慈善,是锁定供货的预付款。
这一点在排产上体现得最明显。真人剧时代,平台要提前三四个月锁档期、锁演员、锁场地,一旦某个环节掉了,整季的内容计划就空一块。AI 剧把周期压到两周之后,平台的排产从“按季度”变成“按月”,对供给的要求也从“一年几部大剧”变成“每月一批稳定上线”。
对制作方来说,这个变化是双向的:好处是门槛低了,坏处是单部的不可替代性也低了。你能做,代表一百家也能做。所以真正能换到高保底的,从来不是“会做 AI 剧”,而是“能持续供出被验证过的东西”。
四、硬币另一面:22 万部,破亿不到千分之五
产能上去之后,爆款率没有同步上去。
有行业媒体盘点 2026 年上半年的数据:22 万部 AI 短剧里,播放量破亿的不到千分之五。也就是说,绝大部分内容在上线后的第一周就完成了它的全部生命周期。
这组数字对制作方的含义很具体:平台给保底,本质是在替你分担“大概率不爆”的风险;而它敢给,是因为它把这份风险摊到了几百上千个项目上。你只有一两个项目,摊不动。
所以真正的分水岭不在“能不能拿到保底”,而在“拿到保底之后,你能不能把下一次的评级抬上去”。第一次靠运气进 S 级的人不少,能连续三次进 S 级的,才是平台愿意长期给钱的对象。
爆款率低还有一个被忽略的原因:大部分内容在题材上就没有对手,也没有参照。22 万部里,真正做过题材验证、拆过对标、算过测出率的项目只是少数,剩下的都是“看别人做霸总,我也做霸总”。供给一旦这么堆,同题材的边际收益就会快速掉到零。
这也是为什么平台的评级体系越来越看重“前置判断”,而不是“成片质量”。成片可以修,题材选错修不回来。
五、成本表变了:15 万美元到 1 至 2 万美元
钱的逻辑变了,是因为成本结构先变了。
行业公开信息显示,一部真人短剧的出海制作成本约 15 万美元;AI 剧则在一两万美元区间,节省近九成。周期上,北美一部真人短剧的筹备期三到四周、拍摄七八天、后期六到八周;AI 可以把单部剧的制作周期压缩到两周。
成本降九成,意味着试错次数可以多十倍。这也解释了为什么平台敢把保底压到 2000 美元起——在这个成本结构下,2000 美元已经能覆盖一部分基础制作,而平台用它换到了一个可测试的样本。
但成本降下来,不等于门槛降下来。省掉的是拍摄和场地的钱,没有省掉的是判断题材、控制节奏、设计前六集钩子的能力。这部分从来不打折。
六、中小团队该拿哪一档:三个判断
面对一份分级激励,先别问“能拿多少”,先问三个问题。
第一,保底能不能覆盖你的现金成本。如果保底低于你的实际投入,你是在用自有资金替平台做测试。这种情况下,宁可不上,也不要为了“进名单”接单。
第二,分成是不是长期的。一次性保底买断和“保底 + 永久分成”是两种生意。前者是卖稿,后者是持有资产。同一条内容,三年后的价值差别可能比保底本身更大。
第三,版权归属和独家期限写清楚了吗。全版权转让、独家期限、续约条件,这三项决定了你未来还能不能用这个 IP、这个角色、这条故事线。签字之前,逐条看。
三个问题里只要有一个答案是“不清楚”,就先别签。分级激励是好东西,但它只对算得清账的人是好东西。
再补一个动作层面的建议:谈之前,准备三样东西——一个能过评审的前三集完稿、一段能看出风格的样片、一份写清楚成本与周期的报价单。平台的分级谈判,本质上是在用材料判断风险,材料越能降低它的不确定性,你能拿到的档位就越高。空手谈“我很会做”,几乎没有议价空间。
七、三个最容易踩的坑
坑一:把保底当成收入。保底通常是预付性质,后续要从分成里扣回。它不是额外的一笔钱,是提前拿到的一部分钱。现金流改善了,利润没有变。
坑二:为了评级改题材。评级体系偏好的题材是会变的。今年 S 级的题材,明年可能是 B 级。跟着评级改方向,最后会把自己的辨识度改没。
坑三:把所有项目押在一个平台。平台的政策周期通常按季度调整。只服务一家,等于把公司命运绑在别人的季度会上。
结尾:钱是杠杆,不是收入
2026 年出海赛道的钱确实多:1.5 亿美元、10 亿人民币、5 万美元封顶的爆款奖励,数字一个比一个大。
但钱从来不是收入,是杠杆。它放大的是你本来就有的能力——题材判断准的,放大成爆款率;交付稳定的,放大成长期合作;只会接单的,放大成更快的消耗。
所以真正该做的动作,不是去追下一份激励清单,而是把自己那套“能连续交付、能持续抬级”的能力,先做出来。
鹿见橙心 · 短剧研究所
资料来源:点众科技「双十亿 AIGC 全球共创计划」(2026 年 4 月,第十三届中国网络视听大会)、枫叶互动「种太阳竖屏出海激励计划」、番茄海外「AI 短剧爆款激励」(2026 年 8 月);DataEye 研究院海外 AI 短剧市场规模与 TikTok 分账数据;腾讯新闻/创业邦《短剧出海三年巨变》(2026 年 9 月 2 日);扬帆出海、虎嗅《22 万部 AI 短剧,播放量破亿的不到千分之五》。