AI把短剧成本砍到五分之一,为什么77部里只有1部回本?
- 2026-11-17 22:13:32
今年上半年,抖音上新增了22万多部AI短剧和AI漫剧。按照数据机构DataEye以5000万播放量设定的盈亏线,其中只有2886部过了线,大约每77部里有1部。
同一段时间,做一部短剧的成本却在大幅下降。方正证券测算,一部AI漫剧中档制作每分钟800—1200元,整体成本约为真人短剧的五分之一。DataEye剧查查副总裁林启文给出的差距更大:传统真人精品短剧平均成本约150万元,精品AI仿真人短剧已经能控制在20万元以内。
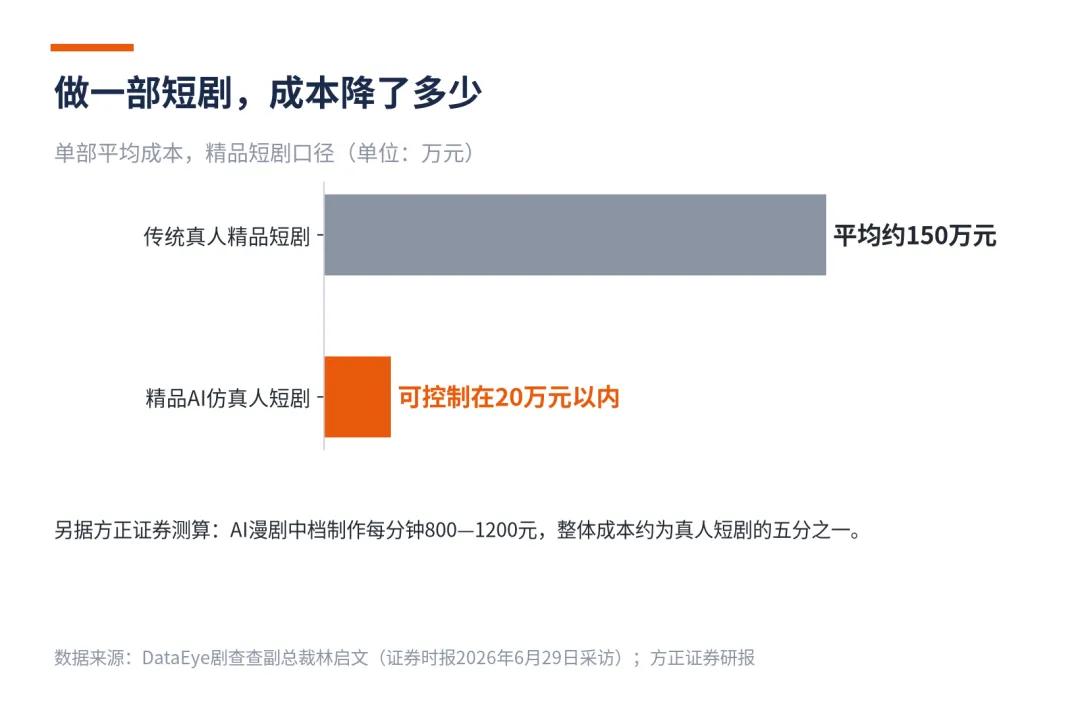
传统真人精品短剧与精品AI仿真人短剧的单部成本对比。数据来源:DataEye剧查查副总裁林启文(证券时报2026年6月29日采访);方正证券研报
拍戏便宜了,播放量也在涨,按常理,做短剧应该更好赚才对。但过线的作品只是极少数。省下来的制作费去了哪里?
一、播放越来越多,却越来越集中
上半年,抖音端AI剧漫剧的新剧播放一路上涨:1月是154.59亿次,6月增长到1557.80亿次,半年累计5157.38亿次。上新数量却没有一路跟涨:单月新剧数在3月见顶,之后逐月微跌。
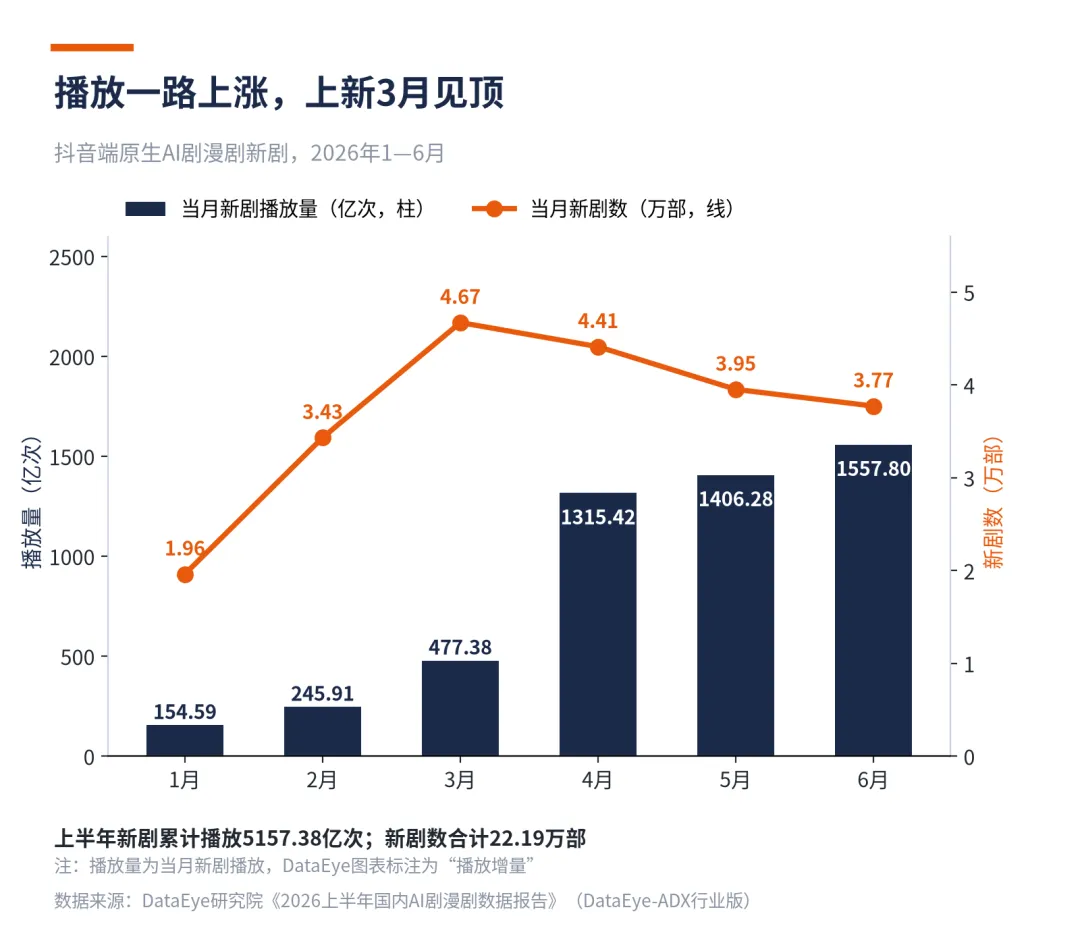
2026年上半年抖音端原生AI剧漫剧:当月新剧播放(柱)与新剧数(线)。数据来源:DataEye研究院《2026上半年国内AI剧漫剧数据报告》
多出来的播放,并没有平均分到每一部剧上。上半年的新剧里,播放量破亿的只有1055部,占0.48%;能拿到5000万播放的,也只占1.3%。DataEye认为,这反映出头部爆款的拉动效应越来越明显,平台算法分发也越来越集中。
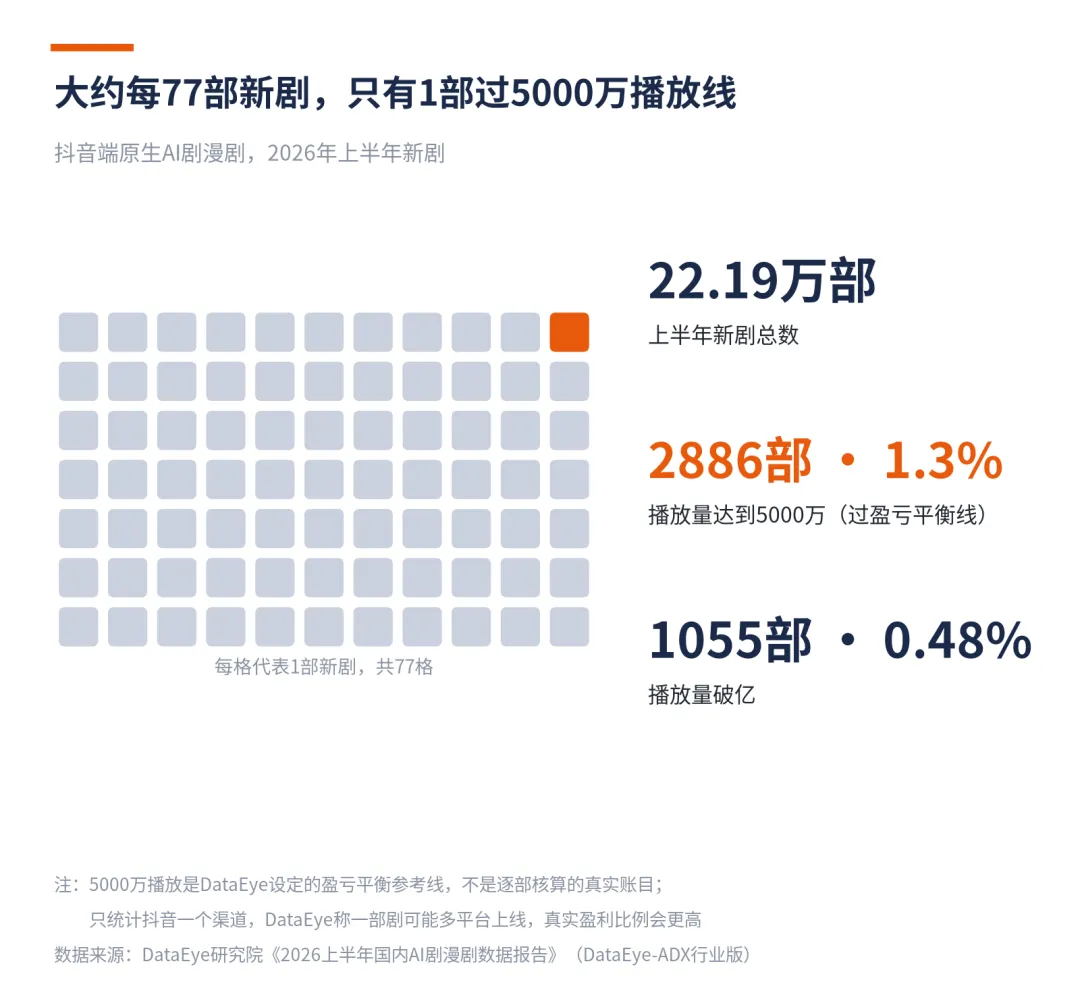
大约每77部新剧,只有1部播放量达到5000万。数据来源:DataEye研究院《2026上半年国内AI剧漫剧数据报告》
5000万播放,就是DataEye给这类剧设定的盈亏平衡线:按这个口径,播放没到5000万的剧,被视为还没有回本。这是一条参考线。每部剧的制作费、投流费和分账方式各不相同,到线不等于一定赚钱,没到线也不等于一定亏本;它也只统计了抖音一个渠道,DataEye自己提醒,一部剧可能在多个平台上线,真实的盈利比例会更高。但不管比例具体是多少,都改变不了一个趋势:播放正在向少数头部剧集中。
为什么播放涨了,能过线的剧还是这么少?得先看一部短剧的钱花在了哪里。
二、省下的制作费,本来就是小头
短剧赚钱主要有两种方式。一种是把剧放到抖音、红果等平台上免费播,平台按播放、完播等数据和片方分广告收入,行业叫IAA(应用内广告)模式;另一种是用户看几集后付费解锁,片方靠充值收入回本,行业叫IAP(应用内购买)模式。无论哪种,片方都很难只靠自然流量做大,普遍要花钱买广告,把观众引到剧里来,行业里叫“投流”。
投流才是AI短剧最大的一笔开支。制作环节只占AI短剧成本的一小部分,投流约占总流水的70%。也就是说,AI短剧每产生100元流水,大约70元要花在买流量上。
在这样的成本结构下,制作费即使砍掉一大半,对总账的改善也有限。林启文给出的估算是:AI短剧制作端成本大概下降了90%,但流量成本同比上涨了超过100%,收益端下滑了50%以上。“这就是很多从业者感觉AI降低了制作门槛,却没让创作者更赚钱,反而让他们亏得更快的原因。”
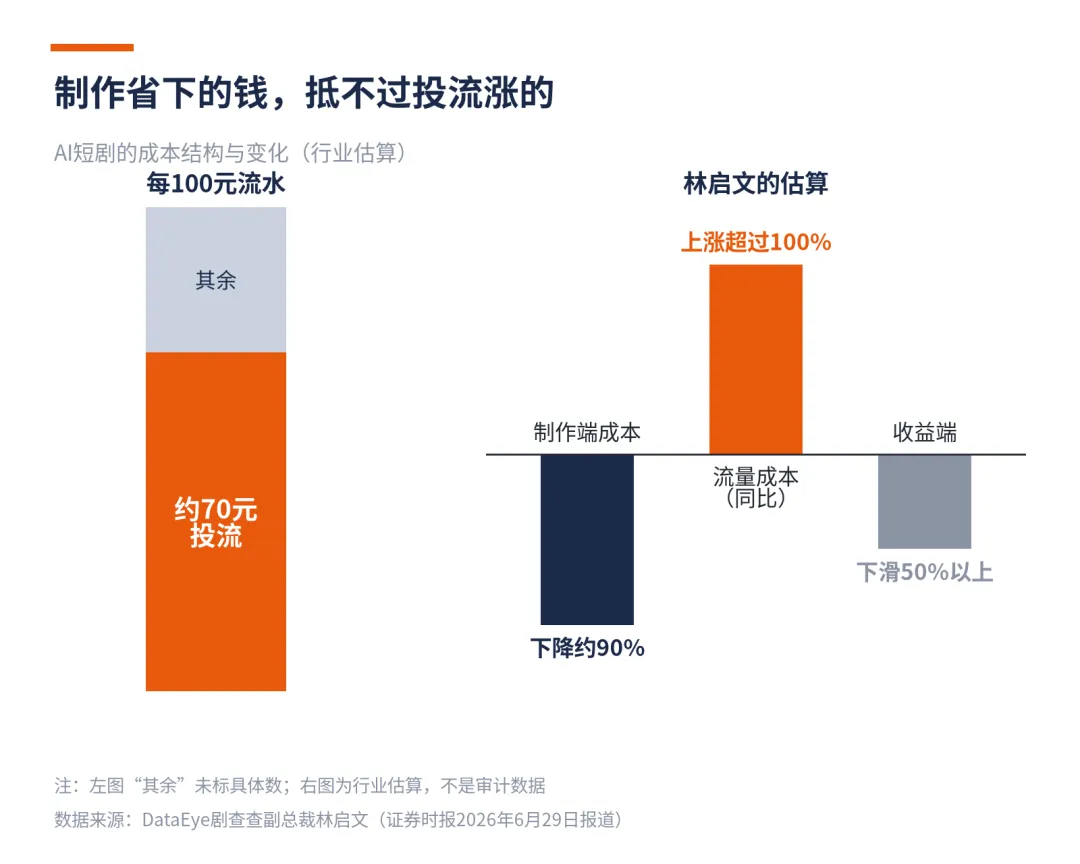
制作省下的钱,抵不过投流涨的(行业估算)。数据来源:DataEye剧查查副总裁林启文(证券时报2026年6月29日报道)
他给出的回报率数据也说明了这一点:行业内成熟投流团队的常规ROI(投资回报率,即收入与投入之比)稳定在1.03至1.07,投1元收回1.03到1.07元,只是微利;大量普通项目的ROI已经低于0.8,投1元收不回8角。
制作费降了,但它原本就不是最大的一项成本。变贵的是投流,而按林启文的说法,投流变贵和AI短剧大量涌入有关。
三、剧越多,买流量越贵
AI降低成本的同时,也降低了进场门槛。据DataEye剧查查统计,今年一季度国内全行业上线短剧约12.8万部,其中AI短剧占比超过95%。按业内人士的估计,每天上新的AI短剧已经超过1000部。
生产变容易了,流量却没有因此变便宜。在智象未来联合创始人王科看来,恰恰因为生产变容易,AI短剧供给快速膨胀,赛道迅速拥挤,观众的注意力反而更稀缺,投流竞价被持续推高。林启文也提到,随着海量AI短剧涌入市场,广告竞价持续抬高,千次曝光成本(广告被展示1000次的价格)比去年同期翻了一倍。单就AI短剧,目前每天的广告消耗在1.5亿元至1.7亿元之间。
成本端在涨,收入端却在降。林启文介绍,AI短剧的千次播放收益已经从2025年下半年的60元左右,降到今年的15元至30元。同样的播放量,今年换来的收入只有去年下半年的四分之一到一半。
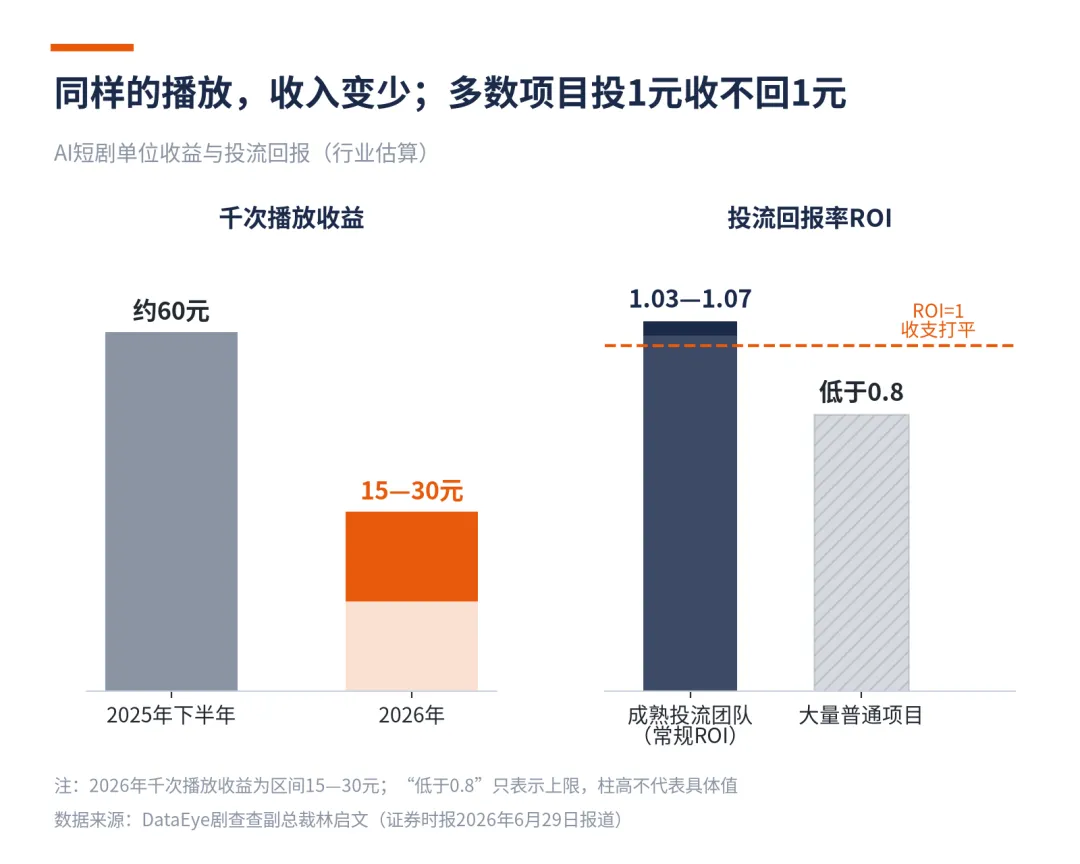
千次播放收益与投流回报率(行业估算)。数据来源:DataEye剧查查副总裁林启文(证券时报2026年6月29日报道)
省下来的制作费去了哪里,也就清楚了:门槛降低让更多人进场,供给膨胀推高了投流竞价,片方买曝光要花更多钱;同样的播放能换来的收入却在下降。制作端省下的钱,很大一部分在投流竞价中又花了出去。
王科认为,AI解决的是“低成本生产”的问题,还没有解决“低成本被看见”的问题。
四、做大了,账本也一样
小团队亏损,可以归结为资金少、经验不足。但从上市公司的财报看,规模做大后,投流对利润的压力同样存在。
中文在线是A股上市的网络文学和短剧公司。它的2025年财报显示,全年营业收入16.57亿元,比上年的11.59亿元增长约43%;销售费用9.53亿元,比上年翻了一倍多,其中推广费7.59亿元,同比增长154.85%。推广费的规模和增速,被审计机构列为关键审计事项。当年中文在线归属于母公司股东的净利润为亏损6.71亿元。中文在线年报显示,其海外短剧平台FlareFlow 2025年收入3.5亿元,净亏损超过4.7亿元。
中文在线持股的枫叶互动,是海外短剧平台ReelShort的母公司。财报附注显示,枫叶互动2025年营业收入57.21亿元,接近上年29.10亿元的两倍;但净利润从上年的盈利791万元变为亏损8584万元。
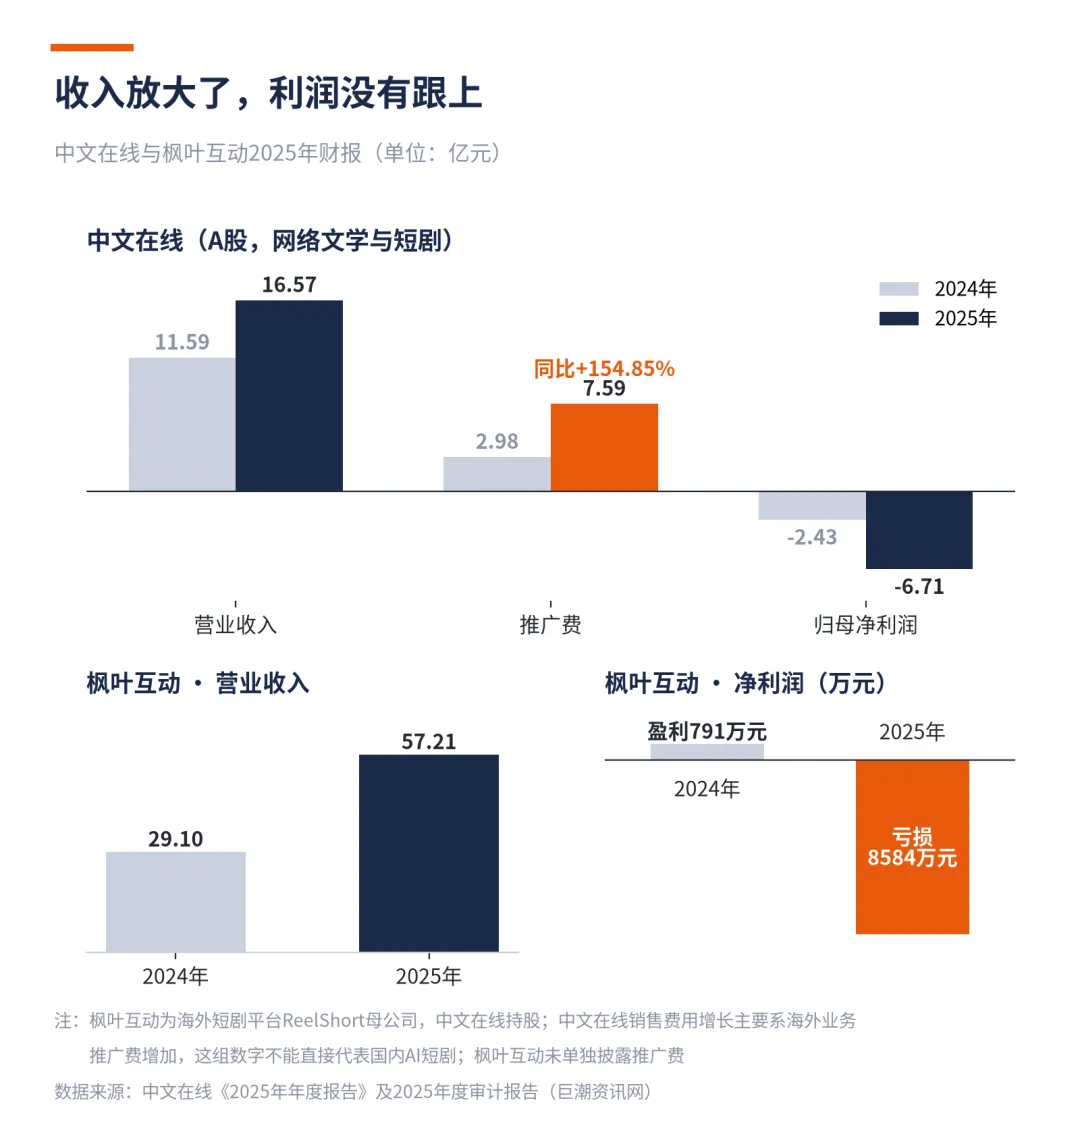
收入放大了,利润没有跟上。数据来源:中文在线《2025年年度报告》及2025年度审计报告
中文在线在年报中解释,销售费用增长主要是海外业务推广费增加所致,所以这组数字不能直接代表国内AI短剧的情况。但中文在线的账本说明,收入随着推广投入快速放大,利润并没有跟上。枫叶互动没有单独披露推广费,账面上能看到的是营收接近翻倍、利润由盈转亏,收入规模扩大同样没有带来盈利。
五、哪些剧还能过线
既然整体账本这么紧,那2886部过线的剧,和能稳定赚钱的公司,靠的是什么?
一种是做得好、能留住观众的作品。剧头科技创始人唐朝告诉证券时报,以AI仿真人剧为例,头部公司大多数还能实现盈利,主要因为制作水平相对较高、运作相对专业;腰部公司的盈利比例可能低至3%至5%。据第一财经报道,红果平台上的AI短剧《万妖图录传》已经更新到第12季,新一季9月5日开播时热度达到1.37亿。在王科看来,内容足够好,自然流量就能起来,就不需要全靠付费投流。
另一种是不押单部剧的商业模式。唐朝介绍,有的分销公司专门去市场上找刚开始起量的剧来投放,回报率相对较高;有的公司和平台签了投放年框,投流达到一定规模后拿平台返佣,不太在意单部剧的回报。在他看来,“专门针对单部剧进行投放,追求单部剧ROI的企业亏损概率就非常高”。
行业本身也在调整。DataEye数据显示,抖音端AI新剧数从3月起逐月微跌。监管同样在收紧:广电总局7月起对AI微短剧按题材、投资额分类分层管理,《微短剧发展管理办法》也已在9月1日施行。
回到开头的问题。AI确实把拍一部短剧的成本降了下来,但AI短剧的钱本来就主要花在买观众上。制作越便宜,进场的人越多,买流量的竞价也越激烈;与此同时,单位播放的收益在下降,播放越来越集中在少数作品上。省下的制作费,很大一部分变成了竞价时多出的广告费。
对片方来说,做出一部剧已经不难,难的是做出观众愿意看完、愿意等下一部的剧。

