红果为什么让人停不下来?AI短剧这门生意,钱流向了谁
- 2026-11-14 08:27:34
一集看起来就两三分钟,能占多少时间?
设想一下,每集两分钟,连看30集,一小时就过去了。中间没有长片头,也不用认真挑片,上一集的误会刚解开,下一集的反转已经来了。
短剧把“再看一集”的门槛压得很低。红果又给它加了一层吸引力:大量内容可以免费看。
现在,AI还在往这条生产线上塞进更多故事。10月,微信也被报道开始测试免费短剧小程序“绿泡泡剧场”。原本像是短视频里的一个分支,如今已经引来制作团队、广告商和大平台一起争抢。
这门生意到底有多大,观众为什么舍不得划走,创作者又能分到多少钱?把它拆开看,比一句“AI短剧要爆了”有意思得多。
01|红果有多大?先别把所有短剧都算成AI
很多讨论把红果、AI短剧、漫剧混在一起,数字也跟着越说越大。
红果短剧是一个分发平台,里面有真人短剧,也有其他内容。AI可以参与真人剧的制作辅助,也可以生成画面。漫剧则是一种内容形态,既可能使用AI,也可能有大量人工制作。把这些全装进同一个筐里,后面的分析就容易跑偏。
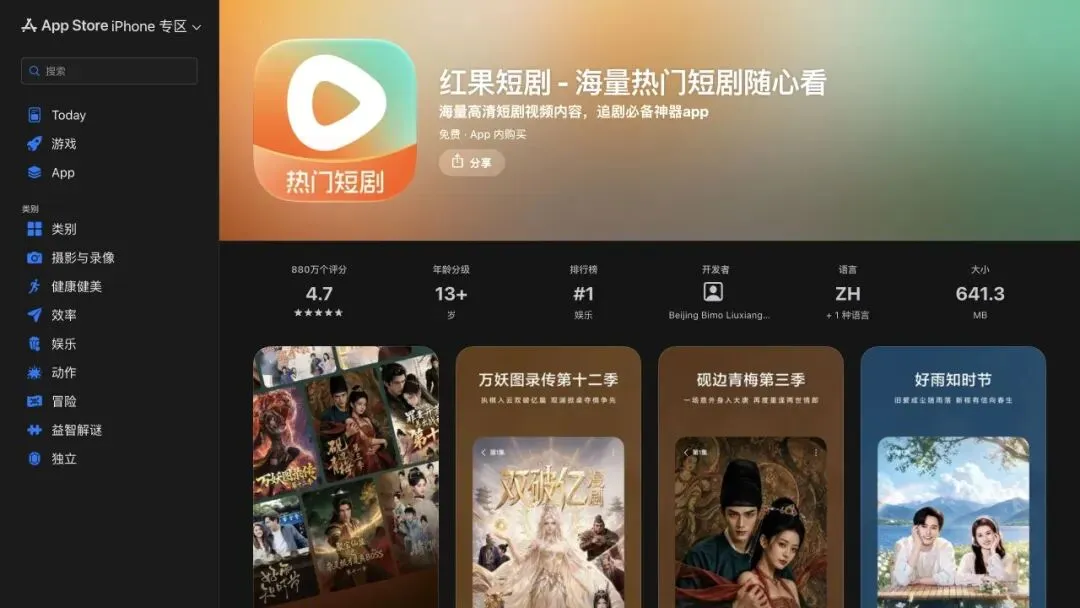
图源:红果短剧 App Store 官方页面,2026年10月19日截取。页面展示产品定位与功能,非本文实测界面。
QuestMobile在4月发布的报告里给出了一组比较清楚的数据:2026年2月,红果免费短剧App月活跃用户达到3.04亿。这里说的是一个月里活跃过的用户,既非日活,也非付费人数。
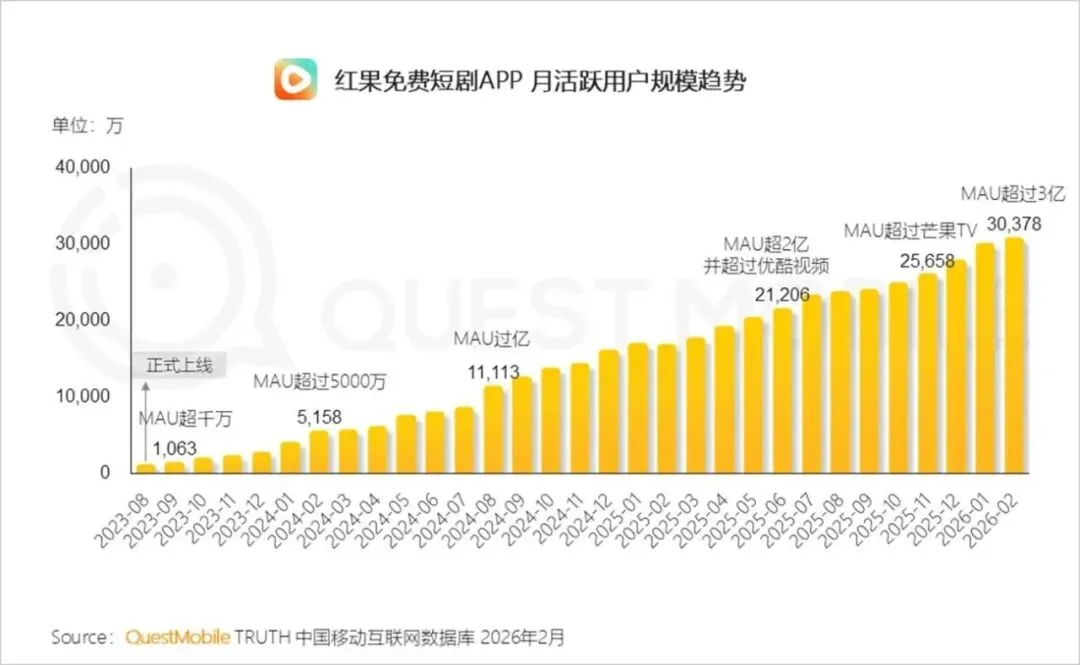
图源:QuestMobile《2026短剧行业研究报告》,2026年4月8日发布;图内数据截至2月。原图保留机构标识与统计说明。
同一份报告给出的全行业短剧用户规模是7.18亿。其中,短剧App用户3.35亿,微信小程序用户4.27亿。两边有人重合,不能把它们直接相加,再写成“全国有7.62亿短剧观众”。
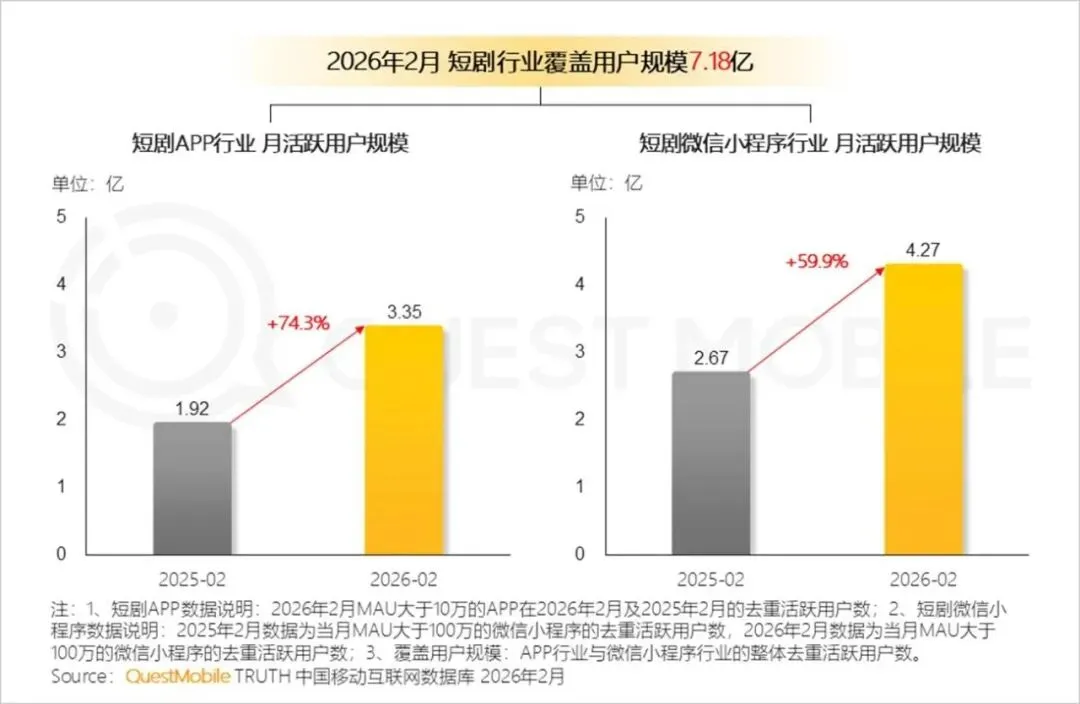
图源:QuestMobile,2026年2月数据。全行业、App和小程序的统计范围不同,分项存在交叉。
市场金额也要分开读。9月17日第一财经对国新办发布会的报道提到,2025年我国微短剧市场规模突破1000亿元。这是全国微短剧市场,包含多种内容和商业模式。
DataEye在7月发布的报告摘要中,预计2026年国内“AI剧漫剧”全年市场规模将达到400亿元。它是预测,统计对象也换了,不能写成“红果今年已经赚了400亿”,更不该把它和上一组数字叠起来算。
图源:DataEye《2026上半年AI剧漫剧数据报告》官网摘要。400亿元为全年预估,本文未取得需提交联系资料领取的完整报告,未使用其未经核对的细项。
供给端的变化已经相当夸张。新华社9月17日报道,广电总局介绍,2026年前8个月全国上线微短剧43万部,是去年全年的13倍,其中AI剧超过九成。
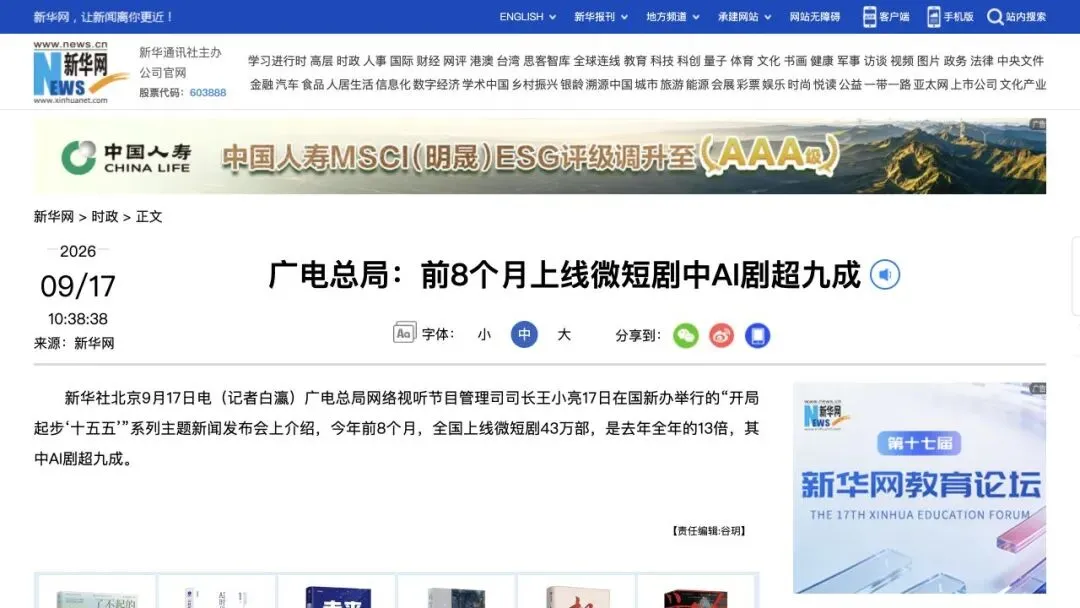
图源:新华社《广电总局:前8个月上线微短剧中AI剧超九成》,2026年9月17日。
这组数字数的是上线作品,公开报道没有进一步解释作品去重、时长门槛等细项。它没有告诉我们AI剧拿走了九成播放量,更没告诉我们AI剧拿走了九成利润。它能确认的变化很具体:过去最难扩张的内容生产,正在变得容易得多。
02|从一篇网文,到你手机里的一集剧
别把短剧想成“几个人拿手机拍一拍”。一个项目从故事走到回款,中间经过好几拨人。
上游先找故事。网文IP可以拿来改编,编剧也可以直接写原创剧本。版权方关心授权,制作方关心这个故事能不能拆成一集一集的冲突,观众有没有耐心追完。
中游把文字变成画面。真人剧要选角和拍摄,AI剧要处理角色一致性、镜头衔接与生成返工。声音和剪辑还得把故事接起来,否则每张图都漂亮,连着看却像一场漫长的产品演示。
下游负责让人看见,再把观看变成收入。平台推荐决定一部分曝光,发行和投流也会影响触达。内容能否留下观众,才决定后面还有没有广告可卖。
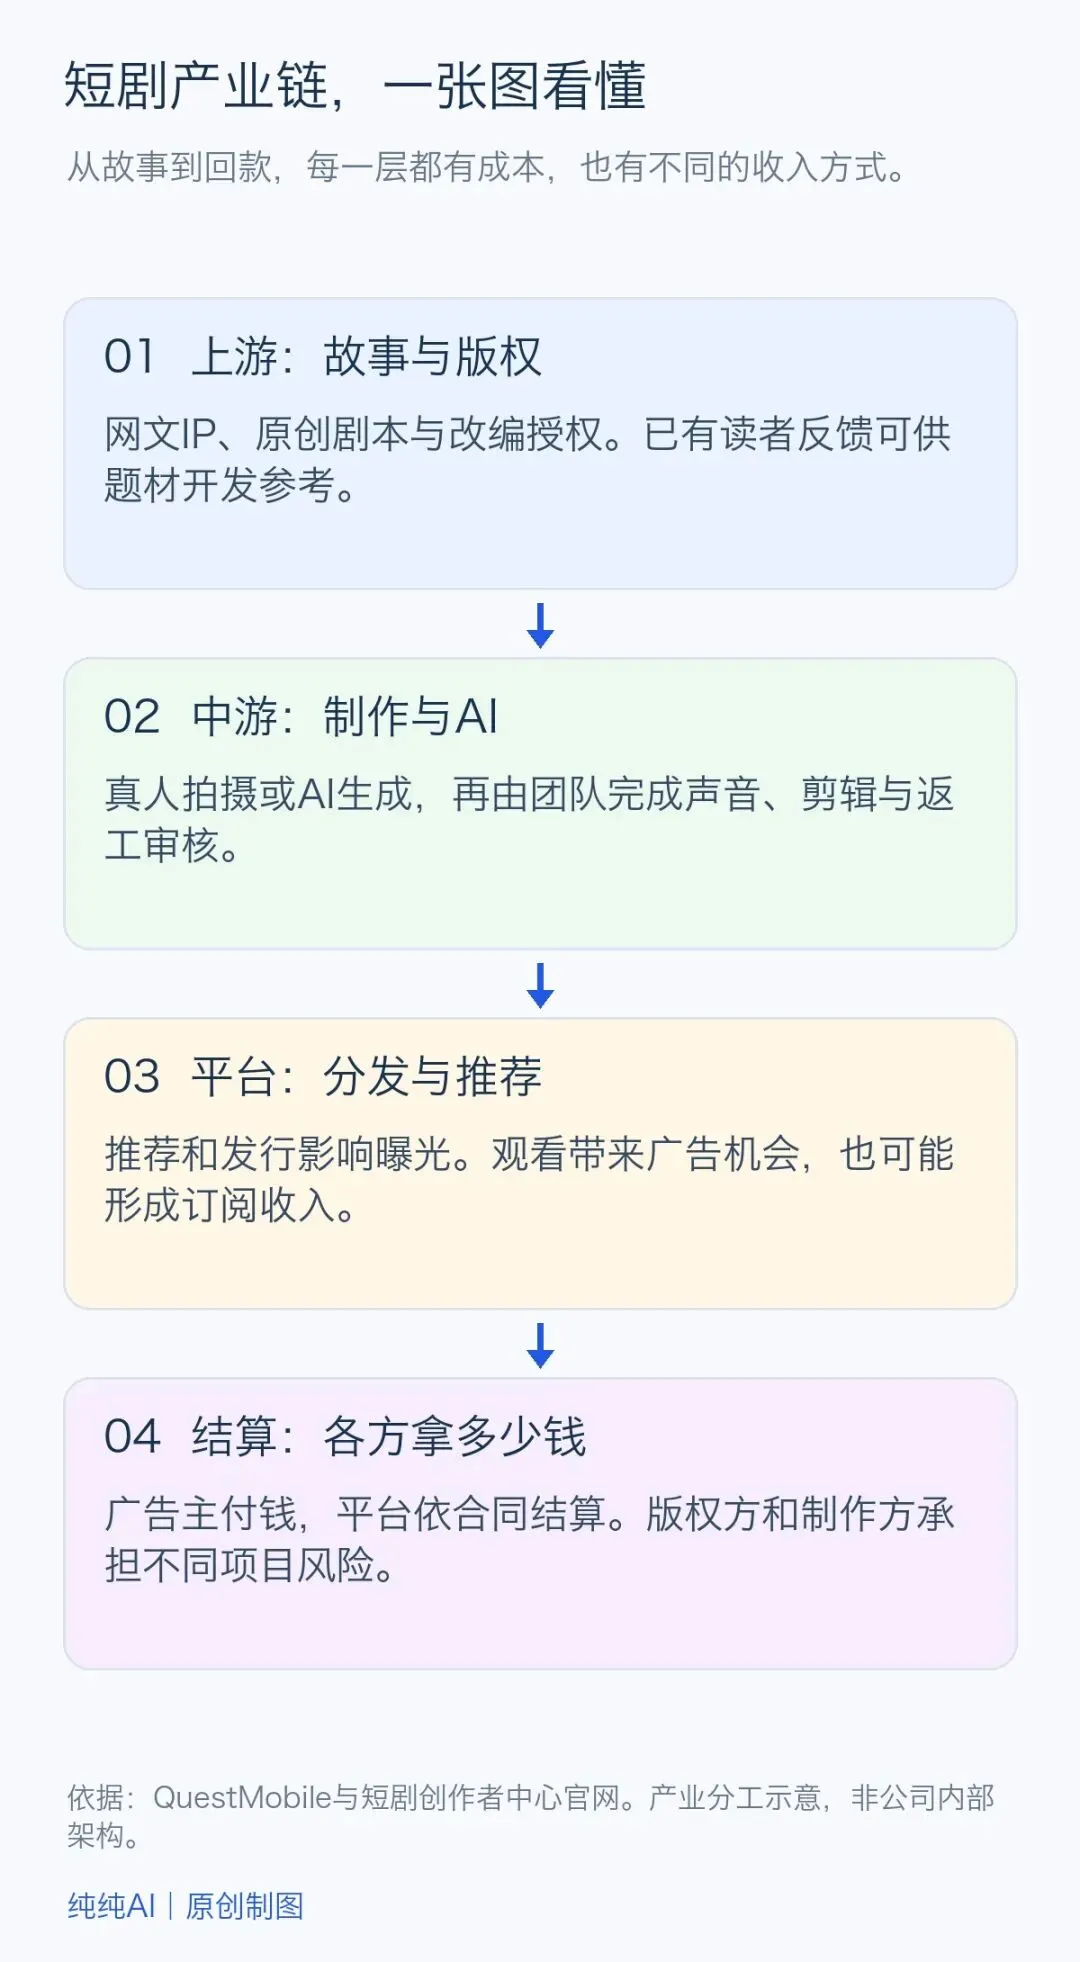
图源:纯纯AI原创制图,依据QuestMobile行业报告与短剧创作者中心公开业务介绍整理。示意产业分工,非任何公司的内部架构。
红果背后的抖音集团短剧创作者中心,已经把这些分工摆在了官网上。编剧可以挑选IP和投稿,导演与演员可以对接项目。版权方、投资出品方也有各自的合作入口。
图源:短剧创作者中心官网,2026年10月19日截取。页面列出创作者和版权合作入口。
平台越往这条链上游走,就越能连接故事来源和生产团队。番茄阅读里的IP、抖音里的触达能力,加上红果里的追剧消费,让同一批故事有了多次被开发的可能。
不过,“整个链条很完整”和“每个环节都赚钱”是两回事。编剧可能卖出剧本,制作团队却没回本;平台有收入,项目投资方也可能亏损。谁拿固定费用,谁承担分账风险,要回到具体合同里看。
03|免费看的剧,广告主在付账
过去不少短剧靠观众付费解锁。免费短剧把启动门槛降下来,再通过广告回收收入,行业通常把这种模式叫IAA,也就是应用内广告变现。
理解它不难:你看剧,平台获得广告展示机会;广告主为曝光或转化付钱,平台再按合作合同结算内容收入。红果的官方商店页面同时列有订阅和内购,因此也不宜把它写成完全没有付费服务的产品。
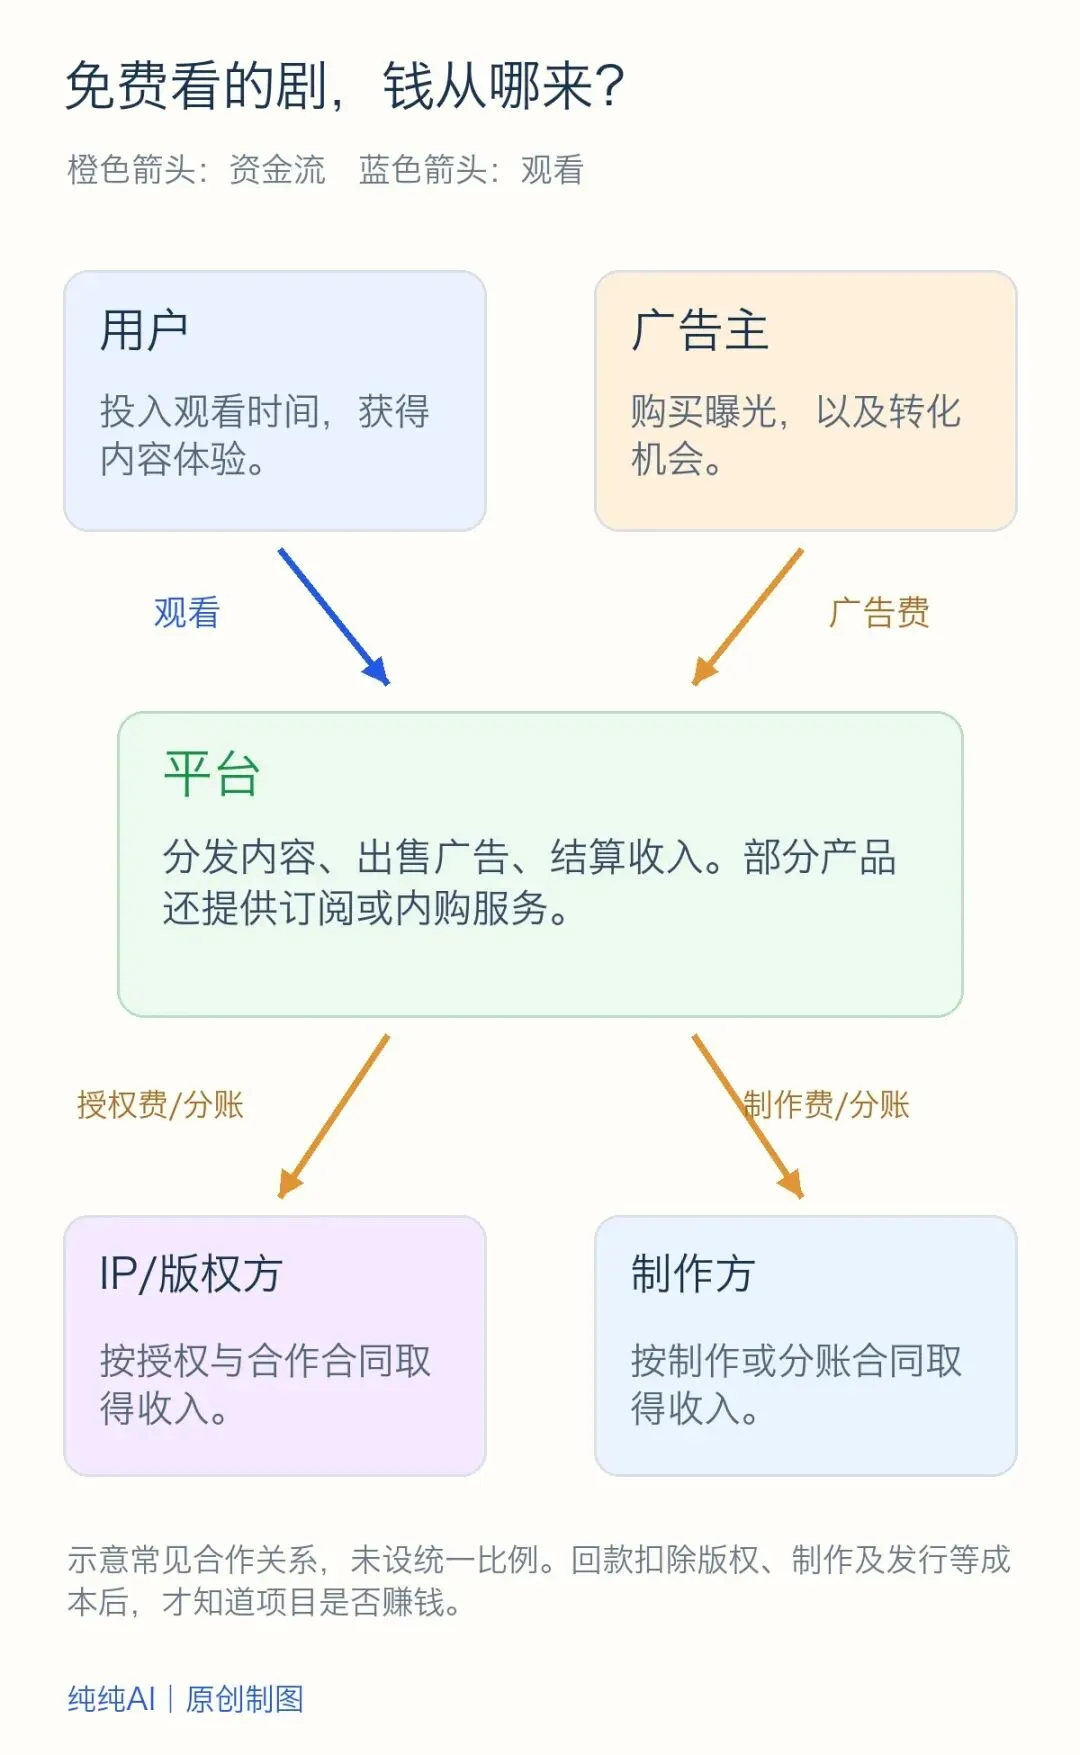
图源:纯纯AI原创示意。箭头区分观看关系与资金流;各方可能采用制作费、授权费或分账合作,未假设统一比例。
这套生意对内容的要求很现实。观众多看几集,就可能多出一些广告展示机会;但广告太密,又可能把人赶走。平台要在观看体验与收入之间反复调整。
所以,制作成本降了,利润也不会自动增加。广告价格可能变,推荐曝光可能少,合同里的有效播放和结算条件也会影响最终回款。
算一个项目,至少要把三笔账摊开:故事和版权花了多少,制作与返工花了多少,发行及日常运营又花了多少。AI生成费只是其中一项。把它拿出来和真人剧总预算比较,很容易制造一种“便宜几十倍,所以稳赚”的错觉。
字节没有单独公开足够完整的红果财务数据,本文无法核实它的独立利润。网上那些“九成团队亏钱”的说法,如果缺少样本和计算方法,也不能拿来冒充全行业调查。
04|为什么总想再看一集
短剧懂得把情绪安排得很密。人物刚被误会,证据就快出现;反派以为赢了,主角下一秒准备翻盘。观众不需要花很久进入状态,点开很快就知道自己在等什么。
收尾再留一个没回答的问题,就把好奇心推到了下一集。再加上免费、连续观看,原本可能让人停一下的付费动作和等待环节都减少了。
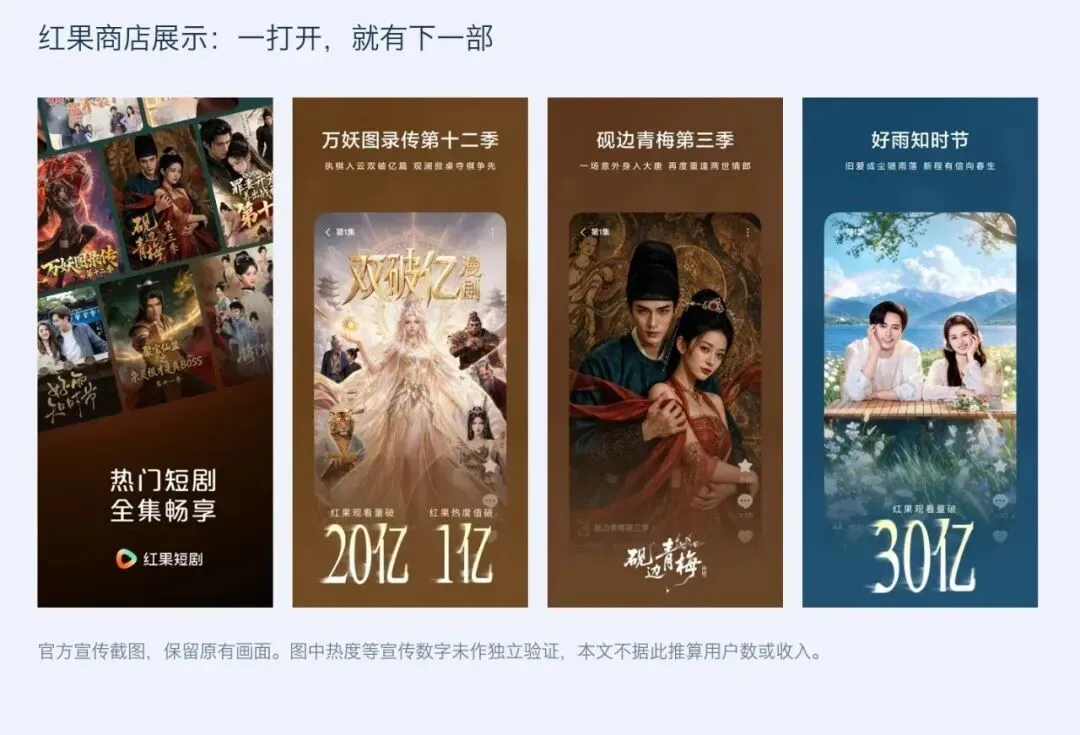
图源:红果短剧App Store官方宣传图合辑,保留原始画面;其中热度等宣传数字未作独立验证,本文不据此推算播放量、用户数或收入。
产品设计也在帮忙。红果官方介绍里写有上下滑找剧、个性化推荐和一键追剧,还包括预约上线通知。你看完一部,页面已经把下一部送到眼前,省掉了重新选片的麻烦。
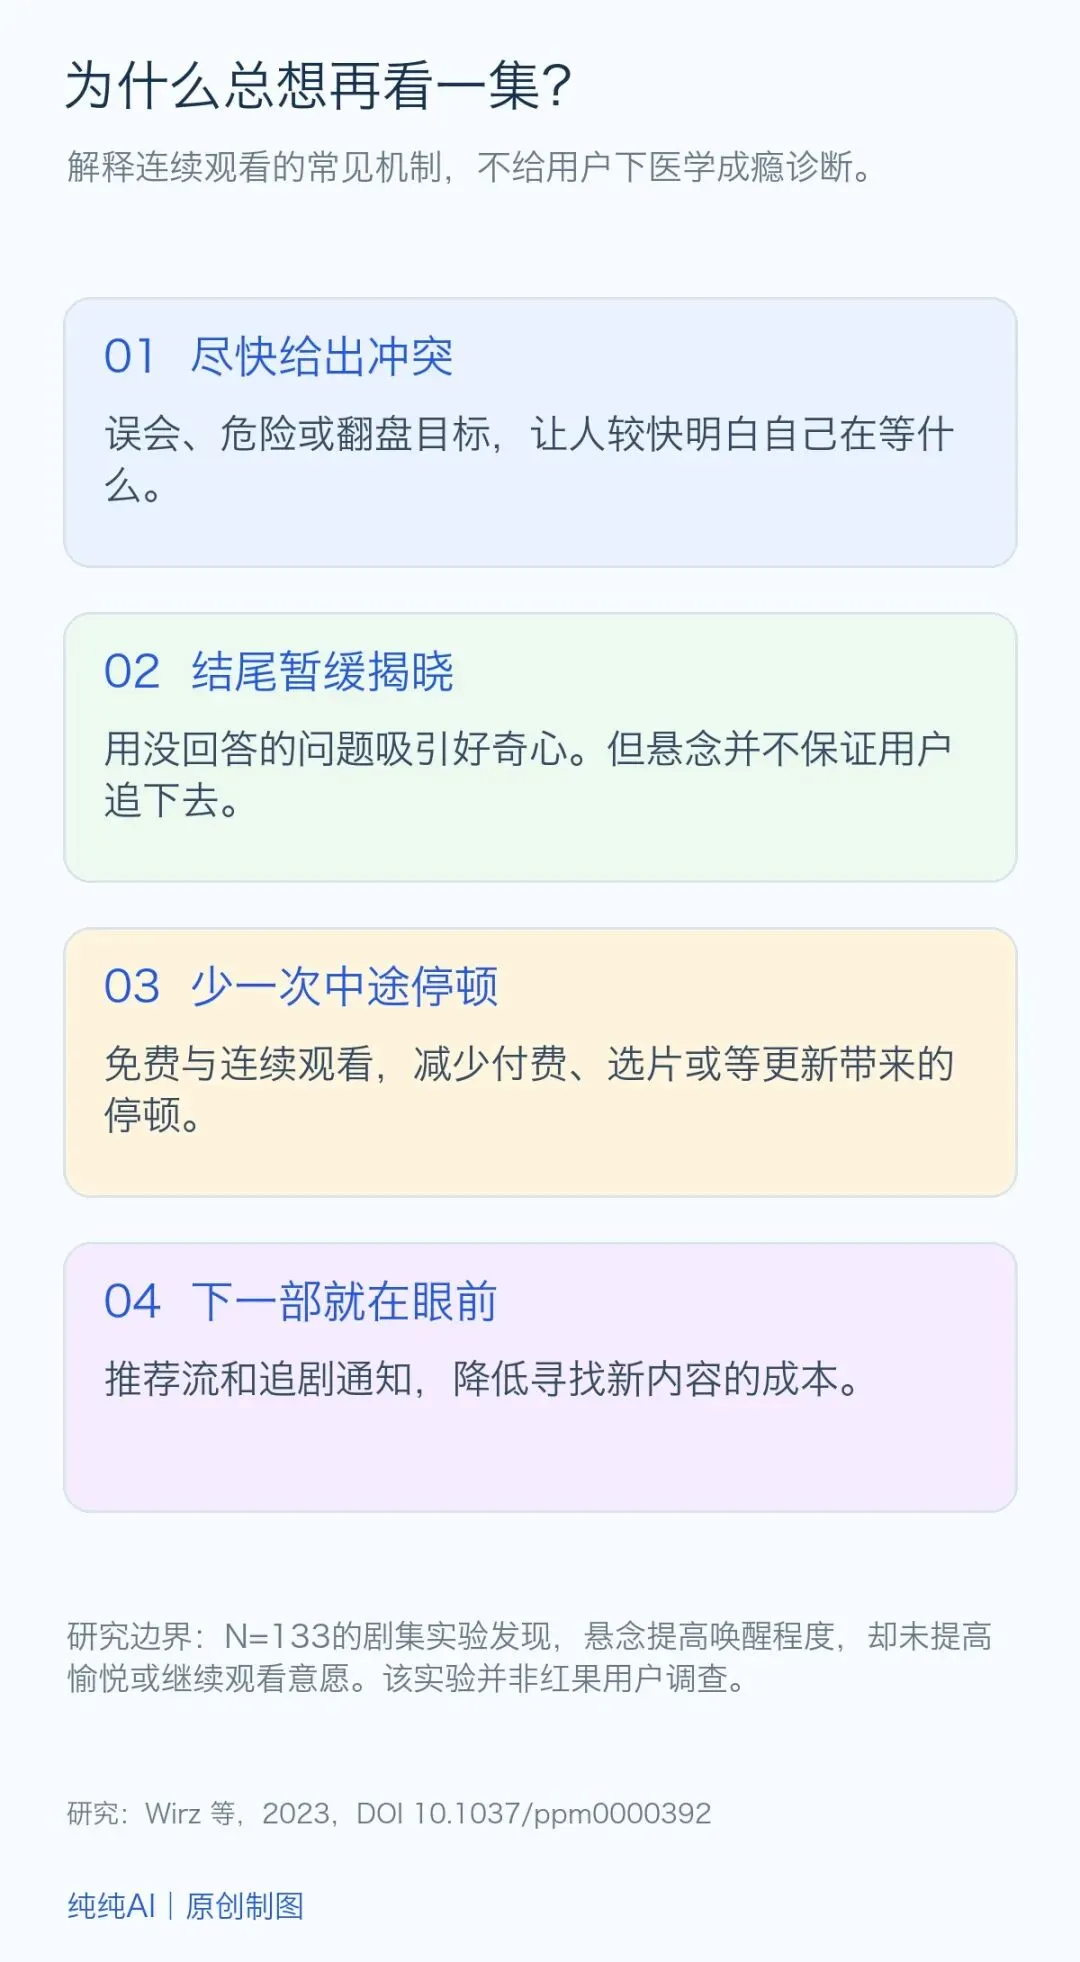
图源:纯纯AI原创机制分析;实验边界依据Wirz等人的剧集悬念研究,非红果用户实验。
但把这些直接叫作“多巴胺成瘾公式”,就说过头了。一项133人参加的实验发现,悬念结尾提高了唤醒程度,却没有提高观看愉悦或继续观看的意愿。研究对象也不是红果用户。论文摘要与出处可以直接查到。
这给了一个很好的提醒:悬念确实能吊人胃口,连续刷剧还受到内容偏好和使用场景影响,单靠一个心理学词解释不完。
QuestMobile的数据能说明使用强度。2026年2月,短剧App行业人均月使用时长是22.1小时。这个数属于短剧App行业,不能贴在红果头上当作它的独家成绩。
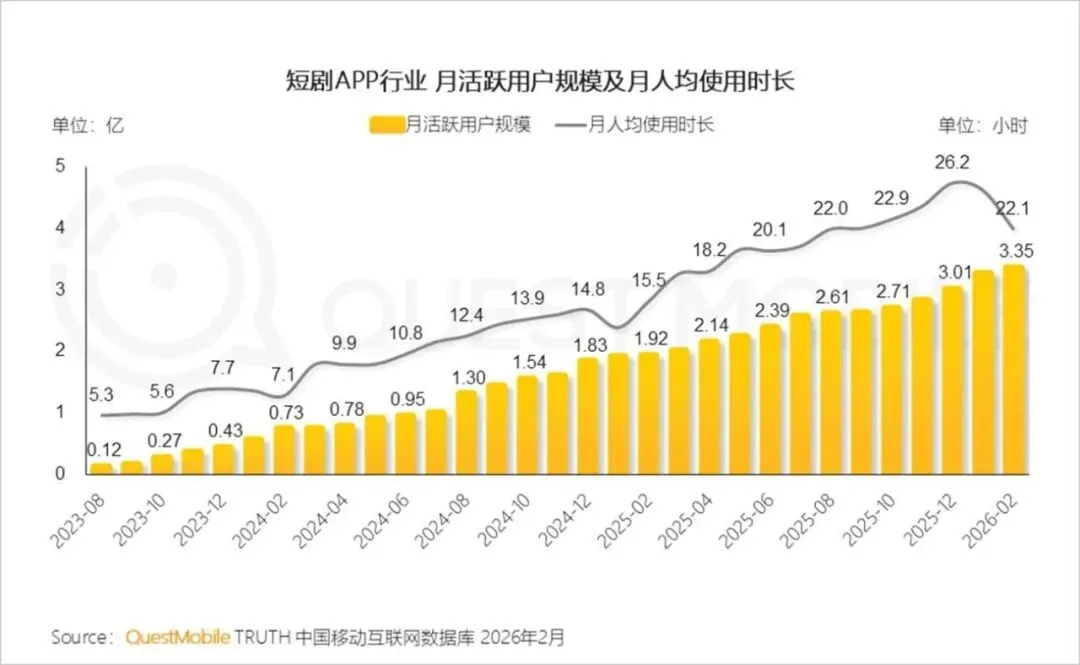
图源:QuestMobile,2026年2月短剧App行业数据;图内1月、2月有波动,并非逐月单向增长。
日常聊天里的“上头”,和医学意义上的成瘾也有距离。长时间观看只能说明花了很多时间,是否失控、是否持续影响生活,还需要额外证据。文章可以分析留人机制,不能给几亿用户一起下诊断。
更值得问的是体验:一个人看完很满足,另一个人却觉得浪费了睡眠。平台统计里可能都是一次长时间观看,生活里的感受却差很多。
05|AI让供给暴涨,爆款还是不够分
AI特别适合把一些过去拍不起的设定搬上屏幕。修仙世界、奇幻生物和夸张场面,都可以先尝试生成,再由团队筛选和返工。
这给小团队开了门,也让竞争迅速变挤。别人同样能用这些工具,一个题材被验证有效,类似故事就更容易跟上。平台里能看的剧越来越多,用户每天能拿出来的时间却有限。
红果还单独推出了漫剧App。它的存在本身,就让我们看到了平台在尝试把新内容形态单独做成一个消费入口。
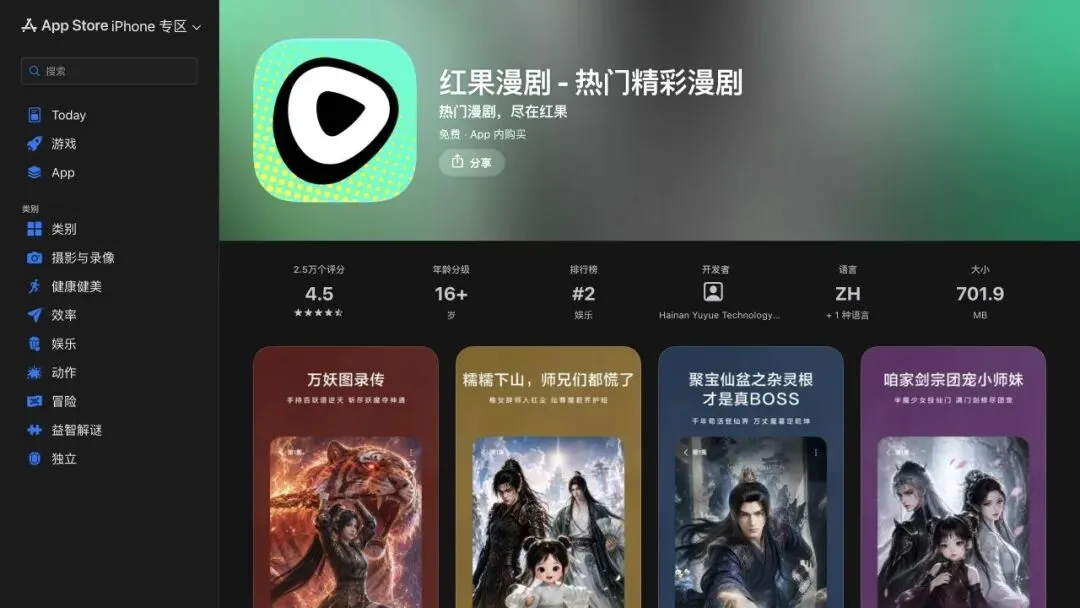
图源:红果漫剧App Store官方页面,2026年10月19日截取;独立产品不能与红果短剧混算用户。
QuestMobile记录的2026年2月数据里,红果免费漫剧App月活跃用户为2404.4万,日人均使用时长90.7分钟。后者指活跃用户在一天内的平均使用时长,不能写成“全国每个人每天看一个半小时漫剧”。
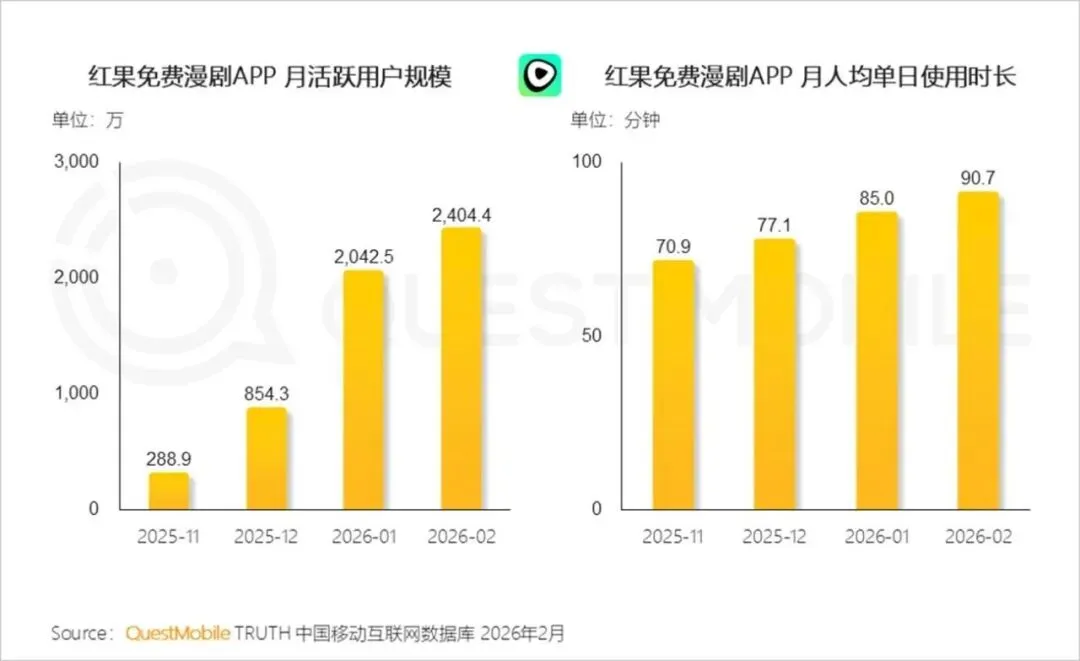
图源:QuestMobile,2026年2月数据。保留原图中的产品名称与统计口径,非10月实时规模。
同份报告还显示,在它统计的漫剧App新安装活跃及回流用户来源中,红果免费短剧占49.2%。成熟短剧产品能把一部分用户带给新产品,独立小团队可没有现成的三亿级入口。
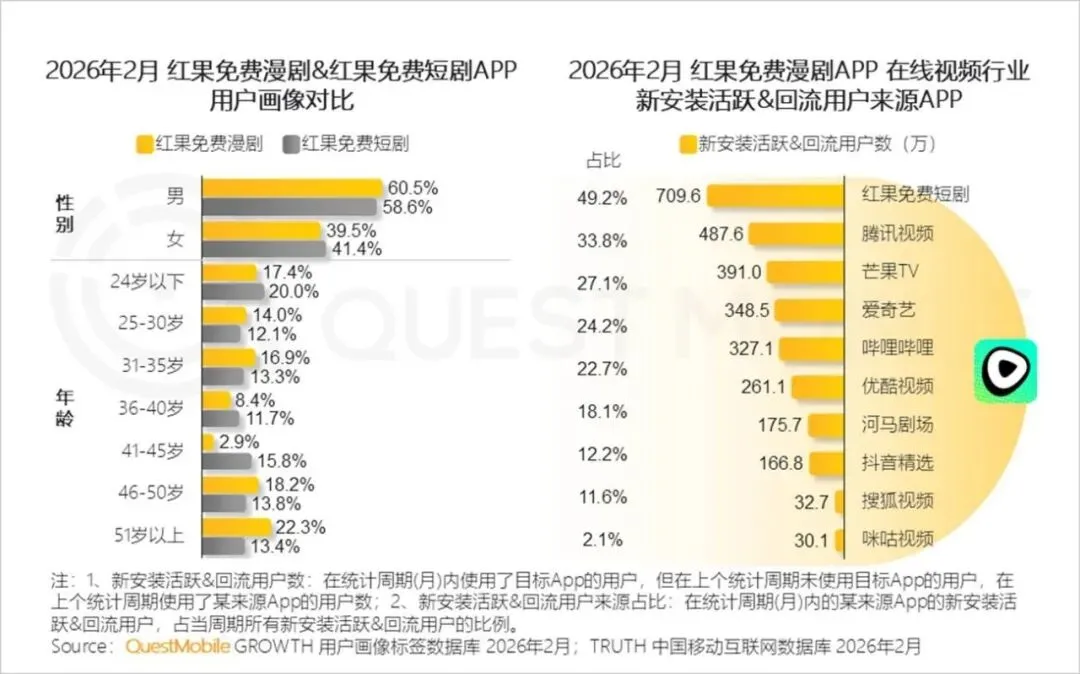
图源:QuestMobile,2026年2月。“来源”依报告定义,不作为严格的因果实验结论。
我的判断是,AI会把制作能力往更多人手里推,平台的分发优势却可能继续集中。小团队省下了一部分拍摄门槛,仍然要回答同一个老问题:观众为什么点开你的这部,并且愿意看完?
角色是否稳定,故事有没有推进,付费模型有没有帮你省下返工,这些问题比“我今天生成了多少分钟”更接近生意本身。
06|微信入场之后,钱会流向哪里
10月15日,澎湃新闻报道微信正在测试“绿泡泡剧场”,采用免费观看与广告变现模式。10月16日,《新财富》也跟进讨论了它与红果的竞争。
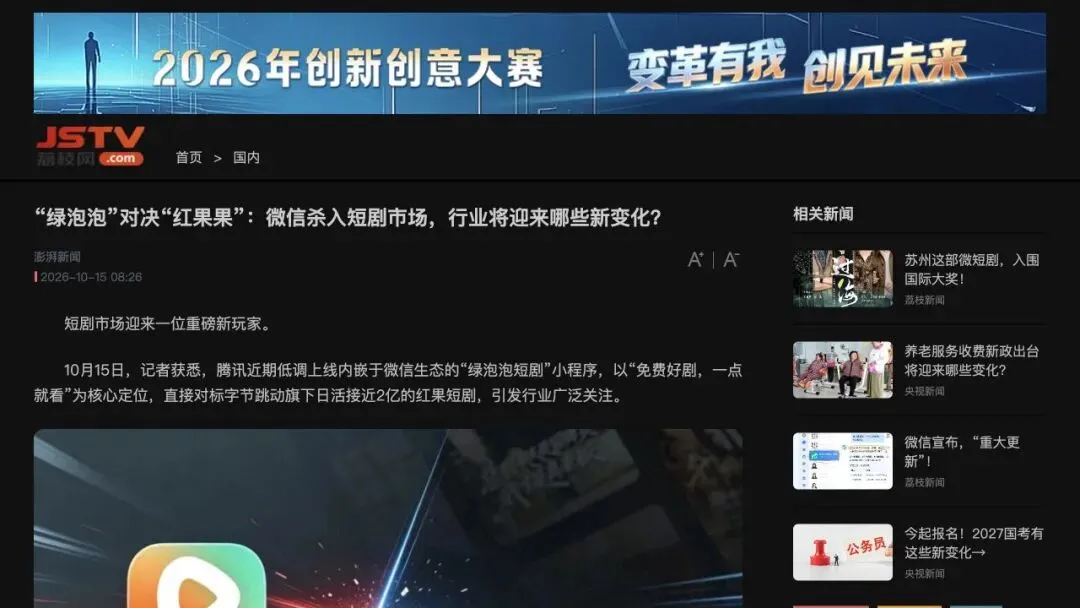
图源:澎湃新闻报道,荔枝新闻转载,2026年10月15日;另见《新财富》10月16日报道。测试产品的功能与合作条件可能继续调整。
多一个大入口,制作方就多一种发行选择。平台为了争内容,可能给出更积极的合作条件。不过,短期激励能持续多久,观众会不会留下来,得等实际运营数据回答。
往后看,我更关注三类变化。
第一类是平台争内容。头部IP和成熟团队有望获得更多合作机会,制作方也可能争取多平台发行。机会能否落到利润上,要看授权范围和结算条款,不能只看一张补贴海报。
第二类是制作转向稳定交付。单个镜头惊艳,已经很难单独支撑一门生意。能连续交付完整故事、控制返工并处理好版权的团队,更可能留在牌桌上。工具公司也可以围绕这些重复工作收费,但它们卖了多少生成额度,仍需与下游作品是否赚钱分开看。
第三类是合规成本变得更具体。9月的发布会上,广电总局对AI标识和肖像、声音授权等问题提出要求。制作速度越快,素材来源与授权记录越要跟上;否则省下的制作费,可能被下架和返工吃掉。第一财经现场报道记录了相关监管表述。
这些都是趋势判断,后面可以拿结果验证。如果上线作品还在暴涨,单部回款却下滑,行业就会加速筛掉低效供给;如果观众愿意回来找同一个系列,IP和稳定制作团队的议价空间就可能扩大。
AI短剧的前景不只取决于模型还能把成本压低多少。免费模式要靠广告支持,广告要有观看支撑,观看又得靠故事把人留下来。哪一环接不上,便宜的生成成本都救不了项目。
红果的月活数据表明,大量观众愿意在短剧里花时间。AI正在让更多人有能力把故事做出来。接下来,行业还要证明:这么多新故事里,有多少值得观众再来看一次,又有多少能给做故事的人留下钱。
来源与边界
本文为纯纯AI产业分析,资料核对截至2026年10月19日。原始页面文字与截图保存在项目evidence及assets目录,图注保留统计月份。统计机构报告与官网宣传不等同于审计财报。
QuestMobile:《2026短剧行业研究报告》,2026年4月8日,主要使用2026年2月数据。月活、日均时长与用户来源分别解释,没有跨产品求和。 新华社:《广电总局:前8个月上线微短剧中AI剧超九成》,2026年9月17日。上线作品数不用于推算收入或观看份额。 DataEye:《2026上半年AI剧漫剧数据报告》官网摘要,7月发布。400亿元保留“全年预测”限定,完整方法和分项未取得。 红果:短剧App Store官方页面、抖音集团短剧创作者中心、创作者大会官方议程。用于产品功能与合作分工,不把宣传热度当作独立测量。 第一财经:《去年我国微短剧市场规模突破1000亿元,广电总局:治理AI短剧乱象》,证券时报网转载,2026年9月17日。市场金额及具体监管表述使用现场报道,未自行推算。 澎湃新闻:微信“绿泡泡剧场”测试报道,荔枝新闻转载,2026年10月15日;新财富:相关竞争分析,2026年10月16日。按媒体报道归因,未使用未经取得官方细则的补贴比例。 Wirz, Ort, Rasch & Fahr:The Role of Cliffhangers in Serial Entertainment,Psychology of Popular Media,2023,12(2),186–196,DOI。133人实验不是短剧平台用户调查,也不是医学成瘾诊断。

