财政补贴涌向AI短剧,AI视频出海分化出三种商业模式
- 2026-11-14 16:58:34
文 | 行业研究组
2026年前9个月,AI短剧成为各地文化产业政策的重点扶持方向。
9月,厦门思明区对企业采购合规多模态大模型API产生的算力租赁、词元消耗、接口订阅等费用,按合规投入的30%给予补助,单家企业年度最高300万元,并对符合条件的作品给予播出及海外发行奖励。上海5月发布“AI微短剧沪8条”,对优秀微短剧项目(含AI短剧)给予最高300万元奖励,徐汇区另设最高100万元算力券、100万元语料券。北京怀柔对符合条件的AI短剧提供30%算力券支持,对出海作品按单部给予奖励。深圳对AIGC及超高清微短剧项目按不超过项目成本30%的标准分档支持,最高200万元。
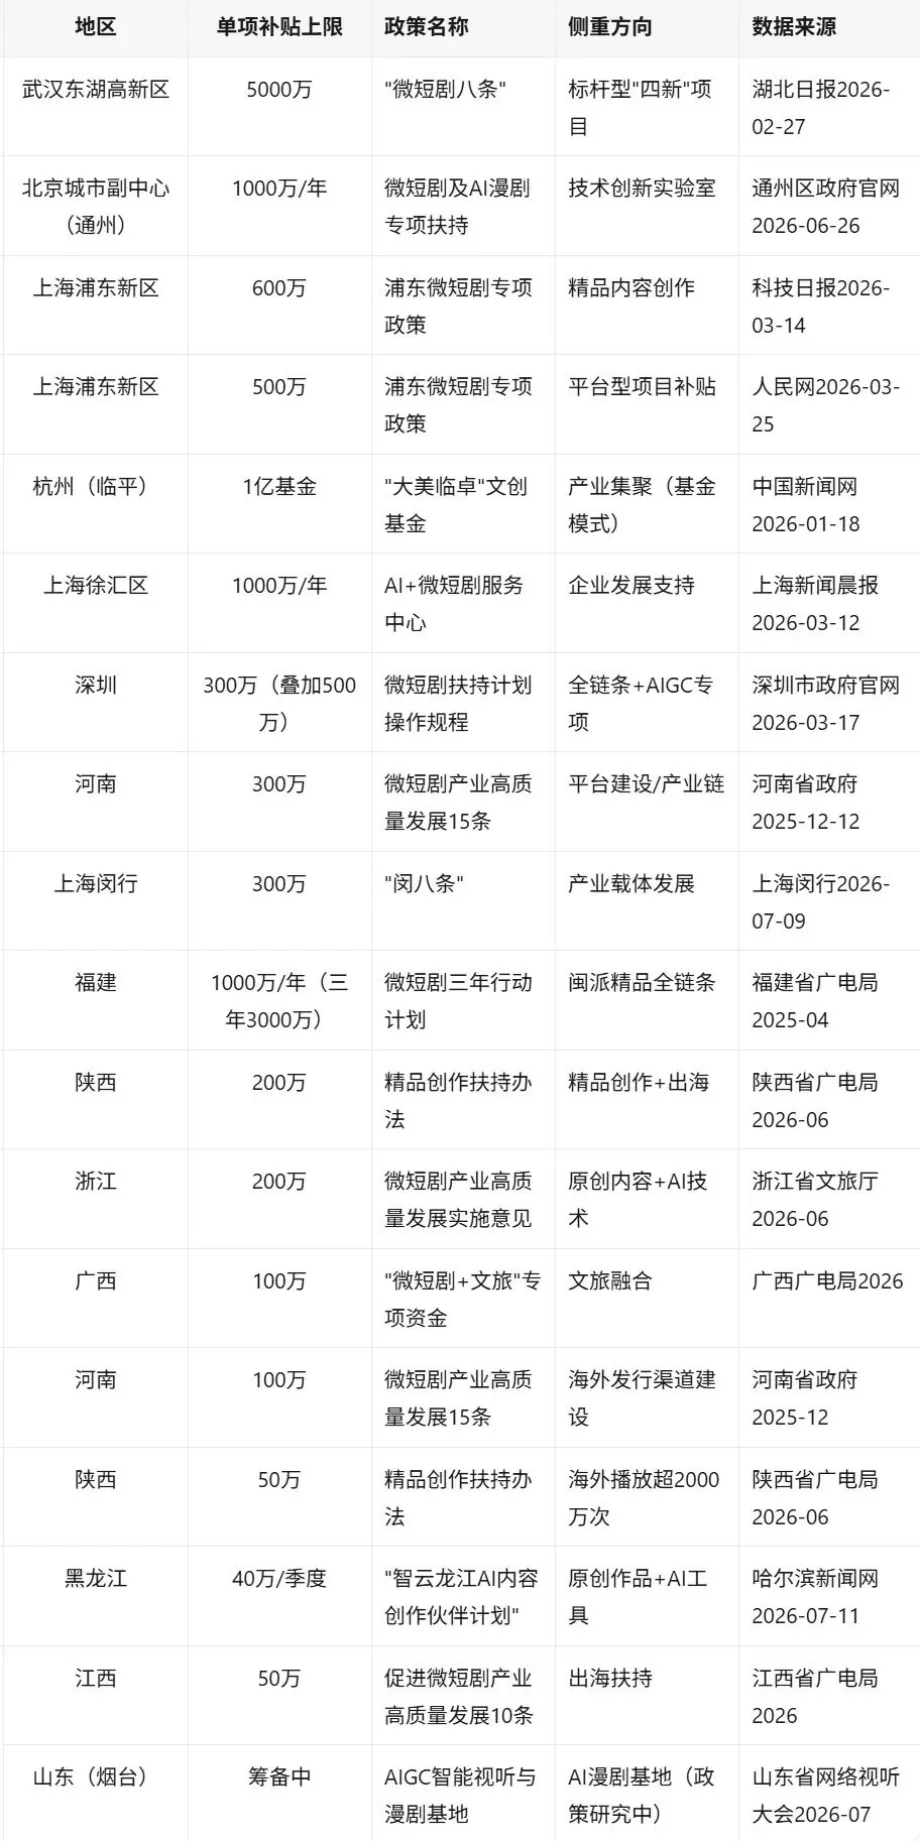
【图注:全国18地AI短剧补贴平台补贴盘点】
地方政策已覆盖算力、模型应用、内容生产和海外发行全链条。
资本侧同步提速。
7月,可灵AI完成首轮外部融资约30亿美元,投后估值约180亿美元。8月,快手财报显示可灵单季营收超8.5亿元,同比增长超200%;同月,阿里巴巴完成800亿港元配售(约合人民币730亿元),投向全球AI基础设施。海外市场上,2026年第二季度,中国厂商非游戏应用海外收入前20名中短剧应用占8款;可灵AI作为创作工具首次跻身该榜单,位列第17位,意味着其海外订阅及API收入已达头部出海应用水平。字节旗下短剧应用PineDrama同期海外下载量环比增长460%。
政策资金、产业资本与海外需求,正在共同推动AI视频产业扩张。
内容生产与全球分发,AI影视产业链正在重构。
政策密集出台的背后是产业规模的扩张。
国家广电总局9月17日介绍,2026年前8个月全国上线微短剧43万部,达2025年全年的13倍,其中AI剧占比超九成;全国微短剧用户超8亿,2025年市场规模突破千亿元。
供给爆发的同时,监管框架快速成型。6月25日,广电总局将AI短剧首次纳入分类分层管理,设80万元、30万元两档投资分界,门槛低于真人短剧;7月31日《微短剧发展管理办法》出台,监管升格为部门规章。真人短剧先行缩量,2026年一、二季度发行许可仅144部和159部,行业转入精品化出清;10月2日秋季点评会首次将AI剧与真人剧分列赛道,官方口径中AI剧已单列。
需求侧信号复杂。Sensor Tower数据显示,2026年第一季度全球短剧应用下载8.5亿次,同比增长140%,内购收入约7.5亿美元,同比仅增20%,下载增速是收入增速的七倍,付费产出在快速摊薄;但用户日均时长同步升至25分钟,总时长达一年前的近六倍,竞争重心正从买量获客转向时长与广告的变现效率。
海外市场仍在加速。10月12日的最新数据显示,字节旗下PineDrama上线9个月累计下载量突破1亿,日活约700万,仅9月单月下载超1200万次,是全球破亿的独立短剧应用中唯一上线不足一年的产品。
Omdia预测2026年全球微短剧收入140亿美元,中国以外约30亿美元;该数字含广告全口径,与Sensor Tower纯内购年化30亿美元量级关系尚属合理,广告变现已成为海外重要收入来源。东南亚、拉美和印度贡献全球超四分之三的下载量,是用户增长主要来源。
快手:
可灵单季营收8.5亿元,
视频生成进入规模化变现期
快手2026年二季度财报显示,可灵AI单季营收超过8.5亿元,同比增长超200%,环比增长约三成。
同期快手集团总收入355.35亿元,同比增长1.4%,经调整净利润39.13亿元,同比下降约30.3%,利润下滑主要来自AI业务投入:当季研发开支45.81亿元,同比增长34.7%。
可灵的变现覆盖个人订阅和企业API两类。个人创作者购买会员获得生成能力;企业客户将模型接入广告营销、影视制作、游戏开发流程,实现批量生成和自动化调用,企业一旦将模型纳入日常生产流程,即形成长期技术服务需求。第二季度,可灵推出3.0 Turbo模型并上线MCP和CLI能力,AI智能体可直接调用模型完成批量视频生成。
7月在首尔举办的NEXTGEN颁奖盛典上,可灵宣布将持续深化韩国本土合作,通过创作者计划长期扶持青年创作者,构建从教育到产业应用的全球创新生态。快手2026年的海外战略聚焦东南亚和拉美,复制“内容+电商”模式,海外收入占比目标是提升至10%。可灵是这条路径上的技术底座。
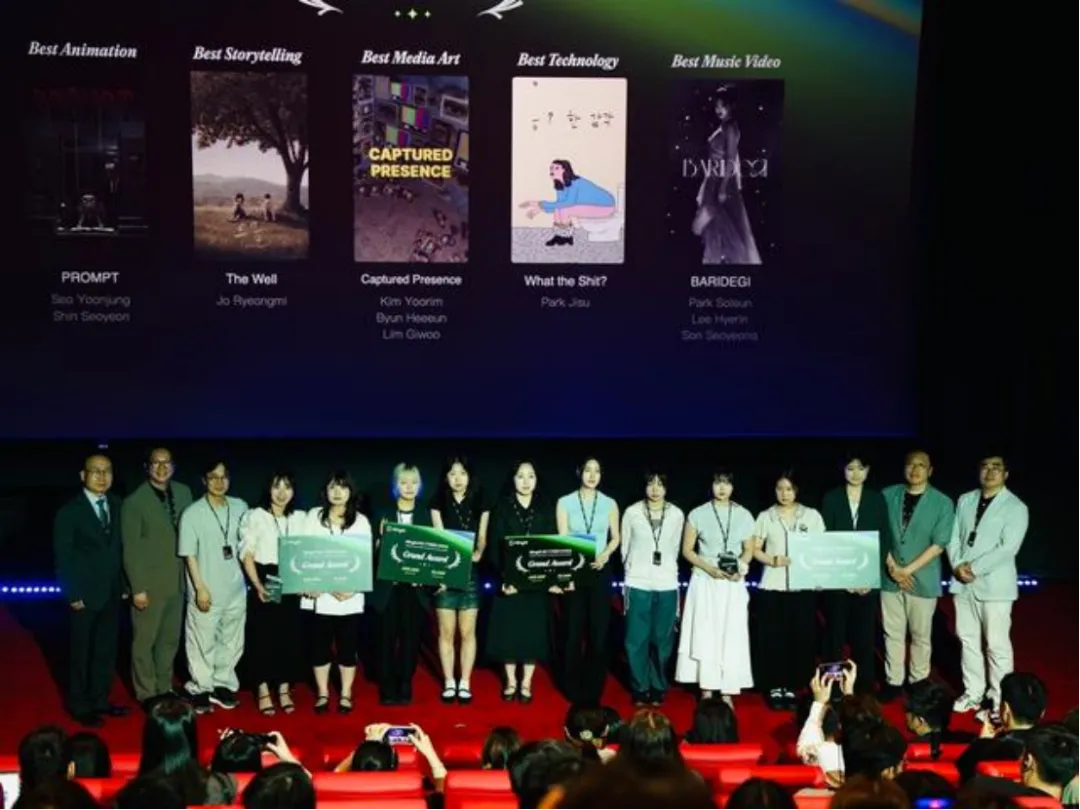
图注:可灵AI NEXTGEN 2026韩国高校创作挑战获奖创作者及作品
海外市场上,可灵采取产品服务与创作者生态并行的策略。2026年戛纳国际创意节上,两部使用可灵生成的广告影片获得一座银狮奖和两座铜狮奖,为其拓展国际商业客户提供背书。分层创作者计划则为不同阶段用户提供生成额度、内容曝光和商业合作机会,将具备生产能力的创作者转化为企业客户。
风险在于,视频生成模型迭代极快、同质化严重,企业客户可按项目需求在服务商之间切换。可灵的长期经营取决于付费客户留存、企业API收入占比和单位推理成本。目前快手尚未披露可灵的独立经营利润和客户结构,随着规模扩大,这些指标将成为评估其商业价值的重要依据。
字节:
布局海外短剧平台,
争夺内容消费与流量入口
字节未上市、不披露分业务财务数据,本节基于产品与市场数据做定性分析。
字节的AI视频布局由三部分构成:Seedance模型提供生成能力,TikTok连接海外用户,PineDrama和LimeShorts等独立应用拓展短剧消费市场。两款产品分别探索两种变现路径:PineDrama以免费短剧吸引用户,走广告变现路线;LimeShorts在美国测试订阅和单集解锁模式。AI技术为平台提供新的生产能力,可提升视觉素材制作、多语言适配和后期处理效率,扩大内容供给、缩短部分项目的开发周期。
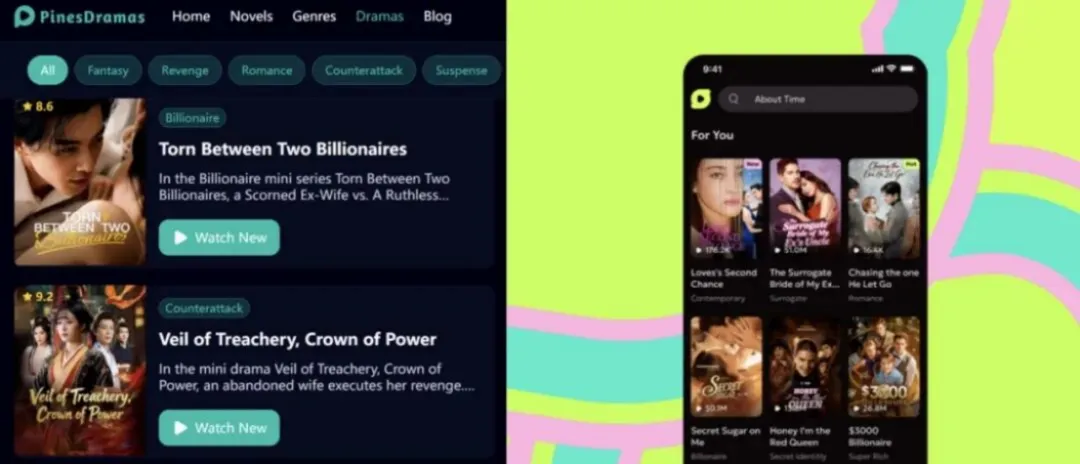
【图注:PineDrama和LimeShorts界面】
字节的差异化优势在于流量和用户运营。TikTok拥有全球内容传播渠道和成熟的广告变现体系,可为短剧产品提供用户触达和营销资源;独立应用通过观看行为、题材偏好和付费数据,反哺内容采购、推荐和运营策略,使字节同时参与模型生成、内容供应、流量传播和终端消费多个环节。
这一模式的核心变量是获客成本。在行业下载量增长140%、内购仅增20%的背景下,免费模式跑量容易、回收难。即使AI降低了制作费用,发行仍需要营销预算,最终要靠用户留存和付费转化收回。随着海外短剧应用数量增加,用户获取成本正在成为影响项目利润的关键变量,AI原生短剧的收入贡献仍需单独观察。
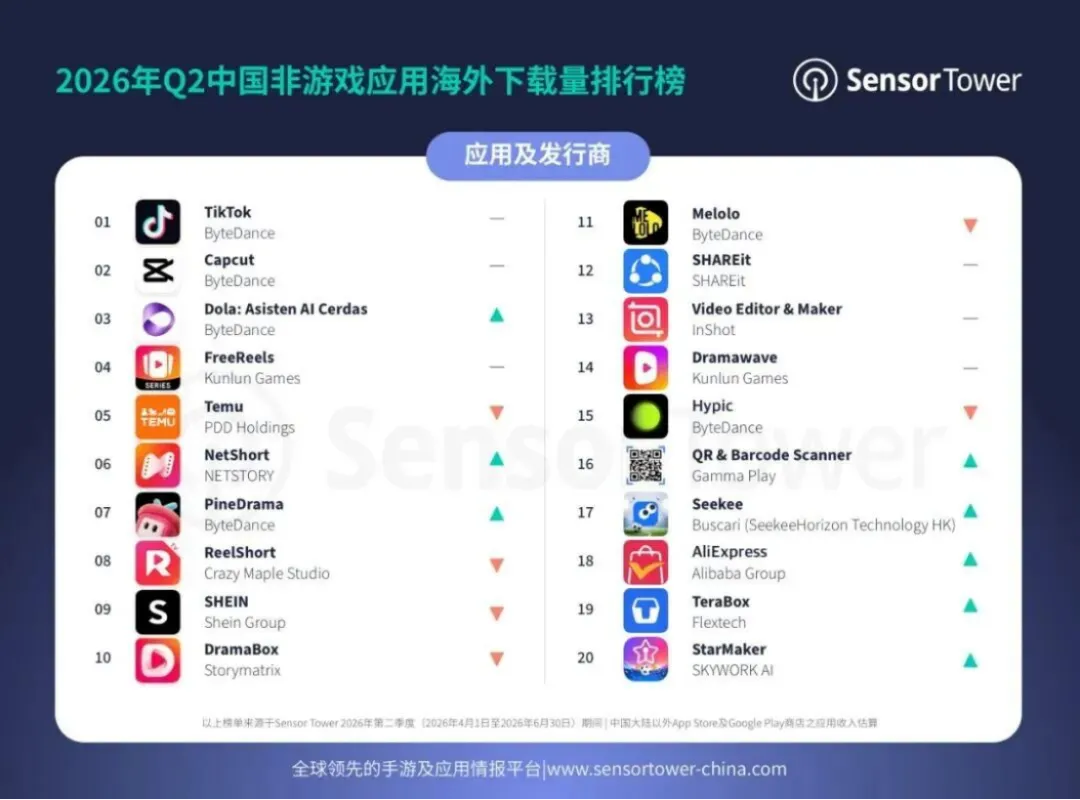
【图注:字节系海外短剧平台PineDrama在2026年Q2中国非游戏应用海外下载量排行榜排名第七】
阿里:AI视频出海的"水电煤"
阿里的卡位在云计算和AI基础设施。AI视频是当前单位算力消耗最高的应用之一,一部几分钟的AI短剧背后,是剧本、分镜、角色一致性生成、高清渲染的多次模型调用,出海还要叠加多语言配音和全球分发。对内容企业而言,算力价格就是成本命门,这正是阿里参与AI视频出海的方式。
2026年8月20日公布的季度业绩显示,阿里已将原云智能集团与平头哥整合为"AI云与算力服务"板块,该板块收入484.37亿元,同比增长45%;其中AI相关产品收入123.76亿元,连续第12个季度三位数增长;经调整EBITA 56.28亿元,同比增长133%,利润率约12%。
据Omdia数据,阿里云以38.1%的份额位居中国AI云市场第一。模型层面,阿里持续推进通义万相Wan系列,通过云服务和第三方托管渠道向开发者开放调用。
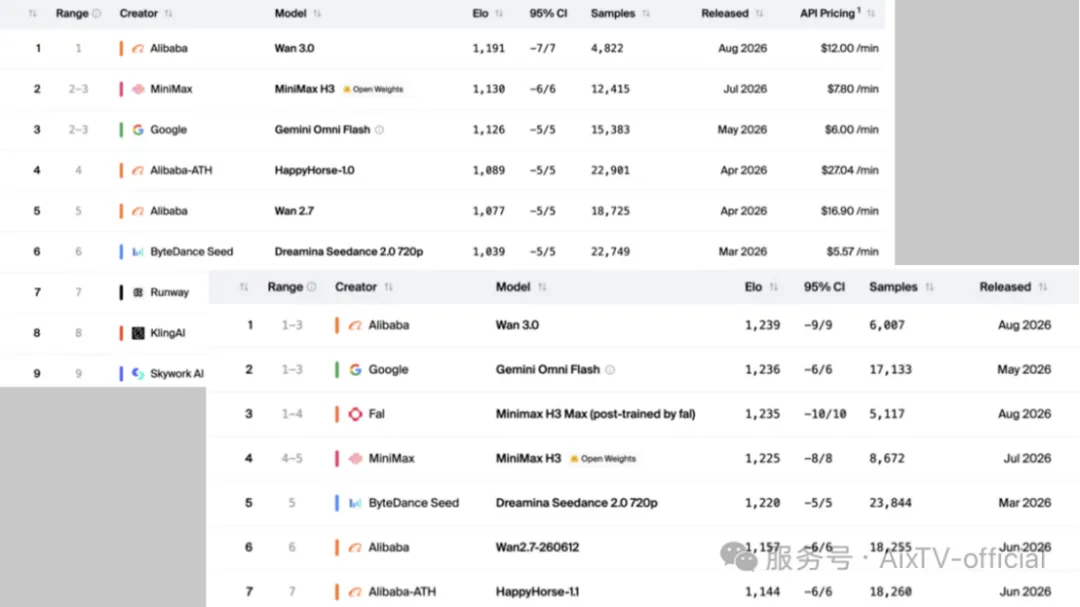
【图注:视频编辑排行榜与文生视频模型排行榜近一个月排名(截止9月中),Wan3.0 以 Elo 1190 分独居第一】
支撑这一底座的是高强度投入。阿里8月完成800亿港元配售,9月提出到2032年数据中心运营容量超过20GW,并在土耳其、芬兰、荷兰开设新的云地域;云栖大会上公布的新一代自研AI芯片,据彭博社报道性能较前代提升约3倍。自研芯片与全球节点指向同一个目标:持续压低单位算力成本。同期阿里资本开支676.78亿元,同比增长75%,自由现金流净流出446.7亿元,云服务赚钱的速度与烧钱的强度正在赛跑。
基础设施降价与内容行业利益同向。推理价格下降会压缩云的短期毛利,同时降低内容方的制作成本。过去一年AI短剧供给爆发的底层动力之一,正是算力和模型价格的快速下探,各地算力补贴也在加速这一过程。阿里赌的是生态调用量:AI视频出海每扩大一分,这个生态就增厚一分。资本市场接下来要观察的是,计算需求能否覆盖资本开支。
三层定价权
快手、字节、阿里的分化,是同一条产业链上三种生意、三层定价权的竞争。
模型层卖能力。可灵通过订阅和API收费,定价权来自技术代差,在三者中最脆弱,利润取决于单位推理成本下降的速度能否跑赢模型降价的速度。
平台层卖注意力。字节通过内容分发、广告和用户消费变现,定价权来自用户留存和内容供给的差异化,最大的变量是获客成本。
基础设施层卖算力。阿里通过云服务和全球基础设施收费,定价权来自规模和成本曲线,利润率最薄,护城河最深。
格局随两个变量摆动:模型价格和算力供需。模型降价时,效率红利流向内容制作方,供给随之爆发;算力紧张时,红利回流基础设施方。过去一年模型推理价格大幅下降,红利明显向内容端倾斜,短剧应用得以批量出海。但供给端43万部、付费增速仅20%的数据提醒,内容端的竞争正在从生产门槛转向变现效率。各地算力补贴降低了内容企业的入场成本,补贴退潮之后,定价权归属才会真正显现。能够将技术优势转化为定价权、把内容做成用户离不开的消费的企业,才有望在全球市场中获得持久利润。
注:本文基于2026年9月-10月AI短剧出海行业数据调研撰写。市场数据来自抖音、Netflix、DataEye及其他公开信息,部分平台数据为官方披露或内部参考数据。
END

