AI短剧400亿的红利,近99%的公司都没吃到,昆仑VS中文VS三维,谁在真赚钱?
- 2026-11-14 18:57:44
10月以来,AI应用、端侧AI被市场高度关注!
其中,传媒板块就好像打不死的小强,多家传媒公司被资本接力的没完没了。
AI+传媒=AI短剧/AI漫剧,这是近期缩量+存量博弈下,为数不多的活口之一!
华福证券指出,今年1到5月,国内AI漫剧规模达220亿元,全年预计突破400亿元,同比增长138%。
单部AI漫剧的制作成本从真人短剧的50万—80万压缩到5万—24万,成本降幅60%高达90%!
中信证券则看好AI影视与AI+IP两条主线,红果短剧7月DAU达1.68亿,同比增长107%,已超过四大长视频平台日活之和。
IP储备在AI内容时代的价值重估,是这条主线里最容易被短线资金抓取的叙事。
光大证券认为,2027年才是AI影视工业化落地、长内容批量试产的关键年份,市场规模扩容主要来自AI长剧和AI院线电影两大新增赛道!
400亿,是今年AI短剧/AI漫剧市场的预估体量,多家机构都看好这个行业的增量。
近99%的AI漫剧公司,没有吃到行业红利
但是,另一组数字更扎心,在这个市场里,目前绝大多数玩家只赚到了营收,没赚到利润!
有机构统计,AI短剧的亏损面一度接近99%!
风口是真的,但能吃到红利的,就那么几类公司。
先说结论:目前,真正靠AI短剧赚钱的公司,无非三种活法:做平台的、卖铲子的、以及刚跨过盈利拐点的。
其他的公司,大多是“增收不增利”,未来有待进一步观察!
一、做平台:昆仑万维、中文在线的“出海双雄”
AI短剧的赚钱效应,最先出现在海外市场,国内卷价格,海外卷付费,同样是短剧,利润率天差地别。
(一)昆仑万维:AI短剧绕不开的行业龙头
上半年,昆仑万维的AI短剧板块营收15.34亿元,同比大增163%,占总营收近三成。
昆仑万维旗下DramaWave、FreeReels合计月活居海外短剧市场第一,FreeReels还是上半年出海短剧App下载量榜首!
从整体业绩来看,昆仑万维上半年扭亏为盈,归母净利润10.88亿元。
但要泼一盆冷水,这10.88亿的归母净利润,主要来自投资业务回暖和一次性收益,不是AI短剧本身赚出来的。
短剧板块虽然营收高增,但是销售费用、买量成本却在大幅侵蚀毛利,公司整体毛利率同比下滑约4%。
换句话说,昆仑万维赚的是“面子”,营收和规模第一,但是利润质量还在爬坡。
(二)中文在线:更接近“真赚钱”的拐点
中文在线的两张牌都在海外:全资海外子公司FlareFlow上半年收入2.52亿元、净利润1.52亿元,净利率高达60%!
仅仅是今年二季度,FlareFlow就已经实现了月度经营性盈亏平衡,平台上线AI短剧超500部。
中文在线参股49%的ReelShort(枫叶互动)一季度收入约15.7亿元、净利润约5569万元,二季度单季扭亏为盈,还以约29%的份额坐上了海外短剧头把交椅!
不过,中文在线报表仍小亏:上半年归母净利润亏损0.43亿元,但是第二季度单季则实现了扭亏为盈。
虽然中文在线的海外子平台赚钱了,但是上市公司利润还没完全兑现。属于典型的“拐点型”AI短剧/AI漫剧企业。
二、卖铲子:三维通信,AI漫剧最稳的盈利模式
单部AI短剧或者AI漫剧能不能火,除了内容以外,也需要拼运气,毕竟这一行还是比较卷的。
与其单独押注某个AI短剧能不能爆,倒不如旱涝保收,去赚赚流量分销的钱。
三维通信就是靠子公司巨网科技做短剧、AI漫剧的投放和流量分销,只收营销服务费,不承担剧集制作和买量爆亏的风险,这是目前AI漫剧最稳的盈利模式。
今年上半年,三维通信归母净利润5039万元,同比大增1826%。
前不久,三维通信被机构扎堆调研,公司指出,上半年公司互联网营销业务营收116.48亿元,同比大增192.6%。
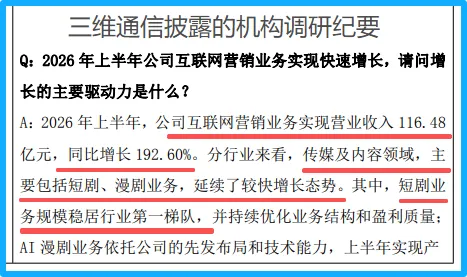
虽然一百多亿的营收只赚了5000万利润,净利率薄得像纸一样,但架不住它真的在赚,而且靠的就是短剧营销这波红利。
三、刚跨过拐点:兑吧,三季度起连续三个月盈利
兑吧在港交所上市,作为国内的AI短剧重要企业之一,并且对其它AI短剧公司产生重要影响,因此不得不提,它最近的变化很有特点。
上半年它还亏着,总收入4.35亿元,AI短剧贡献2.23亿、占一半还多,但仍亏损2533万元。
可到了三季度,兑吧的AI短剧业务连续三个月录得纯利,单月播放量环比再增107%,消息一出,公司价格一度单日飙了近80%。
兑吧走的是“AI编剧+AI制片+程序化发行”的全链路,跑通了就能边际改善,这是从“烧钱扩张”切换到“开始造血”的最新样本。
兑吧这种商业模式,是有点说法的,其它AI短剧公司,也有类似的商业模式。
昆仑万维后端SkyProduction就是对标兑吧这套全链路AI制片流水线,AI编剧、分镜、成片、多语种本地化一体化。
昆仑万维前端DramaWave/FreeReels 是自有发行平台,投放、用户数据回流反向迭代内容模型。
昆仑万维生产+发行闭环完整,同样追求规模化AI产能、边际成本下行、爆款率提升。
其它模式类似的公司包括中文在线、恺英网络、掌阅科技等等。
其中,掌阅科技全链路AI自研闭环弱很多,很多环节依赖外部工具,程序化投放引擎不是原生能力。
四、增收不增利:阅文、掌阅的“IP大厂通病”
阅文集团上半年短剧及AI漫剧收入4.3亿元,是去年同期的3倍多。
此外,公司还跑出《隐身侍卫》这种全网播放50亿的现象级爆款。
但是,公司的同期制作成本从1.95亿飙到4.33亿,翻了一倍多,AI并没有让阅文少花钱,这也导致公司的短剧板块尚未独立盈利。
掌阅科技更典型,上半年营收17.84亿增长16.9%,短剧等衍生业务收入11.85亿、同比增长41%,累计上线千余部短剧。
但是,掌阅科技整体仍亏5014万元,只是亏损收窄了68.7%,它在海外有iDrama、PopoVibe两个出海平台,买量投入是压在利润上的大山。
这类公司的共同点:IP和产能很强,但前期投放太烧钱,盈利兑现慢。
五、还有个“卖工具的”万兴科技
它的万兴剧厂做AI短剧/漫剧的一站式创作工具,按Token消耗收费。
上半年,3到6月的收入月度复合增速超100%,单日Token消耗量已达千亿级。
这是标准的“淘金热里卖水”,工具生意本身在赚钱,但短剧只是它一个新场景,收入占比还很小。
写在最后的大实话
AI短剧这波行情,概念热和真赚钱,完全是两回事。
目前最确定的是两类:一是真金白银赚到钱的营销服务商(三维通信),二是海外付费平台跨过盈亏平衡点的公司(中文在线子平台、兑吧Q3拐点)。
至于昆仑万维,胜在规模和生态,利润质量仍需观察。
阅文、掌阅这些IP大厂,则还在“烧钱换规模”的阶段。
所以,别被400亿规模和各种现象及爆款短剧冲昏头,先看清楚AI短剧/AI漫剧行业里的钱和利润,到底流进了哪个公司。
真正要警惕的,是买量ROI下滑、内容监管趋严和毛利率被AI内卷打穿这三个隐患,它们随时可能让“盈利”变回“亏损”。
说明:本次整理全部内容仅作参考,不代表任何主观判断。受篇幅限制,可能存在遗漏,欢迎大家积极留言探讨。
免责声明:以上信息、数据由周崧(执业编号:A0880626010019)结合市场公开消息、上市公司公告进行整理,仅供参考,部分图片和封面图片用AI技术生成,均不作为投资的依据,投资有风险,入市需谨慎,相关案例仅供学习,不作为任何的投资依据。

