AI短剧行业深度:发展演进、产业链拆解及相关公司深度梳理
- 2026-11-14 17:38:30
AI短剧行业深度:发展演进、产业链拆解及相关公司深度梳理
在生成式AI技术的推动下,视频内容生产领域正在经历一场前所未有的效率革命。单分钟制作成本压降70%以上、拍摄周期从几个月缩短至数天,使得供给端爆发式增长。然而,产能的极度膨胀并没有等比例转化为爆款率的提升。2026年一季度,全网新上线微短剧中有超过95%为AI制作,但播放量破亿的精品占比却滑落至0.12%以下。与此同时,算力成本的波动与平台流量红利的边际递减,正在挤压中腰部制作方的利润空间。当国内市场从“拼产能”快速切换至“拼质量”,海外市场凭借高付费意愿与AI带来的本地化降本效应,成为了商业化验证的核心主战场。但出海并非简单的内容搬运,投放效率与自然流量占比依然决定着利润兑现的成色。以下将从产业定义、分类、演变历程、产业链各环节协同及代表性公司视角,深度剖析AI短剧产业的商业底层逻辑。
01.
行业定义
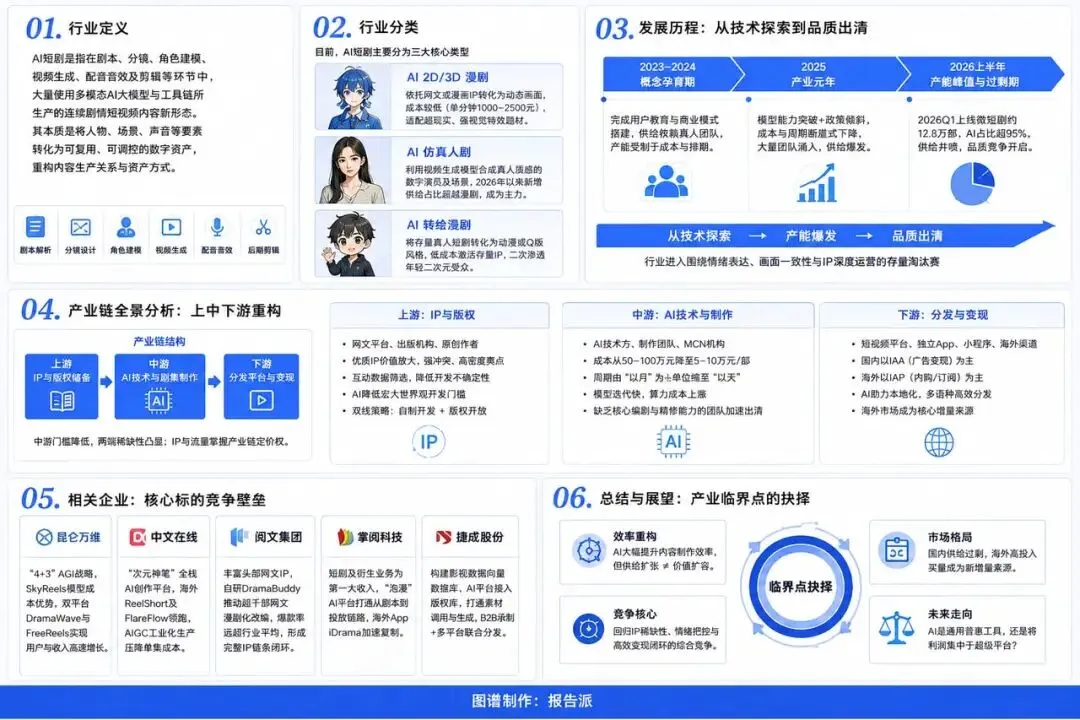
AI短剧并非脱离传统短剧形态的独立赛道,而是生成式人工智能(AIGC)深度介入视频制作全流程后形成的内容新形态。它指在剧本解析、分镜设计、角色与场景建模、视频生成、配音音效以及后期剪辑等环节中,大量使用多模态AI大模型与专业工具链所生产的连续剧情短视频。从本质上看,AI短剧改变的是内容生产关系与资产重构方式。传统影视依赖重资产、重人力、重现场协同的线性流程;而AI短剧将人物角色、视觉场景和声音要素转化为可复用、可调控的数字资产。这种轻资产运营模式,打破了传统影视制作的资金与产能瓶颈。
02.
行业分类
根据画面呈现形式与作业生成路径的区别,目前市场上的AI短剧主要包含以下三大核心类型:第一,AI 2D/3D 漫剧。主要依托网络文学或漫画IP,通过AIGC工具将其转化为动态画面。此类形态制作成本较低,目前单分钟成本已降至1000—2500元,对超现实、强视觉特效的题材适配度极高。第二,AI 仿真人剧。利用高性能视频生成模型直接合成具备真人质感、真实光影与复杂动作的数字演员及场景。2026年以来,仿真人剧在新增供给中的占比已超越漫剧,成为接管传统真人短剧用户时长的核心主力。第三,AI 转绘漫剧。采用视频风格迁移技术,将已有的存量真人短剧转化为动漫或Q版风格。这种方式能以较低成本重新激活存量爆款IP,实现对年轻二次元受众的二次渗透。
03.
发展历程:从技术探索到品质出清
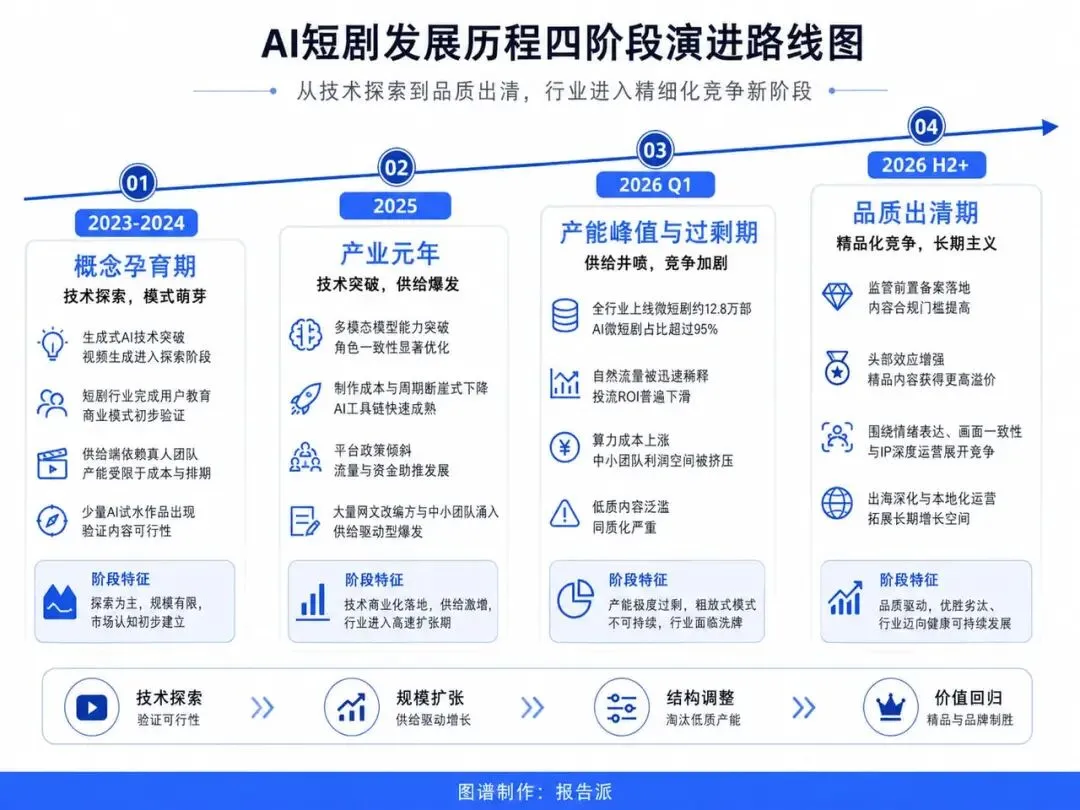
AI短剧的发展经历了从技术探索到产能爆发,再到品质出清的快速迭代阶段。2023年至2024年为概念孕育期。彼时短剧行业完成了初步的用户教育与商业模式搭建,但供给端极度依赖真人团队,产能受制于场地、演员排期与高昂成本。2025年被称为产业元年。模型多模态能力突破、角色一致性优化以及平台政策倾斜形成合力。制作成本与周期呈现断崖式下降,大量网文改编方与中小团队涌入,市场迎来供给驱动型爆发。2026年上半年进入产能峰值与过剩期。数据显示,2026年Q1全行业上线微短剧约12.8万部,其中AI微短剧占比超过95%。供给井喷迅速稀释了单部作品的自然流量,投流ROI普遍下滑。随之而来的是行业被迫转向精品化竞争。随着监管前置备案制度落地以及云厂商算力价格上涨,低成本粗放式复制不再具备正向收益,行业全面进入围绕情绪表达、画面一致性与IP深度运营的存量淘汰赛。
04.
产业链全景分析:上中下游重构
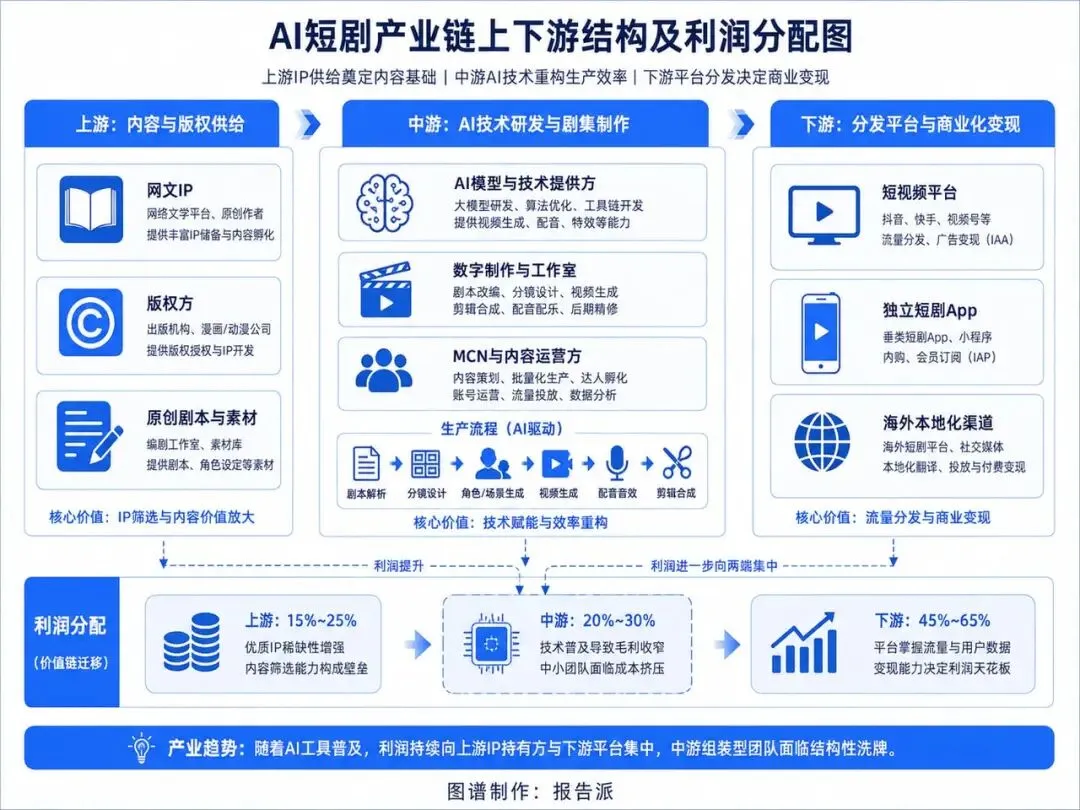
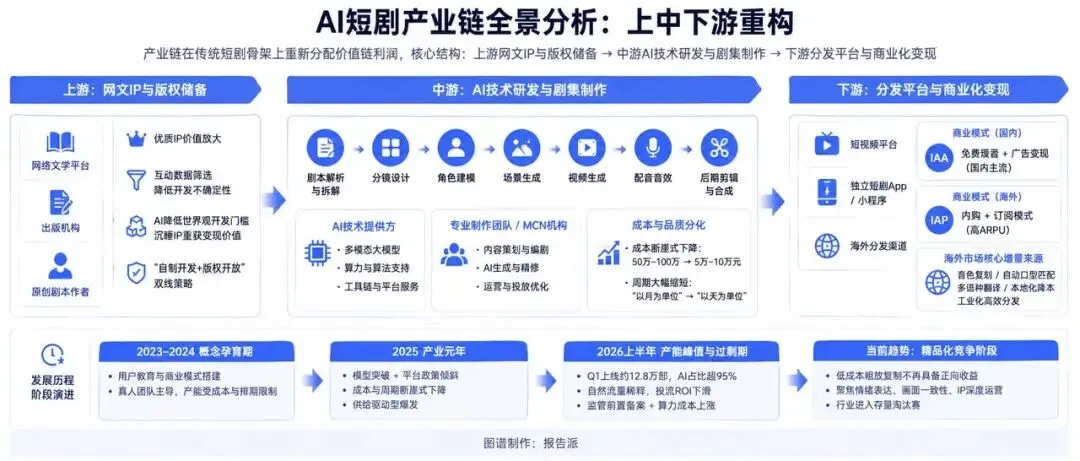
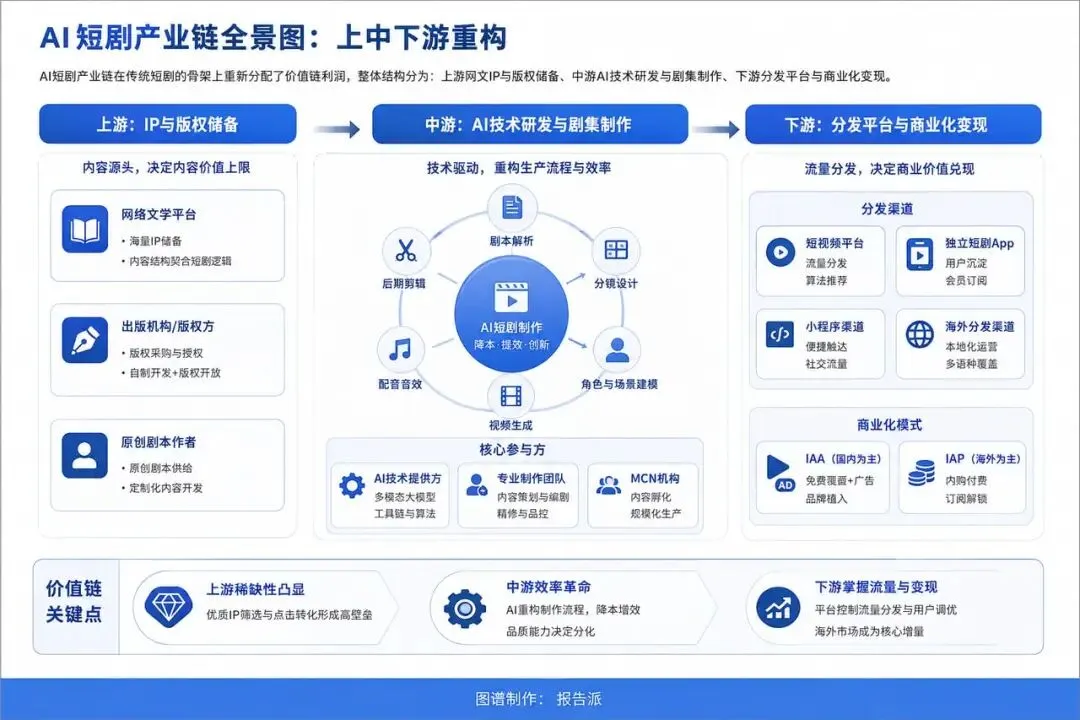
AI短剧产业链在传统短剧的骨架上重新分配了价值链利润。整体结构分为:上游网文IP与版权储备、中游AI技术研发与剧集制作、下游分发平台与商业化变现。随着中游制作工具的普及与门槛降低,产业链两端的稀缺性日益彰显。上游IP形成了内容筛选与点击转化的高壁垒;下游平台掌握着流量分发与用户调优的控制权。单纯依赖中游组装技术的生产团队正面临夹心层困境。【上游分析】上游核心由网络文学平台、出版机构及原创剧本作者构成。在供给过剩的环境下,优质IP的价值被显著放大。首先,网文的内容结构天生契合短剧逻辑,强冲突、高密度爽点适配追更机制;其次,网文的互动数据构成了天然的试错筛选器,前置降低开发不确定性;最后,AI大幅降低了宏大世界观的开发门槛,使沉睡的玄幻、科幻类IP库重获变现价值。上游版权方目前多采用“自制开发+版权开放”的双线策略。【中游分析】中游主要由AI技术提供方、专业制作团队及MCN机构组成。AI对中游制作流程的重构最为彻底。AI生成替代实景拍摄后,单部常规剧集制作成本可从50万—100万元降至5万—10万元,制作周期由“以月为单位”压缩至“以天为单位”。然而,中游正面临成本与品质的双重分化:多模态模型迭代加快拉大成本差异,算力存储费用上涨提升基础门槛,缺乏核心编剧与精修能力的中小团队正加速被淘汰。【下游分析】下游包含了短视频平台、独立短剧App、小程序以及海外分发渠道。商业模式上,免费观看结合广告变现(IAA)占据国内主流,独立短剧App在海外则跑通了高ARPU值的内购与订阅模式(IAP)。海外市场正成为核心增量来源,音色复刻、自动口型匹配与多语种翻译抹平了本地化鸿沟,助力中国厂商实现工业化高效分发。
05.
相关企业:核心标的竞争壁垒
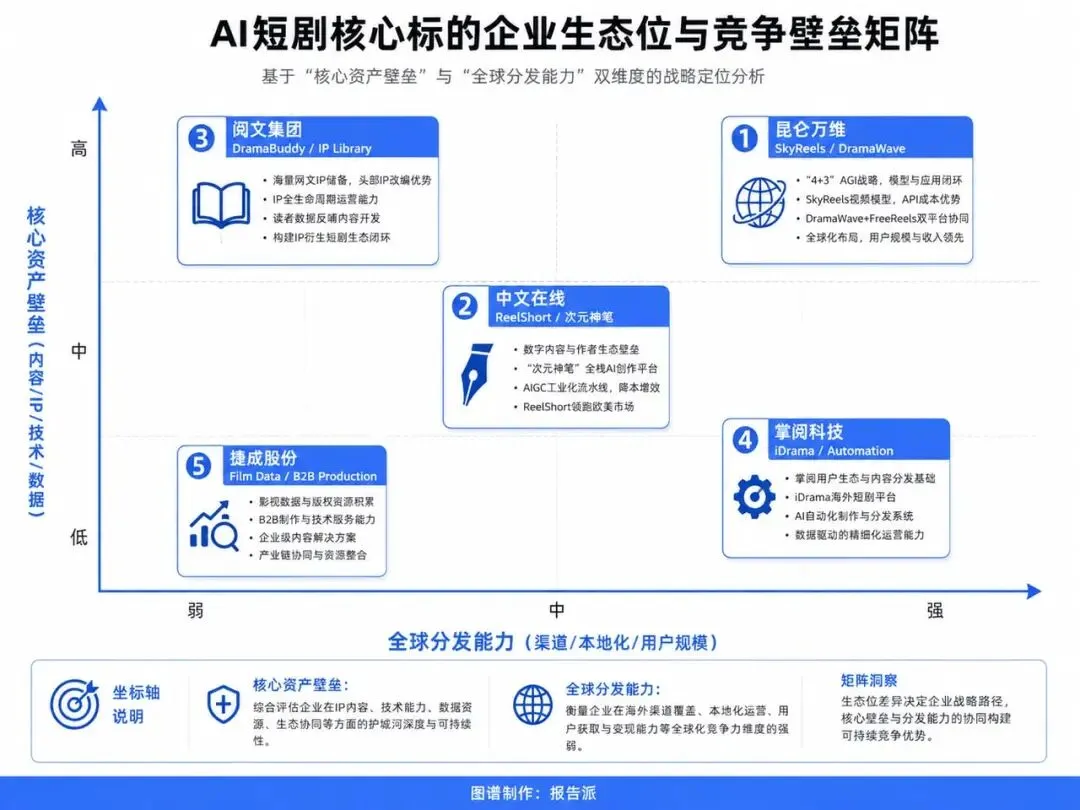
随着产业走向成熟,不同生态位上的头部公司正在建立各自的竞争壁垒:昆仑万维:依托“4+3”AGI战略,打造了底座大模型与应用生态的闭环。其发布的SkyReels视频模型在API成本上具备竞争优势,海外短剧平台DramaWave与FreeReels通过双平台协作,实现了用户规模与内购收入的高速增长。中文在线:拥有庞大的数字内容与作者储备,推出“次元神笔”全栈AI内容创作平台。公司海外短剧应用ReelShort及FlareFlow领跑欧美市场,通过高效率的AIGC工业化生产线,大幅压降单集制作成本。阅文集团:凭借丰富的头部网文IP资产,战略重心全面向IP视觉化转型。自研DramaBuddy工具推动了超千部网文的漫剧化改编,爆款率远超行业平均水平,形成了“网文—AI漫剧—衍生品开发”的链条闭环。掌阅科技:短剧及衍生业务已跃升为公司第一大收入来源。推出“泡漫”AI一站式生成平台,打通了从剧本拆解到自动化投放的链路,旗下海外App iDrama也在加速复制国内的工业化生产经验。捷成股份:立足于存量影视版权素材,构建了大规模影视数据向量数据库。自研AI创作平台全面接入版权库,打通素材调用与智能生成,通过B2B承制与多平台联合分发,探索数据要素与AI短剧结合的商业落地。
06.
总结与展望:产业临界点的抉择
AI短剧在极短时间内完成了对视频生产效率的重构,但供给的无限释放并不等同于商业价值的等比例扩容。当边际制作成本逼近于零,行业竞争必然从“谁能更快做出视频”回归到“谁拥有更稀缺的IP、更细腻的情绪把控以及更高效的流量变现闭环”。国内市场的过剩与海外市场的高投入买量,正在将AI短剧推向一个新的临界点。在算力成本波动与算法流量分配的双重钳制下,AI究竟是会把内容创作彻底变为去中心化的通用普惠工具,还是会将行业利润更加集中地推向掌握算力、模型与流量入口的超级平台?这依然是整个产业必须回答的问题。
报告派查报告、看数据、解市场
www.baogaopai.com

