22万部和0.16%:AI短剧最难的一步,不在生成
- 2026-11-14 07:57:06
先摆3个数字。
2026年上半年,抖音端新增AI短剧22.19万部,国内AI短剧活跃从业者突破50万人。DataEye的报告给出的行业爆款率是0.47%。
官方口径更冷。9月17日的发布会上,广电总局给出的数据是:一季度AI短剧爆款率0.16%,64%的作品播放量不足100万,连算力成本都覆盖不住。
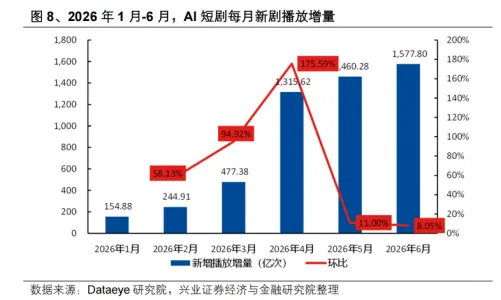
50万人,22万部剧,千分之一点六。
三条线摆在一起,结论有点别扭——会做剧的人翻了好几倍,能把剧做成生意的人,几乎没有变多。
所以,做一部AI短剧,最难到底是哪一步?
大多数人的第一反应是生成。可你去问真正跑完整个项目的人,得到的答案往往相反:生成已经是这条链路上最不重要的一段,因为它最便宜、最标准、最容易被替代。
真正卡人的,都在生成之后。
1
生成从手艺活变成流水线
变化发生在Seedance 2.0之后。
在此之前,做一部AI真人短剧是个手艺活。提示词自己写,口型单独对,抽卡率居高不下,一场戏十几号人的站位能把团队磨到崩溃。之后,制作环节被大幅简化,产能跟着井喷。
成本掉得很快。AI短剧单集制作成本从约5000元降到500元,一部16分钟的剧最低3000元能做出来;AI漫剧的中档制作成本落在800到1200元每分钟,大约是真人短剧的五分之一。
报价掉得更快。年初业内平均还是3000元每分钟,现在被卷到了800到2000元。
甲方的手段也在升级。有人包算力但限抽数,最多两抽一或者三抽一;有人只给算力不给钱,五五分成;更狠的是把第一卡交给报价高的公司做,后面几十集交给报价低的团队拼。结果是高价公司不赚钱——第一卡标准高,要反复改;低价团队能把整个项目做烂尾。
品质滑落就发生在这一步。很多团队用一键式工作流,把剧本扔进去把全集跑完,前十集人工修一修,后面的就随它去了。一抽能用就直接上,成片当然没法看。
技术一旦能被复制粘贴,它就不再是壁垒,只是入场券。
2
第二道坎是判断:选本从加分项,变成生死线
2026年被反复提到的一个变化,是保底没了。
年初,红果取消中小团队20万到35万的保底分账,同时收紧有效播放的认定标准,要求观看时长达标才计入。Q2之后,AI仿真人剧的保底也取消,改成纯分成。8月底执行的新政更彻底:S+级剧本保底从4万元降到1万元,S级从2万元降到5000元,A+级和A级直接取消,整体降幅75%。
对习惯了"接单—交付—拿保底"的团队来说,这是一次釜底抽薪。
但平台的另一只手,正在给"好本子"标价。
抖音集团短剧版权中心的万象计划里,古典名著、传奇人物题材单部保底50万到200万,系列剧第二部及以上单部保底也是50万到200万,题材和立意创新的作品保底区间能到20万至400万。红果的千部计划征集1500部现实主义题材剧本,单部剧本保底2万元、制作保底15万到20万,上线后编剧拿10%流水分账、制作方拿25%。
一边把泛泛的产能保底砍掉,一边把真能打的本子加价收。
释放的信号很明确:平台不再为"能做完"付钱,只为"判断对了"付钱。
问题是,判断这件事正在变得前所未有地难。
上半年平台开放IP库,个人账号就能申请选本,公司也能选。池子一放开,好本子迅速被反复选中,基本都在十几次以上。同题竞争随之而来,"团宠小师妹"这类设定一火,所有人都去做。有一部剧的原著IP被改编了十几个版本,和它同一天上线的就有3个版本。
平台还在推系列剧。以前第一季最后一集要打上"全剧终",从去年开始不允许了,改成"未完待续",因为第二季分账更高、政策更好。听起来是好事,做起来是另一回事:申请第二季要等平台和编剧沟通、评估,等评完,黄花菜都凉了。而系列剧越多,同题越狠,爆款第一季永远最爆,后面断层式下跌,有人爆了一两周甚至几天就赶着出第二季,赶量不顾制作。
所以"判断剧本好不好",已经不是读读前三集、看看有没有钩子这么简单。
它至少包含三层:这个题材现在还有没有增量;这个本子在同类里有没有差异点;这个差异点,能不能撑到第30集还不垮。
一个好开头,未必等于一部好改的短剧。2026年,这句话的含金量还在涨。
3
第三道坎是通道:三个平台,三套语法
剧做完了,下一步是把它送到观众面前。
很多人以为这一步是"上传"。实际是三件事:选渠道、改内容、过合规。
红果和抖音是一个逻辑,IAP加IAA,IAP分成80%,每月第十个工作日结算。红果吃男频强冲突——玄幻复仇、都市逆袭、穿越对战,冲突要密、节奏要快、视觉要炸;抖音要的是爆发式流量,前3秒能不能留住人,直接决定这条素材跑不跑得动。
视频号是另一套逻辑。它以IAA为主,靠播放时长算激励。9月1日起的新政把结算方式改了:月结变半月结,每月5日、24日推送结算单,回款频次翻倍;收益端在基础广告分账上叠加三重激励——观看时长20%、真人剧目10%、12到35岁年轻用户时长10%,三项全中最高到基础分账的140%。
但这条通道有门槛:只对合规企业机构的剧目开放,盗版、刷量、抄袭直接取消资格。
同样是都市商战、逆袭复仇这类偏现实题材,放在视频号就比放在红果更合适——它吃的是社交链传播,家里人转发、同事群里传,跟算法推荐是两种活法。
所以一部剧要上线,往往不是"发一次",而是"发三次",每次都要重做封面、标题、前3秒钩子和剪辑节奏。
分发不是把片子传上去,是把片子翻译成每个平台听得懂的话。
合规是这条通道上的硬门槛,而且越来越硬。
《微短剧发展管理办法》施行后,投资额80万元以上的项目由总局审核发证,30万到80万的由省级广电审核,30万以下的由平台播前审核并标注节目编号。AI生成的微短剧,要在每集显著位置添加提示标识。没有备案号的微短剧,禁止推广。未取得《广播电视节目制作经营许可证》从事制作经营,可处1万到5万元罚款,没收设备并予以取缔。
这些条款读起来枯燥,但每一条都能让一部已经做完的剧上不了线。
对新团队来说,最贵的成本不是算力,是做完之后发现发不出去。
4
第四道坎:钱怎么算、什么时候回、数据去哪查
这一段最不性感,也最要命。
先看分账。有从业者算过一笔账:一部100分钟的剧,产生100万有效播放,广告收益大概2.5万到5万;按平台拿八成的口径,制作方能剩5000到1万。一部剧跑出百万播放,收入是一万块上下。要回本,得是播放量破千万的爆款。
再看成本结构。同一部100分钟的剧,总成本约13万,其中7200元给模型,10万给投流,剩下两万多是人力和剪辑。全行业每天光买量就要烧掉1.5亿元以上。剧本身便宜了,把剧推到人眼前这件事,一分没便宜。
然后是账期。红果的结算周期从1个月拉长到3个月,首期回款只付35%。对垫着算力和人力干活的小团队,这不是财务问题,是生死问题——很多工作室的现金流,就是在这个时间差里断的。
万播收益也在缩。去年还是30到100元,现在掉到5到10元。
连头部都不轻松。掌阅科技2025年短剧等衍生业务收入18.55亿元,同比增长139.19%,同期推广费用19.86亿元,比收入还多一个多亿。昆仑万维短剧及AI短剧收入从1.67亿元涨到16.17亿元,全年销售费用增至41.82亿元,归母净利润连续两年亏损超过15亿元。
收入越做越大,利润一分没留下。这是2026年AI短剧最真实的财报注脚。
最后是数据。红果、抖音、视频号三个后台,三套结算单,三种统计口径,有效播放的认定标准还不一样。想知道这个月到底跑了多少量、该分多少钱,得挨个打开、手动加总,再等结算单。
行业里最常见的扯皮,就来自口径不透明。
所以真正的门槛,从来不是"能不能做出来",而是"做完之后,这笔账算不算得清、这笔钱什么时候到"。
AI短剧不是内容生意,是一门口径生意。
5
真正赚钱的,往往不是做剧的人
到这里,一个更扎心的问题浮出来了:那些跑出来的爆款,最后留下了什么?
《霍去病》是个常被提起的例子。片子火了之后,导演杨涵涵的团队每月能稳定接到10到15个项目,影视类视频报价每分钟最低6000元起。但她自己说得很清楚,这部剧的分账"没有什么收益,更多是起到一个宣传的作用"。
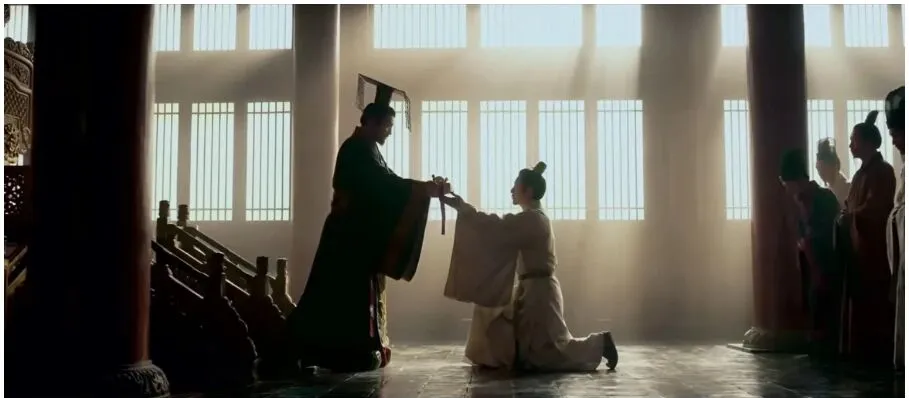
爆款没让她靠分账赚钱,爆款让她拿到了订单。
另一头,是兑吧这类平台服务方。1月上线的AI短剧业务,半年贡献收入2.23亿元,占集团总收入的51.2%,超过广告业务成为第一大收入来源,8月以来股价累计上涨247%。
做内容的人在为算力、投放和账期垫钱,做服务的人在收现金。
这不是说内容没有价值。恰恰相反,它说明价值的位置变了:片子本身正在变成流量入口,真正能定价的是被验证过的能力——判断题材的能力、稳定交付的能力、把片子送到对的人面前的能力、把账算清楚的能力。
回到开头那个问题。
做一部AI短剧,最难是哪一步?
不是生成。真正卡人的,是生成之后的三段路:判断什么值得做,把做好的东西送到对的人面前,再把钱算清楚、收回来。
这三件事,AI暂时替不了。因为它们不是生产能力,是经营能力。
2026年的AI短剧,产能已经多到溢出,注意力却被切得越来越碎。往下看,是密密麻麻的同行;平着看,是不断下滑的万播收益和越来越长的账期。
在这条链路上,技术把门槛砸碎了,但碎掉的门槛,不叫通行证。
能生成是能力,能上线是资格,能回款才是生意。

