AI短剧走到十字路口:从拼产能到拼内容 / 商超的下一场战争:谁能定义商品,谁才有增长主动权
- 2026-11-19 10:26:59
AI短剧走到十字路口:从拼产能到拼内容
野蛮生长走向尽头
Fast Reading
■一年前,酱油文化还是AI短剧圈知名的“印钞机”;一年后,团队人数腰斩、上百部剧积压、营收净利目标双双落空。
■通过在效率和产能上碾压对手,可以吃到早期红利。但当技术平权,以产量赌爆款的模式失效了,更多、更快、更便宜不再稀缺,反而因内容空洞被观众抛弃。最懂降本增效的公司,反被降本增效反噬。
■AI短剧正在迎来从拼产能到拼内容的拐点。平台下架5.6万部低质AI剧,“只会用 AI”的人被出清,认真手搓内容的创作者正重新赢得定价权。
一年前,酱油文化曾是AI短剧圈最风光的“印钞机”。
凭借一套“更多、更快、更便宜”的流水生产线,它把AI漫剧做成了月入数千万的生意,公司估值一度冲到近20亿。巅峰时期,连阅文都带着IP和投资找上门,创始人甚至放话要把月产量做到一千部。
如今,这台“印钞机”失灵了。
10月16日,酱油文化创始人黄浩南在2026阅文创作大会期间表示,酱油文化的团队从高峰期1500人收缩到几百人,只用了半年多。昔日意气风发的黄浩南甚至放言,“2026年后,中国将没有AI漫剧机构生存的土壤”。
这显然并非全部的真相。
同一时间,行业大盘仍在增长,观众还在追更,精品内容不断刷新破纪录的成绩单。AI短剧这门生意并没有变冷,只是行业的评判标准变了:平台开始出清低质内容,观众开始厌倦模板套路,竞争的胜负手从拼产能转向拼内容。
换句话说,变的不是风口,而是风口里的人。
酱油文化的“印钞机”失灵并非个案,而是整个AI短剧从野蛮生长走向精耕细作的转折缩影。以铺量换爆款的商业模式失效了,在行业发展初期狂飙突进的玩家被甩下,甚至因为对“降本增效”的过度追求而遭到反噬。
这不仅是酱油文化的困境,也是所有把规模当成护城河的公司,必须面对的课题。
▌“印钞机”的自我反噬
最近几个月,黄浩南陷入了肉眼可见的焦虑。
他在朋友圈公开预测,各大AI漫剧企业即将面临裁员风暴,“目前接触到的每一个人都非常焦虑”,甚至提出“AI短剧马上就要死了”的激进论断。在接受媒体采访时,他认为今年3月以后入场的公司,99%都会亏本。
焦虑背后,是酱油文化的真实困境。据《第一财经》杂志今年8月的一篇报道,酱油文化的员工数从高峰期约1200人收缩到600多人;约150部作品卡在平台无法上线,对应制作成本约1200万元;黄浩南原预计今年把营收做到10亿元左右,净利润大概2亿元,但现在他预计营收和利润都将减半。
要理解这台曾让黄浩南兴奋的“印钞机”为什么失灵,得先看懂它是怎么“印钱”的。
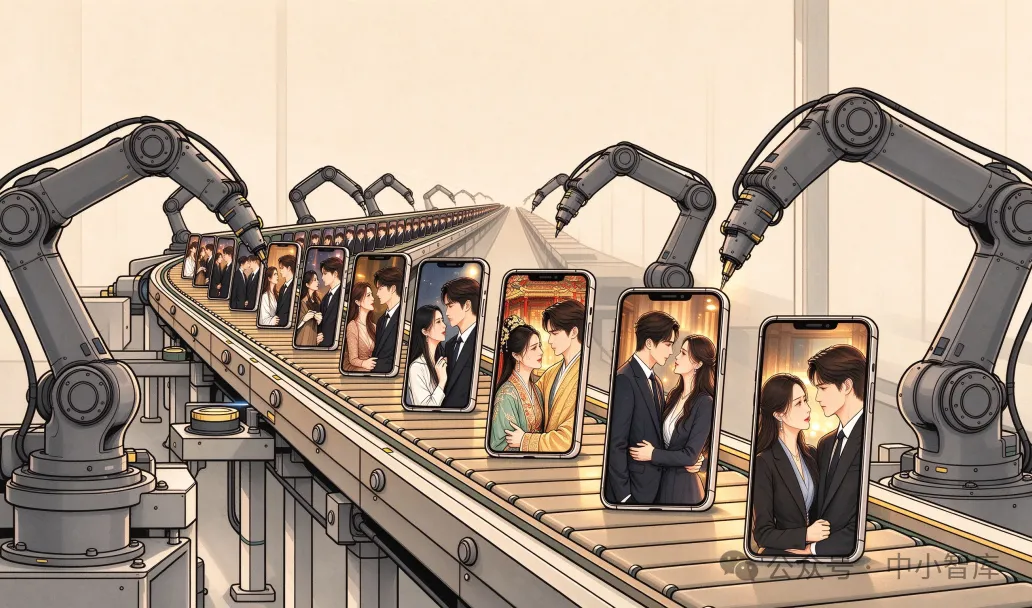
传统真人短剧需要几十人的剧组,筹备周期以月计;AI短剧则将周期缩至5到10天,团队压缩至3到5人,成本砍到了五分之一,熟手甚至一个人就能包下全部流程。
相比起传统影视公司,酱油文化更像一家把效率卷到极致的流水线工厂:一年之内团队从数十人扩张到1200人,拆成五六十个工作室并行生产。今年1月,酱油文化生产了100部AI短剧,黄浩南放话到年末月产量将达到1000部。
在供不应求的行业发展初期,这套打法是能够成立的。据《中国企业家》杂志的一篇报道,巅峰时,抖音漫剧榜的前10名有8部出自酱油文化。去年底,阅文集团带着IP和投资找上门,公司的估值被推到近20亿元。
但在这套模式下,护城河不是内容品质,而是复制与堆量。
为了在效率和产能上碾压对手,一些短剧公司用爬虫从网文平台批量抓内容,改个人名、换个背景,就“洗”成新剧本投喂给AI。大多数基于IP改编的AI短剧并没有用心开发,只是把同一个故事洗成了无数个版本。
黄浩南甚至认为,下沉市场观众要的是爽点而不是艺术表达。
今年2月,字节发布大模型Seedance 2.0,把视频生成价格打到每秒几毛钱,AI短剧的创作门槛和成本急剧下降。酱油曾引以为傲的稀缺能力变得普惠,行业迎来了前所未有的白热化竞争。
据中国网络视听协会发布的季度指引,今年一季度有12.8万部微短剧上线,其中AI短剧约12.2万部,占比超95%。DataEye数据显示,3月抖音单月新增AI短剧近5万部,日均上线超1300部。
分蛋糕的人多了,红利自然被摊薄。
酱油文化的商业模式,是用极致的产量去赌概率极低的爆款,但产量增长并不会带来爆款率的同比提升。当“更多、更快、更便宜”不再稀缺,“酱油模式”唯一的差异化,就只剩内容。而内容上的乏力甚至懒惰,恰恰是酱油们在市场竞争中失去优势的主要原因。
它们复制了一切,唯独没有复制出讲好一个故事的能力。
▌AI量产剧,杀死新鲜感
去年下半年,这种全新的内容形态还能吃到尝鲜的红利。打开红果短剧和抖音App,随手就能刷到AI短剧,而且画面酷炫、爽点密集、更新速度快,一集不过两三分钟,用户很容易被吸引。
那段时间,只要赶上AI短剧的风口,哪怕“粗粮”也能卖出“细糠”的价。
但新鲜感是有保质期的。
当很多个“酱油文化”用同一种方法高速运转,大量相似IP、相似模板、相似爽点的AI短剧爆炸式涌现,低质、雷同、高度重复的内容,严重透支了观众的兴趣与新鲜感。
很多密集上线的低质短剧,就像同一个模子刻出来的——同样的霸总爱上灰姑娘、同样的重生复仇、同样的草根逆袭,换张脸、换个人名就是新剧。
一位资深电视剧制作人惊讶地发现,很多AI短剧制作人不记得自己拍过多少戏、戏讲了什么内容。前述《第一财经》杂志的报道援引一位行业人士如此描述过去一年的AI短剧市场:“一年之内,有5000多个霸总爱上了跨越阶层的女性,有上千上万的美女走错了房间。”
这显然跟用户日益挑剔的审美口味发生了错配。
在红果上,不少观众反复拉进度条、截图分析镜头语言、在弹幕中讨论特效和动作衔接,甚至发长评逐条拆解细节。在这种“显微镜式”的观剧面前,一味求快、粗制滥造的量产剧显然经不起细看。
一些AI短剧的弹幕里,观众的抱怨日益密集:“嘴型对不上”“配音像念户口本”“剧情大差不差、转头就忘”。有人无法接受显而易见的生成错误和常识错乱的硬伤,有人吐槽“看多了AI演员,以前讨厌的、演技拉胯的流量演员甚至都眉清目秀了起来”。
更让观众不适的是部分低质AI短剧中出现的猎奇、反智、审丑、价值观扭曲现象。包括《侯府丢弃的萌宝,却是天道亲闺女》在内的AI虚拟儿童短剧,涉及大量权谋算计、虐待伤害、猎奇扭曲等负面的成人化剧情;《穿越兽世成女配,兽人弟弟狠狠宠》等低质内容,甚至以一女多男、人兽亲密、私刑自残等低俗猎奇内容作为卖点。
新华每日电讯在一篇题为《AI微短剧“乱邪滥俗”之风当刹》的评论中写道,“AI技术本应是赋能创作的利器,不应是批量生产‘数字泔水’的温床”,“屏幕连着三观,流量不能没有方向”。
量产的爽点就像预制菜,重口味却缺营养,短暂的新鲜感后逐渐被观众抛弃。
观众用时间投票,低质量产剧的打开率、完播率、复看率明显下滑。据行业媒体统计,AI漫剧的完播率已从42%一路跌至19%。热衷于产能竞赛的从业者发现,堆再多的量也留不住用户;而真正用心打磨的良心剧,却要和上万部流水线产品争夺流量和推荐位。
供需急剧失衡带来的一系列连锁反应,正在席卷整个AI短剧行业。
黄浩南算过一笔账:供给端每个月18万部剧,流量端日活跃用户数一个亿,每部剧在一天内被一位用户看到的几率只有0.0167%。DataEye 7月发布的报告称,抖音上半年新增AI短剧22.19万部,5000万播放盈亏线达标率仅1.3%,相当于每77部新剧只有1部回本,大约每1000部剧中只能跑出一部爆款。
二季度AI漫剧活跃承制方,从一季度的1216家锐减至698家;承制价从2024年的每分钟3000~5000元缩水至500~1000元,有从业者晒出的后台截图显示,1.8亿播放的作品结算仅18万元;产业链末端的抽卡师从清晨干到凌晨,月薪只有数千元。
观众审美疲劳加剧、行业口碑透支,整个市场已经走到了十字路口。
▌挤泡沫,谁被出清?
在这样的背景下,野蛮生长的AI短剧迎来了关键转折点:从重数量、拼速度的粗放模式,转向重创意、提品质的良性发展道路。
4月7日,红果启动低质漫剧专项治理行动,一周内拦截和处罚下架违规低质漫剧3522部;4月单月处置违规漫剧数量突破万部,5月累计拦截、下架违规漫剧20941部;5月到8月合计下架5.6万部涉及低俗擦边、拜金炫富、以暴制暴、危害儿童等问题的作品。
与之同时发生的,是平台真金白银地为好内容投票。今年以来,多家平台调整分成结构,精品剧拿到更高的单集单价,长线IP获得稳定的流量扶持。
酱油文化正是在这波行动中受到影响的玩家之一。面对公司当下的困境,黄浩南将其归咎于“平台垄断”。
但事实上,AI短剧行业仍在快速成长期,格局远未定型。这是一个市场规模仍在膨胀、玩家不断进出的市场,没有谁的位置是焊死的。这个时候谈谁垄断谁,或许还为时尚早。垄断的前提是格局已经固化,而眼下连头部的位置都在变动,远未到存量博弈、赢家通吃的阶段。
况且,良好的平台与创作者关系,从来不是单向依附,而是共生共荣的关系。平台需要优质内容维持生态的活性,创作者需要平台触达用户、兑现价值,双方互为彼此的杠杆。
再者,这轮规则调整的指向很清晰:不针对某一家公司,而是集中出清低质、同质化内容。
真正想长期经营的平台比谁都清楚,优质内容,才是最深的护城河。没有能留住用户的好作品,再大的流量池也只能空转。
平台看似掌握着分发权,实则被用户用脚投票:内容供给可以无限生产,注意力却每天只有二十四小时。当供给无限而注意力有限,平台追求的是用户停留时长与完播率,而不是单纯的数量增长。
这正是平台下决心挤泡沫的根本动机:与其让劣质内容消耗掉有限的注意力,不如主动出清,真金白银扶持精品,最终为认真做内容的人腾出更大的生长空间。
在这个“挤泡沫”的过程中,酱油文化150部剧被卡并非“被平台针对”。酱油们的困境,也并非“运气不好”,而是模式失灵:当供需失衡加剧、“上线→分账→回款”的通道不再通畅,产量增长并不能带来爆款率的同比提升,规模放大后反而带来成本的持续累积,甚至成为巨大的风险。
这也是为什么,最懂降本增效的公司,却率先被降本增效反噬。
而那些活下来的人,证明了AI短剧仍是一门内容生意。
凭借《归墟》闯入红果AI剧收藏榜前五的个人创作者泫九说,“有人一周能做几十部AI短剧,而我一周只能做一集”。成本10万元、播放破亿的《山海藏墟,无眼窥天》,一个15秒的镜头抽了97次卡。
红果首部热度破亿漫剧《万妖图录传》背后的70人团队,拒绝把整段文字丢给AI生成分镜,要求动画师日均算力消耗达到500元,宁可一季报废三分之一内容也要重做。
这些仍在坚持认真“手搓”内容的创作者,不是被量产训练出来的抽卡师,而是有想法、有才华、对内容创作有敬畏之心的创作者。他们投入的方向,恰恰是量产模式砍掉的东西:原创世界观、独特剧情、人物弧光,以及和观众的情感共鸣。
AI能提高效率,但它不会颠覆内容生产的基本常识和底层规律,稀缺的仍然是故事、审美与耐心。被淘汰和出清的不是用AI做短剧的人,而是只会用AI的人。新的秩序和规则下,行业开始重新为好内容定价。
今年7月在南昌举行的人工智能OPC创业者生态大会上,黄浩南的演讲主题转向了3D系列剧和IP驱动。这位曾声称不需要亲自看内容的创始人承认,“平台不再需要普通存量短剧”。
正如他本人所说,红利没了,全靠本事。
同期阅读:
商超的下一场战争:谁能定义商品,谁才有增长主动权
不是消费者不花钱,是商超还没有那么多他们愿复购的商品。
“今天零售的确定性机会,不在增量,在存量。”
这是杨帆在2026中国零售小业态发展大会的演讲中反复强调的一句话。
作为地标优品(北京)供应链管理有限公司执行总裁、贵州酣客君丰酒业有限公司KA总裁,杨帆的判断有一定的含金量。
过去,商超主要承担渠道的作用:找到商品,谈好价格,再争取账期和促销资源,接下来将商品摆上货架,等着消费者上门就可以了。
做了23年零售、5年前投了酒厂、去年又进入地标供应链领域的杨帆,给观察零售行业带来了一个新的角度,当渠道本身越来越难带来增量的时候,零售企业就得重新去找商品的价值,这一点在存量市场里尤其重要。
一方面,进入经济新常态后,消费者花钱更谨慎了,不必要的开支能省就省;另一方面,商超得拿出更有性价比或质价比的商品和服务,才能把消费者吸引过来。
因此,零售企业开始主动开发商品,甚至跨入过去并不熟悉的品类。
这说明,商超之间的竞争,已经不只是抢渠道资源、比采购价格、争货架位置,而是在比拼商品开发能力。
这是经营逻辑上的一个变化。
1
商超不能只做商品的搬运工
以前,零售企业要思考的是“卖什么、怎么卖”的问题;现在,还得回答“为什么是这个商品,为什么消费者要在我的门店买”。
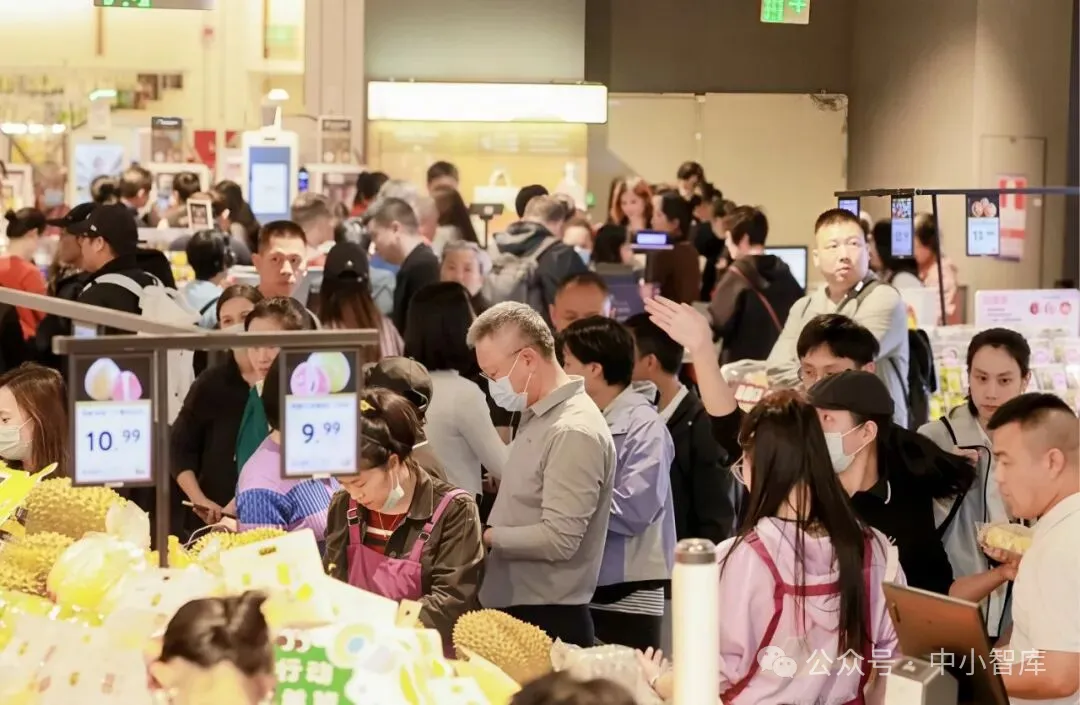
从消费场景这个层面来看,门店依然扮演着关键角色,不过说实话,流量优势已十不存一,也就是说,零售商要是长期只靠采购规模这一条路子,实际经营的压力就会越来越重,想拿到明显的增长空间,路子也会越走越窄。
品牌有品牌的经营目标,平台有平台的流量逻辑,零售商则要为门店的销售、毛利和周转负责。
三方的目标并不完全一致:品牌想让消费者记住自己,渠道希望商品卖得好、利润也合适,消费者则希望每一分钱都花得值。市场形势好时,促销活动可以让各方暂时凑到一块儿,可一旦回到平时做生意的状态,大家在利益上的分歧还是存在的。
在这种情况下,如果零售商只是把别人的商品摆上自己的货架,就很容易变得被动,所以自己开发商品这条路就不得不走了。
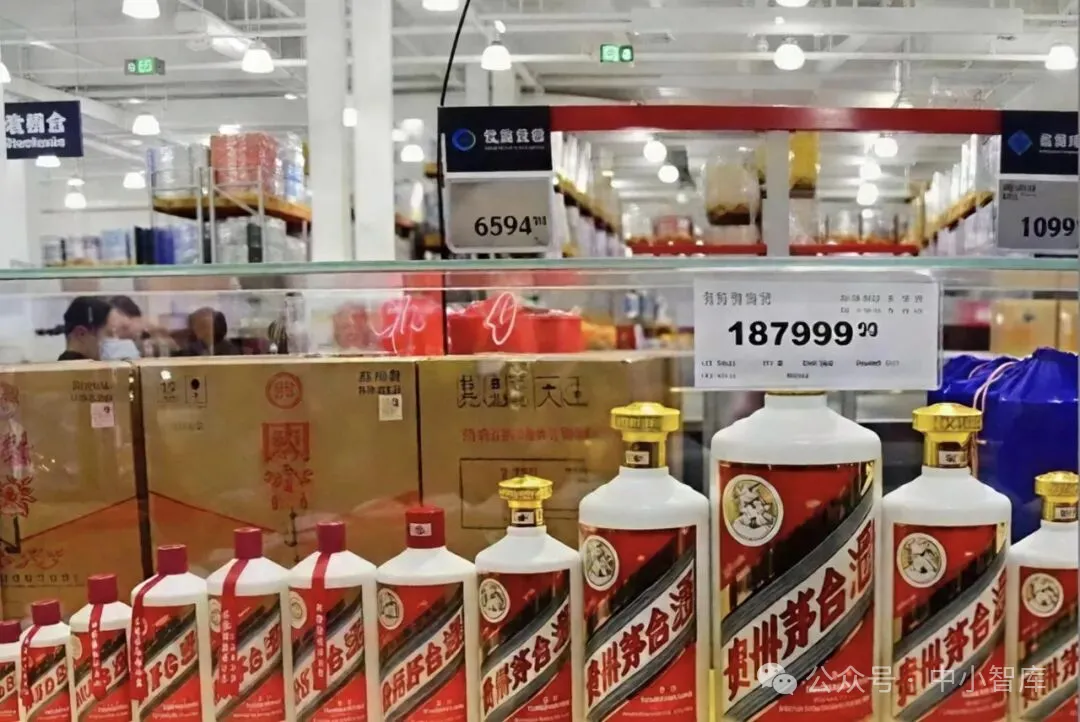
他以酒为例。茅台今年上半年利润同比下滑,但直销占比提高得很快。所有白酒企业都在做同一件事——减少中间环节,直接面向消费者(ToC),或者先面向企业客户、再触达消费者(ToB再ToC)。这不是品牌方的主动选择,而是行业下滑倒逼的结果。
中间环节减少后,利润空间首先受到影响。
就拿茶叶来说,2025年中国传统茶在国内卖出去的总金额是3099.34亿元;这个数据是中国茶叶流通协会给出的,再跟2024年的3257.6亿元对比一下,降幅差不多有4.9%。
从渠道看,品牌专卖店业绩增长乏力,茶叶专业商超卖场则异军突起。增长机会去了哪里?商超,正在成为茶叶销售的重要渠道之一。
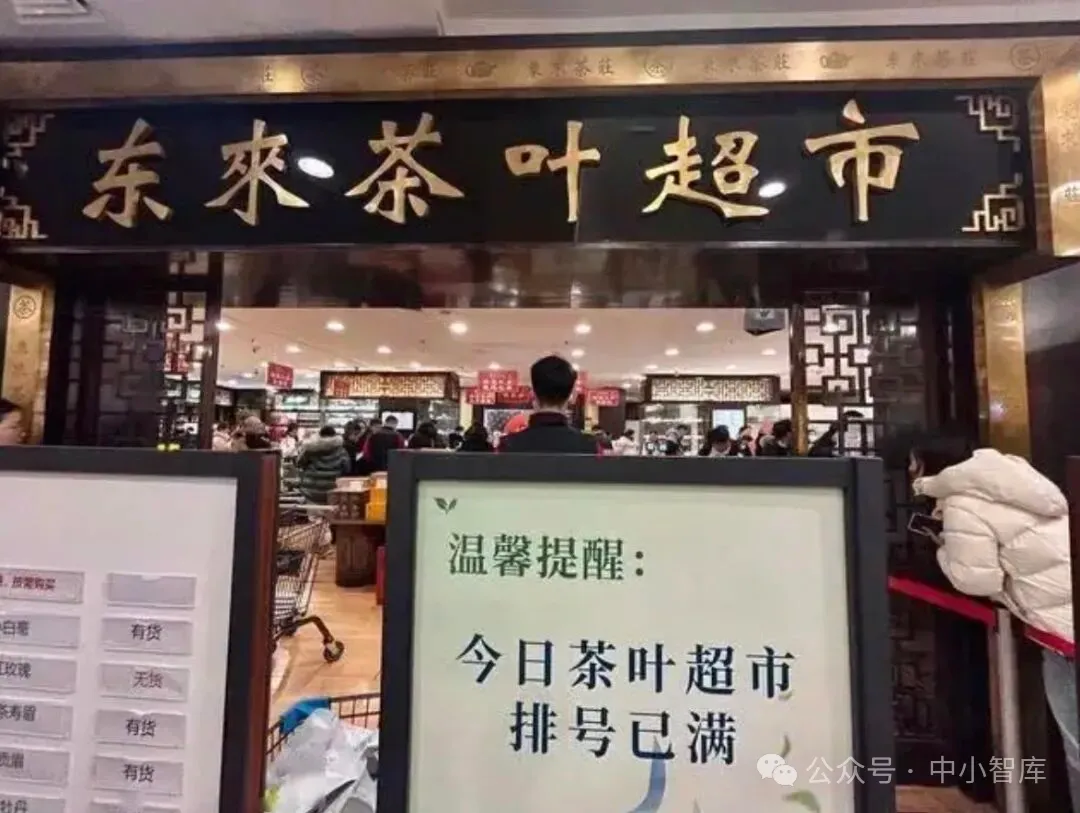
胖东来的数据给了一个更直观的观察样本,2024年其茶叶销售额为6.19亿元,到了2025年,这个数字涨到了差不多10.63亿元,增加4.44亿元,同比增长大约72%。同期,胖东来集团整体销售额从169.64亿元增长至235.31亿元,茶叶销售额占集团总销售额的比重也从约3.65%提高至约4.52%。
这组数据里,真正值得注意的不是茶叶卖得更多了,而是它在胖东来整个生意里的占比还在往上涨。胖东来的做法也说明,商超只要能在选品、定价和购物体验上把购买的门槛降下来,就有机会把茶叶这种偏低频的礼品消费,慢慢做成更日常的零售生意。
杨帆的团队与淘小胖合作,一年销售了3万箱百元价位的酱酒。“这一个单品可能已经秒杀了很多产品。”
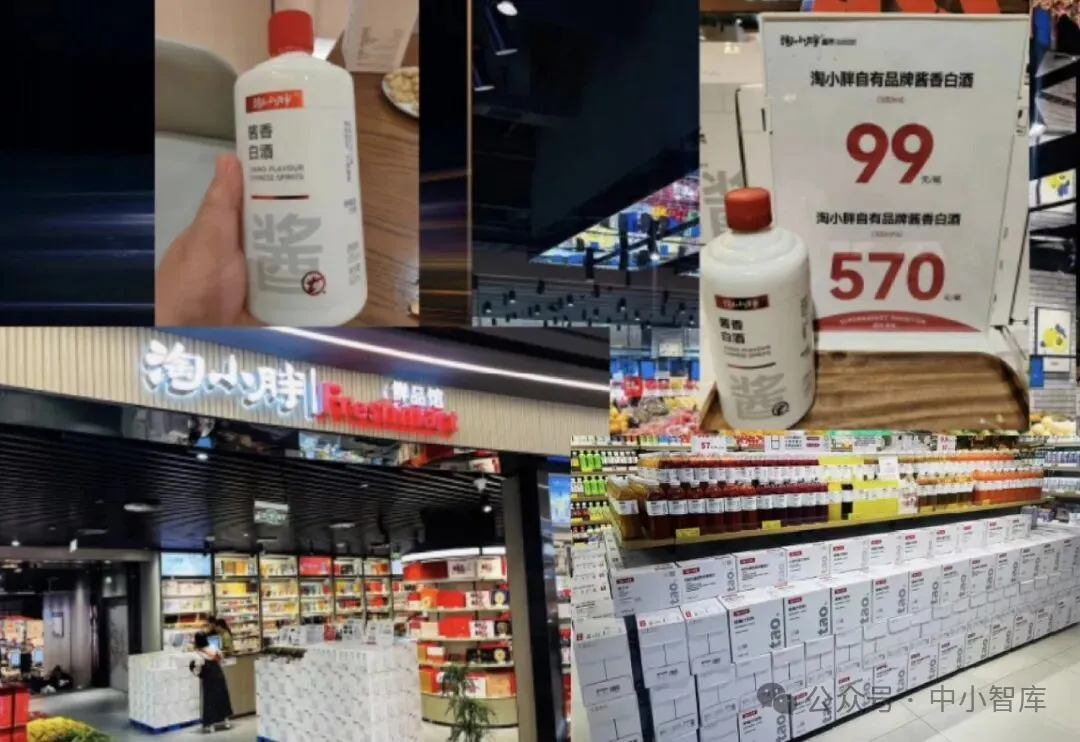
这里面有一个容易被忽略的逻辑:商超开发自有品牌的茶和酒,并不是简单地“贴个牌、卖便宜货”。
零售商应该更早参与到商品形成的环节里去,这一点才是真正值得琢磨的地方。
首先,从消费者的需求看,什么样的商品值得去做,这个得先判断清楚;其次,再结合门店的客群情况,把价格和规格定下来;最后,通过采购、陈列这些环节,再加上试销、推广和复盘,不断调整商品。
这样一来,情况就不一样了。零售商不再只是卖东西的终端,也开始参与商品价值的创造。
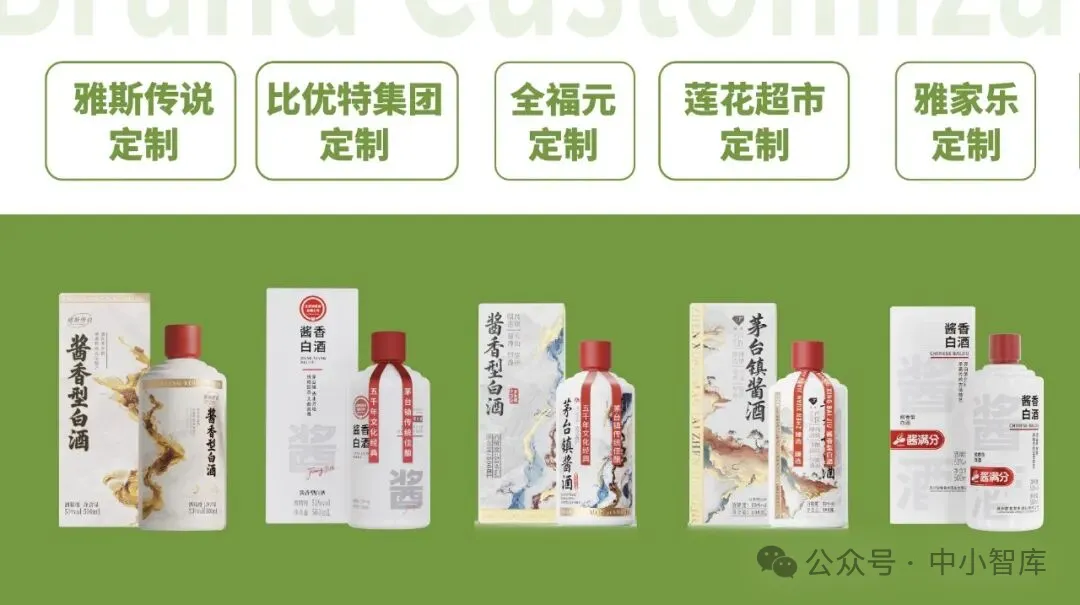
真正的商品开发,要把消费者需求、产品质量、价格带、供应链能力和门店运营放在一起考虑。
说白了,零售商要的不是多搞几个自有品牌,而是要有持续开发出好商品的能力。
这两者区别很大,一次购买就能解决的,指的是前者,而后者,靠的是组织方面的能力和经验的沉淀,时间投入上也少不了。
商超自有品牌要踏踏实实做合规产品,短期看是“吃亏”的,长期看,信任资产是在积累的。
2
为什么是茶和酒?
增量往往藏在熟悉的品类里。
茶和酒都是消费者熟悉、市场基础相对成熟的品类。也正因为如此,它们的商品开发空间,并不只存在于创造一种全新的需求,而在于重新组织已有的需求。
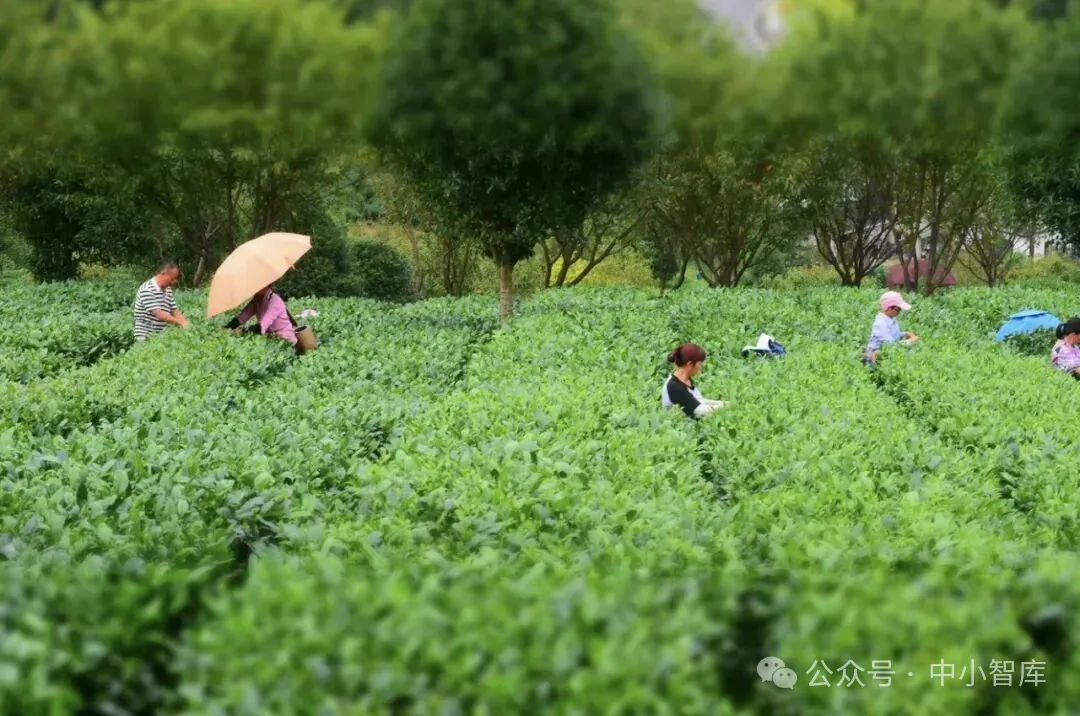
零售商如果只是从供应商那儿挑几个现成的品牌,再按老办法摆上货架,那竞争很容易又回到拼知名度和拼价格上,但如果零售商能更深入地了解自己的顾客,就会重新设计商品,哪种香型更适合平时喝,哪种规格大家更容易接受,哪个价格带能让第一次买的人少些顾虑,哪种包装更适合过节送礼。
这时,零售商做的就不只是选茶,而是在重新思考一款茶应该怎样进入消费者的日常生活。
酒类也是差不多的道理。消费者买酒的时候,不光看口感、品质和价格,还会想到喝的场景、请客的需要、送礼的用途,以及对品牌信不信得过。
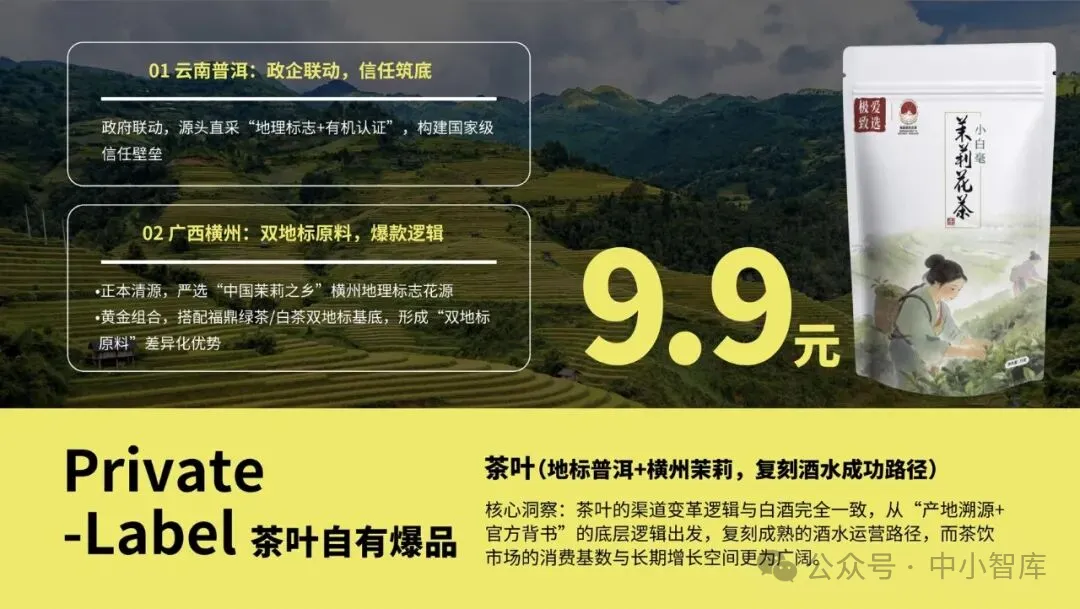
当然,有空间不代表就一定有机会。就以茶叶为例,品质怎么去分辨、风味怎么保持稳定、供应链怎么高效地配合,每一个环节都有实打实的门槛。
商品可以由零售商定义,但质量不能由零售商说了算。
茶和酒的价值,说白了就是在提醒零售商,增长不一定非要闯进陌生的领域里去,那些看上去已经比较成熟的品类,只要消费者需求仍然存在,商品供给仍有优化空间,就有可能通过更精准的产品定位,再加上渠道运营,从中挖出新的增长机会。
3
爆品不是低价的另一个名字
价格低确实能让更多人愿意买,但买了之后会不会再来,就不是低价能保证的了。
一个商品就算首发卖得不错,但如果品质不稳定、价格没什么竞争力,或者消费者买过一次之后就没有再买的理由,它很难持续带来销售。
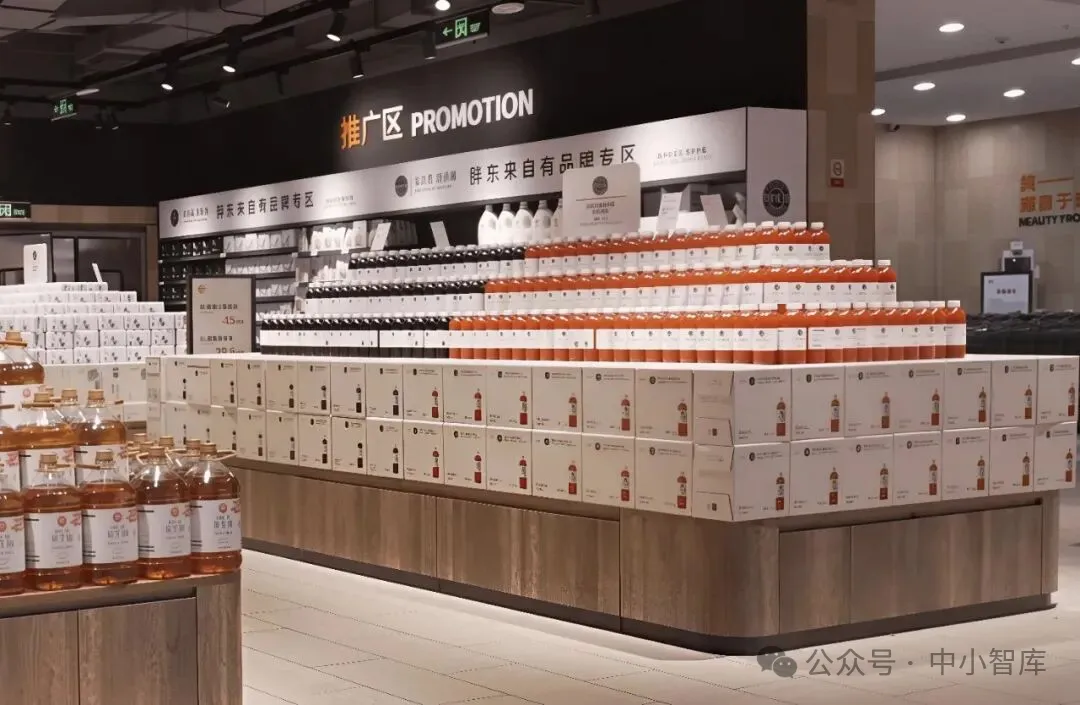
第一,产品本身是否解决了具体需求?口感、功能、规格、包装还有价格,是否搭配合理,消费者能否快速理解它的价值。
第二,渠道同样重要。商品进入门店后,有没有被摆在合适的位置,消费者能不能看出它跟别的商品有什么不一样,门店有没有能力把产品的特点讲明白。
第三,是复购。消费者第一次购买,可能是为了尝鲜,也可能是因为打折,但是否愿意再次购买,往往更能看出消费者的真实态度。
这也意味着,爆品不是采购部门一个人能够完成的任务。
采购要找到合适的供应商,商品团队负责定产品和设计价格,供应链要保证稳定交货,门店负责摆出来卖,营销要让消费者看懂这个商品,任何一个环节出了问题,都可能让一个本来有潜力的商品失去机会。
所以,商超真正要做的,不是喊“每隔一段时间打造一个爆品”的口号,而是建一套机制,能不断发现需求、开发商品、测试市场,还能持续优化。
爆品这种东西可能偶尔会碰上一个,但开发爆品的能力不能光靠运气,零售商一旦开始主动去开发商品,供应链反而更重要了。
做商品开发的时候,零售商要面对的问题复杂得多,消费者到底需要什么,产品用什么原料和工艺,怎么控制不同批次的品质,多大的生产规模才能撑起合理的成本,还有供应商能不能长期合作。
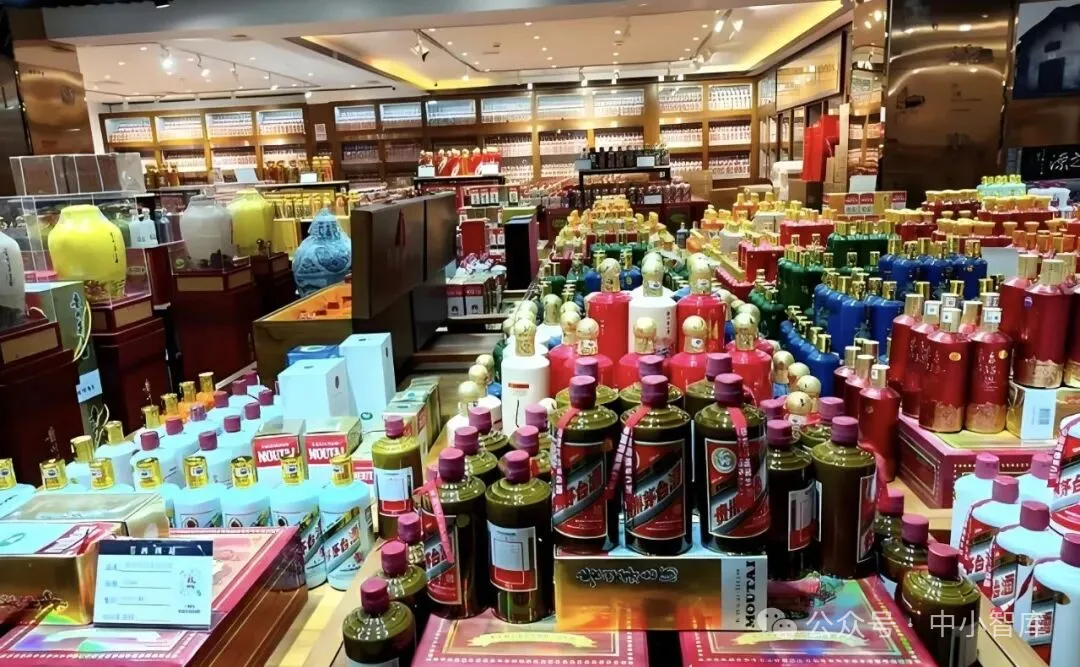
商品开发的难点,往往不是把一个好想法做出来,而是把它稳定、持续、可控地做出来。
这就要求零售商得有一定的商品判断能力,还得和生产企业的合作关系更深一些,零售商要把消费者的需求说清楚,供应商也要把生产的边界和质量要求说清楚,两边一起商量好产品标准、成本怎么算、怎么交货这些事。
在这个过程里,采购能力也得跟着往上提,这是零售商躲不开的一道坎。说白了,谁能判断一件产品到底值不值这个价钱,谁能看出供应商真实的生产水平,谁又能在成本和品质之间把握好平衡?只有把这些都做到位的零售商,才更有机会建立起长期优势。
供应链的价值,不只是把商品送到门店,而是帮助零售商把一个消费需求转化为可以长期经营的商品。
4
地理标志产品进商超,不能止步于“地方特色”
产地有名、历史够长、工艺独特,这些对零售商来讲,也只是商品开发的起点。
不管是地理标志,还是特色产区,又或者是老手艺,一般只能说明商品本身有一定的差异化底子,可销售成绩并不会因此就自动到手。
消费者并不会因为一个商品拥有地方故事,就必然把它放进购物车。
地方特色得转化成消费者能真真切切体会到的好处才行。这种好处可能是不一样的口味,也可能是更让人安心的品质,又或者靠得住的产地等。
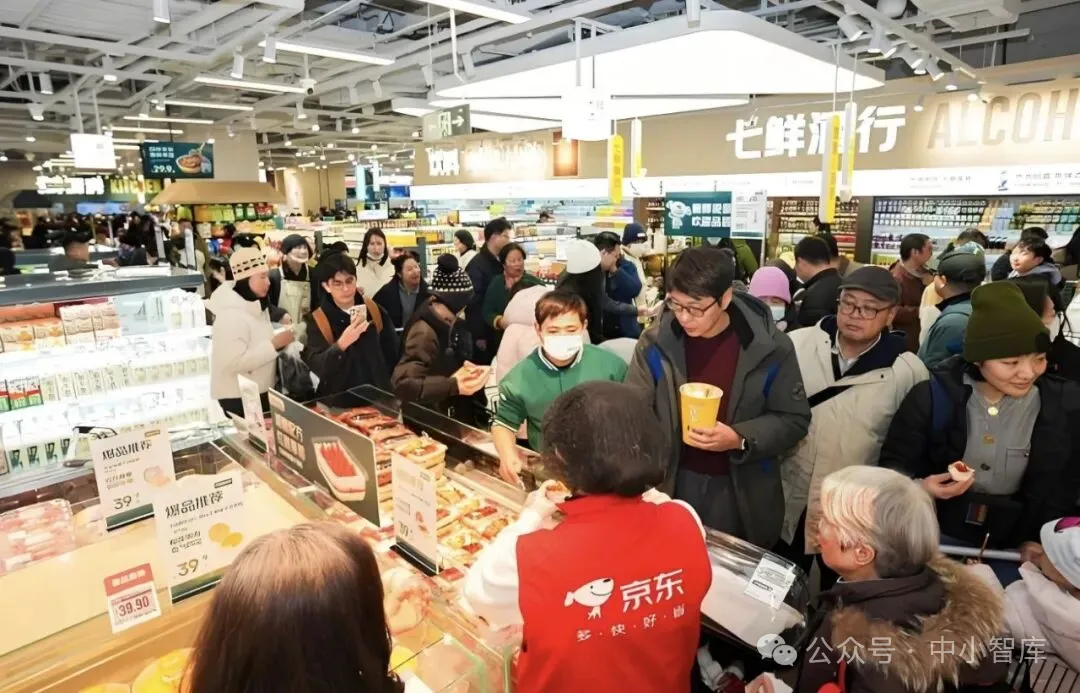
这背后还有一个挺容易被忽略的问题,特色产品怎么做到标准化。
产品一旦要进连锁商超这个渠道,就得面对供货次数更频繁、铺货范围更宽的现实压力,说白了,不同批次的产品能不能一直维持同样的品质水准,包装样式和标签信息能不能完全达到商超的合规要求,产能能否跟上销售增长的速度。
另外,作为长期合作的供货方,究竟能否稳定交货,这些关键问题,都直接决定着一款区域性产品能不能顺顺当当地走向全国市场。
真正有效的开发,就是把地方特色、产品标准、消费需求和零售渠道串起来,既要保住产品的差异性,又要让消费者能稳定地买到、买得放心,还愿意再来买。
这件事不只是把地方好货搬进超市,而是帮助地方产品完成从“有特色”到“有市场”的转化。
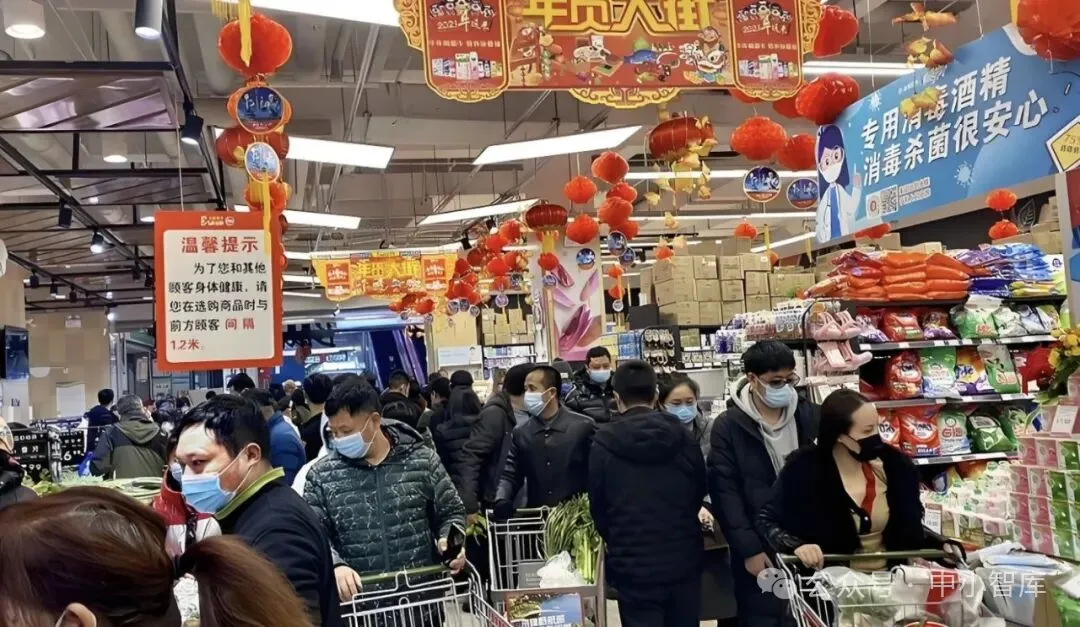
如果每一家中小超市都得自己去找工厂、设计产品、检查质量、谈价格,还要自己扛库存风险,那做商品开发的门槛就太高了。
对中小超市来说,商品开发不一定非要每家店都建自己的工厂和研发团队,更实际的做法,是借助外面的供应链和专业服务,慢慢建立起自己的选品标准、对顾客群体的判断,还有经营上的反馈能力。
所以,面向中小零售商的供应链服务和合伙人机制就更值得关注了。它的价值不应该只是把现成的商品分给门店,而是要帮中小零售商降低参与商品开发的成本,让它们有机会拿到更合适的产品,还有更稳定的供应资源。
把商品开发、供应链、经营建议和市场反馈串起来,让门店参与选品和销售,也让供应端根据真实的反馈来调整产品。
规模不够大,可以借力;但不能因此放弃判断。
5
商超真正要建立的,是一套持续制造好商品的机制
回到开头那个问题,门店经营压力这么大,零售商为什么还要花精力去开发商品?
因为当渠道的自然增长慢下来了,零售企业就不能再把所有希望都放在开新店、搞促销和跟供应商谈价格上了。它需要找到新的经营抓手,而商品正是里面最核心的一环。
不过商品开发这条路并不轻松。
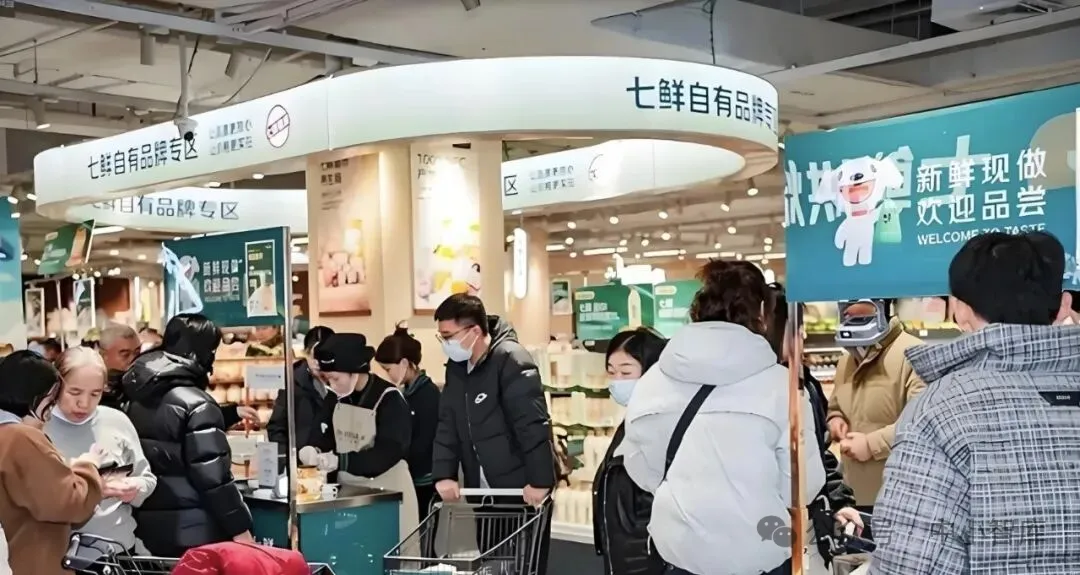
一款商品想卖得好,就得先想明白它为什么能受大家欢迎,等到销量不太理想的时候,也得弄清楚问题到底出在哪儿?
商品开发能力不是一次性的销售技巧,而是可以持续积累、反复验证并逐渐复制的经营能力。
未来,商超之间仍然会比价格、位置、效率和规模,但除了这些,还有一个越来越重要的问题,谁更懂自己的消费者,谁更有本事把这种懂变成消费者愿意掏钱买的商品。
货架不会无限变大,消费者的预算也不会无限增加。零售商真正需要争取的,不是让更多商品挤进货架,而是让有限的货架产生更高的价值。
零售企业最终比拼的,不是谁能把更多商品摆上货架,而是谁能持续找到值得摆上货架的商品。
PS:亲爱的读者朋友们:因微信更改了推送规则,推文不再按照时间线显示,不是所有观粉,都能在第一时间收到文章,有观粉误以为我们没更新。所以,需要各位老铁在每次看文章后,在文章尾端右下角,点一下“红心”,每天只需点一下即可。如果不点“红心”或者没有“星标”,就可能看不到我们的推送了!如果您不想错过“中小智库”的精彩内容,就赶紧星标⭐我们吧!

