AI短剧+出海:深度布局的10家公司
- 2026-11-19 01:12:21
前言:当"内容工厂"遇上"全球市场"
2025年,微短剧已经从"流量补充"长成了一个正经的大产业。行业数据显示,2025年海外微短剧市场收入约23.29亿美元,同比增长133%;下载量近12亿次,同比激增268%。而据DataEye研究院预估,2026年海外短剧市场规模将突破60亿美元。更关键的是两个结构性事实:
中国企业占据绝对主导:2025年中国出海微短剧App内购收入约21.63亿美元,在全球市场中占比高达94.93%;
AI正在重写成本结构:单部AI漫剧/短剧的制作成本从真人短剧的50万—80万元,压缩到5万—24万元,降幅可达60%—90%。截至2025年9月底,出海微短剧中AI剧占比已超六成。
政策端同样在加码。2025年10月,广电总局"十五五"视听规划落地,明确支持微短剧出海,提出真人剧与AI剧"双轨并行",目标到2030年推出500部优质微短剧、行业AI渗透率达95%以上。
AI解决"产能",出海解决"天花板"——两者叠加,正在催生传媒行业近几年最确定的一条产业主线。本文按产业链位置,梳理深度布局"AI短剧+出海"的10家公司,看看各自的打法与看点。
一、产业链全景:AI短剧出海的四个关键环节
在逐家分析之前,先看清这条产业链的分工:
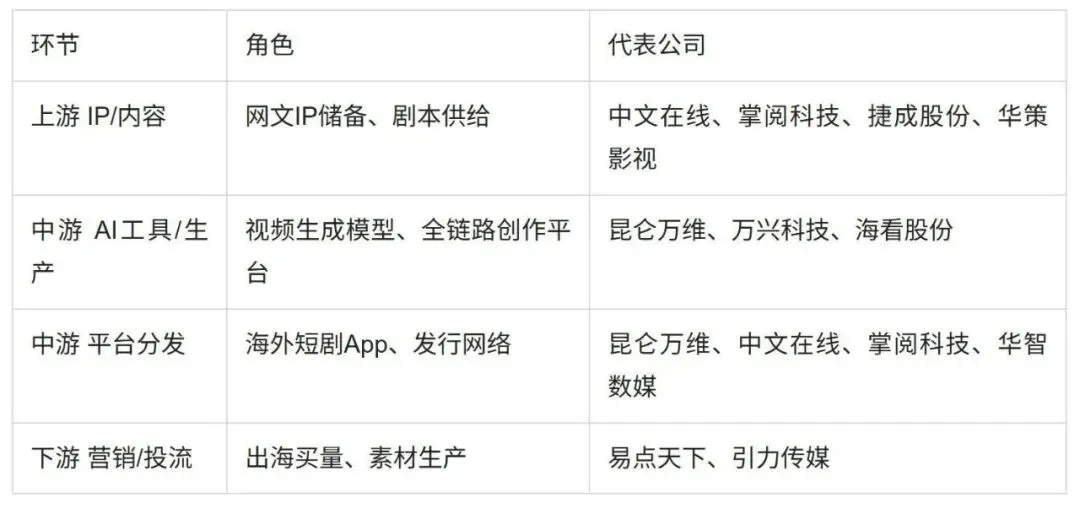
一句话概括:IP方卖故事,工具方卖铲子,平台方卖用户,营销方卖流量。真正吃到红利的,往往是把两三个环节串成闭环的公司。
二、平台型选手:直接面向海外用户收费
1. 昆仑万维:链条最完整的"出海双雄"
昆仑万维是A股AI短剧绕不开的名字。前端有付费短剧平台DramaWave(面向欧美、日韩等高付费市场)和免费广告模式平台FreeReels(主打新兴市场),后端有工业化生产体系SkyProduction——依托Agent技术整合多家视频模型,实现"剧本直达成片",其中80%以上新增内容由AI生成。加上自研的SkyReels视频模型,公司形成"制作—分发—变现"的完整闭环。
业绩上,2026年上半年其AI短剧平台业务营收15.34亿元,同比大增163%,占总营收近三成;DramaWave与FreeReels合计月活位居海外短剧市场第一,FreeReels更是出海短剧App下载榜头部产品。
看点:规模与生态第一。但也需注意,短剧板块营收高增的同时,买量成本在侵蚀毛利,利润质量仍在爬坡阶段。
2. 中文在线:最接近"真赚钱"的IP+平台双轮
中文在线的牌面同样在海外:全资海外子公司FlareFlow上半年收入2.52亿元、净利润1.52亿元,净利率高达60%,平台已上线精品AI短剧超500部(其中约10%为AI短剧),覆盖全球200多个国家和地区;自研全栈创作引擎FlareFlash覆盖从创意孵化到视频生成的全链路,AI短剧单分钟制作成本较传统3D动画下降超过75%,2026年末AI短剧年化产能指向3000部。
此外,公司参股约49%的ReelShort母公司CMS,而ReelShort以4.32亿美元的年收入稳居2025年海外短剧收入榜首。
看点:既有IP储备,又有出海平台,还有龙头参股——是"上游+平台+股权"三线布局的典型。上市公司整体利润尚未完全兑现,属于典型的"拐点型"选手。
3. 掌阅科技:数字阅读IP的"视频化复制"
掌阅科技依托数字阅读版权库,将国内跑通的AI短剧工业化模式向海外复制:海外短剧平台iDrama上线运营,自研AI创作平台"泡漫"构建"剧本—角色—场景—分镜—视频"的工业化流水线,并配套全自动投放Agent。2025年其短剧等衍生业务收入18.55亿元,同比增长139%;字节跳动为其战略股东,具备天然的流量协同。
看点:IP+工具+分发"三位一体"。但全链路AI自研闭环相对较弱,部分环节依赖外部工具,海外买量投入仍是利润上的大山——上半年公司整体仍处亏损、亏损收窄阶段。
三、内容与制作方:从"卖剧"到"卖产能"
4. 华智数媒:短剧出海的"基地派"
华智数媒的路径颇具特色:打造Bluemedia Dramabyte蓝莓短剧出海平台,并已接入印尼Dana支付生态实现本地化运营;联合推出短剧AI智能剪辑系统DramaFlow,把出海制作中的批量切片与本地化适配转为"一次输入、批量输出"。同时,公司落地中国(浙江)短剧出海总部基地,围绕AI智作、海外平台运营、版权交易搭建"五位一体"生态。
看点:不是单点做剧,而是"平台+工具+基地+版权交易"的生态打法,押注的是出海基础设施。
5. 华策影视:传统影视龙头的技术转身
华策影视的Stage1是一套覆盖剧本开发、资产创建、视频生成、后期制作和本地化的全链路AI内容制作系统,出海场景下直接对应多语言配音、字幕翻译和版本适配,并已在戛纳面向海外伙伴开放合作。内容端,公司上线海外短剧AppDailyShort,聚合AI短剧、动态漫及剧集上千部,同时仍是Netflix核心华语内容合作方。
看点:老牌剧集龙头从"卖剧"延伸到"卖工具",AI本地化能力恰好切中出海短剧成本最重的环节。
6. 捷成股份:版权发行网络的AI升级
捷成股份依托子公司华视网聚,发行网络覆盖200多个国家、6000万订阅用户,持续向海外输出AI短剧;新设AI产能中心,已储备优质IP超100个,具备年产精品项目50部以上的能力,自研"捷成灵犀"AI视觉多智能体平台覆盖剧本、动漫、视频生产到二创多个节点,并与中影年年、番茄小说达成年度联合开发合作。
看点:手握全国最大的影视新媒体版权库之一,"版权库+全球发行网+AI产能"三者叠加,是典型的存量资源AI化变现。
7. 海看股份:从IPTV到"AI制片厂"
海看股份以IPTV和移动媒体平台业务起家,自研"海看鲸灵"AI影视创作平台,接入多款主流大模型,实现剧本到成片的自动化生产,并自建算力中心服务内部内容生产。公司已与字节系平台签署AI漫剧、AI+真人融合剧保底承制及出海框架协议,AI短剧业务初步进入商业化阶段。
看点:聚焦"承制+自动化生产",绑定大平台订单,模式相对轻、现金流路径清晰。
四、营销与流量方:淘金热里"卖水"的生意
8. 易点天下:出海短剧的"投流操盘手"
易点天下是跨境智能营销服务商,拥有Google、Meta、TikTok、微软广告一级代理资质,接入全球50余家媒体流量渠道,与ReelShort、ShortsWave、Dreame等头部短剧平台深度合作,提供全链路出海投放服务,并推出AIDrive 2.0方案;还与阿里云达成AI漫剧出海框架合作,从算力到内容产能再到营销变现做链路衔接。
看点:短剧出海的爆款率高度依赖买量效率,头部平台都在加投放,营销服务商"旱涝保收"。其角色也正从"投流执行"向"产能协同"延伸。
9. 引力传媒:从广告代理到AI短剧生产者
引力传媒以品牌社交营销起家,自研"神画AI"批量化生产系统,覆盖脚本拆解、素材生成、配音合成到成片导出;以TikTok Minis短剧平台切入海外市场,已在多地设立海外分支机构,并计划将AI短剧出海纳入海南子公司业务。
看点:营销基因决定其从流量端切入,"内容供给—投放—变现"的短链结构反应速度快,TikTok生态运营积累是差异化筹码。
10. 万兴科技:给所有短剧工厂"卖工具"
万兴科技不做剧,做工具——"万兴剧厂"是AI驱动的一站式精品影视内容创作平台,集成多家视频生成大模型,覆盖剧本拆解→资产生成→分镜→成片全链路,并联动万兴喵影形成"AI生成+专业剪辑"闭环。针对出海场景,其工作流专门解决英文剧本改编、角色一致性、口型匹配等痛点,并按英语区与东南亚偏好做本地化适配,客户复购率超过85%;按Token消耗收费,单日Token消耗量已达千亿级,月度收入复合增速超100%。
看点:标准的"淘金热里卖水",工具生意本身已在赚钱,是这轮AI短剧浪潮中少有的确定性商业模式。
五、横向对比:一张表看清十家公司的卡位
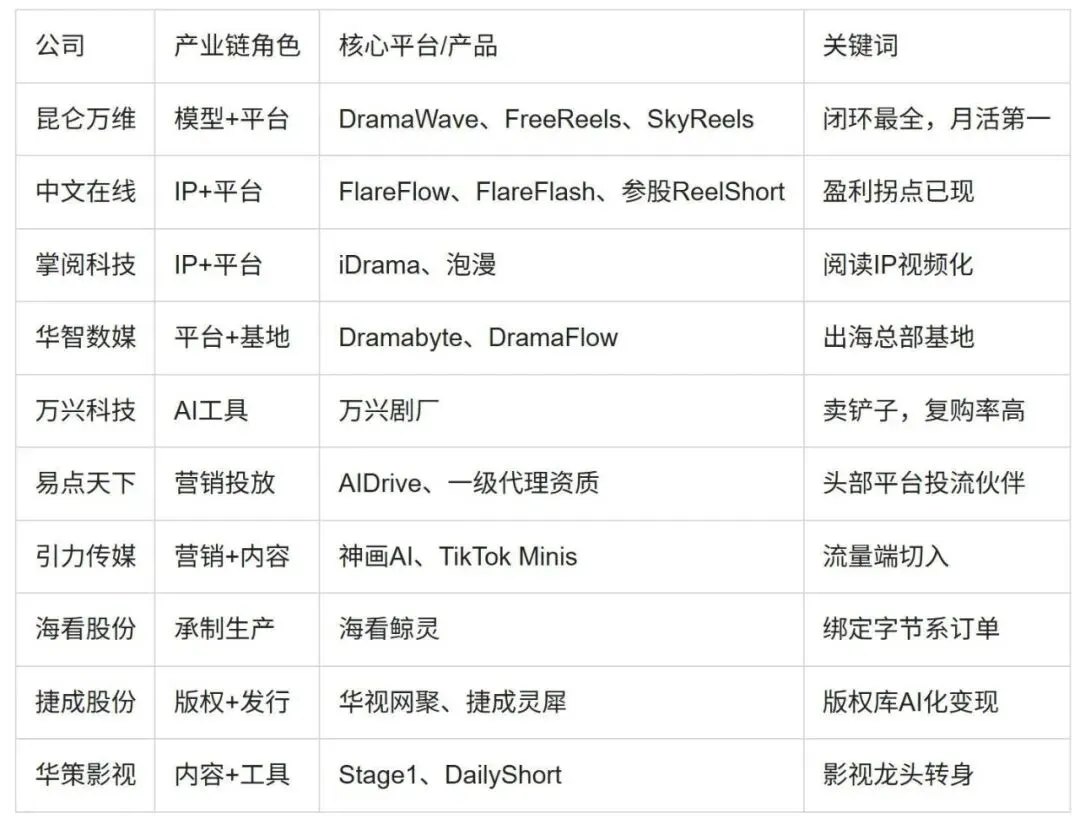
六、冷思考:热闹背后的三大风险
AI短剧+出海是条好赛道,但并非人人都能赚到钱。有三点必须清醒:
增收不增利是普遍现象。有机构统计,AI短剧的亏损面一度接近99%。买量成本(北美单用户获客成本已突破5美元,头部竞争超15美元)、模型调用成本、内容成本,都在吞噬毛利。看一家公司,不能只看流水,要看净利率。
爆款不确定性。AI降低了生产成本,但也拉低了内容门槛,同质化竞争加剧。行业正从"野蛮铺量"进入"精品化竞争",纯模板化跑量的模式会越来越难。
监管与合规。AI内容标识、版权合规、海外内容审核都在收紧,低质内容会被加速出清。出海还涉及数据合规与本地化文化适配,"翻译好字幕"远不等于"交完卷"。
判断公司的四个硬指标:AI收入是否单独披露且成规模、是否真正盈利、有无可持续IP、有无自有分发渠道。
总结:谁的链条压得最实,谁就赢到最后
AI短剧+出海,本质上是一场"产能革命"遇上"市场扩容"的双重红利:AI把单部成本打到十分之一,出海把天花板从国内市场抬到60亿美元的全球蓝海,政策又给出了明确的方向背书。
十家公司的打法各有侧重:昆仑万维闭环最全、规模第一;中文在线盈利拐点最接近兑现;掌阅科技、捷成股份、华策影视靠存量IP和版权库做AI化变现;华智数媒押注出海基础设施;海看股份以承制绑定大平台;万兴科技、易点天下、引力传媒则在"卖铲子"和"卖流量"的位置上赚确定性更高的钱。
产业的终局尚远,但趋势已经清晰:未来能走远的,不是单纯会生成视频的公司,而是同时拥有IP储备、AI产能、海外渠道和真实现金流的公司。对观察者而言,与其追逐概念热度,不如紧盯每家公司的收入结构、利润兑现和留存数据——风越大,越要看清谁在裸泳,谁在真金白银地赚钱。

