流量见顶,大厂靠AI短剧续命?
- 2026-11-18 12:46:25
平静了许久的互联网大厂,最近在一个新赛道里集体撞了车。
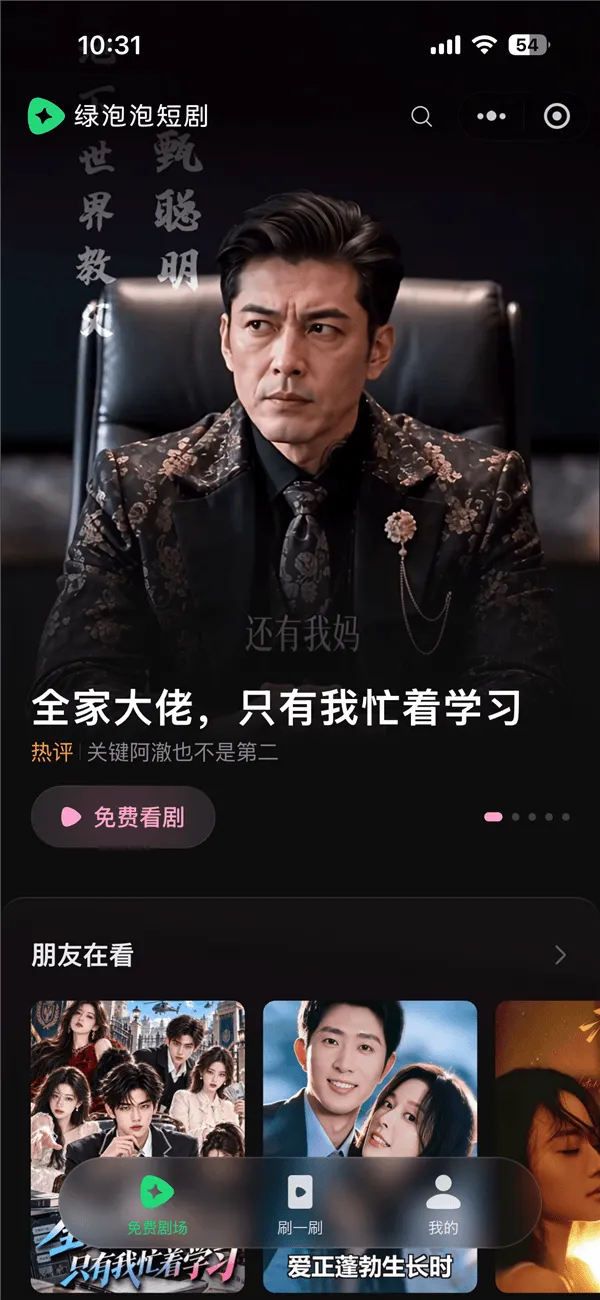
腾讯上线了短剧小程序“绿泡泡”,直接把矛头对准了字节旗下的红果短剧。
在腾讯内部,还同时跑着“全民短剧”“火星短剧社”等几个项目,延续了经典的内部赛马风格。
视线放宽,快手、百度、爱奇艺早已在场内占好座次。
连淘宝、京东、美团、拼多多这些电商与本地生活平台,也纷纷在App内开辟了短剧专区。
大厂们已经很久没有这样整齐划一地扑向同一个风口了。
大厂们之所以如此兴奋,核心原因非常现实:手头的流量不够用了。
如今大家手机里的常用软件基本固化。
用户总规模见顶。
每个人每天花在手机屏幕上的时间,也基本被挖掘到了极限。
尤其是电商和本地生活这类交易型平台,本身不产出停留时长,以往必须源源不断向外采买流量促成转化。
当外部买量成本水涨船高,谁能把用户多留在自家App里几分钟,谁就等于找到了新的变现基本盘。
短剧的杀时间能力早就被市场反复验证。
数以亿计的用户在通勤、就餐、睡前刷到停不下来。
然而过去大厂之所以没有全面下场重度投入,主要是因为真人实拍的成本水涨船高。
前两年的真人短剧,一部二三十万元就能杀青。
随着入局者激增,演员片酬、场地租金、服化道费用一路狂飙。
一部稍微讲究质感的短剧,制作费动辄推高到两三百万。
重金砸下去,一旦播放数据不及预期,资金便打了水漂,即便是现金流充沛的巨头,也难以承受大规模的试错代价。
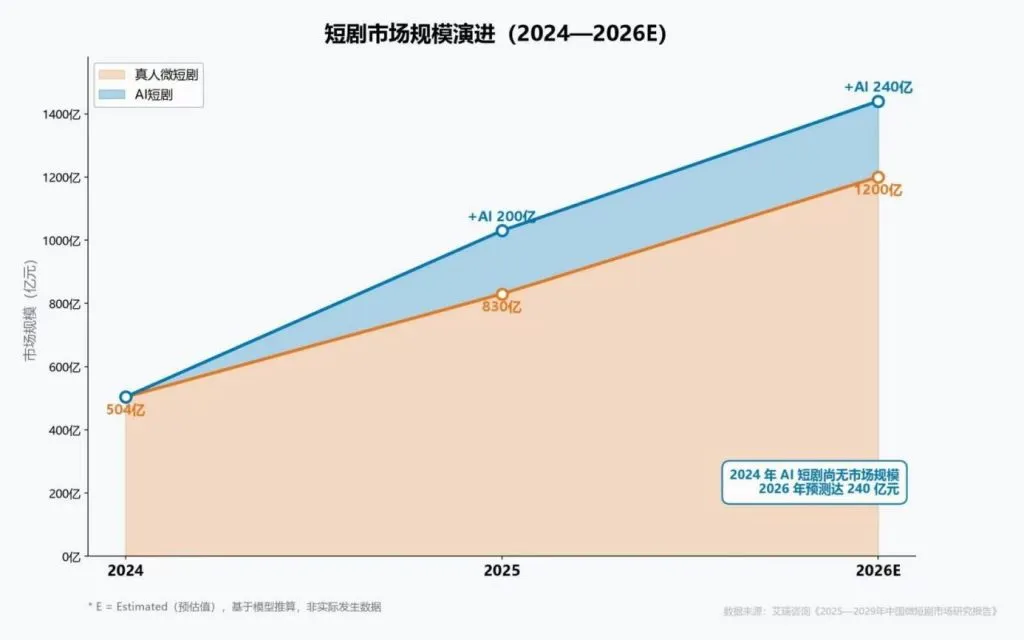
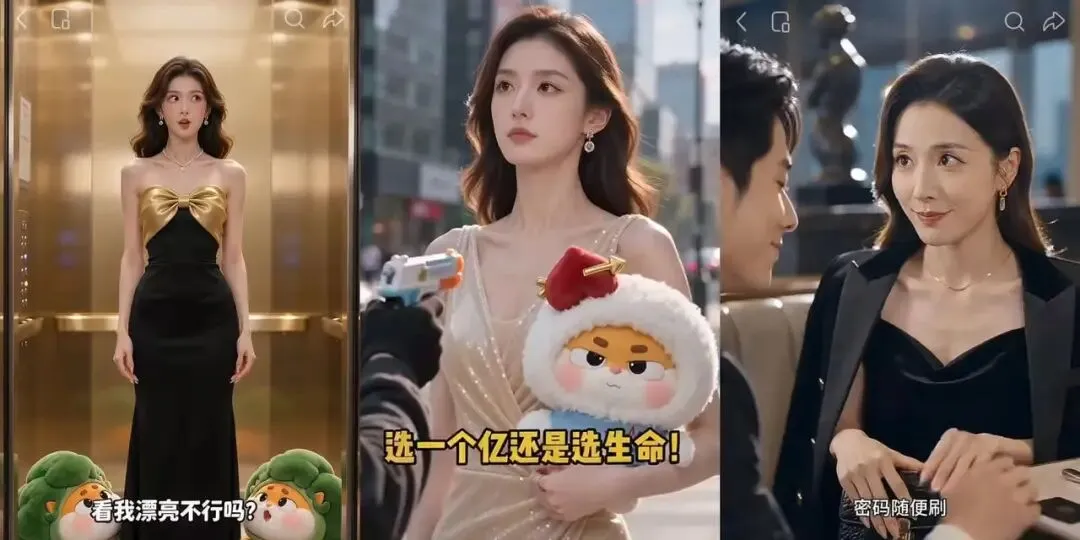
生成式AI的成熟,彻底改写了短剧的成本逻辑。
根据行业测算,真人实拍短剧每分钟的综合制作成本通常在万元以上。
如果换成AI仿真人技术,单分钟成本能直接压到900元上下。
若采用AI漫剧形态,单分钟成本甚至可以压缩到250元左右。
成本直接砍掉了一个数量级。
制作周期也从数月压缩到了几天之内。
过去拍一部真人剧的预算,现在依托AI可以批量产出几十部乃至上百部内容。
对于巨头而言,这已经脱离了传统影视创作的慢工细活,变成了一门高性价比的流量批发买卖。
极低成本试错。
高度工业化量产。
这恰恰完美契合了互联网大厂最擅长的流水线打法。
但成本的暴跌,并不意味着先跑出规模的平台就能坐稳江山。
眼下的竞争态势,很容易让人联想起2016年前后的短视频大战。
当时快手拥有显著的先发优势。
但当商业模式与用户心智被彻底验证后,拥有更强算法分发与变现能力的后来者迅速跟进,最终改写了市场座次。
现在的红果短剧虽然在独立应用中抢占了身位,但随着腾讯携微信生态深度入局,真正的阵地战才刚进入深水区。
微信生态是短剧天然的繁衍土壤。
数据显示,短剧行业的用户总规模已突破8.5亿。
其中,光是微信小程序端就汇聚了超过5亿用户。
拥有庞大的原生超级入口,叠加社交裂变链条。
只要微信将AI短剧的供给弹药补齐,对任何先发平台都会形成不可忽视的阵地压力。
随着各方势力涌入,整条产业链的分工正在被迅速重塑。
AI短剧看似流程简短,实则上下游环节咬合紧密。
最上游,是阅文、番茄等掌握原生故事源头的网文平台。
中间层,是熟练运用AI工具交付成片的中小制作团队。
底层基建,是可灵、Seedance等提供核心算法的视频生成模型。
最下游,则是牢牢把控用户分发入口的巨头平台。
当AI将视觉生成的门槛砸穿,大量中小团队蜂拥而至。
短剧供给在极短时间内从稀缺走向过剩。
同质化严重的普通内容卖不上价格。
中间层制作团队在掌握流量分发权的平台面前,议价空间被迅速压缩。
然而,平台掌握渠道,也并不意味着能够通吃上下游。
底层模型公司手里有前沿技术演进的钥匙。
头部网文平台手里攥着能穿透圈层的爆款IP。
这两端都不容易被纯流量平台轻易取代。
未来行业的洗牌,大概率将分化为两条主线:
一是核心版权的壁垒争夺。
流水线产出的平庸内容会快速泛滥贬值。
能够精准击中大众情绪的稀缺IP,身价将持续上涨。
独家好故事,依然是平台留住用户的硬通货。
二是商业闭环的运转效率。
单靠平台买量投放与广告分成,很难长期支撑高强度的生态运营。
谁能把短剧攒下来的用户时长,顺畅导入电商下单、本地生活履约或深层付费,谁才能将短期的流量热潮沉淀为长期的经营利润。
技术撕开了内容生产的成本壁垒,让渴求时长的大厂找到了新的跳板。
但在这场密集的跑马圈地背后,决定终局的依然是商业世界最底层的规律:
用更克制的成本造就让人持续沉浸的内容。
再把捕获的注意力高效转化为商业价值。
巨头之间的AI短剧暗战,真正的交锋才刚刚拉开序幕。
报告派查报告、看数据、解市场
www.baogaopai.com

