AI 漫剧 vs 真人 AI 短剧,三种形式流量差距在哪?
- 2026-11-17 22:21:32
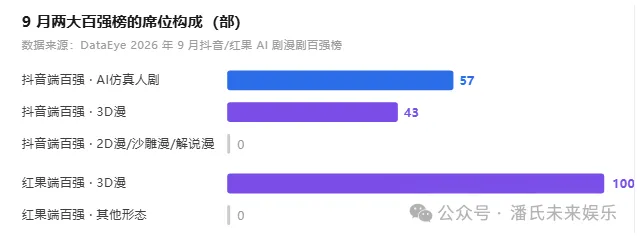
今年 9 月,DataEye 发布的红果 AI 剧/漫剧百强榜上,100 个席位第一次被 3D 漫剧全部包揽;同一份 9 月的抖音端榜单里,AI 仿真人剧拿走 57 席、贡献 52% 的播放增量——而真人实拍短剧,在两个百强榜上都没有名字。
漫剧、AI 仿真人短剧、真人实拍短剧,这三种形式之间的流量差距,已经大到不能再用"趋势"两个字轻轻带过。这篇不聊概念,只看数据。
分清名字
PART 01
Technology
AI 漫剧:人物是"漫人",画风为 2D 或 3D 动画,从剧本、分镜到成片基本全程 AI 生成,代表作是已更新到第十二季的《万妖图录传》。
AI 仿真人短剧(即常说的"真人 AI 短剧"):画面里的人物接近真人长相与动作,但全片无演员实拍,由视频大模型生成,代表作如《斩仙台真人AI版》《风水天师》。
真人实拍短剧:传统剧组,演员、场地、摄影机一个都不少。
三者共用抖音、红果、快手等同一批分发平台,但流量处境完全不同。
量的差距
PART 02
Technology
供给端已不在一个量级
流量的前提是供给。据 DataEye《2026 上半年 AI 剧漫剧数据报告》,仅抖音端原生的 AI 剧漫剧新剧,上半年就有 22.19 万部;另据行业监测,一季度全网新上线的 12.8 万部短剧中,AI 漫剧与 AI 仿真人剧合计约 12.2 万部,占 95%,真人实拍短剧仅占 5%。
单月看更直观:4 月抖音新增 AI 短剧、漫剧 4.42 万部,同期真人实拍短剧只有 3248 部——AI 内容上新规模是真人的 13 倍。
供给量的悬殊,直接改写了流量大盘。9 月,抖音端原生 AI 剧百强榜单月播放增量达 764.6 亿,环比增长 56.1%,创年内新高.
席位差距
PART 03
Technology
三种形式各守一块地盘
总量上 AI 系内容已经压过真人,但把 AI 拆开看,内部同样在剧烈洗牌:
01
3D漫剧是当下最硬的形态
+++++
9 月红果百强榜 100 席全部是 3D 漫,上榜门槛从上月的峰值热度 5400 万抬升到 5700 万;百强中 61% 是系列续作,《万妖图录传》全系列累计播放已突破 60.8 亿。
02
AI仿真人剧在抖音端与3D漫“四六开”
+++++
57 席对 43 席,关联播放增量 397.6 亿对 367 亿。值得注意的是,这个座次每个月都在变——4 月仿真人剧一度占抖音百强 90 席,8 月跌到 38 席,9 月又回升到 57 席。
03
2D 漫、沙雕漫、解说漫在 9 月两个百强榜上零上榜
+++++
同样是"AI 漫剧",2D 与 3D 之间已经拉开了数量级的差距。
题材也在分层:3D 漫吃玄幻、修仙、末世这类实拍做不起的大场面;仿真人剧吃都市情感、家庭伦理、年代种田;真人短剧则守着甜宠、情感这些需要"真人的脸"的基本盘。
人群差异
PART 04
Technology
流量差距的另一半答案在用户侧。按 QuestMobile 及 DataEye 的口径:真人短剧用户中女性占 61%—68%,31—40 岁是主力;AI 漫剧的用户画像几乎是镜像——男性约 62%,18—34 岁超过六成。
也就是说,AI 漫剧的爆发,本质上不是从真人短剧手里抢观众,而是把原来不被服务的人群(男频、更年轻、二次元浓度更高)拉进了短剧盘子。红果免费漫剧板块上线 4 个月月活 2404 万,人均单日使用时长 90.7 分钟,比同平台真人短剧板块的 72 分钟高出约 26%。
4 月,AI 仿真人剧《菩提临世真人AI版》在红果拿到 8658 万峰值热度,第一次超过同期真人短剧榜首的 7800 万——这是两种形态在同一榜单里正面交手的标志性节点。
含金量差距
PART 05
Technology
播放量大,不等于钱多
这是最容易被夸大的一环,必须说清楚。
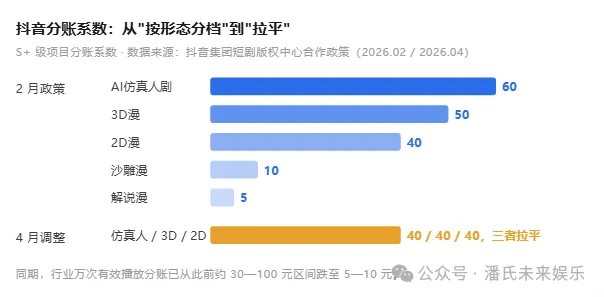
第一,分账系数在动态调整。抖音 2 月政策里,仿真人剧分账系数 60,3D 漫 50,2D 漫 40,沙雕漫只有 10,解说漫 5;但 4 月 30 日平台把仿真人从 60 降到 40、3D 漫从 50 降到 40,三者拉平——靠形态套利的窗口基本关闭。
第二,完播率口径存在明显分歧。有监测称 AI 漫剧的完播、转发比真人短剧高约 30%;但财联社援引的数据是:头部真人短剧完播率稳定在 40% 以上,AI 短剧普遍不足 15%,红果 AI 漫剧板块的峰值完播率一度从 42% 腰斩到 19%。两组数据统计口径与时段不同,比较可信的结论是:头部 AI 内容确实能打,但大盘里大量低质作品在拉低均值。
第三,爆款率极低。上半年抖音端 22.19 万部新剧中播放破亿的只有 1055 部,破亿率 0.48%;若以 5000 万播放为盈亏平衡线,过线的仅占 1.3%。
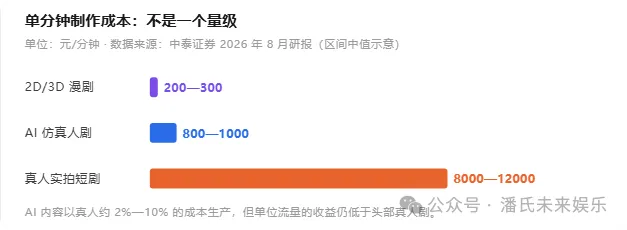
成本端则完全倒过来:2D/3D 漫单分钟成本 200—300 元,仿真人剧 800—1000 元,真人实拍 8000—1.2 万元。AI 内容用真人零头的成本换流量,这是量的来源;但单位流量的"含金量",目前仍是头部真人剧更高。
真人短剧并没有完
PART 06
Technology
横店的体感最直接:今年真人短剧开机量同比下滑约 75%,摄影棚空置率接近八成,约八成投放预算流向 AI 内容。
但真人短剧仍握着几张牌:付费转化能力更强、合规审核链条更成熟、以及"真人的脸"在情感题材里的不可替代性。9 月 30 日的红果热播榜前五里,仍有真人剧《将门六姝》排在第五。更有意思的是反方向的流动——《万妖图录传》的真人版已排上 11 月档期,漫剧验证过的 IP,正在反哺真人剧。
差距的本质
PART 07
Technology
不是优劣,是三个错位
复盘下来,三种形式的流量差距来自三个错位:
1产能错位:AI 把单部成本压到真人的百分之几,供给是真人的十几倍,流量大盘自然被改写。
2题材错位:3D 漫做实拍做不起的奇观,仿真人做情感代餐,真人做信任与付费——各吃各的题材,重叠区反而不是主战场。
3补贴周期错位:平台在拉新阶段给 AI 内容更高的系数与流量倾斜,一旦供给过剩就快速收回,4 月的系数下调就是明确信号。
还有一个不能忽略的变量:监管。4 月起 AI 漫剧实行"先备案后上线";9 月 1 日施行的《微短剧发展管理办法》首次把 AI 微短剧纳入分级专项管理,要求在每集明显位置添加 AI 生成提示标识。红果今年已累计处置数万部低质漫剧。流量红利还在,但"铺量就能赚"的窗口正在关闭。
对普通创作者来说,比"选哪种形式"更重要的问题是:你做的是平台补贴期的量,还是观众真的想看的内容。前者会随政策与系数调整蒸发,后者才沉淀得下来。
END