AI短剧、红果与“字节时间”:一个正在爆发的万亿未来产业
- 2026-11-18 01:58:13
AI短剧、红果与“字节时间”:一个正在爆发的万亿未来产业
"We are now in the singularity,this is the moment." (我们现在已经进入奇点,就是此刻。) ——山姆·奥特曼(Sam Altman)2026.7 在中国,AI内容进入奇点时刻,很可能就是现在——伴随着“字节时间”的到来。 根据第三方数据机构QuestMobile的监测,2026年8月,中国移动互联网使用时长中,字节系占比已经达到41.8%,比去年增长8.2%,超过拥有微信、QQ和无数游戏的腾讯系13个百分点。造成这一切的原因是红果:从2025年一季度到2026年8月,红果短剧的日活用户从5200万增长到1.77亿,月活用户超过4亿。更骇人的是使用时长:2026年三季度,红果用户的人均单日使用时长约151分钟,这意味着中国至少有1.77亿人平均每天要看两个半小时红果,而且这一数字还在快速增长。(注:本文所有数据均来自第三方监测机构,并非红果官方披露,不同来源的数据可能存在统计差异。) 这是一个历史性的转折时刻,因为驱动红果增长的是AI,而不是人类,这与从前的微博、微信、今日头条、抖音,甚至和前几年的红果都不一样。借助AI短剧,从内容创作到内容形式,从脚本设计到视频大模型,从虚拟片场到分发平台——这是一条被AI在两年内重写的产业链,未来必然会超过万亿规模。 AI短剧不是“短剧” 首先要明确一点,AI短剧不是“短剧加AI”,而是“AI造就短剧”。 以小编自身体验为例,去年就已经意识到红果很强大,但那时候还是以看真人剧为主,看一天红果会恶心半天。但是从今年大约7.8月份开始,小编已经很少去看真人剧了,因为AI剧完全是另一个高阶物种。 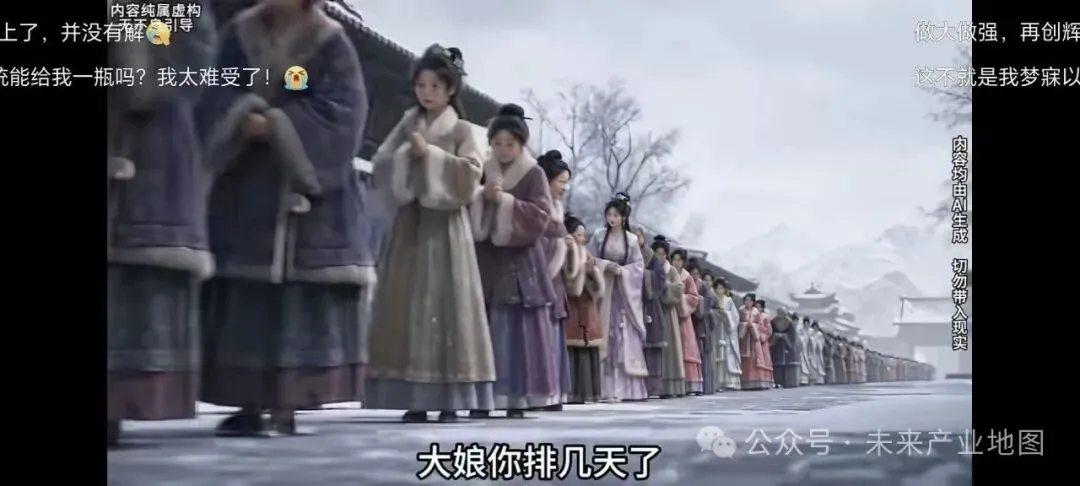
红果AI短剧剧照 首先是知识含量极高。传统真人剧受主创人员经历和水平限制,很多涉及到专业的内容都贻笑大方。但AI剧不一样。最近通过看AI剧,小编已经学会了遇到纠纷时如何进行证据保全,如何识别投融资协议中的陷阱,了解了工业无人机的测试规范,甚至在一部“追夫火葬场”的低智剧中,小编也学到了许多关于火车调度的知识。只有AI,才能在短时间内把大量各行各业的专业知识推送到我们面前。 其次是场景不再受限。以前看真人剧,有大场面时,要么需要创作方投入很多钱、很多时间,要么纯靠脑补。但是现在用AI,大场面分分钟就做出来,单分钟制作成本已从数万元压到500元级,供给端的约束已经从“能不能拍”变成“怎样才能被看见”。 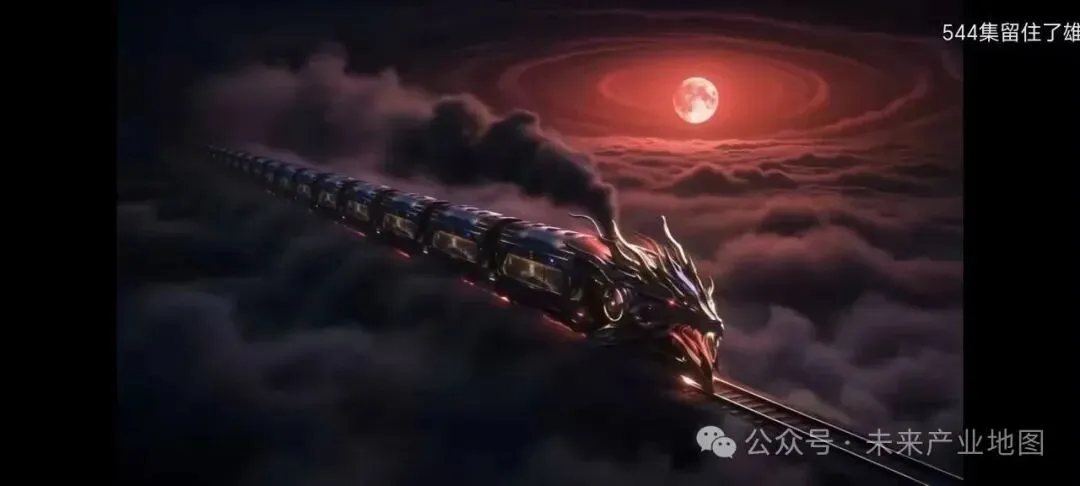
红果AI短剧剧照 第三是创作目的纯粹。有人的地方就有江湖,做一部真人剧需要协调各方关系,体现各种意见,其中绝大多数都是扯后腿的,导致内容水准一降再降。但AI剧不一样,完全可以追求自己想要的艺术效果,尽管目前还有演员面容相似、细节不合物理规律等瑕疵,但这些与人类能造成的困扰和错误相比,微不足道。 第四点,也是最重要的一点就是生产力。这一点无需多解释,目前日增的成千上万部短剧中,AI剧占比已经超过95%。量变产生质变,数量级的量变会导致巨大的质变。 此外还有剧情节奏、收入和成本结构等等,AI短剧与真人剧根本不是同一物种。 给AI短剧算笔账 2026年,中国整个电影行业到现在才做到500多亿,但据Data Eye的数据,目前“AI剧漫剧”仅免费分账与广告变现就已经达到400亿元,而且小编怀疑这一数据是大大低估的。根据个人体验,近两个月在红果刷短剧时买的东西,比过去这些年来在淘宝、抖音、拼多多看直播买的东西加一起都多(当然,刚需消费还不太敢用红果)。至于国内有分析机构根据去年全国短剧市场规模168亿元,预计2026年会达到240亿元……只能说是太保守了。 注意力就是金钱,以月均总使用时长计算,红果2026年7—8月合计约8321亿分钟,是爱奇艺、腾讯视频、优酷三家长视频平台总和的3.8倍,1.77亿的日活用户数也已超过“爱优腾芒”四大视频平台总和(约1.55亿)。 更值得关注的是算力端的统计:据统计,目前AI短剧与视频生成占国内词元总消耗约55%,高于电商与营销的24%、软件开发的15%,已经成为名副其实的AI应用第一大场景。 如果我们给AI算力的投入是十万、百万亿级的,那么占其资源消耗超过半数的应用场景,未来市场价值怎么可能会在万亿以下? 钱被谁赚了? 仔细分析AI短剧产业链,会发现它可以分为五层:原料层是网文IP与剧本,底座层是视频大模型与生产工作流,制造层是各家制作公司,分发层是平台,变现层是投流与出海。在这一结构中,利润不在中间,在两端,真正拥有定价权的是上游的IP版权和下游的流量分发。 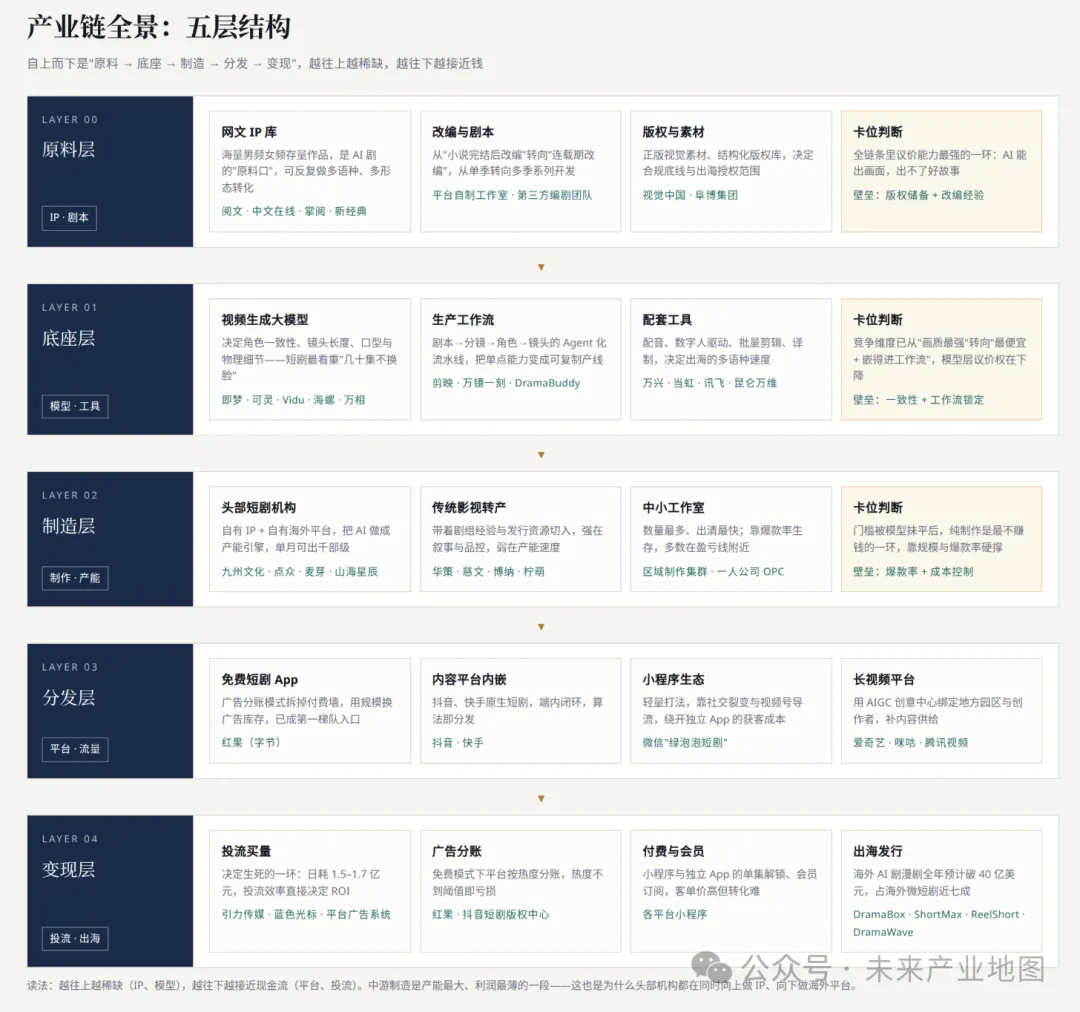
第二、三层的产能已经不是瓶颈。即梦Seedance2.5原生支持30秒4K,基础版69元/月;可灵3.0主打智能分镜、单次15秒,二季度营收超8.5亿元、同比增长200%;Vidu单条1.5至3元,成本低至4分钱。中间的制作环节,门槛被模型大幅拉低,成了产能最大、利润最薄的一段,竞争最激烈。今年上半年,全网新上线AI短剧超过22万部,播放破亿的只有1055部,破亿率不足0.5%;98.7%的作品上线半年内难以回本,真正盈利的只有1.3%。技术大幅提升了产量,但能赚钱的人反而更少了,产能过剩已经发生。 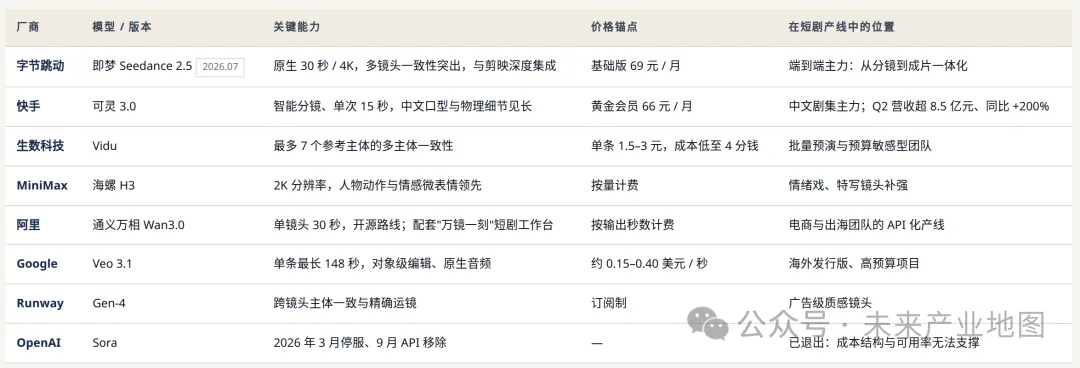
主要视频制作大模型收费标准一览 最赚钱的还是两端。上游IP握有定价权,因为AI虽然能出画面,但最重要的创意和故事结构一定来自于人类,而且存量版权可以反复做多语种、多形态变现。在下游,平台掌握流量的阀门。供给端的爆炸,需要需求端的承接,投流会吃掉约七成收入,据分析,目前红果平台日投流消耗已经达到约1.5亿至1.7亿元。 在抖音生态里,播放破亿才可能覆盖成本,红果体系内,可能热度到5000万才接近盈亏平衡。红果于2026年10月宣布分阶段下线“看剧赚金币”功能,标志着其从补贴换用户阶段转向依靠内容本身留存用户的阶段。未来平台拉新的投入可能会减少,但奖励好内容的钱可能会增加。 因此,目前产业链上的头部机构都在同时做两件事:向上游锁定IP,向下游发展海外平台。昆仑万维的AI短剧平台ARR已超7亿美元,旗下DramaWave超八成新增内容由AI生成;中文在线的FlareFlow上半年营收2.53亿元、净利润1.52亿元,实现扭亏。 但需要说明的是,关于利润分配的判断,完全是红果平台的“一言堂”,字节跳动有着绝对的话语权。一旦平台分账规则或免费模式调整,中游与下游的利润分布会明显变化。字节想让谁赚钱谁就能赚钱,这也是所谓“字节时间”的真正内涵。 哪里会成为中国“AI短剧之都”? 就地域而言,目前没有哪一个城市可以说是中国“AI短剧之都”,但是有七个城市已经在产业链上抢先占领了一席之地。 北京是为AI短剧定规则的城市,微短剧产业占全国半数以上,综合实力全国第一;深圳提供工具与算力,新模型、新工具往往先在这里跑通;杭州出创意,网文、网剧、网游“新三样”的创作者生态在这里已经很完善;郑州和西安正在做产能,郑州有21万平方米实景基地、西安则有200余家公司贡献全国四至六成产量;贵阳提供算力,规模突破176EFLOPS、智算占比超98%;上海是大量短剧的出海港,多语种短剧漫剧制作发布平台在这里落地;成都则靠动画底子,去年数字文创营收超过4139亿元,在AI短剧方面有着巨大的潜力。 2026年9月1日,《微短剧发展管理办法》施行,按投资额度和题材分三类备案。合规成本会重新界定中小玩家的生存线。对于想要杀入这一领域的企业来说,补贴、园区、算力都可以复制,但规则和标准不能,一定要好好研读。 最后,说句题外话。在最新的对外表态中,字节跳动的高管们不承认“字节时间”的存在,这就像15年前的马化腾和张小龙,不愿承认微信已经拿到中国移动互联网“第一张船票”一样,可能是一种自我保护与自我鞭策。但历史的进程从来不看人们说了什么,而是看他们做了什么。
关注“未来产业地图”,聊一聊各地的经济、创新、产业和人文。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

