AI短剧,已经超出我的认知范围了
- 2026-11-17 15:07:18
一个 1210 亿的赛道,和五种正在发生的形态突变
我原本以为,短剧就是爽剧:一个霸道总裁,一个重生复仇,一集两分钟,一个反转接一个反转。
直到我发现,有人在给短剧里的 AI 角色开 25.8 万一条的商单;有人的短剧能进全国消防宣传的标准化教材库;有人在 Netflix 上追一部有 200 个决策节点、1000 条故事路径的剧。
2026 年的短剧,已经不是“短”了。它是叙事形态本身,正在发生一次迁移。
这篇我们分三层来聊:规模(这个盘子到底多大)、人群(到底谁在看)、内容(真正超纲的那些新玩法),最后说三个不太好看但必须看的反面。
一、规模:1210 亿背后,增长的引擎换了
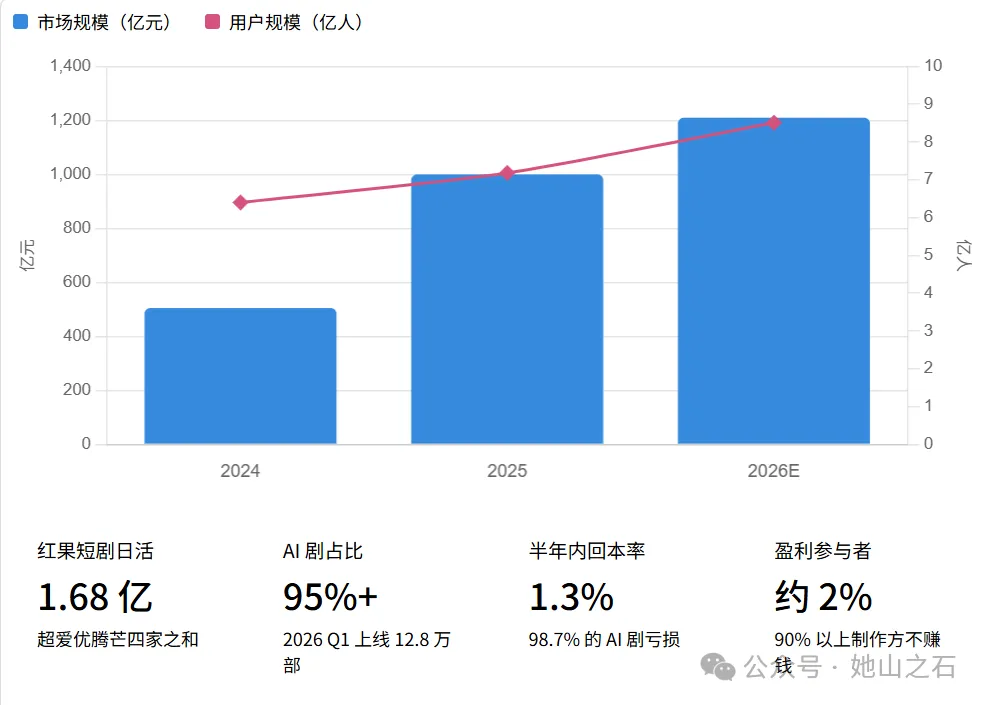
先把坐标定下来。2026 年,中国微短剧及漫剧市场规模预计突破 1210 亿元,较 2025 年的 1000 亿元增长约 21%。用户规模 8.51 亿(截至 2026 年 5 月),占网民总数的 66.7%,四个月里激增 1.33 亿。月度活跃用户 6.31 亿,人均单日使用时长约 2 小时。
但真正值得记住的不是总数,是下面这三组有点反常识的数字。
01 短剧开始抢长视频的饭碗
红果短剧 2026 年 7 月 DAU 达 1.68 亿,同比增长 107%——单款 App 的日活超过腾讯视频、爱奇艺、优酷、芒果 TV 四家之和。用户人均单日使用时长 125 分钟,超过了抖音的 112–120 分钟。
02 供给翻了 13 倍,钱没跟上
2026 年前 8 个月上线微短剧 43 万部,是 2025 年全年的 13 倍——但收入只增长了 8%。产能爆炸,收益没有同步爆炸。
03 只有 2% 的人在赚钱
全行业约 2% 的参与者盈利,90% 以上的制作方不赚钱。平台方和模型方利润丰厚,内容制作方则高度不确定。
所以一句话概括这一层:规模的天花板已经摸到了。往后拼的不再是“我有多少部剧”,而是“我这一部剧到底是什么”。
二、人群:别再叫它“年轻人的东西”
这一年的用户画像几乎被系统刷新了一遍。
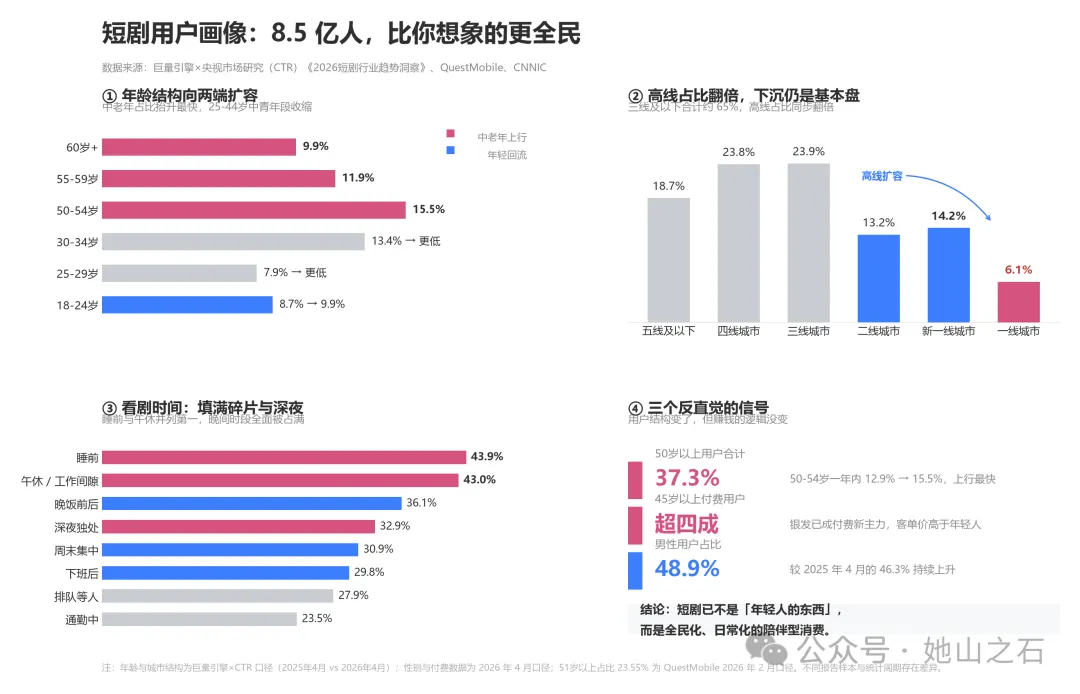
年龄 55 岁以上用户占比 33.3%(年初为 27.5%),是增幅最高的群体。银发人群月活超 4600 万,同比增速 50%。
城市 三线及以下占 65.1%;免费短剧 APP 里 70 后 80 后占 47.2%。
性别 女性 52.1%,且在互动、打赏、付费上的活跃度全面高于男性。
收入 月入 8000 元以上占 62.9%,看似“下沉”和“高收入”同时成立。
场景 睡前 45.5%、用餐时 31.3%,人均单日观看约 2 小时。
这组数据指向同一个词:陪伴。
短剧已经从一个“杀时间的工具”,变成了日常化的文化陪伴。而且有一个数据特别值得注意:超过 77% 的用户认为短剧质量比半年前变好了——体现在故事更完整、题材更多样、画面质感提升、演技更自然。这跟“流水线烂剧”的刻板印象,已经形成了反差。
还有一个反直觉的:AI 短剧的付费率从 2024 年四季度的约 1.1%,涨到 2026 年二季度的 30.3%,七个季度涨了约 28 倍,男性用户观看比例大幅提升。一个在真人短剧时代被视为“女性向”的品类,正在变成全民品类。
三、内容:五种正在发生的形态突变
这是最超纲的部分。下面这五种玩法,如果你没亲眼见过,说出来确实很难让人相信。
1. AI 角色当上了明星
2026 年 6 月 12 日,《被裁掉的女孩》在抖音首播。第一季 11 集,单集约 2 分钟。剧里,方桃子是个“合照都会被裁掉”的女孩,在大城市追模特梦。
然后发生了短剧史上第一次真正意义上的“造星”——而且造的是数字明星。
· 剧外,角色账号“方桃子”独立运营:做早餐、健身、探店、通勤。两个多月粉丝破 51 万,至 9 月超 54 万。
· 男主开“桃不掉衡”账号常态化营业 CP。话题“两个 AI 演员比内娱待爆艺人都火”登顶微博热搜第一,霸榜超 8 小时,阅读量超 4500 万。
· 8 月 27 日,方桃子登上《时尚 COSMO》旗下 COSMO CRUSH 电子刊封面,成为首位解锁中国五大女刊体系的 AI 演员。
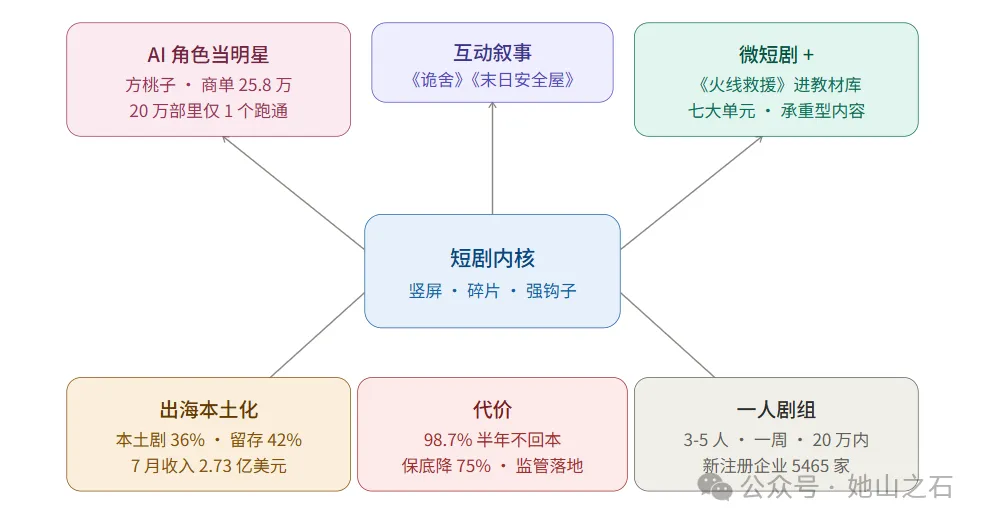
· 巨量星图报价:1–20 秒 16.8 万,21–60 秒 20.8 万,60 秒以上 25.8 万——超过大批百万粉真人网红。
技术细节才是它能立住的原因。方桃子脸上有三颗痣,有黑眼圈和痘印;素颜、裸妆、精致眼妆、脱妆斑驳,四种状态随剧情切换。团队对每张脸抽取二三十遍把控审美,只为让观众记住角色,而不是记住技术。
创作者菲菲飞做了多年模特、给无数真人 IP 写过脚本,她说“每一个都是广告,服务于客户”。直到 AI 让她第一次拥有真正属于自己的作品——一个只有 8 人的团队,靠一部剧把 AI 角色做成了可以独立商业化的资产。
但它也立刻翻车了。7 月 31 日那条美瞳商单,因为 AI 没有实体眼球却以第一人称说“戴了一天很舒服”,被质疑虚假宣传,全网下架,属地市场监管部门介入调查。另一部 AI 漫剧《予你深情侵入余生》里的“段宴”,被配音演员公开指控 AI 声线与其本人高度相似,涉嫌未经授权使用。
最扎人的对照是这句:2026 年上半年全平台上线约 20 万部 AI 剧,播放破亿 1055 部(0.47%),而真正跑出商业化的 AI 演员,目前只有方桃子一个。
2. 短剧从“看”变成了“玩”
2026 年 3 月,番茄小说联合万年影业上线首部 AI 互动短剧《诡舍》,改编规则怪谈 IP,全 AI 生成角色与场景,支持关键节点选择、分支跳转与回溯重看,上线即登站内热搜。
5 月 18 日,番茄联合互影科技推出《全球冰封:我打造了末日安全屋》,依托字节小云雀与 Seedance 2.0 完成全链路制作。观众以“幸存者”的身份参与资源分配、陌生人敲门应对等关键决策,每个选择导向不同分支和结局,拿到了平台开屏推荐。
这里有个比内容更重要的技术更替:
早期互动影游必须“前置生成”——创作者把分支提前写好拍完,观众只能在设定好的路口转弯。树状结构下,每加一条关键分支就要多拍一套素材,叙事量与开支随分支数量指数级增长。这就是互动剧长期停留在小众 Demo 的根本原因。
现在“实时生成”把这道锁打开了:观众不必在官方节点等待,可以随时介入、实时决定走向。行业判断是,2026 年底到 2027 年初,结合 AI 的实时后置生成会成为主流。
但这里必须泼一盆冷水:目前所有已商用的互动 AI 短剧,采用的仍是“AI 前置生成全部分支、观众选择后切换成片”的模式。真正的“选择后实时生成全新视频”,只在文字产品里内测,视频形态受算力与生成延迟限制,普遍预判年底才具备落地基础。现有作品的分支设计普遍偏简单,多为 3–5 个选择节点、2–3 种结局。
不过方向已经被真人剧验证过了:芒果 TV 真人实拍互动短剧《马上来财》播放量破 1500 万,人均观看时长比同题材线性短剧高出三成。互动本身有用,只是还没普及。
3. “微短剧+”:短剧正在变成一种基础设施
这是最容易被低估的一条线。广电总局的“微短剧+”行动计划,已经从文旅融合扩展到普法、科普、经典、非遗、运动、AIGC 等七大单元。它不再只是内容产品,而是连接线上流量与线下实体经济的接口。
· 国家消防救援局联合快手出品的纪实短剧《火线救援》,播放量 2800 万,被纳入全国消防宣传标准化教材库。
· 快手与北京西城区委宣传部联合出品的《西城无小事》,从近 30 万件基层办理诉求中挑选典型,以轻喜剧呈现“接诉即办”,在东方卫视播出期间以 0.27% 收视率登顶省级卫视同时段第一。
· 《家里家外》用川渝方言讲一家人。有重庆教师说:“以前我对微短剧是无感的,当《家里家外》用川渝方言呈现的时候,我才真切感受到微短剧现在真是接地气。”
· 《北往》《暗潮涌动》《长路初心》——把普通人的风雪归途、谍战信仰、法治精神搬进竖屏。
一部短剧的观众是 8.5 亿人。当这个量级的介质开始承接普法、消防、文旅、乡村振兴,它就不再是一个娱乐品类了。
4. 出海进入“在地生长”:从翻译搬运到本土重写
2026 年 7 月,海外短剧 App 双端下载 2.84 亿次,内购收入 2.73 亿美元,双双创下历史新高——全球平均每秒超过 100 次短剧 App 下载。2026 年海外市场规模预计突破 50 亿美元,其中 AI 剧漫剧接近七成。
但真正的变化在结构:本土剧占比从 2025 年不足两成,升至 2026 年 1–2 月的 36%,译制剧降到六成。出海从“把中国剧搬出去”,变成了“在当地长出来”。
冷热错位也很明显:美日英韩澳贡献超六成收入,美国拿走近三分之一内购收入但同比下滑 11%;印度占全球下载量 23%,是最大流量池却没进主要收入榜。巴西同时跻身收入前五和下载前三,欧洲收入同比增长 88%,是增长最快的市场。
一组数字解释了为什么必须本土化:直接翻译的中文短剧在欧美市场留存率不到 15%,深度本土化作品首周留存可达 42%。动态漫首次跻身海外投放素材前 15,前两月素材超 9.5 万组。
还有个有意思的反差:海外 AI 短剧累计活跃用户超 1.5 亿,半数用户具备付费意愿——一个在本土被诟病“AI 味太重”的品类,在海外成了主流增量。
5. 一人剧组:一个人就是一家影视公司
AI 短剧的核心团队 3–5 人,制作周期一周左右,单集成本 2000–3000 元,整部不到 20 万元。相比之下,真人短剧拍摄周期约 25 天,AI 剧的成本只有真人剧的 1/10 甚至更低。真人版“一条 5000 元报价”,在 AI 时代被压到几百元。
青岛成了 AIGC·OPC(一人公司)产业基地,北京怀柔“中国影都”推出算力补贴和 CreateAI 动作捕捉基地。2025 年新注册短剧企业 5465 家,创近十年新高。“编剧的春天来了”这句话,2026 年有了完全不同的分量。
这是门槛的坍塌,也是同质化的根源——当任何人都能一周产出一部剧,“会拍”就不再是能力,“知道拍什么”才是。
四、热闹之下:三个必须看到的反面
只讲新玩法是不够的。这三件事,决定了接下来谁还能留在牌桌上。
① 98.7% 的 AI 剧,半年内回不了本
盈亏平衡线是 5000 万播放量,达到的只有 1.3%。“万播收益”从 2025 年下半年的 30–100 元,跌到 2026 年的 5–10 元,跌幅近 90%——同期流量成本上涨超过 100%。成本降了 90%,获客涨了一倍,这把剪刀差正在吞噬内容方的利润。AI 漫剧活跃承制方数量,已从 1216 家锐减至 698 家。
② 平台补贴在退潮
2026 年 8 月 27 日,红果短剧执行新剧本合作政策:S+ 级保底从 4 万降至 1 万,S 级从 2 万降至 5000 元,A+/A 级直接取消保底,整体降幅 75%。信号很清楚:平台不再为“量”买单,只为精品托底,其余全部走分账。
③ 监管落到了具体条款上
《微短剧发展管理办法》已于 2026 年 9 月 1 日起施行。AI 微短剧按投资额分三类监管:≥80 万元或特殊题材由总局发证,30–80 万元由省级广电审核,低于 30 万元由平台审核并标注节目编号。这意味着平台要为大量粗制滥造的产能承担审核责任——“先备案后开机”成为行业标配,行业进入分类备案、持证制作的规范化阶段。
五、那么,下一个竞争维度是什么
回到最初那个问题:短剧超出认知,究竟超在哪?
我觉得不是超在规模上。1210 亿和 8.5 亿用户虽然吓人,但本质上还是把长剧的供给压缩进碎片时间,这套逻辑并不新鲜。
真正超出的,是短剧正在从“内容”变成“关系”。
以前我们看短剧,是看一段别人的命运。2026 年的短剧,开始让三件事同时发生:
你可以进去。《诡舍》《全球冰封》里的分支决策,让“观众”这个词第一次名不副实。
你可以认识她,并且在她剧终之后继续追她的日常。方桃子的 54 万粉账号、番外综艺、二创热潮——戏外的运营和戏内的剧情一样,是正片的一部分。
你可以带走它。“段宴同款”四叶草手链单链销售额超百万,剧中同款、盲盒、手办、活动门票……IP 的消费链条被完整打开了。
这意味着,一部短剧可以同时是内容产品、IP 母体、社交账号、电商入口和线下大屏素材。这才是它让传统影视真正不安的原因——不是它抢了谁的观众,而是它把“一部剧能承载多少东西”的定义给改了。
所以接下来真正值钱的,不是产能,是两件事:
一是叙事密度。快手研究院提出的“442”方法论——强话题、强人设、强节奏、强冲突,配合全场景、全人群、全覆盖,再加上高科技与高概念——背后是同一个判断:在同一条赛道上,剧本厚度正在取代爽点密度,成为溢价来源。用户要的不再只是“爽”,而是被当成一个完整的人来对待。
二是可被信任的技术感。方桃子的成功不是“AI 很厉害”,而是“她脸上有三颗痣、有黑眼圈”。那句话说得特别准:技术降低的是制作门槛,不是创意门槛。当所有人都会用同样的工具,差异就只剩下“你为什么做这个”。
我原来的认知是:短剧是压缩的长剧。现在我更愿意说:短剧是正在被重新定义的叙事单位。
当 8.5 亿人每天睡前花两个小时在竖屏里消耗自己,而这个东西同时在普法、消防、文旅、乡村振兴和全球发行里承重,它就不再是我们印象里那个“上不了台面”的东西了。
它已经超出了我的认知范围。我怀疑它还会继续超下去。
你最想吐槽、或者最想追的短剧,是哪一部?
评论区聊聊,我先把大家的答案攒成一份“2026 短剧观察名单”。
长按关注 · 我们一起把短剧看明白
— 完 —

