【报告】短剧专题四:国信证券:AI短剧,注意力经济新兴市场,AI赋能工业化生产(附PDF下载)
- 2026-11-19 12:07:16
(完整版.pdf ) 以下仅展示部分内容 下载方式见文末
——单部成本降至3-8万元,607万次播放就能回本,这个赛道正在被AI彻底改造
过去一年,如果你刷短视频时发现“AI味”越来越浓——角色表情更自然了、画面质感接近实拍了、剧情节奏快得像开了倍速——这不是错觉。国信证券最新发布的《AI短剧:注意力经济新兴市场,AI赋能工业化生产》报告,把这件事说透了:AI短剧不是“未来趋势”,而是正在发生的行业重构。
一、为什么短剧天生适配AI?
报告里有一个非常犀利的判断:短剧受众“对质量的高容忍度”和“对时效性的强需求”,恰好踩中了AI工业化生产的能力甜点。
翻译成人话就是:看短剧的人,要的是“爽点密集、节奏快、题材新鲜”,而不是“每一帧都经得起逐帧审视”。这跟AI生成内容的短板(细节瑕疵)和长板(批量、快速、低成本)高度互补。
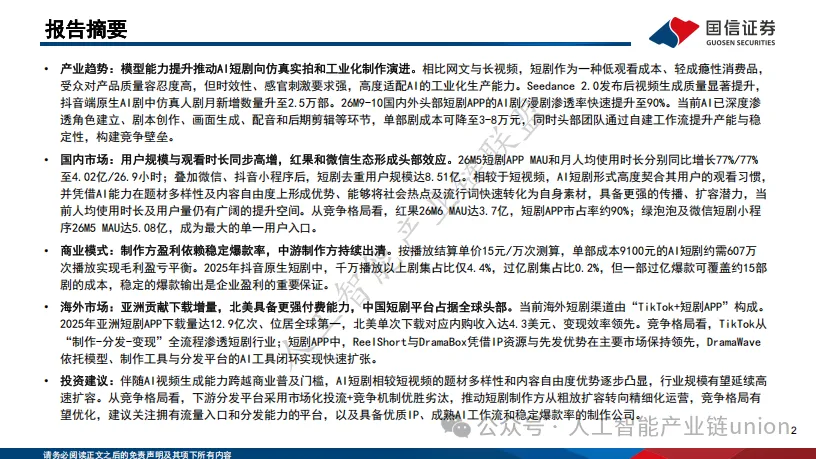
数据印证了这一点:2026年短剧生产端与投流端的AI渗透率达到80%;头部短剧APP的AI剧/漫剧渗透率快速提升至90%。AI已经深度嵌入“角色建立—剧本创作—画面生成—配音—后期剪辑”全链条,单部剧成本可降至3-8万元,头部团队人均月产出可达1部以上。
更关键的是模型能力的跃迁。2026年2月Seedance 2.0发布后,抖音端原生AI剧中AI仿真人剧月新增数量升至2.5万部,全品类占比突破50%;3D漫剧约0.9万部/月,2D及其他早期漫剧风格逐步退潮。画风从“一眼AI”进化到“仿真实拍”,供给端的产品形态正在快速升级。
专业解读: 这轮变化的核心不是“AI能做短剧”,而是“AI做的短剧开始能赚钱了”。当画质跨过用户容忍阈值,成本优势就会转化为供给优势,进而倒逼整个行业的产能结构重新洗牌。
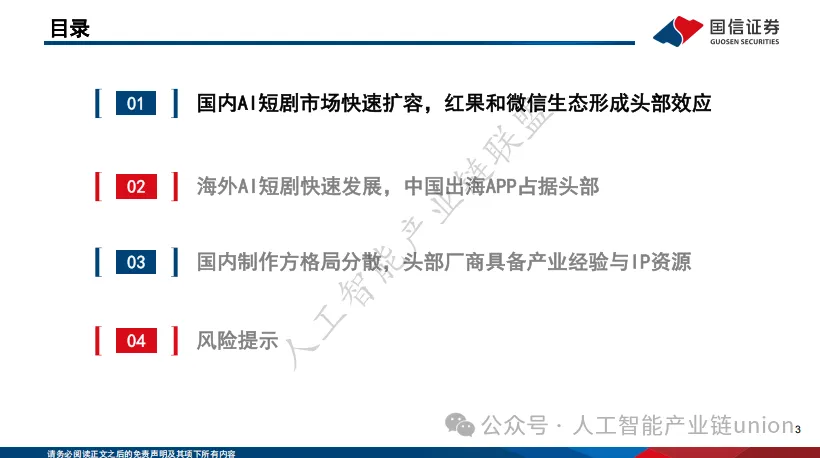
二、国内市场:红果和微信,两个“超级入口”成型
需求端的数据相当炸裂。2026年5月,短剧APP MAU和月人均使用时长分别同比增长77%/77%,达到4.02亿/26.9小时;叠加微信、抖音小程序后,去重用户规模达8.51亿,约占短视频用户总规模的79%。
但更值得关注的是竞争格局的固化:
• 红果免费短剧:2026年6月MAU达3.7亿,短剧APP市占率稳定在90%左右,同比+73.7%。字节的“用户—流量—创作”飞轮已经转起来了。 • 绿泡泡及微信短剧小程序:2026年5月MAU达5.08亿,是短剧行业用户规模最大的单一入口,超越短剧APP整体用户规模。三线以下城市占比49.4%,51岁以上用户占比31.2%,社交链条带来的精准分发和高留存是它的护城河。
一个容易被忽略的细节: 短剧APP月人均使用时长(26.9小时)仅为短视频APP(67.7小时)的40%。这意味着什么?用户习惯已经养成,但消费深度还远未饱和。 报告判断,伴随AI短剧制作精细化和流量分发权重上升,行业整体用户量及观看时长仍有显著增长空间。2025年国内AI剧漫剧市场规模168亿元,2026年预计达400亿元、同比+138%。
三、商业模式:爆款率是生死线,算账比讲故事重要
报告给了一个非常实在的盈利测算模型,值得所有想入局的人认真看:
假设播放结算单价(扣除投流)为15元/万次,11人小团队(1导演+1编剧+8 AI抽卡师+1剪辑),单剧总成本9100元(人工3500元+AI成本5600元),成片80分钟/60集——
盈亏平衡点:607万次播放。
1000万次播放毛利5900元,1亿次播放毛利14万元。
但现实是残酷的:2025年抖音原生短剧中,80%剧集播放量≤100万,千万以上爆款率仅4.4%,过亿爆款率0.2%。按此结构估算,行业平均毛利润为**-3962元/部**。
那为什么还有人赚钱? 因为一部过亿爆款可以覆盖约15部剧的成本。头部10%短剧的利润率可达50%-80%,平台分成呈现明显的马太效应。
专业解读: AI短剧的生意本质不是“降本”,而是“用可控成本换取爆款概率”。AI把单部试错成本压到万元以下,使得“广撒网+快速迭代”成为可能,但稳定爆款率才是真正的竞争壁垒——这靠的是IP储备、用户数据沉淀和投流运营经验,而不是单纯会用AI工具。
四、海外市场:中国APP霸榜,AI加速本地化
海外短剧的盘子有多大?2025年海外短剧APP下载总量21.5亿次,亚洲贡献12.9亿次居首;但北美单次下载对应内购收入达4.3美元,变现效率全球领先。
竞争格局上,中国出海APP占据绝对头部:ReelShort和DramaBox在全市场保持领先,DramaWave依托昆仑万维的“SkyReels模型族—短剧工作台—分发平台”AI闭环快速扩张。2026年7月DramaWave上新剧集中超90% 内容由AI生成。
一个关键趋势是本土剧占比快速提升:从2025年上半年的21.4%预计提升至2026年的44.1%。AI正在把“译制剧”的本地化周期从数月压缩到数小时,同时支持角色匹配、口型对齐、俚语习惯等深度本地化环节。
TikTok也没闲着:从“制作—分发—变现”全流程渗透,PineDrama以免费模式9个月下载量破亿,日活约700万,主攻印尼(54%)、巴西(28%)等下沉市场。
五、产业链格局:下游平台话语权强,中游持续出清
报告对产业链的判断很清晰:上游IP方和AI工具方竞争激烈,中游制作方格局分散且高波动,下游分发平台话语权最强。
一个值得警惕的数据:2026年一季度国内AI漫剧行业活跃承制方从1216家锐减至698家。AI降低了制作门槛,但也加剧了同质化竞争——当大家都能用Seedance生成画面时,单纯“会做剧”不再稀缺,IP资源、产业运营经验、自有AI工作流和人才储备才是差异化来源。
从周度播放量看,抖音原生端AI短剧制作方CR5仅11%,头部主体中九州文化、点众科技、映宇宙的前三位置相对稳定,但排名波动较大,播放量高度依赖个别爆款剧的放量。
六、谁在赚钱?三个样本值得看
兑吧集团:2026年上半年AI短剧收入2.2亿元,占总收入51.2%,已成为核心收入来源。搭建“奇眼/AI选材—奇思/AI编剧—奇镜/AI制片—幻境/智能发行”全链路工作流,人均月产3部以上,单部成本摊薄至1万元以下,2026年7-9月过亿爆款率分别为5.7%、3.8%、4.4%,远超行业平均。
阅文集团:2026年上半年短剧及AI漫剧收入4.3亿元、同比+230%,占总收入12%;46部AI漫剧播放量过亿。将DramaBuddy升级为OPC一站式平台,提供从IP源头到AI制作、全网发行的完整链路,累计签约5000多个个人及工作室。
ReelShort(枫叶互动/中文在线参股) :2026年9月下载量同比+3%至2772万次,登顶海外榜首,AI内容占比提升至88%。AI主要用于预演、布景、背景和合成,相关成本下降约90%。
七、投资视角:关注两类玩家
报告的结论很明确:AI视频生成能力跨越商业普及门槛后,AI短剧相较短视频的题材多样性和内容自由度优势逐步凸显,行业规模有望延续高速扩容。竞争格局上,下游分发平台采用市场化投流+竞争机制优胜劣汰,推动制作方从粗放扩容转向精细化运营。
建议关注两条线:
1. 拥有流量入口和分发能力的平台(红果、微信生态等); 2. 具备优质IP、成熟AI工作流和稳定爆款率的制作公司(兑吧、阅文等)。
风险提示也需正视: 需求不及预期、内容监管趋严、行业竞争加剧推高投流成本、知识产权合规风险、商业模式成熟度不及预期、测算误差、大股东减持等七项风险,报告均有明确提示。
写在最后
这份报告最值得记住的一句话是:“模型选择高度同质化导致单一AI环节能力较难拉开显著差距,更多企业间的差异预计来自IP资源、产业运营经验、自有AI工具及人才储备。”
AI短剧的故事,上半场是“谁能用AI做出剧”,下半场是“谁能用AI稳定做出爆款”。前者拼工具,后者拼系统。当单部成本降到万元以下、607万次播放就能回本的时候,这个行业的竞争才刚刚进入真正的深水区。
本文基于国信证券《人工智能行业专题(24)AI短剧:注意力经济新兴市场,AI赋能工业化生产》整理,不构成投资建议。
☟☟☟
☞人工智能产业链联盟筹备组征集公告☜
☝
篇幅有限,部分展示 加入会员,任意下载 资料下载方式
Download method of report materials
点击下面文字链接下载:
☟更多内容,可访问☟
如需获取更多报告
☟畅享下载,可访问☟
报告部分截图
【中国风动漫】《雾山五行》大火,却很少人知道它的前身《岁城璃心》一个拿着十米大刀的男主夭折!
编辑:Zero

文末福利
1.赠送800G人工智能资源。
获取方式:关注本公众号,回复“人工智能”。
2.「超级公开课NVIDIA专场」免费下载
获取方式:关注本公众号,回复“公开课”。
3.免费微信交流群:
人工智能行业研究报告分享群、
人工智能知识分享群、
智能机器人交流论坛、
人工智能厂家交流群、
AI产业链服务交流群、
STEAM创客教育交流群、
人工智能技术论坛、
人工智能未来发展论坛、
AI企业家交流俱乐部
雄安企业家交流俱乐部
细分领域交流群:
【智能家居系统论坛】【智慧城市系统论坛】【智能医疗养老论坛】【自动驾驶产业论坛】【智慧金融交流论坛】【智慧农业交流论坛】【无人飞行器产业论坛】【人工智能大数据论坛】【人工智能※区块链论坛】【人工智能&物联网论坛】【青少年教育机器人论坛】【人工智能智能制造论坛】【AI/AR/VR/MR畅享畅聊】【机械自动化交流论坛】【工业互联网交流论坛】
入群方式:关注本公众号,回复“入群”
戳“阅读原文”下载报告。

