一篇文章读懂AI短剧行业
- 2026-11-19 10:43:38
一篇文章读懂AI短剧行业这两天被“字节时间”轰炸,于是梳理了下AI短剧的行业情况。 首先看几个数字,90、70、70: 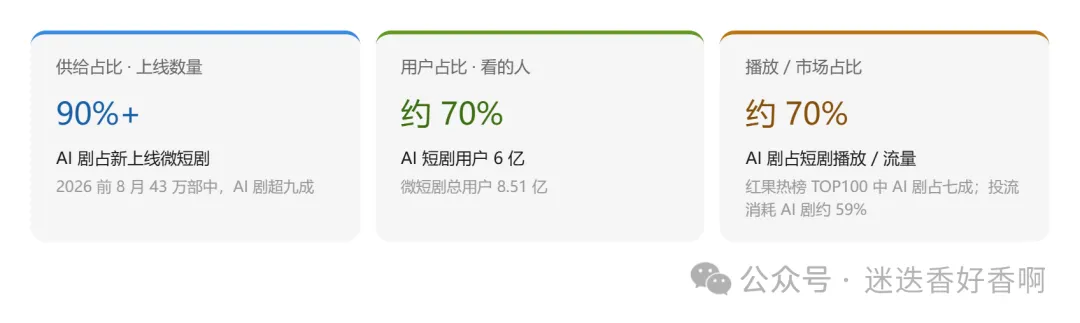
供给端:AI 剧已占新上线短剧的 90% 以上,是绝对主导。 用户端:看AI 短剧的用户约7成。 播放/市场端:AI 剧在短剧的播放中占70%左右。 01 AI剧的时间拐点及产业链结构 时间维度上,AI剧经历了: 2015 萌芽 → 2025 元年爆发 → 2026 规范+内部分化 → 2027+逐步精品化。 注:内部分化,指由漫剧为主裂变为AI仿真人剧、3D、2D漫剧等。 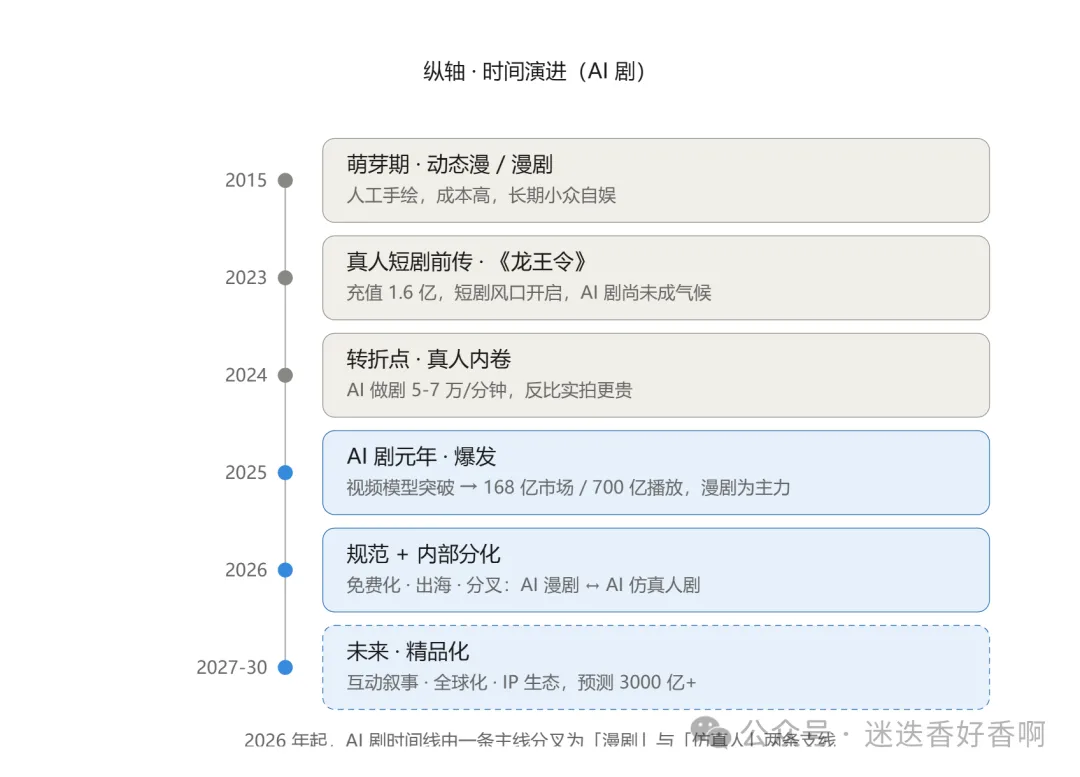
产业链维度,主要分为3层:上游 IP → 中游 AI 制作 → 下游分发变现。 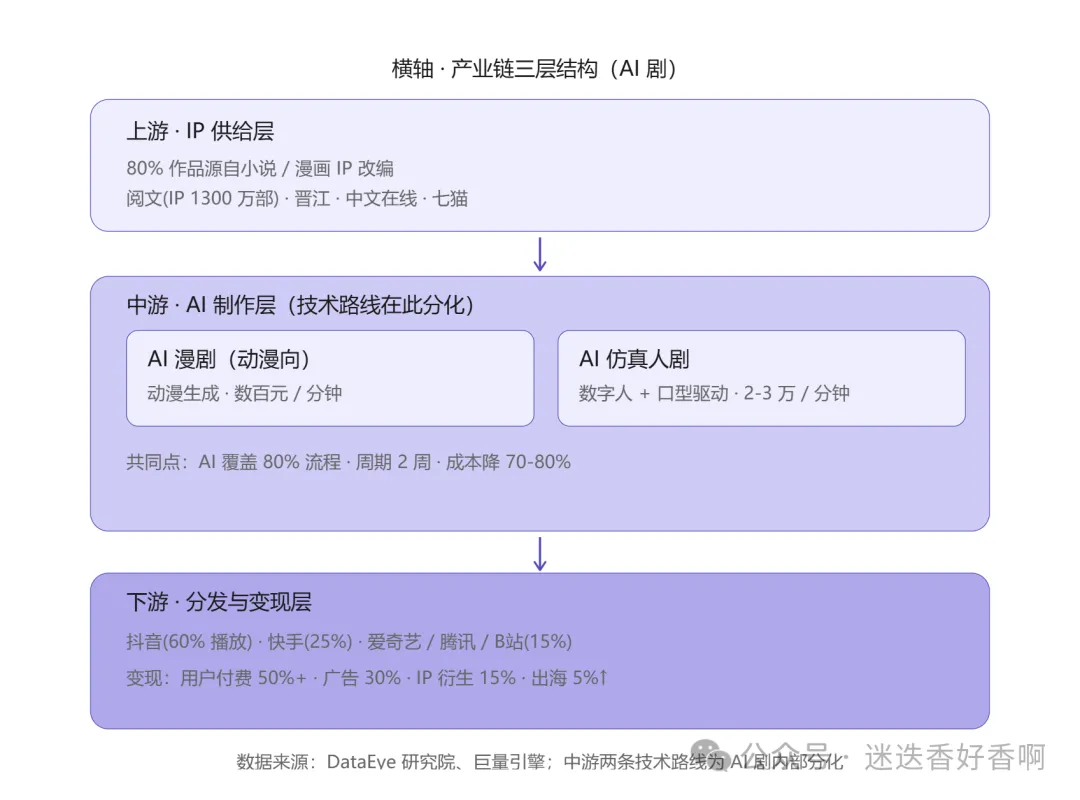
02 AI技术带来制作成本的下降,引爆供应 生产端,AI视频大模型的成熟,带来成本结构的改变,从而引爆AI剧供给的爆发。 视频大模型是AI做剧的发动机。文生视频/图生视频模型(字节 Seedance、快手可灵、Sora 2 等),把文字脚本直接变成会动的画面,它有三个硬指标:人物一致性(多镜头主角不"变脸")、长镜头连贯性(动作符合物理逻辑)、批量稳定生成(能上流水线)。 24年AI只是“能用”,但当时技术还不成熟,做剧成本要 5–7 万/分钟,反而比实拍还贵。 25年视频大模型跨过"人物一致性"这个阈值后,成本跳水到数百~数千元/分钟,才第一次让AI 做剧在经济上成立。 技术变量的商业价值,从来不是线性释放的,而是在跨过某个"能用 → 好用"的阈值后瞬间爆发。 因为AI,“做剧”这件事由劳动密集型(雇人+搭景+熬时间)变成了算力密集型(花算力),而GPU的电费比人的工资便宜一个数量级。 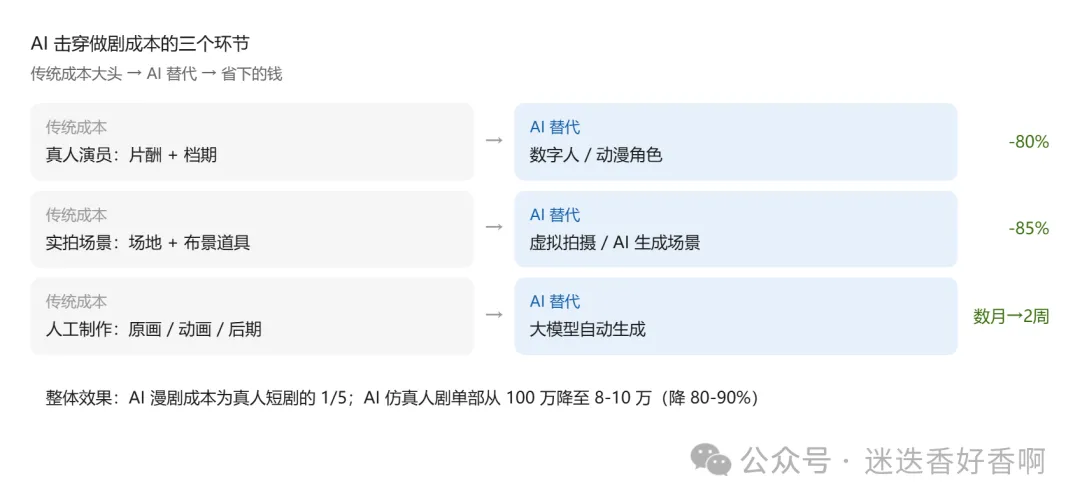
① 人力被"模型"替代了(省掉最贵的那块) 传统做剧最贵的永远是"人"——演员片酬(明星一部戏千万级)、导演/摄影/编剧/后期整支团队的工资,以及养着这些人等档期的隐性时间成本。AI 用数字人/动漫角色替代真人演员(不用付片酬、不用协调档期、不用服化道),用模型替代原画师和动画师——光"数字人"一项就降低建模原画成本 80%。 实拍要租场地、搭布景、买道具、布置灯光,一套古装场景就是几十万上百万。AI 用虚拟拍摄 + AI 生成场景直接"画"出来,削减 85% 的场景搭建成本。 传统动画一部戏从立项到上线要数月甚至数年,资金长期被占用、还不能快速试错。AI 剧 2 周出片,特效制作周期最高缩短 40%。周期越短,资金周转越快、上新越勤、试错越便宜。 技术的突破带来成本的下降,让做剧门槛降低,大量玩家涌入,带来供给爆发。 03 利润中心由生产端转向流量端 产品生产出来了,不代表就会被消费,"供给爆发" ≠ "有效供给爆发"。半年生产出来的这22万部剧里,播放量破亿的只有 1055 部(爆款率 0.47%),98.7% 半年内到不了盈亏线。 换句话说,成本下降放进来的是海量的"无效供给",同质化的战神/甜宠/穿越,上线了没人看。 当"能做出来"不再是门槛,稀缺的就从"内容生产"转移到了"流量分发",谁掌握流量入口,谁就是这场爆发里真正的赢家。 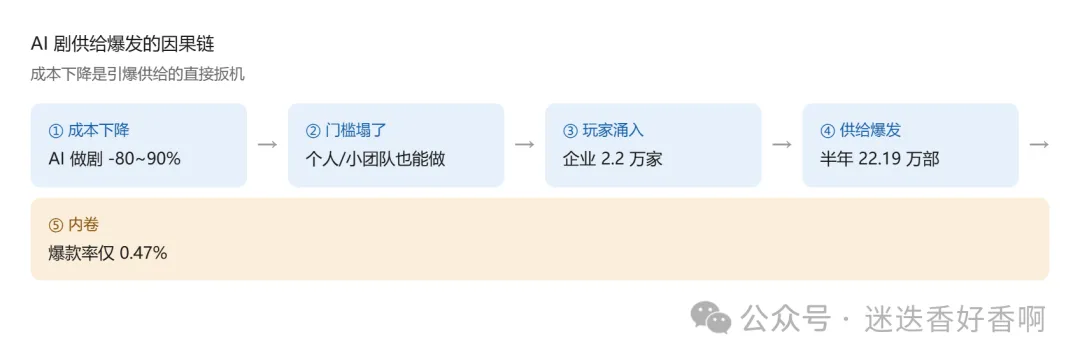
可以看到,AI剧在流量播放端是一条正在快速爬升的曲线,年初还在"谷底","供给 95% vs 播放 4%"极端倒挂,AI 剧大量上线但没人看;年中已经追到六、七成,完成流量超车,和供给端(九成)之间的"剪刀差"正在收敛。 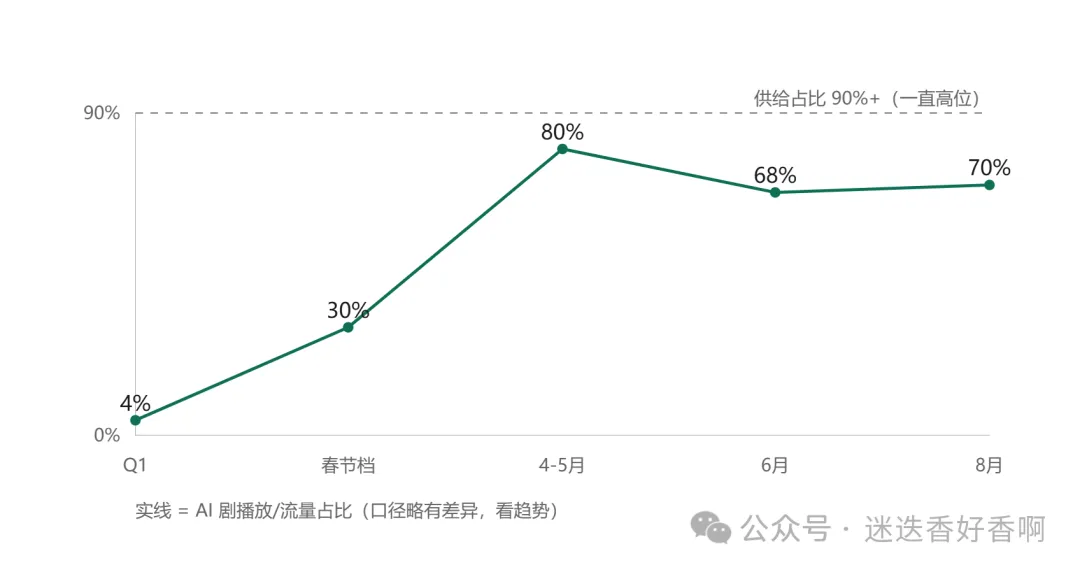
Q1 AI剧播放量仅为真人剧的4%、但供应数量是真人剧的50倍;2月春节档,AI漫剧占短剧大盘86.7亿总播放的29.4%; 4–5月,抖音端「AI 仿真人剧」播放占比冲高到大盘80%;6月,监管收紧后回落到约 68%; 8月,红果热榜TOP100中AI剧占七成,三部 AI 剧峰值热度破亿,而真人剧热度破亿已断档近两个月。AI剧已逐步成为基本盘。 另外,也看到投流消耗的变化,主流短剧平台日均消耗约 1.7 亿,其中 AI 剧占约 1 亿,真人剧约 7000 万,AI 剧约 59%。 很多人在讲,"做剧"根本不贵,"卖剧"才贵。以一部100元流水的短剧为例,流水分账如下: 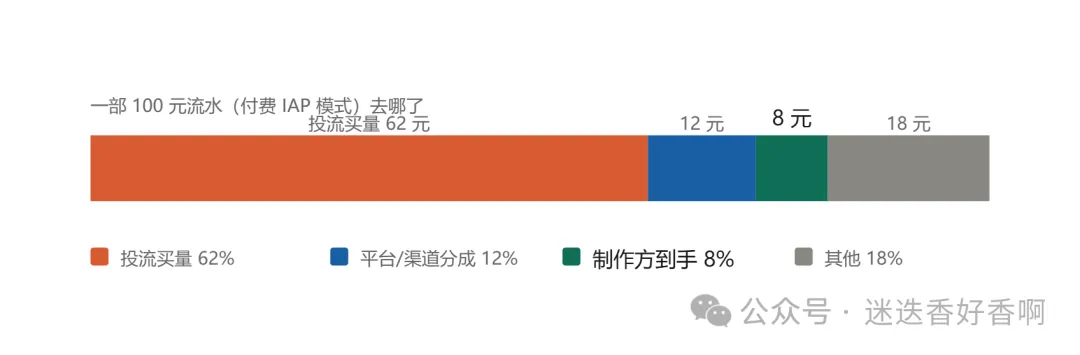
收入从哪里来: IAP(用户充值解锁):前几集免费,后面充值/会员解锁,早期主流 IAA(广告分成):免费看、靠广告,已占 62.4% 流量份额、成主流,类似院线票房分账; 版权/IP 授权:把剧卖给平台或改编授权,一次性收入; 承制代工:接网文公司/MCN/海外甲方的订单,按分钟报价赚"加工费"(500–2000 元/分钟)。 成本花在哪里: 投流买量(最大的成本):付费短剧里投流占82.5%,制作仅占7.5%。全行业短剧投流日耗已达 1.5–1.7 亿元,流量成本同比涨超 100%; 制作成本(AI 算力,反而是小头):低标准 2D 漫剧数百元/分钟,AI 仿真人/院线级 2–3 万/分钟,其中算力占制作成本一半以上,单集算力已从早期的17元涨到 80–100 元; 真实账:一部 100 元流水的剧,制作方到手不足 10 元,版权方净利润只有流水的 3–5%,九成 AI 短剧公司亏损、爆款率不足 0.1%。 AI 能打下来"生产端"(做剧)成本,却打不下来"流量端"(投流买量)的成本。流量靠的是用户的注意力,那玩意儿 AI 变不出来。做剧变便宜了,但"把剧卖出去"没变便宜,反而更贵了,钱就流向了平台和投流方。技术成熟改变的是生产的成本,改变不了流量的稀缺,所以真正的商业机会,永远在流量这一端。 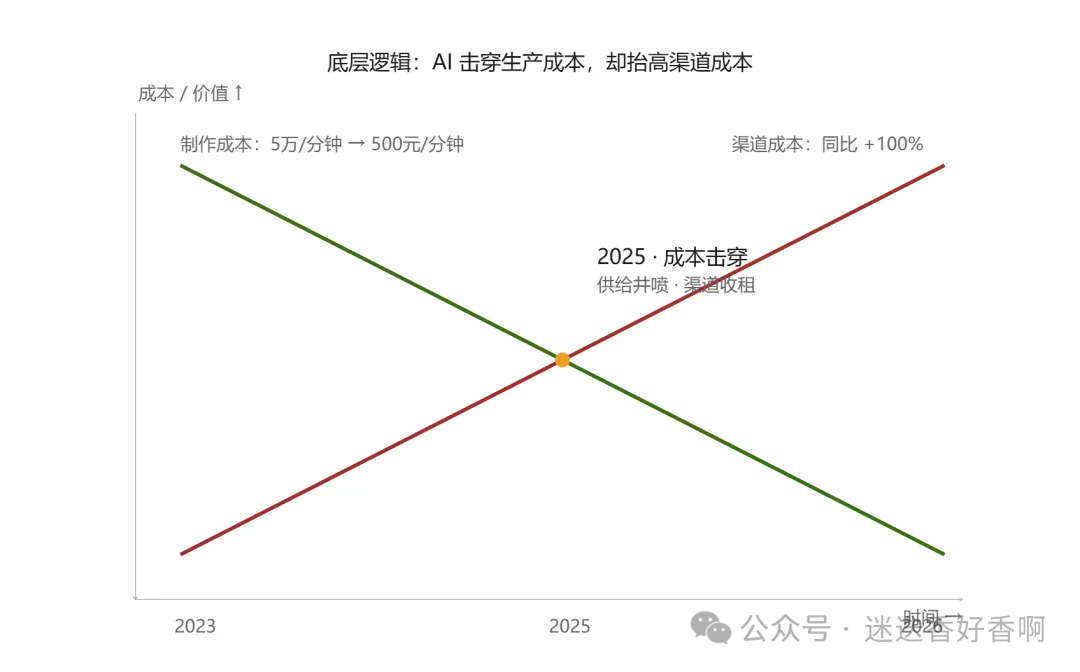
04 总结 AI视频大模型的成熟,把"内容生产"这个原本由人力和时间决定成本的环节,从"可变成本为主"改造成了"算力成本为主",从而在 2025 年一次性击穿了做剧的成本阈值,触发了供给爆发,并最终把行业的利润中心从"生产端"推向了"流量端"。 AI 普惠了"生产",却没有普惠"流量"。生产端的价值被稀释了,而流量端(稀缺的入口)的价值被放大了——于是钱沿着价值链重新分配,谁掌握流量入口,谁就拿走最大头的利润。
② 场景被"虚拟化"了(不用租地搭景)
③ 周期被"压缩"了(时间本身就是最大的成本)
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

