遥望、思美、电魂:AI 短剧出海的流水账本,究竟能分到谁手里
- 2026-11-16 17:13:10
免责说明:本文是对产业变化、商业模式及财务报表逻辑进行再思考和研究的企业案例分析,并不是对遥望科技、思美传媒、电魂网络等公司的具体情况进行评价。
本篇对股票价格不做评价,并未推荐买入或卖出,请投资者自行决定是否参与以及所涉及的风险。
人工智能短剧出海带来的流量很好看,但是大多数人拿到手的是行业内投资流出来的钱,并非真正的利润。
把 AI使内容生产变得不那么昂贵翻译成产业用的语言的话,人们往往得出这样的结论:成本降低了之后,利润也就自然增加了。这种推理在过去一年中是最常见的也是最危险的一种一厢情愿的想法,在这条赛道上,制作成本从来都不是主要的成本,购买流量投放才是。
所节省下来的部分用于制作的钱几乎全部被用来填补了流量采购留下的空缺。
再大的饼也比不过一个大一点的饼。
根据Media Partners Asia的数据,在没有考虑到中国之外的微短剧市场的收入的情况下,到2031年这个市场上的收入将达到36亿美元左右,而到了同年的话则会达到95亿美元之多。
其中人工智能电视剧和漫画电视剧所占的比例大约为40亿美金;在国内市场上,机构预计2026年的AI电视剧以及漫剧市场规模将达到400亿元。
出海潜力巨大,根据TikTok投放数据,在2026年5月和年初相比,北美市场的投放消耗已经增加了954%,欧洲市场更是达到了887%的增长率,而东南亚市场的增长速度则为768%。虽然这些数据无法证明什么问题,但是它们的存在却是事实——没有人会否认这一点。
问题是这张饼是怎么分的,跟一般人的感觉不一样。
再说成本方面的问题。AI确实把制作的成本降了下来:真人精品短片平均成本约150万元,而仿真人AI短剧已经可以做到20万元以下的价格水平,一部漫畫劇集的製作時間從原来的90天压缩到了现在的10天左右。尽管看起来像是单纯的新增利润,但是也不能忽视另外一个方面——投放费用。
海外短剧所占的成本为整个费用的一半左右,在美国市场的获客成本可以达到每用户5.28美元、甚至高达15美元以上,有的平台将近80%的利润都要用来购买流量。
数据会更直接:行业主要盈利点万播收益在2025年下半年为30到100元之间,而到了2026年则降到5到10元左右,降幅接近90%(DataEye)。AI节省下来的制作费用以及被投资烧死的钱根本不在一个数量级上。
最让人感到心痛的是整体盈利面。按照业内公认的5000万播放量为盈亏平衡线的标准来计算的话,达标项目的比例 only 1.3%,即有98.7%的AI微短剧在半年内都无法收回成本,平均每77部AI漫剧中只有不到1部可以赚钱。
头部平台自身也并不好过:ReelShort 运营方枫叶互动 2025 年收入为 57.21 亿多元,但是亏损却超过了 8500 万元;DramaBox 出海总流水接近40亿元人民币左右,但其整体利润率仅有不到1%。
到2026年第一季度的时候,ReelShort才第一次实现了季度盈利,即净利大约为5569万元。但是即使这样,在过去的20家年利润最高的公司中,也只有一小部分被纳入其中。
这就是该赛道最易被叙述所忽略的事实:内容生产本身的内卷,并未带来盈利的增长,反而使购买流量的成本上升;所有的人都成了流量平台的仆人。
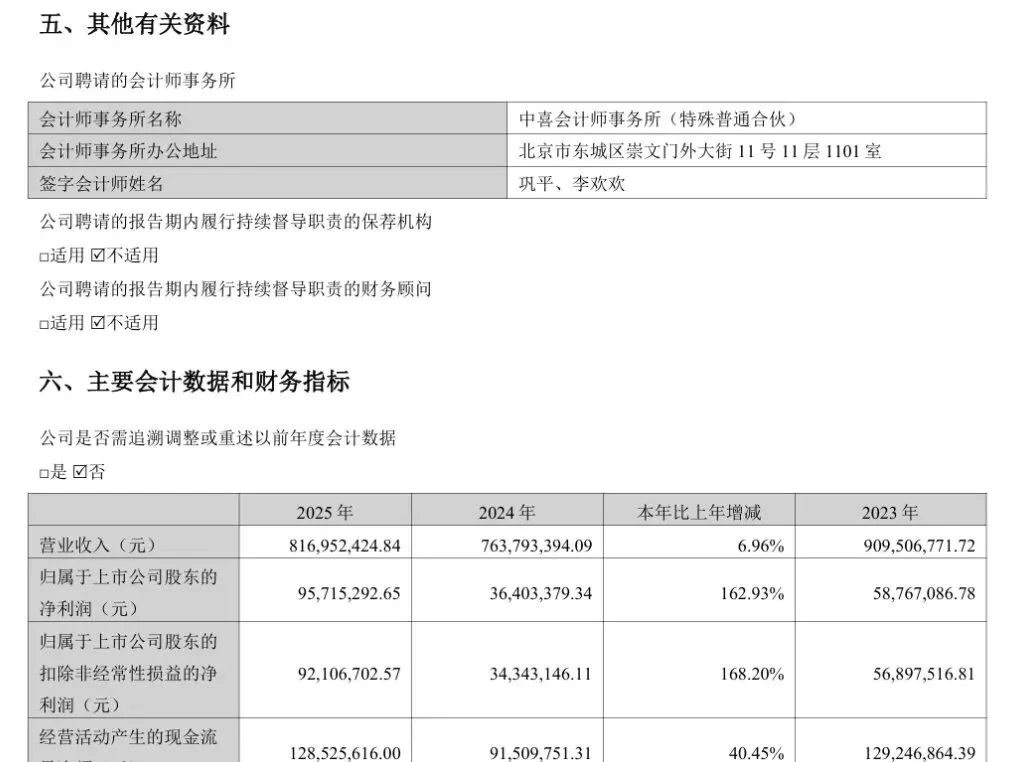
落到上市公司身上也是如此。遥望科技、思美传媒、电魂网络等公司在A股中经常用来讲述AI短剧出海的故事,但是它们的财务报告可以从中发现一个共同点。
遥望科技是渠道方的一员,起家于达人分发和短剧投放体系已经很完善了。但是它的盈利能力却正好体现了这类行业存在的问题:2026年前三季的营业收入为19.55亿元,净利润为8450万元,看起来正在扭亏为盈的样子,但是销售毛利率仅为7.51%,销售净利率只有3.94%。
它是通过流量分成来盈利的,所获收入来自于搬运费用,而它的ROI对于购买量的成本变化非常敏感,在2025年的时候仍然亏损了6.49亿元、营业收入为33.03亿元,并且毛利率只有6.42%。虽然渠道业务可以开展起来,但是利润很低并且有很大的不确定性。
思美传媒属于广告营销切入型公司,主打数字营销业务,已经在今年1季度通过并购方式进入了AI漫游的内容创作领域。
第三季度实现营业收入59.58亿元,比上年同期增长了8.67%,经营活动现金流量也由以前的亏损转为盈利约1.64亿元;但是归属于母公司股东的净利润仍然为亏损状态,为负数342万元;扣除非经常性损益后的净利润更是亏损达913万元。
问题并不在于收入低,而是在于利润——广告主业务量大但是利润很低,人工智能漫展也只是补充部分缺口,并没有带来大的收益。所以到2025年的时候,它的全年亏损就已经达到了5827万元。
电魂网络属于游戏跨界类型,在精品游戏加上人工智能赋能之后转而走IP衍生品双管齐下的路子,并且在2026年就收购了上海漫魂进入了IP衍生品市场。但是中报的营业收入只有1.83亿元,比上年同期下降了5.67%,而归属于母公司股东的亏损却达到了5877万元,亏损还在扩大。
它在2025年的境外收入才2077万,比上一年下降了46.73%,而海外市场本身的增长速度也已经很慢了。游戏和短剧这两条路走不通啊!
三家公司的共同点就是都和AI短剧出海有关,但是并没有一家能够建立起稳定的、规模化的以内容为依托的商业化盈利闭环。依靠传统的主营业务来支撑,而AI内容业务更多的是在资本市场的话语里充当第二增长曲线的角色,并且距离实现利润目标还很远。
题材热而报表冷,在A股中并不鲜见,但是AI短剧这个行业的背离却达到了前所未有的程度。由于它的成本结构决定了大盘子的利润只能转移到少数头部——那些拥有自建投放体系、可以降低获客成本并且能够持续推出稳定爆款内容的玩家手中。
对于大多数小 Players 而言,人工智能只降低了进入内容行业的门槛,并没有减弱市场竞争的程度,而且使得供给方迅速增加,原本就很少的利益被进一步瓜分掉。
背后是经过多次重演的产业剧本。当年手游出海的时候也走过了这样的过程:初期ROI高、资本蜂拥而入、买量成本不断上升、利润迅速下滑、大量团队被淘汰。现在的AI短剧出海也是如此。
就连上游的网文巨头掌阅,在今年上半年就上线了上千部短剧,并且销售费用同比增加了38.55%,达到了20.79亿元,虽然这家公司自成立以来每年都保持盈利的状态,但是这一次却首次出现了年度亏损的情况,数字阅读收入也下降了23.73%。
卖内容的平台每天都在盈利,而投入到投流中的创作者却要亏损。故事又在投流账簿中出现了。
虽然人工智能降低了整部电视剧的制作难度,但是并没有降低整个行业的竞争门槛。随着每天成千上万的新剧涌现出来,买量的成本越来越高,大部分作品都无法收回成本,这条道路对于普通的参与者而言已经失去了吸引力,在大众叙事中也很难得到足够的关注。
短期流水是可以被创造出来的,而持续稳定的现金流才是内容行业真正的通行证。
对于A股投资者而言,在判断一只股票是否真的身处这个行业、赚钱与否上,比起听它讲述关于AI的故事更加重要的是看看财报中营业收入的增长速度、销售费用的增长速度以及单个项目回款周期的数据——这些数据往往比那些宏大的宣传更能让人相信该企业确实是在这个行业中取得了成功。

