用户暴增5倍,AI短剧开启商业化加速期!
- 2026-11-19 06:00:29
8月31日,国内首部上星播出的AI长剧《后西游记》在湖南卫视、芒果TV开播,AI生成的剧情画面,第一次走进了电视黄金档;
10月23日,博纳影业出品的《三星堆:未来往事》登陆院线,成为国内首部拿到公映许可证的AI电影长片,片长100分钟。
一年前,AI视频还停留在“技术演示”阶段,几秒钟的片段、会变形的手指、换镜头就换脸的主角。
而现在,它已经开始稳定产出上百分钟的完整叙事作品,登上大银幕,并且赚钱了。
有行业深度报告将AI影视形容为“AI应用的扛旗者”。
那么,在众多AI应用方向里,影视为什么最先跑通商业化?
一来,影视内容(尤其是短剧和漫剧)与AI生产能力的高度契合。
短剧和漫剧是目前AI影视商业化最成熟的细分领域。
这类内容具有“量大、碎片化、迅速切换、感官刺激强”的消费特点,与AI低成本、高速度、可批量生成的供给能力高度匹配。
截至2026年5月,国内短剧APP的月活用户达4.02亿,月人均使用时长26.9小时,同比双双增长77%,短剧用户规模达8.51亿。
二来,AI技术能够为影视带来降本增效。
AI技术将传统影视高度依赖真人演员、实景拍摄和人工后期的重资产模式,转变为“低成本、短周期”的轻量化模式。
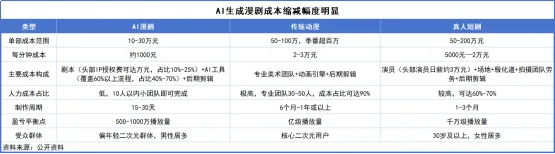
传统影视里,做一部精品真人短剧,成本在150万元到300万元之间,一个剧组动辄几十上百人。而今天,一部同等品质的AI仿真人短剧,整体成本可以控制在20万元以内,降幅高达90%。
同时,制作周期从过去的以月、年为单位,压缩到了以天、周为单位,一部120分钟的漫剧,5-7人团队20天即可完成。
成本崩塌的直接后果,是供给的爆发式膨胀。
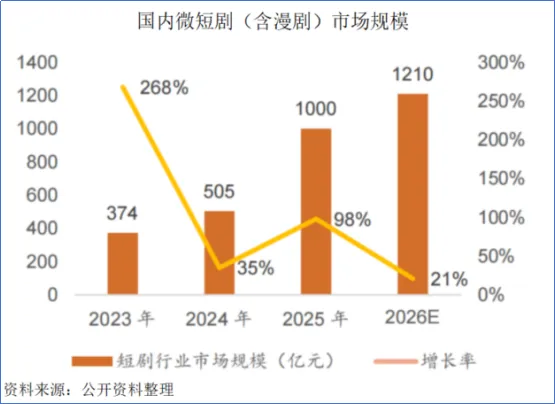
据测算,2026年国内微短剧整体市场规模预计突破1210亿元,其中AI短剧及漫剧板块预计超过400亿元;海外微短剧市场超60亿美元。
2026年9-10月,国内外头部短剧APP的AI剧/漫剧占比已经快速提升至90%;生产端与投流端的AI渗透率达到80%。
那么,省下来的制作成本,真的能变成利润吗?
2026年上半年,抖音新增AI剧中播放量破亿的仅1055部,破亿率0.48%;以5000万播放为盈亏平衡线,达标项目仅占1.3%。
也就是说,约98.7%的AI短剧上线半年内难以回本。
为什么会出现这种情况?
大概是,AI降低了影视制造的成本,却抬高了投流的门槛。
制作只是短剧全链路成本的一小部分,单位制作成本越低,供给越过剩,投流获客成本反而越高。
2026年全行业短剧投流日耗达1.5亿到1.7亿元,流量成本较上年翻了一倍有余。
那么,产业链上,谁在赚钱?
从产业链来看,AI影视存在三条主线,各司其职。
上游模型厂商靠API按量计费,订阅与调用构成持续收入。
字节Seedance、快手可灵、阿里万相、谷歌Veo等模型是技术底座,生成视频的算力消耗决定了成本地板。
目前,Seedance系列使用量断层领先其他大模型,2026年预计占AI剧/漫剧领域视频大模型年收入的69%,可灵占比17%排名第二,其他厂商占比14%。
中游制作方靠承制费、联合出品与播出分账回款,竞争激烈。
目前,中游制作方正在持续出清。
2026年一季度,国内AI漫剧行业活跃承制方从1216家锐减至698家,行业格局持续优化。
这正在倒逼中游制作方从“拼产能”转向“拼IP”。单纯靠AI生成大量同质化内容的模式已经失效,具备原创故事能力、粉丝基础和系列化开发潜力的IP成为稀缺资源。
当然,短剧出海,也被视为AI影视商业化的“第二增长曲线”。
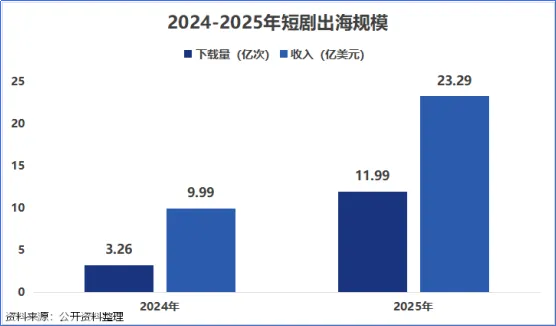
2025年,海外短剧应用总下载11.99亿次,同比增长268%,总收入达23.29亿美元,同比增长133%。
其中,我国厂商占据了全球约95%的份额。中文在线、掌阅、九州三家公司占据了65%的市场份额。
下游平台则靠广告与付费变现,话语权强。
下游分发平台采用市场化投流+竞争机制匹配短剧与目标用户,收入主要来自用户观看付费、广告主付费。
腾讯9月上线微信“绿泡泡短剧”,主打免费广告模式;字节打通番茄小说、红果、抖音的内容链条,以最高40万元激励创作;快手以可灵AI为核心,叠加单剧激励与全民创作季。
三家巨头的差异化路径,本质都是在争夺内容与流量之间的定价权。
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。股市有风险,入市需谨慎。

