AI 短剧的赢家,不做短剧
- 2026-11-18 11:34:12
先说这篇在讲什么。11 月 2 日,A 股短剧游戏板块单日大涨超 8%、十余只涨停,行情由头是「AI 短剧」叙事再度升温。但就在同一周,板块里最该为这个故事高兴的那家短剧出海龙头,交出一份「营收创上市新高、利润创历史巨亏」的三季报——把 AI 短剧这门生意的真实盈利结构,摊在了所有人面前。
三个结论先摆出来:
① 流水不是利润,是过路资金。付费短剧的流水里,投流买量占七到九成,制作方落袋的净利通常只有 3%–5%。头部海外平台 15.7 亿收入,最后落袋 5,569 万,净利率 3.5%——这就是这门生意最好的样本。
② AI 降本,降错了科目。AI 把制作成本砍掉 85%,但制作只占短剧总投入的 7.5%;真正吞掉流水的八成投流成本,AI 一分钱也动不了——反而因为供给爆炸,竞价更拥挤了。
③ 赢家不在「做剧」的环节里。做剧的公司承担全部不确定性,约七成项目勉强保本、三成扑街;真正稳定收钱的,是卖流量的字节,和卖算力的芯片、模型厂商——剧拍得越卷,他们收得越稳。
这篇最想传递的方法论只有一句:看到一个 AI 叙事,先问 AI 改变了成本结构里的哪一格。如果它只动了最小的那格、还间接做大了最大的那格,那它是入场门槛的重新分配,不是利润的重新分配。
先说清边界:「半年 22 万部、九成亏损」为行业估算口径,非监管披露;文中降本幅度存在两处口径(精品剧 −85%、普通短剧 −90%),样本不同、方向一致但幅度不可直接等同;字节跳动未上市,其投流分成金额无法从公开数据精确拆分。本文不构成任何投资建议。
一、一份自相矛盾的季报
这家短剧出海龙头 Q3 的报表,是理解整个板块的钥匙:营收 35.78 亿元,同比 +72.71%,上市以来单季最高;旗下海外平台 9 月单月流水接近 1 亿美元。但归母净利润是 −10.85 亿,去年同期还有 +1.9 亿;前三季度扣非累计亏损 15.46 亿。
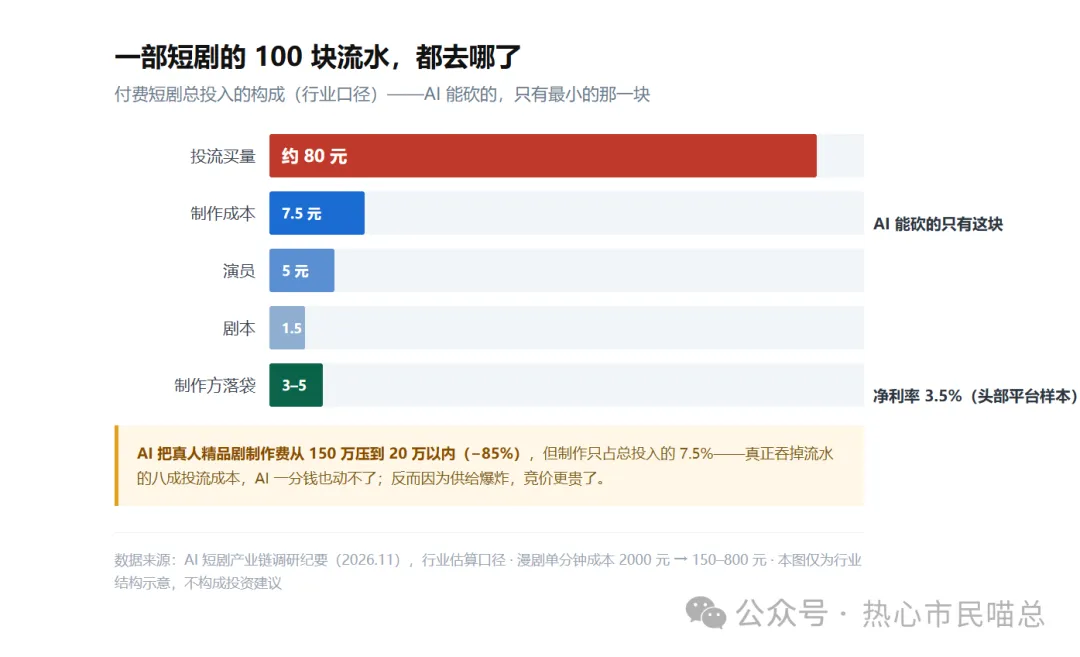
钱去哪了?答案在销售费用里:Q3 销售费用 24.78 亿,前三季度累计 58.18 亿、同比翻倍——注意,它涨得比营收还快。也就是说,增长没有变成利润,变成了广告费。
要读懂这件事,得先纠正一个直觉:短剧平台的「流水」不是收入,本质上是充值额的过路资金。用户充的钱,七到九成要立刻投回去买流量,剩下的才是制作和运营的成本池。所以流水翻倍,投放也跟着翻倍,利润却在原地——甚至更薄。
二、AI 砍错了科目
把一部短剧的 100 块流水摊开看:投流买量拿走约 80 块,制作成本 7.5 块,演员 5 块,剧本 1.5 块,制作方最后落袋 3–5 块。
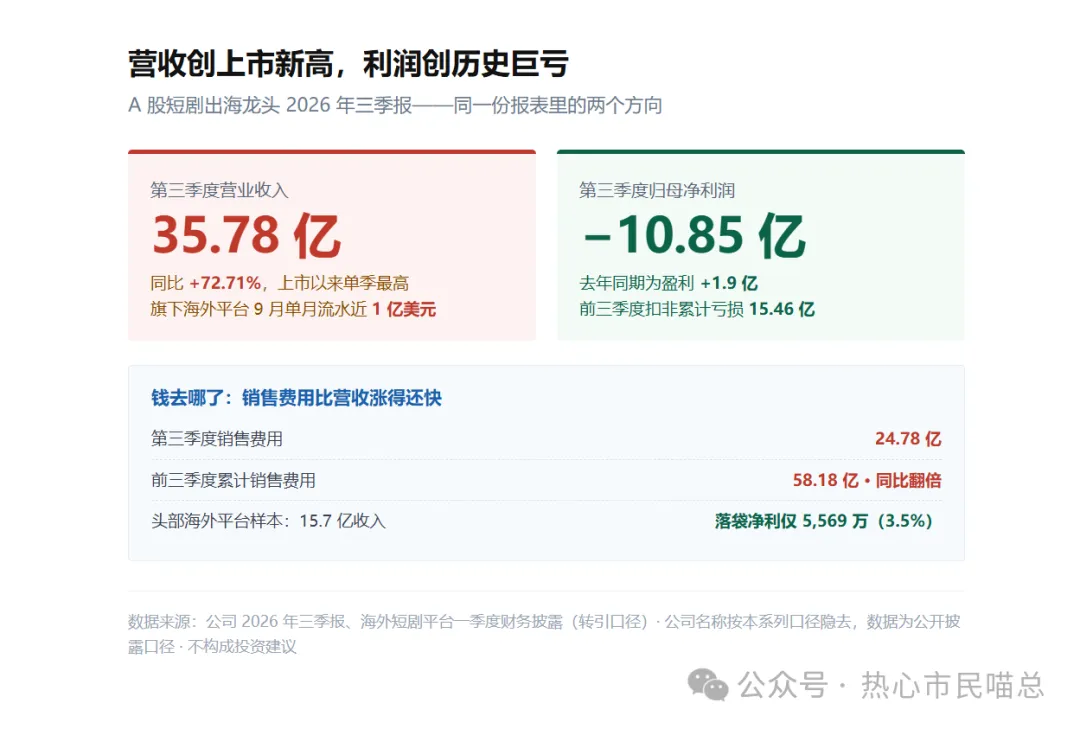
这就是「AI 降本降错了科目」的全部含义:真人精品剧制作费从 150 万压到 20 万以内(−85%),漫剧单分钟成本从 2000 元压到 150–800 元——降幅确实惊人,但被砍掉的是一个本就只占 7.5% 的小科目。占八成的投流,AI 一分钱也动不了。
更扎心的是方向:制作环节在 AI 时代,从「效率受益者」变成了「效率受害者」。因为制作门槛降了,供给就滥了;供给滥了,单部内容的议价权就更弱了。AI 帮你省钱,市场让你的钱更不值钱。
三、效率越高,竞价越凶
降本没有转化为利润,去哪了?变成了竞争。半年内新上线的 AI 短剧超过 22 万部,约九成亏钱;入场门槛从五六十万降到二十万,制作周期从一两个月缩到几天——所有人都在用 AI,省下的制作费被迫加倍投回竞价。
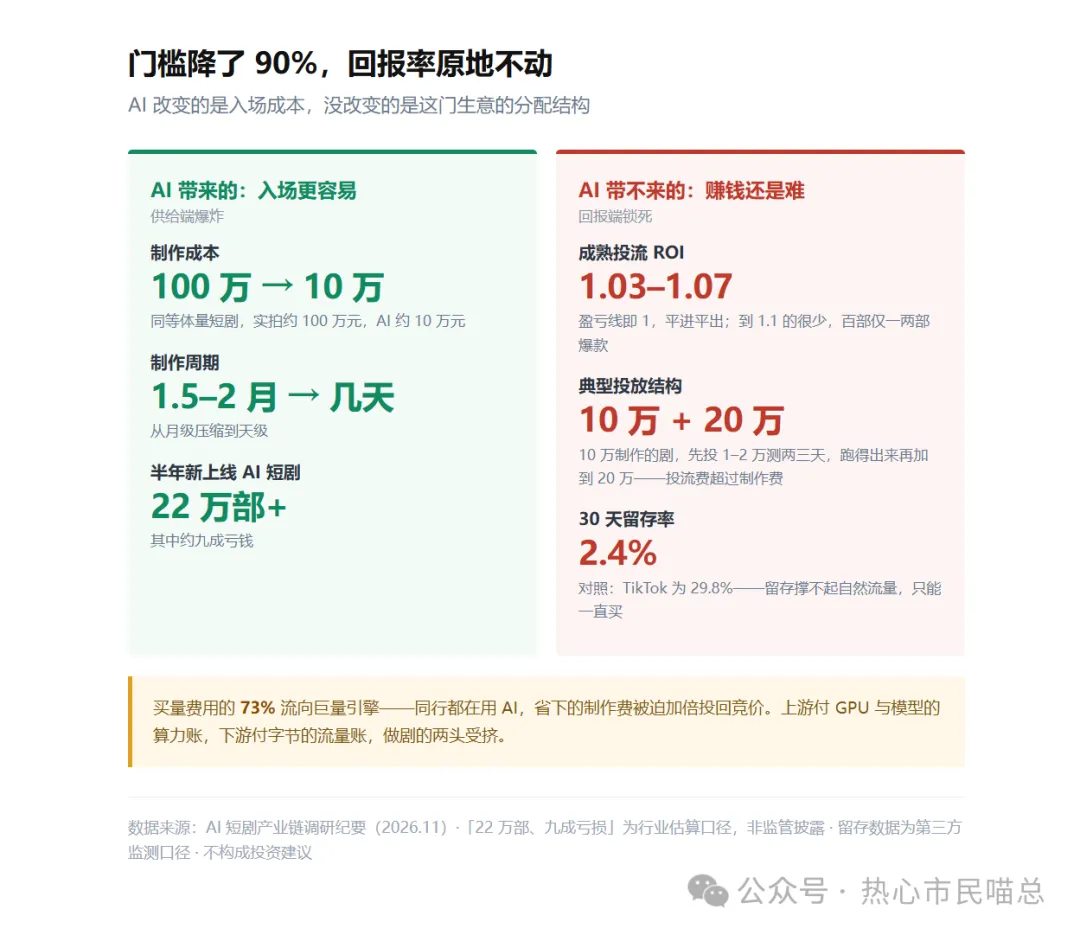
一笔典型投放是这样的:一部 10 万制作的剧,先投 1–2 万测两三天,数据不行立即停,跑得出来再追加——最终投流支出可达 20 万,超过制作费本身。而成熟投流的 ROI 长期停在 1.03–1.07:盈亏线就是 1,能到 1.1 的都很少,一百部里出一两部爆款。买量费用的 73% 流向巨量引擎——前端是几万家公司在互相厮杀,后端是同一个收款方。
这就是 AI 短剧最反直觉的一层:AI 越强,做剧的越卷,收流量费的越赚。
四、赢家站在河对岸
谁在收钱?看字节的布局就明白了:番茄小说提供 IP,火山引擎提供生成模型,巨量引擎承接投流与商务,抖音和红果负责分发与商业化——「IP—生产工具—流量—变现」全链路,一家全收。内容供给越活跃,它能参与的交易环节越多。
上游同理。做剧的公司要付 GPU 和模型的算力账——算力约占项目成本的 1/4 到 1/3,剧拍得越多,算力消耗越大。换句话说:做剧的公司承担全部不确定性,字节收流量账,芯片和模型厂商收算力账。这条链上,确定性是按环节分配的——离内容越近,确定性越低。
这里恰好是本文最大的预期差落点。市场共识是:AI 应用终于落地,短剧流水爆发,做短剧的公司是 AI 应用第一受益方,「单月流水近 1 亿美元」「下载量全球第一」理应享受成长溢价。但结构是另一回事:流水≠利润,头部平台净利率只有 3.5%;AI 降本降错了科目;真正收钱的赢家不在做剧的环节里。A 股炒的是「AI 应用落地」的流水想象,而不是当下利润表。
五、留存才是真问题,精品化是唯一验证中的出路
为什么这门生意的留存这么差?一个数字说明问题:头部平台的 30 天留存率是 2.4%,对照 TikTok 是 29.8%。差了 12 倍。短剧用户是「爽完就走」的,撑不起任何自然流量——所以每一批新用户都得重新买,留存不改善,投流就是永远的水泵,永远在漏水。
行业给出的解法是精品化:靠主创、审美、IP 和品牌资源做差异化,部分精品项目可借品牌植入增加 30–50 万收入,新增预算更多投向 IP、导演与授权资源,而不是制作本身。翻译一下:内容越容易生产,「能让观众停下来、让平台给资源、让品牌付钱」的能力就越值钱。竞争的终局落在选题、叙事、审美与商业合作上,而非生产能力——生产能力,恰恰是 AI 最先抹平的东西。
六、别急着下结论,先盯住这八个数
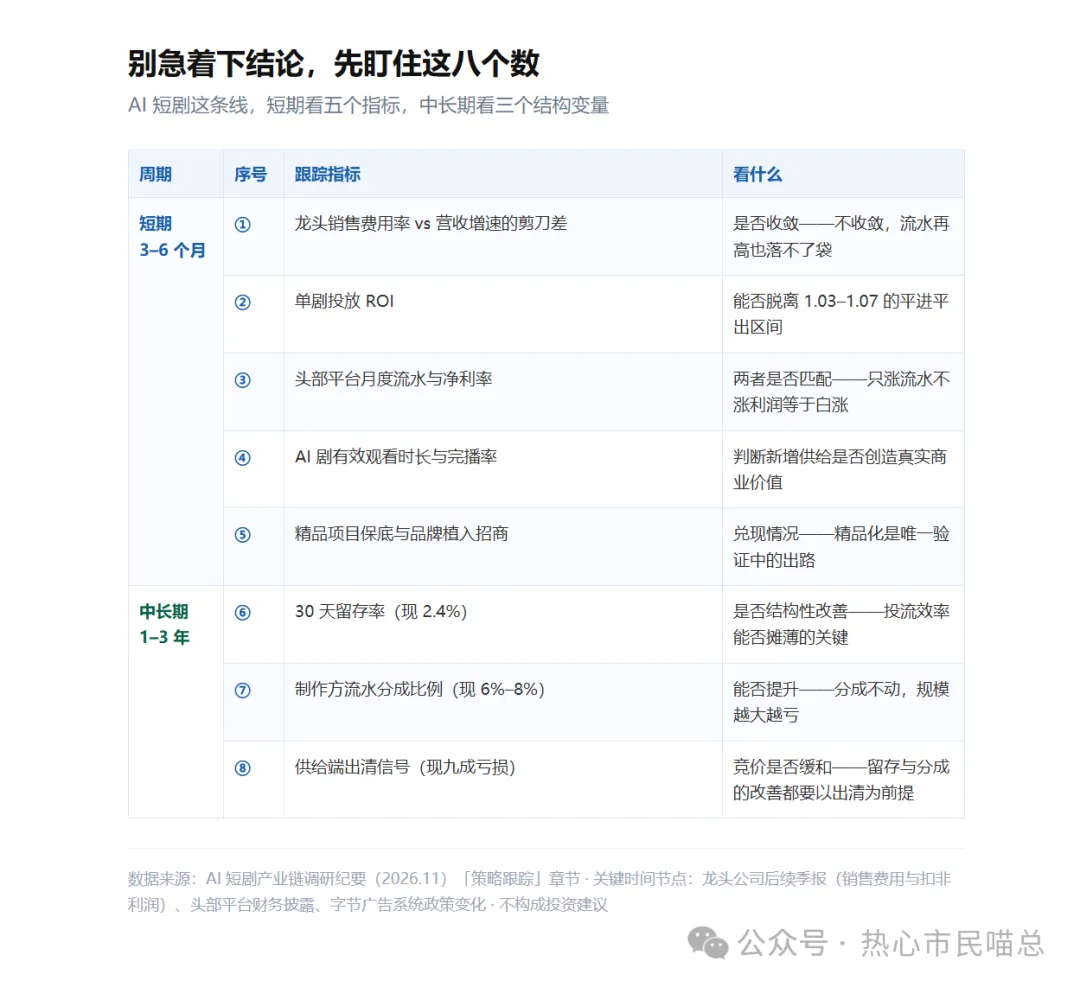
短期(3–6 个月)看五个:龙头销售费用率与营收增速的剪刀差是否收敛;单剧投放 ROI 能否脱离 1.03–1.07 的区间;头部平台月度流水与净利率是否匹配;AI 剧有效观看时长与完播率;精品项目保底与品牌植入招商的兑现。
中长期(1–3 年)看三个结构变量:30 天留存率(现 2.4%)是否结构性改善——这是投流效率能否摊薄的关键;制作方流水分成比例(现 6%–8%)能否提升——分成不动,规模越大越亏;供给端是否出清(现九成亏损)——留存和分成的改善,都要以出清为前提。关键时间节点:龙头后续季报的销售费用与扣非利润、头部平台的财务披露、字节广告系统政策变化。
最后显式声明数据缺口:本篇财务数据以公开披露与转引口径为准,未做二次核对;「22 万部、九成亏损」为行业估算;两处降本口径(−85% 与 −90%)样本不同、未强行合并;字节未上市,其全链路分成无法精确拆分。相关结论的强度已相应下调。
写在最后:AI 改变的是门槛,不是分配
判断一:流水是过路钱,不是利润。15.7 亿收入落袋 5,569 万的头部样本,已经把答案写在报表里。看短剧公司,先看销售费用率,再看流水。
判断二:AI 红利归平台与算力,不归内容。AI 把制作成本砍掉九成,但砍的是一个 7.5% 的小科目;供给爆炸让八成的投流科目不降反升。效率的收益,被竞价吃掉了。
判断三:看 AI 叙事,先问它动了成本表的哪一格。动了小格、做大了大格——那这不是利润的故事,是门槛的故事。门槛的故事只有一种人赚钱:卖门票的。这门生意的门票,是流量和算力。
回到最初的问题:AI 短剧是不是好生意?这篇的答案是——它是流量和算力的好生意,是平台的好生意,唯独暂时不是「做剧」的好生意。板块涨停那天赚的是叙事的钱;叙事退潮之后,报表上剩下的才是生意本身。
这份调研的完整版包含产业链影响评估的全表、矛盾点与预期差的完整推演、八个跟踪指标的原始口径,我整理成了一份文档,回复「纪要」两个字,自动发给你。
数据来源:AI 短剧产业链调研纪要(2026.11)——「半年 22 万部、九成亏损」为行业估算口径,非监管披露;两处制作降本口径(真人精品剧 −85%、同等体量短剧 −90%)样本不同,未强行合并;「算力占项目成本 1/4–1/3」与「制作占总投入 7.5%」分属不同统计口径,未合并使用;字节跳动未上市,其投流与全链路分成金额无法从公开数据精确拆分;留存率为第三方监测口径。文中公司财务数据为其公开披露口径,公司名称按本系列编辑口径隐去,仅保留行业事实陈述。本文仅为行业信息与商业模式结构的整理分享,不构成任何投资建议。文中提及的产品与平台名称仅为产业链事实陈述,不代表任何推荐或评级;不包含任何个股指向、目标价、盈利预测或配置建议。作者不具备证券投资咨询执业资格。市场有风险,决策请自行判断。

