AI短剧:最便宜的内容,最贵的目光
- 2026-11-17 09:41:11
商业观察 / AI与注意力经济学
AI把拍剧的成本打到了一折,却把被看见的价格推到了历史最高点。2026年的短剧行业,呈现出一个反直觉的悖论:算力从未如此廉价,注意力从未如此昂贵。 当每分钟制作成本从1.5万元坠落到1500元,当单月新上线AI短剧突破7万部,供给端的“产能核爆”并没有带来普惠的利润,反而制造了人类内容史上最残酷的注意力淘汰赛。
算力与注意力,究竟谁才是这个时代真正的硬通货?答案藏在每一部短剧的盈亏算式里,也藏在过去15年互联网产品反复验证过的规律之中。
一、工具推广后的供需逆转:从“做不起”到“被看不见”
要理解当下的荒诞,必须先看清AI工具对短剧供给端的重塑力度。
在真人短剧时代,制作成本构成了一道天然的门槛。普通项目30万元起步,精品级动辄百万,拍摄周期以周计,剧组规模动辄数十人。这道门槛虽然筛掉了大量草根玩家,却也维持了一种脆弱的供需平衡:供给有限,注意力相对分散,每一部剧都有机会分到一杯羹。
AI的介入彻底摧毁了这道门槛。AI漫剧每分钟成本降至约1000至3000元,仿真人短剧稍高,但单部成本也从真人剧的50万至80万元压缩到了5万至24万元区间,降幅接近九成。
更关键的是效率:6人团队3天可以产出一部表情包漫剧,头部团队甚至能做到一天一部。于是供给曲线几乎垂直上扬:2026年8月单月,仅抖音端新上线AI短剧就达到7.4万余部,日均约2400部,较上年同期增长超过110倍;前9个月全国上线微短剧49万部,是2025年全年的13倍。
问题的核心在于:算力的边际成本在下降,注意力的边际成本却在飙升。 人的清醒时间是刚性的,一天24小时不会因为AI产能翻倍而延长。当供给从“稀缺”切换为“过剩”,竞争的主战场便无可挽回地从制作端转移到了分发端。省下来的制作费,并没有变成利润,而是沿着一条隐秘的管道流向了同一个地方:买量。
二、短剧的成本与收益测算:一笔令人脊背发凉的账
拆解一部AI短剧的财务模型,会发现一个残酷的事实:省下的钱,全部交给了“被看见”的过路费。
制作端的账看起来很美。一部AI短剧的制作成本可以控制在10万元上下,其中算力与Token消耗约占四成,人工调整占四成五,IP费用占一成至一成五。但如果只看到这一层,就完全误判了商业真相。
在当下的短剧生态中,投流买量的支出占到了全链路成本的七成甚至更高。你花10块钱做一部剧,其中七八块要用来向平台购买曝光,真正沉淀在内容上的钱反而是零头。
收益端的数据更加冷峻。2026年前8个月上线的43万部微短剧中,播放破千万的约1.2万部,占比不到6%;触及盈亏平衡线的约2900部,占比1.3%;播放破亿的仅1055部,占比不到0.5%。换句话说,大约每77部新剧里,才有一部能够回本。
行业平均毛利润被测算为负值,每部剧平均亏损约3900元。头部10%的剧集利润率可达50%至80%,但一部爆款的收益需要覆盖约15部剧的亏损才能让一个团队活下去。花旗的估算更为直白:约95%的制作方处于亏损状态,仅约5%可能盈利。
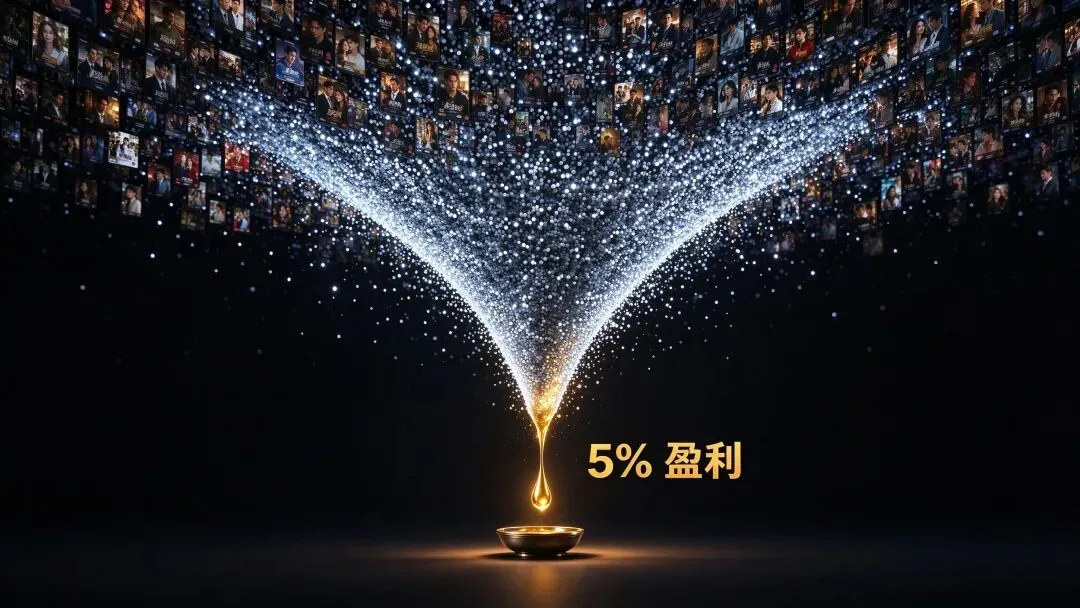
投流回报率的数据则揭示了这场游戏的终局。即便是最成熟的投放团队,ROI也仅能勉强维持在1.03到1.07之间——每投入100元买量,最多带回3到7元的毛利,还要覆盖人力与算力开支。千次播放收益从早前的约60元暴跌至15至30元区间。
当单次曝光的变现效率持续走低,唯一的应对策略就是追求更大的播放规模,而更大的规模意味着更高的买量投入。这是一个自我强化的绞肉机:越投越亏,越亏越要投,因为不投就连亏的资格都没有。
三、注意力经济的历史规律:从门户到短剧,剧本从未改变
短剧今天经历的困境,并非孤例。过去20年中国互联网内容产业的发展史,本质上是一部注意力稀缺性的反复确认史。
门户网站时代,信息聚合降低了获取成本,但用户的点击有限,门户靠编辑推荐争夺首页注意力。
搜索引擎时代,信息检索效率跃升,但搜索结果页的广告位成为稀缺资源,竞价排名应运而生。
微信公众号时代,内容生产门槛骤降,但打开率从早期的10%以上一路下滑至不足3%,创作者发现“写得好”和“被看到”是两件完全不同的事。
短视频时代,算法推荐取代了社交分发,但流量分配权更加集中,投DOU+买曝光成为标准动作。
诺贝尔经济学奖得主赫伯特·西蒙在1971年就指出:“信息的丰富造就了注意力的贫乏。”半个世纪过去,这句话的效力不仅没有衰减,反而因为AI的介入被推向了极致。每一次内容生产工具的民主化,都伴随着注意力获取成本的指数级上升。
印刷术降低了书籍成本,但畅销书榜的竞争更加惨烈;数码相机降低了摄影门槛,但图库摄影师的收入不升反降;AI绘画降低了插图成本,但插画师的接单价格被拦腰斩断。规律是冷酷的:工具推广带来的供给增量,最终都会转化为注意力争夺战的军备开支。
短剧的特殊性在于,它的反馈周期极短,变现路径极清晰,因此这场注意力争夺战的烈度被压缩在了以天甚至以小时计的时间尺度上。红果短剧日活在一年的时间内从不足1亿飙升至1.68亿,超越爱奇艺、腾讯视频、优酷、芒果TV四家日活总和;短剧视频月度总使用时长同比增长133亿小时,而在线视频同期下滑近14亿小时。
注意力确实在迁移,但迁移的方向是平台,而非创作者。 平台掌握了注意力的分配权,创作者则沦为算力与买量预算的竞逐者。
四、辨析的终点:谁更稀缺,取决于你站在产业链的哪一端
回到最初的问题:AI时代,算力与注意力谁更稀缺?
从物理供给看,算力正在变得充裕。算力租赁市场规模在2026年一季度达到680亿元,同比增长62%,全年预计突破2600亿元。高端GPU的租赁价格虽然在上涨,但那是训练端的需求拉动,推理端的算力成本随着模型效率提升和国产芯片替代,长期趋势是向下的。对于短剧制作而言,算力的可获取性和可负担性都在改善。
但注意力是绝对刚性的。全国网络视听用户规模10.99亿,月人均使用时长突破200小时,这已经是接近生理极限的数字。短剧挤占长视频、资讯、搜索的份额,本质上是存量博弈,而非增量创造。当一个红果用户日均消耗120分钟在短剧上,这已经是注意力分配的结构性锁定。任何新增的短剧供给,只能从其他内容形态或其他短剧那里抢夺时长,而抢夺的唯一杠杆就是买量出价。
于是形成了一个精妙的讽刺:AI让算力变得不再稀缺,恰恰使注意力成为了唯一的稀缺品。 算力的丰饶是注意力的饥荒的成因,而非解药。每一个用AI降低了制作成本的团队,都在无意中加剧了注意力市场的通货膨胀。制作成本的下降幅度(90%)远远超过了注意力总供给的扩张幅度(几乎为零),中间的差额就是买量成本的上涨空间。
真正稀缺的,从来不是生成画面所需的浮点运算次数,而是一个活人在某个深夜愿意为你的故事停留的那90秒。算力可以无限堆叠,但那90秒的总量,被牢牢锁死在人类的生物学约束里。AI短剧的繁荣,不过是把这个古老的稀缺性,用更刺眼的方式重新揭示了一遍。

