AI微短剧产业链:行业深度、价值链拆解与相关公司梳理
- 2026-11-17 11:55:19
当生产一部短剧的周期被缩短到几天、单部成本降至几万元时,做内容的人反而更难赚到钱了。
这构成了一个极具张力的反常景象:在内容消费大盘中,传统电影大盘遇冷,微短剧却迅速填补了注意力真空。
红果凭借“免费+广告”模式将日活推至1.68亿,腾讯亦携“绿泡泡短剧”下场掠夺时长。
然而,在技术的极度催熟下,全行业的爆款率却跌至0.16%,超九成内容承制方深陷亏损泥潭。
技术重塑了产能,但没有重塑分配法则。日活高企的繁荣表象背后,利润正在从制作端抽离,加速向算力基座与流量分发两极沉淀。
01.
行业定义:全数字流生产力的重构
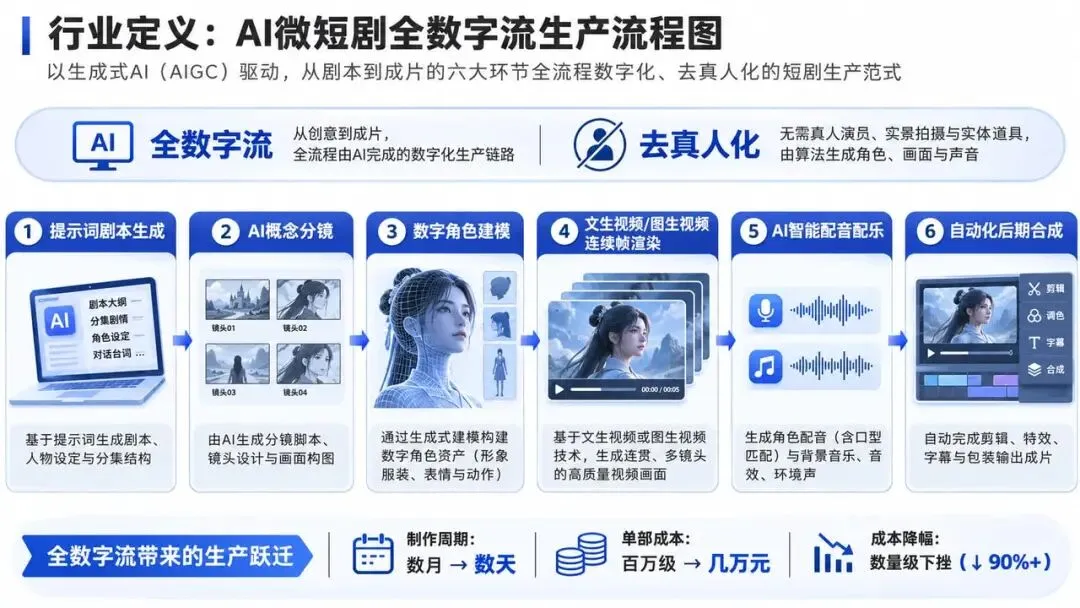
AI微短剧,本质上是指深度依托生成式人工智能(AIGC)技术,介入剧本创作、分镜设计、角色建模、画面生成、配音配乐以及后期合成全流程的短视频剧集形态。
与依赖现场拍摄的传统影视不同,AI微短剧的核心特征在于“去真人化”与“全数字流”。
它不再受制于摄影棚、实体道具与演员档期,创作逻辑从“摄录现实”彻底转向了“提示词驱动算法渲染”。
单部剧集制作周期从数月压缩至数天,生产成本得以产生数量级的下挫。
02.
行业分类:三大技术形态分化演进
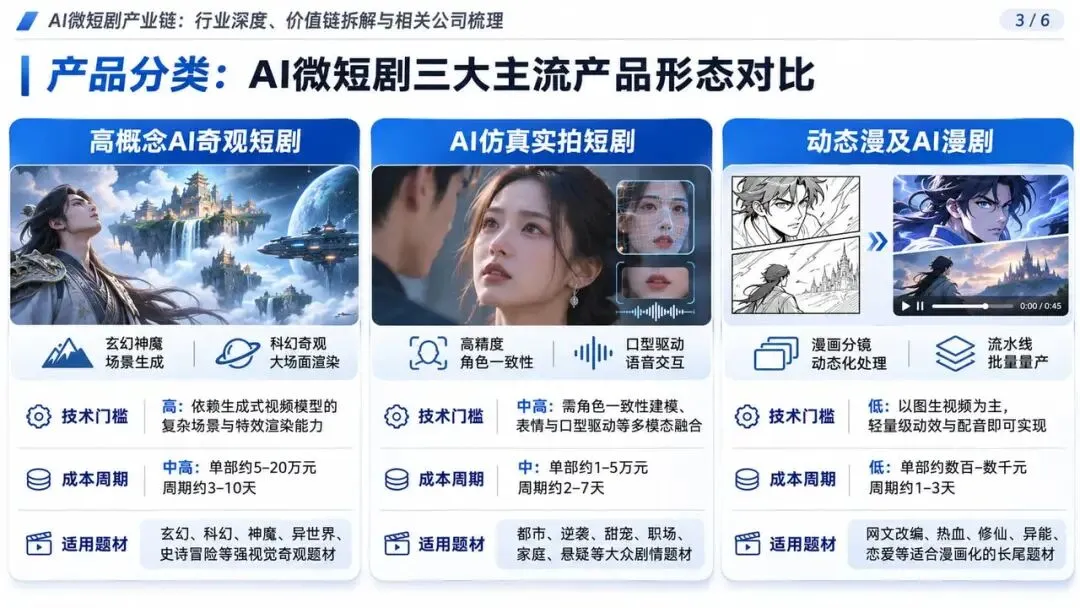
从技术底层与成片形态来看,当前的微短剧主要呈现三大主流形态的分化:
其一是高概念AI奇观短剧:这类作品主打玄幻、科幻与神魔题材,高度依赖生成式视频模型的场景渲染能力,填补真人低成本拍摄难以呈现的视觉奇观。
其二是AI仿真实拍短剧:借助高精度角色一致性与口型驱动算法,AI直接生成接近真人质感的短剧,意在替代腰部以下低成本真人实拍,主攻都市、逆袭等大众剧情。
其三是动态漫及AI漫剧:以静态网文插画或漫画IP为基础,利用轻量级图生视频技术赋予画面微动效与配音,属于量产门槛最低、产能极高的工业化流水线产品。
03.
发展历程:从野蛮生长到全链工业化
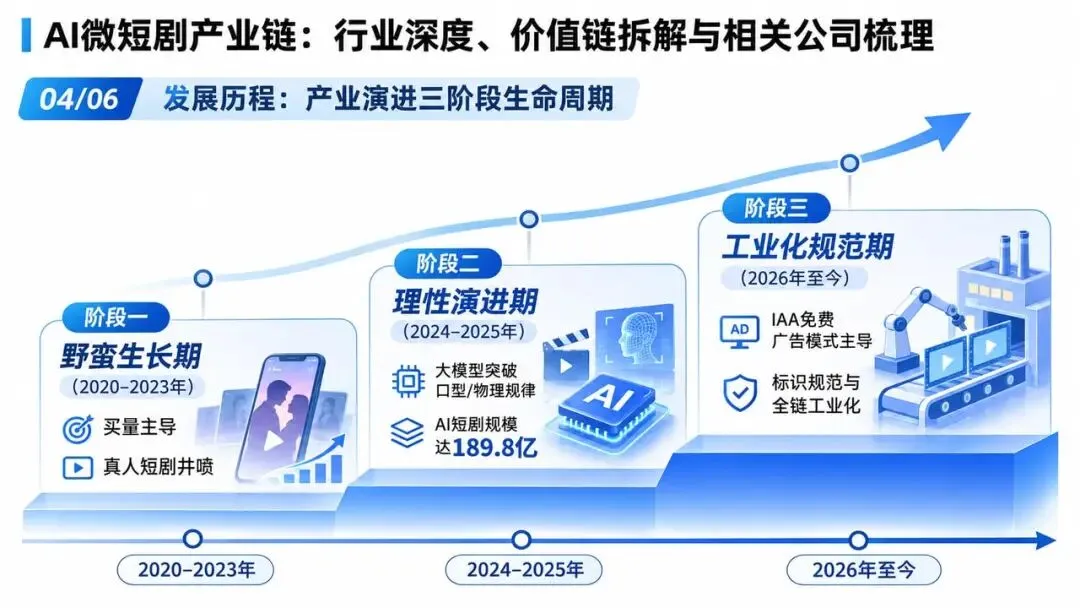
微短剧产业的爆发,本质是技术对视听内容生产力的阶段性重构:
第一阶段为野蛮生长期(2020—2023年):伴随竖屏短视频爆发,传统真人短剧以买量投放为主导,年增速一度突破290%,粗放的付费充值模式造就了第一波造富神话。
第二阶段为理性回调与模式演进期(2024—2025年):传统大盘增速从高位回落至30%左右区间,行业进入提质洗牌期。与此同时,视频生成大模型突破物理规律和口型同步瓶颈,AI微短剧作为强弹性细分赛道破土而出,市场规模在2025年达到189.8亿元。
第三阶段为工业化重塑与规范期(2026年至今):行业从单点试验迈向全链条工业化。监管层面明确了AI内容显式与隐式标识规范,商业模式亦由单一的付费解锁全面转向IAA(免费广告)模式主导,竞争维度彻底移至存量用户时长的留存效率。
04.
产业链全景:两极通吃的“哑铃型”利润格局
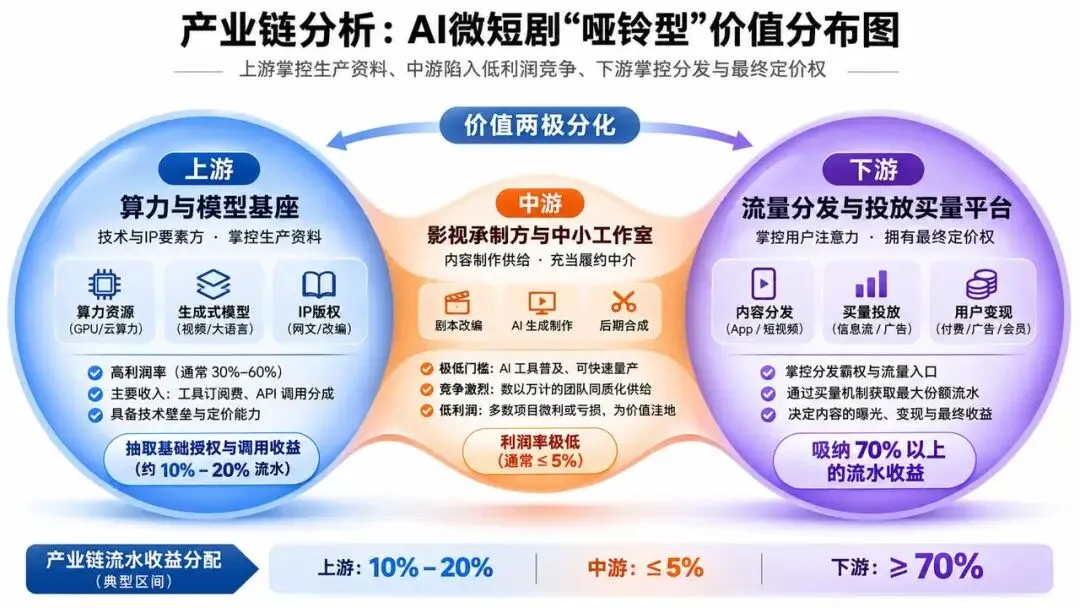
AI微短剧已经形成高度清晰的三层产业链网状结构:上游技术与要素掌控生产资料,中游制作供给充当履约中介,下游分发网络掌控最终定价权。
价值分配呈现典型的“哑铃型”结构:
上游的算力模型厂商与IP持有方抽取基础授权与调用成本。
下游平台凭借对用户注意力与流量入口的绝对垄断,通过买量机制拿走七成以上流水。
中游数以万计的影视制作公司与中小型工作室,在极低的技术门槛下陷入过度竞争,成为被算法压榨的价值洼地。
05.
上游分析:掌握生产资料与核心定价权
产业上游主要由模型工具、IP源头及流量平台扶持基金构成,牢牢占据着生产要素定价权:
一是视频与文本模型基座:包括即梦AI(Seedance)、可灵、通义万相、腾讯混元以及生数科技Vidu等视频模型,加上DeepSeek、豆包等大语言模型。它们构成了从文本生成到连续帧渲染的技术底座,不仅直接决定成片质量,更通过API调用费用或工具订阅形式沉淀了稳定的现金流。
二是网络文学IP供给方:庞大的网文作品库构成了AI短剧的内容原料池。成熟的修仙、战神、甜宠等快节奏网文题材与AI生成工作流天然适配,IP方依托版权授权,在前端锁定了稳定的分成比例。
三是平台创作者基金与算力扶持:短视频巨头为争夺独家内容,通过现金补贴、保底激励与算力资源包对供给侧施加影响,在最源头框定了整个生产链条的技术偏好与题材走向。
06.
中游分析:工业化装配枢纽与残酷出清
中游是承接上下游要素进行工业化装配的枢纽,正经历残酷的市场出清:
一是工业化批量制造厂:这类团队利用脚本与API接口,专注跑通流水线量产。其单部作品成本可压制在数千元到万元区间,依靠极高的产能规模去撞击算法推荐,承担平台海量内容库的垫仓石角色。
二是精品AI创意工作室:这类企业由传统影视导演、概念设计师与算法调优师转型构成。单部制作预算在5万至20万元不等,主攻强故事、强视觉概念的头部内容,试图通过品质突围摆脱低端走量,寻求与平台的独家分账合作。
三是AI技术服务与代工机构:专职提供角色特征一致性资产、动作微调、自动化配音配乐以及后期批处理的服务商。这一环节催生了模型调优师、Prompt架构师等新型工种,但由于技术工具本身的持续降门槛,技术代工溢价正在被快速削平。
07.
下游分析:注意力垄断与终局价值兑现
下游是用户注意力汇聚、流量重构与价值兑现的终点:
一是独立分发应用与流媒体阵营:以红果短剧为代表的免费模式App掌握了绝对的话语权,依靠极高的用户黏性重塑分发规则;腾讯绿泡泡短剧则以社交裂变切入,加剧了平台端的存量抢夺。
二是流量投放与广告交易平台:巨量千川、磁力金牛等投流工具构成了短剧变现的基础设施。在内容过度饱和的背景下,买量成本吞噬了70%以上的收益,投流转化ROI的微小波动直接决定了项目的生死。
三是海外发行与衍生变现矩阵:伴随国内IAA分账单价走低,海外短剧应用成为重要的盈利出口;与此同时,端内的品牌定制植入、IP后链路衍生与电商带货,正在成为对冲纯分账风险的补充通道。
08.
竞争格局:核心标的企业与产业链矩阵
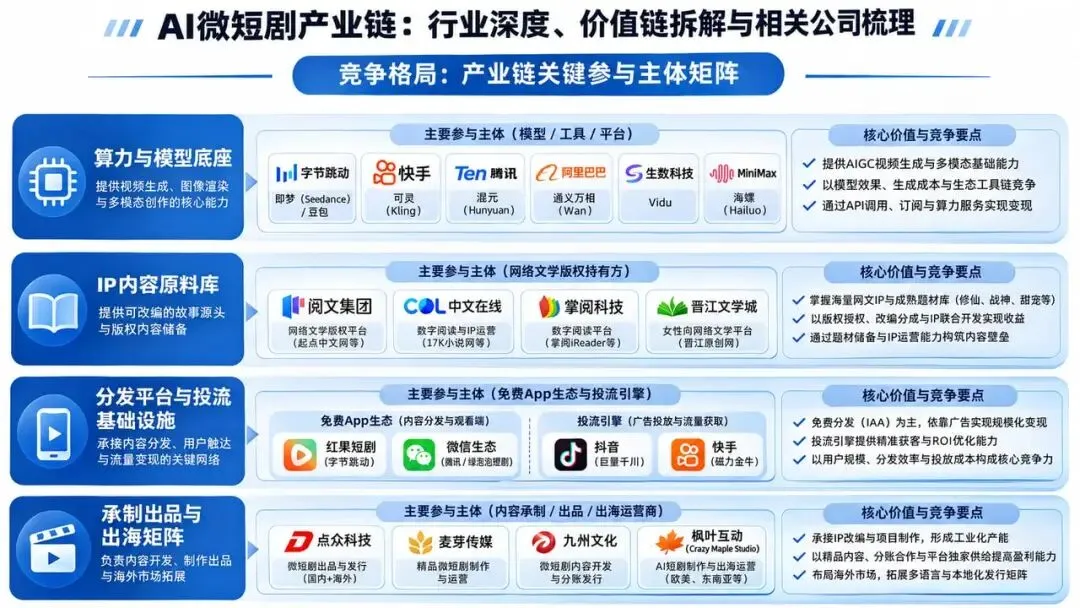
目前在AI微短剧产业链各关键节点上,已经形成了由基础设施巨头、技术独角兽与头部内容方构筑的竞争格局:
算力与模型基座:字节跳动(即梦/豆包)、快手科技(可灵)、腾讯控股(混元)、阿里巴巴(通义万相)、生数科技(Vidu)、MiniMax(海螺)。
IP要素与内容源头:阅文集团、中文在线、掌阅科技、晋江文学城。
分发平台与投放网络:红果短剧(字节跳动)、微信生态(腾讯控股/绿泡泡短剧)、抖音(巨量千川)、快手(磁力金牛)。
核心内容与出海运营商:点众科技、麦芽传媒、九州文化、枫叶互动(Crazy Maple Studio)。
从技术演进的角度看,生成式AI确实将视频生产从手工业推进到了自动化时代;但从商业规律来看,它并没有改变注意力经济的底层分配逻辑。
当制作门槛被彻底抹平,产能供给趋向无限,真正稀缺的反而是算法投喂下的精准受众和未被消耗的注意力。
做内容的人陷入了“成本降低、收益降得更快”的无限循环:如果AI微短剧的最终宿命只是变成各大平台廉价收割广告时长的耗材,那么算力与技术创造出来的繁荣,究竟是在救赎内容创作者,还是在彻底消解内容的价值?
报告派查报告、看数据、解市场
www.baogaopai.com

