AI短剧出海,从经营模式看财税合规要点
- 2026-11-17 18:43:09
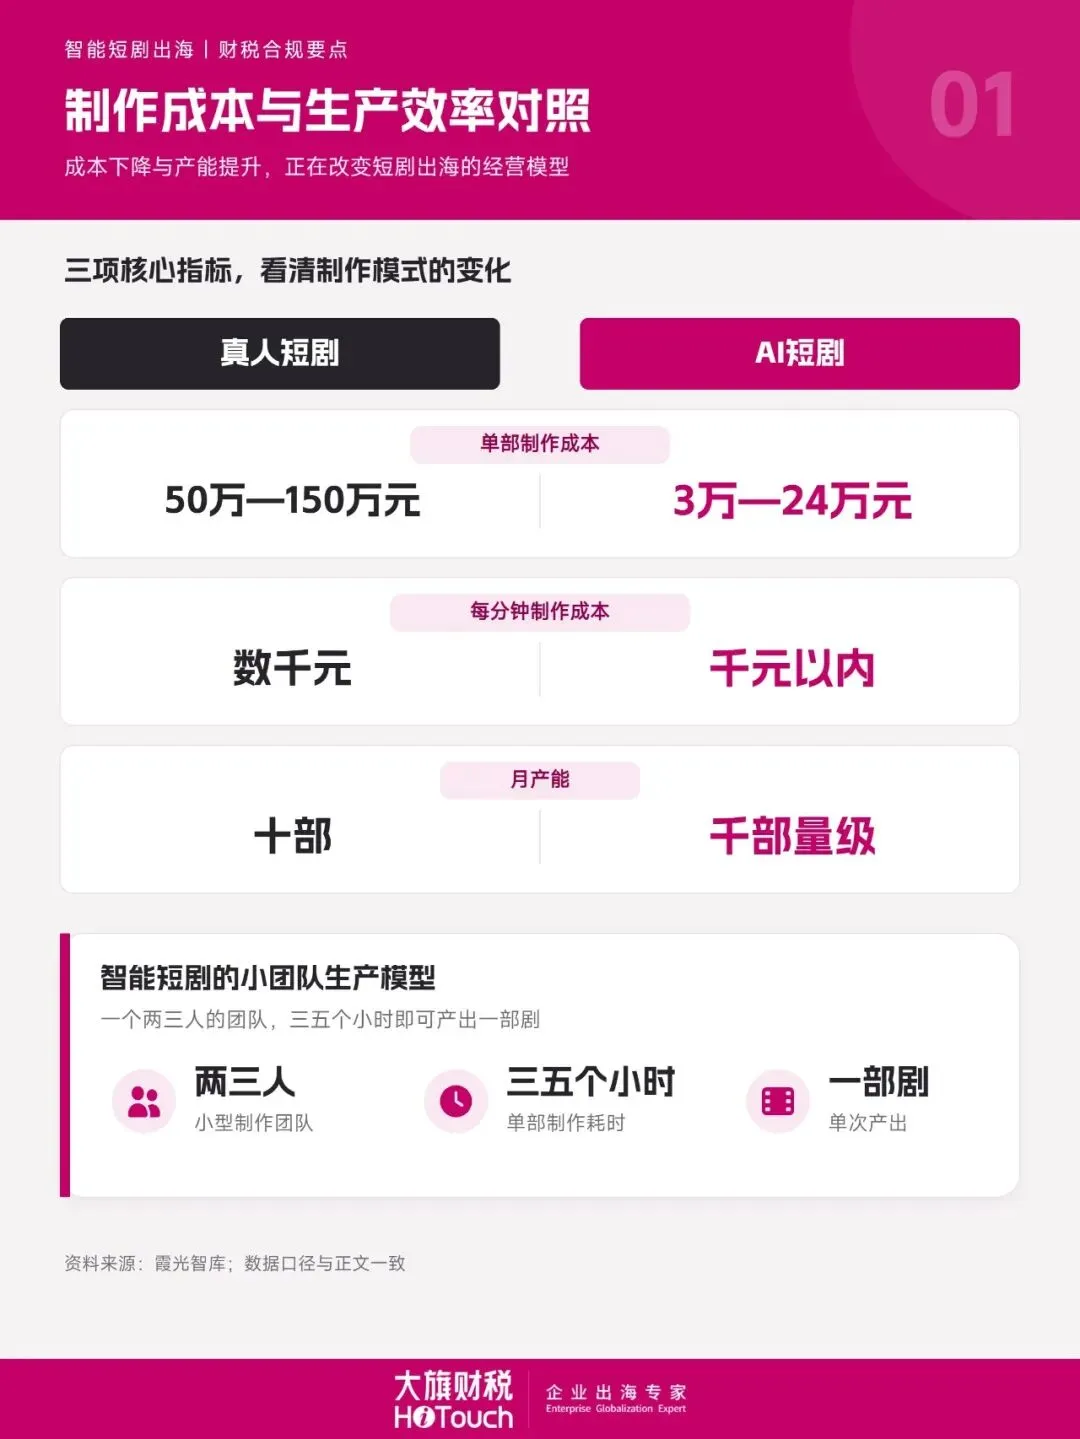
AI 短剧并非单一形态。按呈现方式,它大致分为三类:一是AI仿真人剧,由数字人出演,视觉接近真人实拍,是 AI 短剧从动漫化向真人化演进的方向;二是AI二次元漫剧,采用日系或国漫风格,文化折扣最低、全球化接受度最高,是当前出海的主力形态;三是AI动态漫,以漫画加镜头运动加配音呈现,成本最低,适合海量铺量和长尾题材。这三类里,AI 二次元漫剧因为天然淡化了演员人种、语言口型等本土化障碍,成为投流放量和付费转化的核心,也是当前出海团队投入最多的品类。
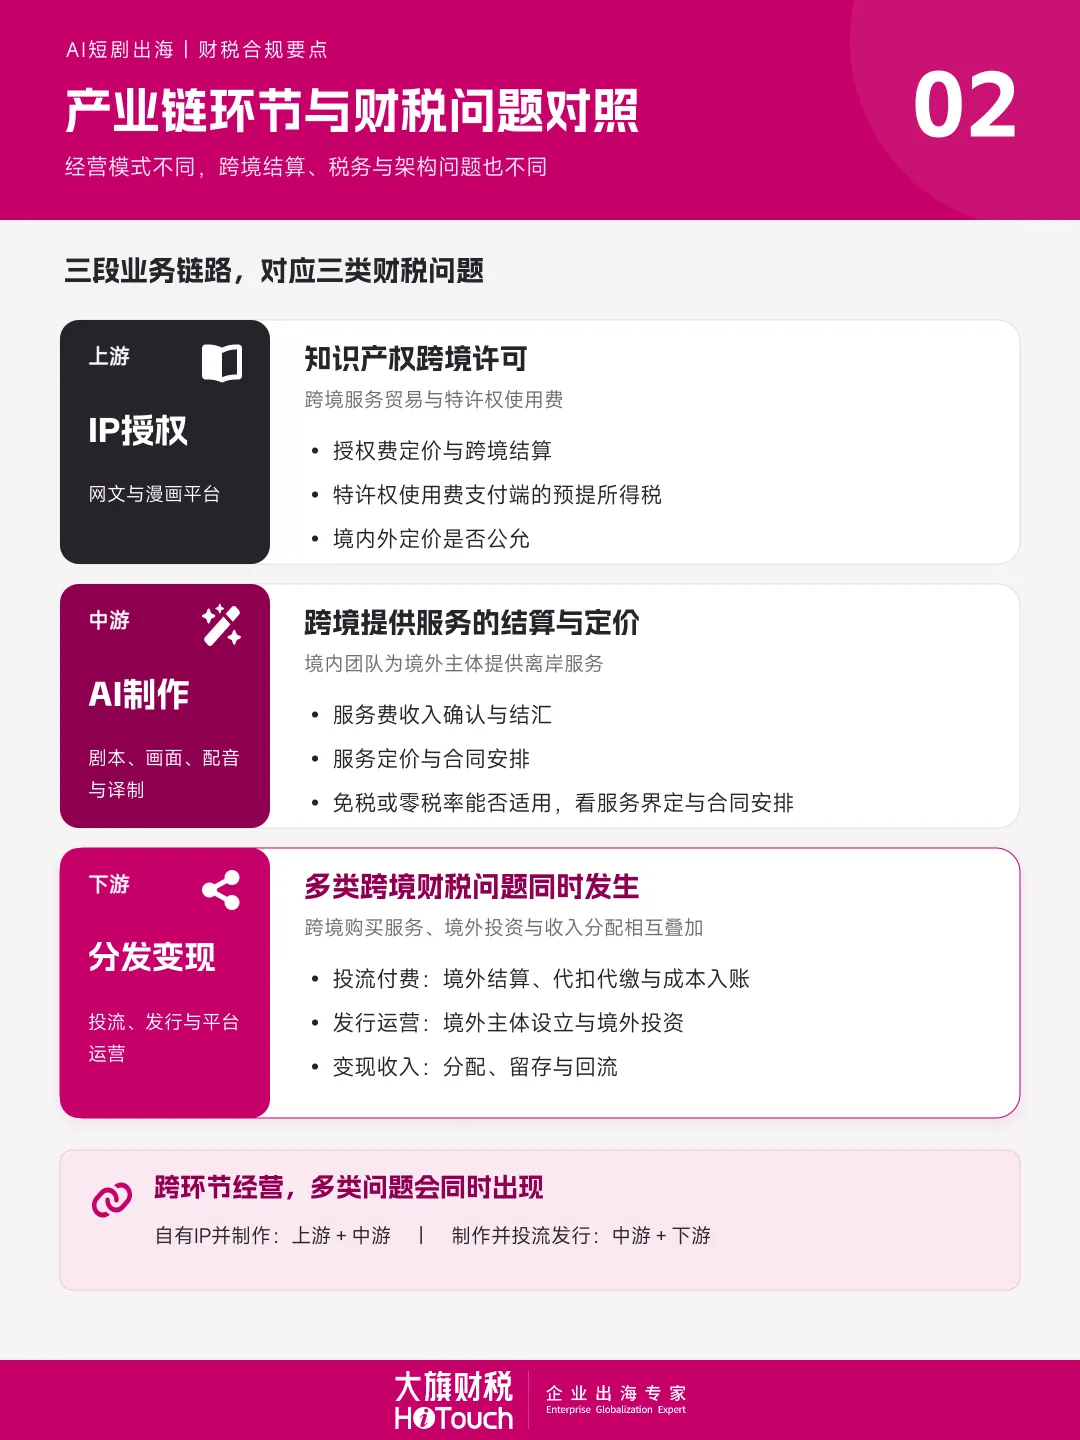
站在产业链的角度,AI短剧出海由三段构成。上游是IP授权,来自网文平台和漫画平台;中游是AI制作,用人工智能工具完成剧本、画面、配音、译制的全流程;下游是分发变现,包括投流获客、平台分发、广告和内购变现。这三个环节经营模式不同,各自的财税问题也不一样。
二、产业链不同环节,财税问题的类型不同
AI短剧出海的财税问题,不是单一的一类。它跟着产业链上不同环节的经营模式,分化成几种性质不同的问题——有的属于跨境服务贸易,有的属于境外投资,有的还要叠加资金结算和利润分配。把环节分清楚,才能知道一家具体的企业卡在哪一类问题上。
上游做IP授权,本质是把版权这样的知识产权许可给下游使用。当授权跨境发生时,它就落入了跨境服务贸易和特许权使用费的范畴,要处理的是跨境授权费怎么定价、怎么结算,以及特许权使用费支付端的预提所得税、境内外定价是否公允。上游企业出海的核心财税问题,是"知识产权跨境许可"怎么做合规。
中游做AI制作,本质是境内团队为境外主体提供制作、译制、后期这类服务,属于跨境服务贸易里的离岸服务。要处理的是境内主体向境外收取服务费,这笔收入怎么确认、怎么结汇,以及能否适用跨境应税服务的免税政策——跨境服务确有相应的免税或零税率安排,但能否适用,要看具体服务的界定和合同安排,不能一概而论。中游企业出海的核心财税问题,是"跨境提供服务的结算与定价"怎么做规范。
下游做分发变现,是跨境财税问题最集中的环节。投流要向境外广告平台付费,属于跨境购买服务,涉及境外付费结算、代扣代缴和成本入账;发行和平台运营要决定是否在境外设收款、运营主体,一旦设主体,就进入境外投资的轨道;变现收入又要在境内外主体之间分配、留存、回流。对下游企业来说,这几类问题是同时发生的。
需要说明的是,这三个环节在现实中很少被一家企业完整地占满其中一段,更多是跨环节经营——有的自有网文 IP、自己改编制作,横跨上游和中游;有的既做制作、又做投流和平台,横跨中游和下游。跨环节经营,意味着同时面对好几类财税问题,这也是AI短剧出海财税问题容易显得头绪繁多的原因。
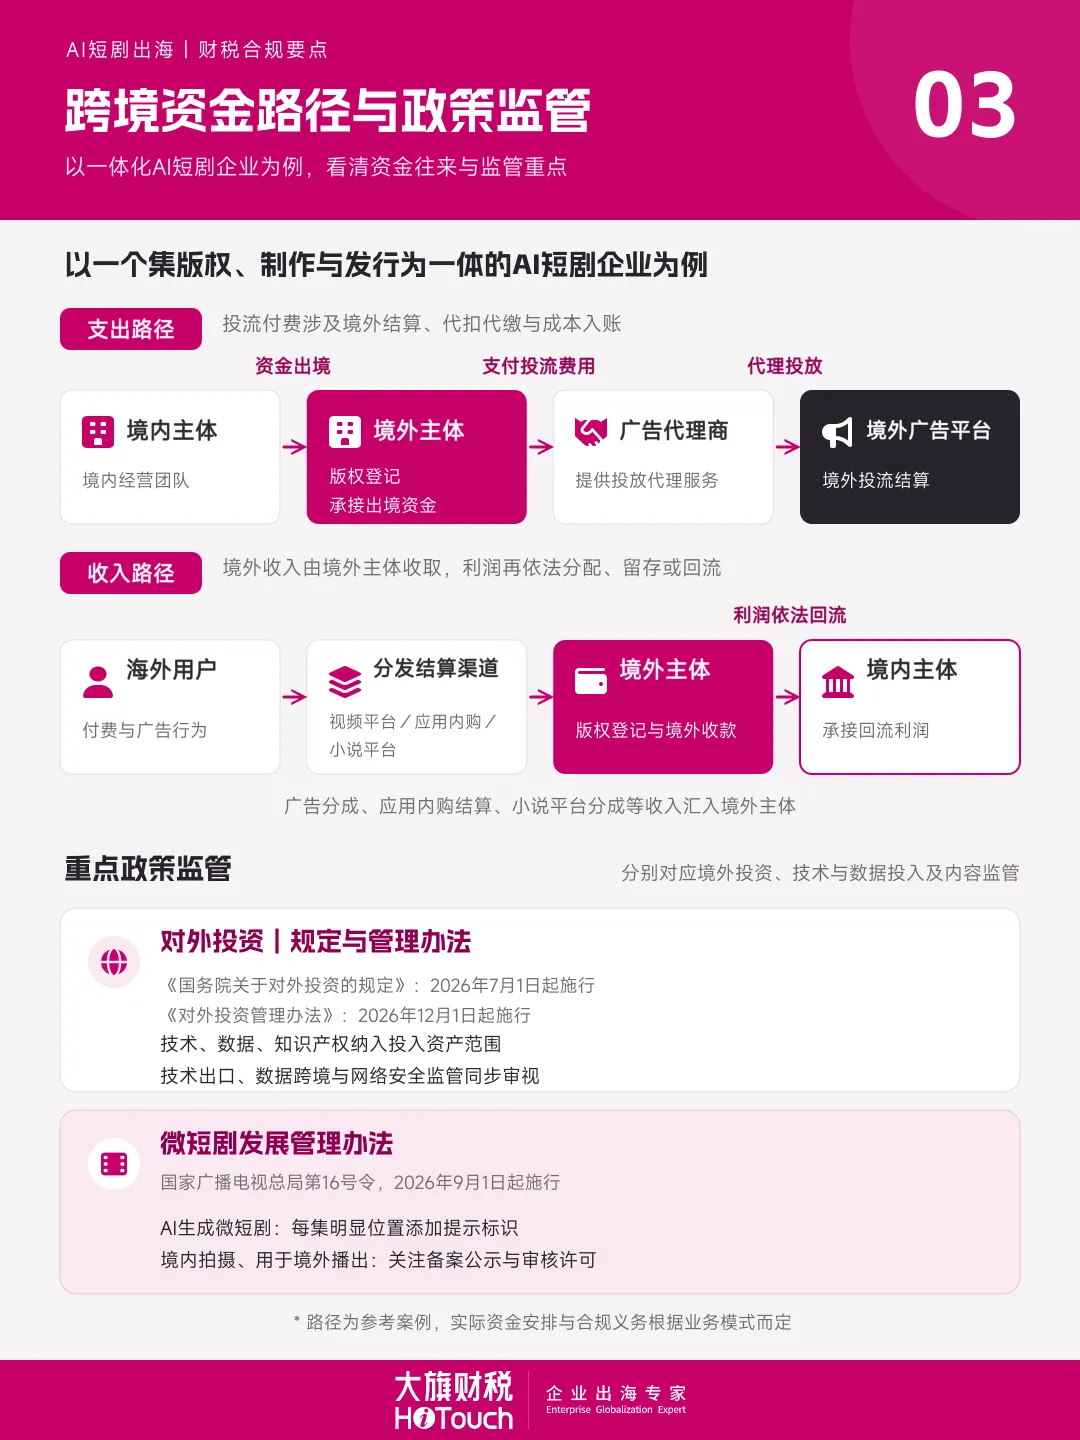
以一家同时做制作和发行变现的AI短剧企业为例,它常见的一套走法是:内地团队负责制作,把版权登记在作为架构公司的香港主体名下,内容通过海外平台发行,收入结算回香港主体的账户。这套走法把版权持有和收款结算都放在了香港,单看是顺畅的。但它已经触碰到了境外投资和外汇管理——收入要由一个境外主体承接结算,这个主体是谁设立的、和境内是什么关系,就成了绕不过去的问题。
三、境外主体一旦设立,资金、架构与境外投资就是一条链
顺着这个例子往下看,问题会自然收缩到一点:境外主体怎么设立。由境内母公司合规设立,就要办理境外投资备案,后续增资、再投资都在备案覆盖范围内;由创始人在境内体系之外以个人名义设立,则是过去一段时间并不少见的做法——先设境外收款主体,等业务做大再补合规。随着《国务院关于对外投资的规定》(国务院令第837号,2026年7月1日起施行)和《对外投资管理办法》(国家发展改革委令2026年第49号,2026年12月1日起施行)相继施行,投资者范围明确纳入了居民个人,"先设体外主体、再事后补办"这条路已经走不通。新规之下,境外主体的设立与持股,从一开始就必须纳入境外投资办理和外汇登记的轨道。
之所以强调这一点,是因为行业内相当一批团队过去走的正是这条路,主体来源、与境内的关系、资金通道都没有理顺。这类结构如今已没有"回头补"的余地,只能从源头上重新理顺。
在此基础上,对外投资新规下,对AI短剧出海,有两个需要特别留意的变化。
其一,投资所投入资产的边界扩大了。《对外投资管理办法》在界定投资额时,明确把技术、数据、知识产权都列入了投入资产的范围。对AI短剧这种天然把生成技术、工具链、训练数据带到海外的业态而言,判断是否触发对外投资,不能只看货币投入,还要看技术和数据这些无形投入。
其二,技术出口和数据跨境被纳入了对外投资的刚性约束。《国务院关于对外投资的规定》第十三条明确,投资者不得出口、使用国家禁止出口的货物、技术、服务及相关数据,也不得以跨境派遣技术人员、跨境培训等方式转移;第十四条进一步明确,对外投资涉及的跨境数据流动、网络安全监管等,依照有关法律法规执行。这意味着,一家AI短剧企业即便完成了资金层面的对外投资手续,若顺带把受限技术或数据转移至境外,仍可能叠加技术出口和数据出境的监管义务。
除了对外投资,国内的内容监管也是绕不开的一条线。2026年7月,国家广播电视总局公布《微短剧发展管理办法》(第16号令),自2026年9月1日起施行,是我国首部专门针对微短剧的部门规章。第三十四条要求,使用人工智能技术生成、制作的微短剧,应当在每集明显位置添加提示标识;第五十二条明确,在境内拍摄、用于境外播出的微短剧,适用该办法关于备案公示、审核许可的有关规定。"境内制作、境外播出",并不因为面向海外就当然豁免国内的备案审核义务。

