AI短剧成本砍至两成,70%预算却烧在买量,红利被谁抢走
- 2026-11-19 00:54:01
看懂真正的 AI,从此不再焦虑
关注我,最新 AI 资讯和行业动态,挑重要的讲给你听。
AI技术把漫剧制作成本直接打到了两成,从几十万压缩到几万,听起来像是内容制作企业的春天。
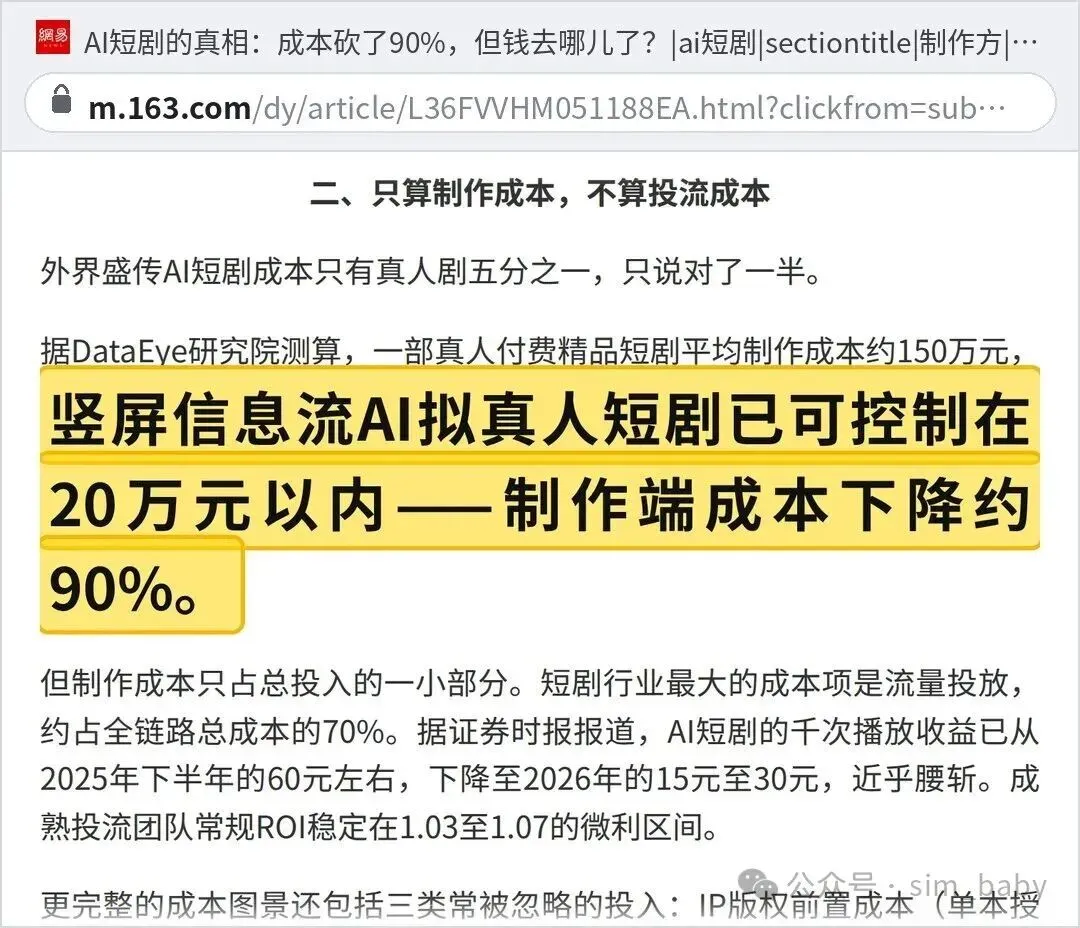
但仔细看产业链的利润分配,会发现一个反直觉的事实。制作端省下来的钱,并没有变成承制公司的利润。它直接转化成了投放预算。行业里花钱最狠的其实是投流买量,占了全链路成本的70%,拍摄和美术反倒没那么贵了。
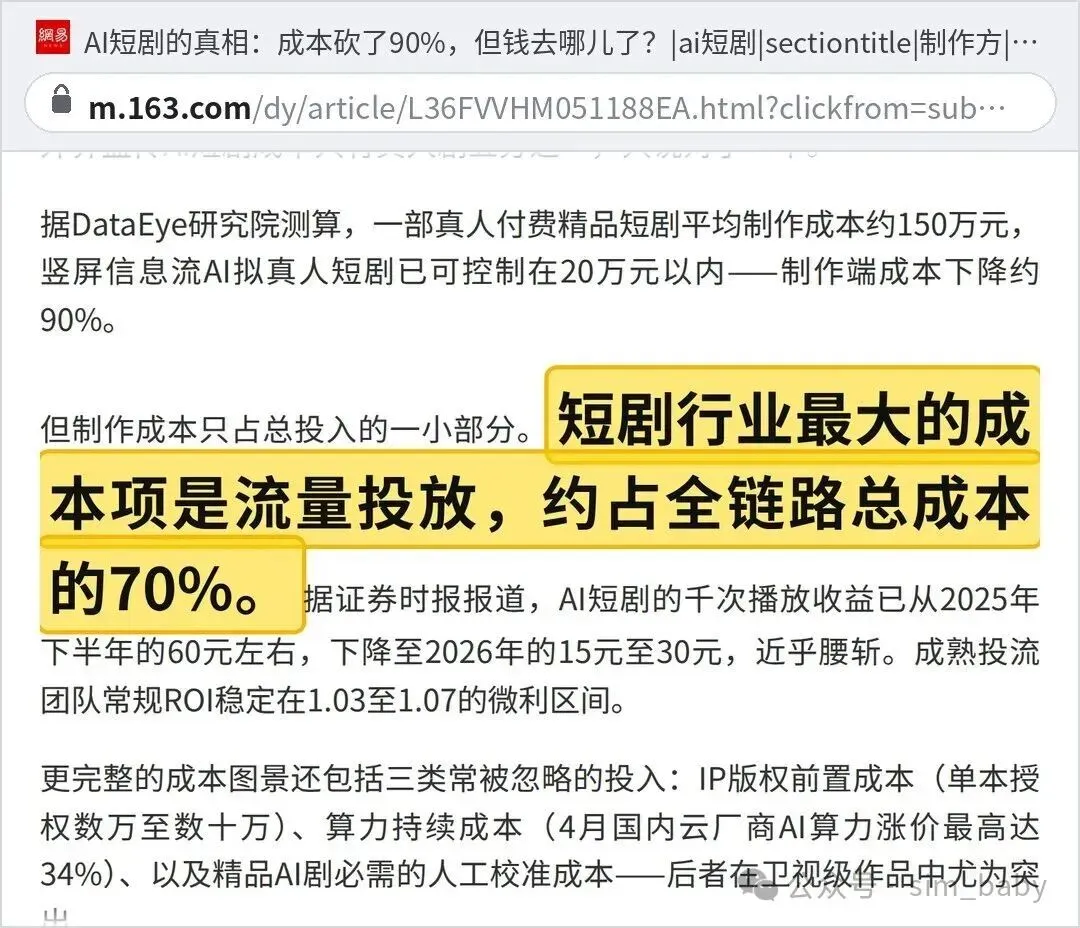
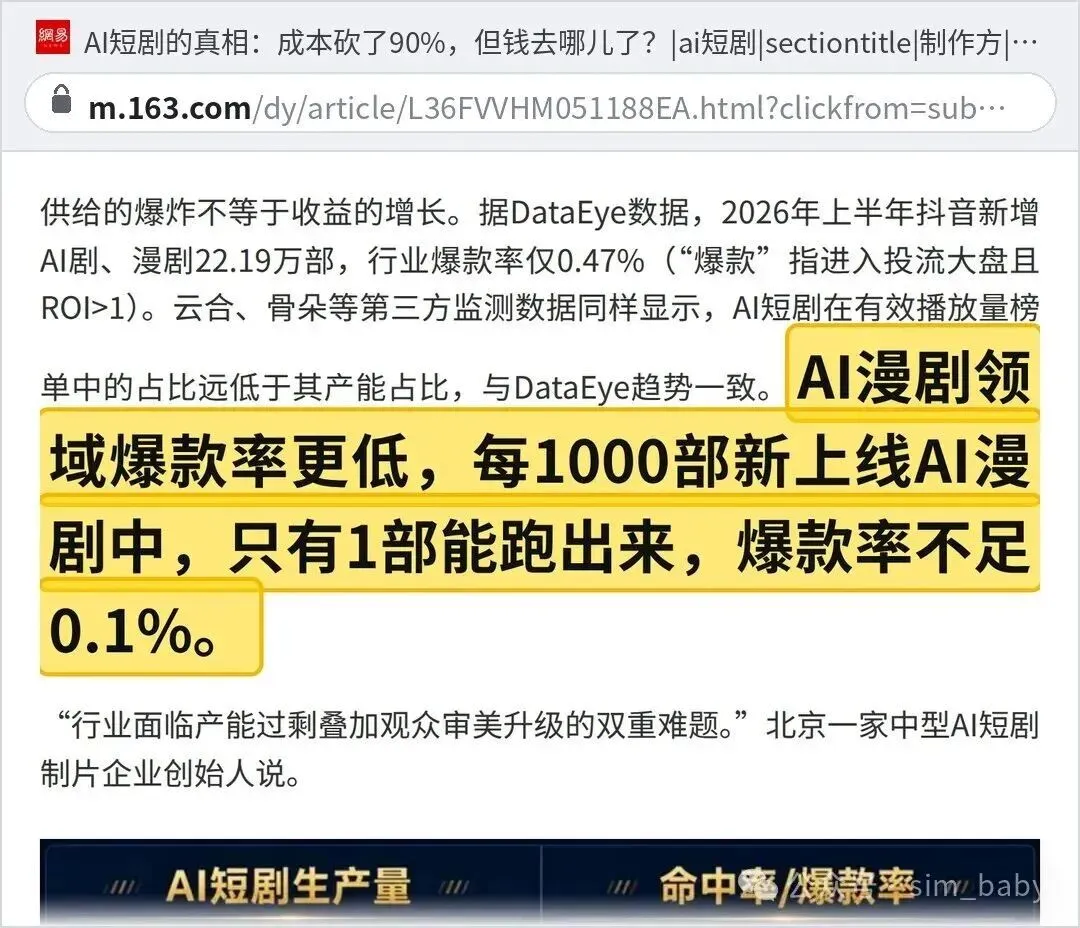
这意味着AI解决的生产端成本问题,在投流面前几乎可以忽略。虽然普通人能迅速搞出AI短剧,但要想获得流量并收回成本,还是得投入大笔资金做推广。行业里爆款概率只有千分之五,大部分中小承制方即便借助AI工具,依然难以实现盈利。省下的制作费反而进一步推高了流量竞价的价格,让竞争变得更加激烈。
AI短剧概念股的业绩兑现滞后于股价波动,主要源于竞争门槛的结构性上移。虽然生成式工具降低了内容制作的技术准入标准,但流量获取成本成为核心制约因素。缺乏精准投放预算和算法优化能力的团队,无法将制作效率的提升直接转化为营收增长,导致财务数据难以匹配市场估值。
整条产业链的收益分配,有清晰的层级。平台掌控着流量分配机制,广告分成的确定性最高,因此获得的利润空间也最为丰厚。IP版权方的价值随之提升,因为AI拉平了制作水平的差距,故事本身成了核心护城河,带动网文IP授权需求猛增。
模型、算力工具厂商属于卖铲子的角色,每一部AI漫剧都会持续消耗算力资源。处于最下游的内容承制公司同质化问题突出,缺乏议价权,是整条产业链中利润最微薄的一环。
用户时长的争夺已经进入存量阶段。国内互联网用户规模已逼近上限,短剧时长的增长,本质上是在从长视频和资讯产品手中争夺用户时间。短期内大量新剧涌入,用户的注意力被极度分散,仅靠增加数量很难从中脱颖而出。我觉得,对于普通观众而言,这种供给爆炸未必是好事,筛选优质内容的成本会变高。
缺乏IP资源且无稳定投放能力的小型团队正被市场淘汰。具备AI流水线、IP储备及海外发行能力的企业构成了当前主要的投资标的。此类流水线依托AI工具,将剧本生成、分镜绘制至视频合成的环节标准化,实现批量生产,不再依赖单一创作者的灵感驱动。
映射到资本市场,题材炒作容易把所有AI短剧标的归为一类。若只押注中游承制公司,将不得不面对行业景气度与公司利润难以兑现之间的预期落差。相较于单纯的制作环节,涉及IP、出海、AI视频工具及平台的方向,其底层逻辑更加坚实可靠。出海能力之所以重要,是因为国内内卷严重,海外市场的付费习惯和竞争格局提供了另一种增长路径。
随着备案制度和AI内容标识等监管措施持续落实,行业野蛮生长的阶段宣告终结。AI内容标识是为了让消费者明确知晓视频由AI生成,防止混淆视听,这也是行业走向规范的必经之路。接下来的市场行情,将逐渐从纯粹的情绪炒作,转向那些基本面可验证的投资标的。
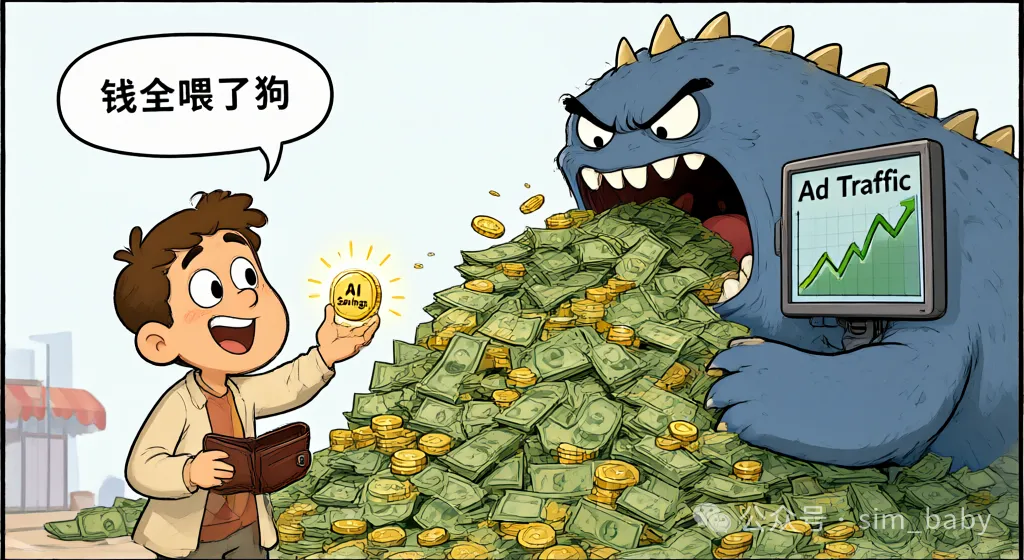
图 · AI大幅降低短剧制作成本,但省下的钱全被投流买量
AI技术确实改变了短剧的生产方式,但商业逻辑的底层没有变。谁掌握流量分配权,谁就掌握利润分配权。这个规律在任何一个内容行业都成立。

