AI 短剧的钱,最后落在谁口袋里?一张图看懂分账顺序|《AI短剧行业透视》通读
- 2026-11-19 02:27:13
【报告简介】
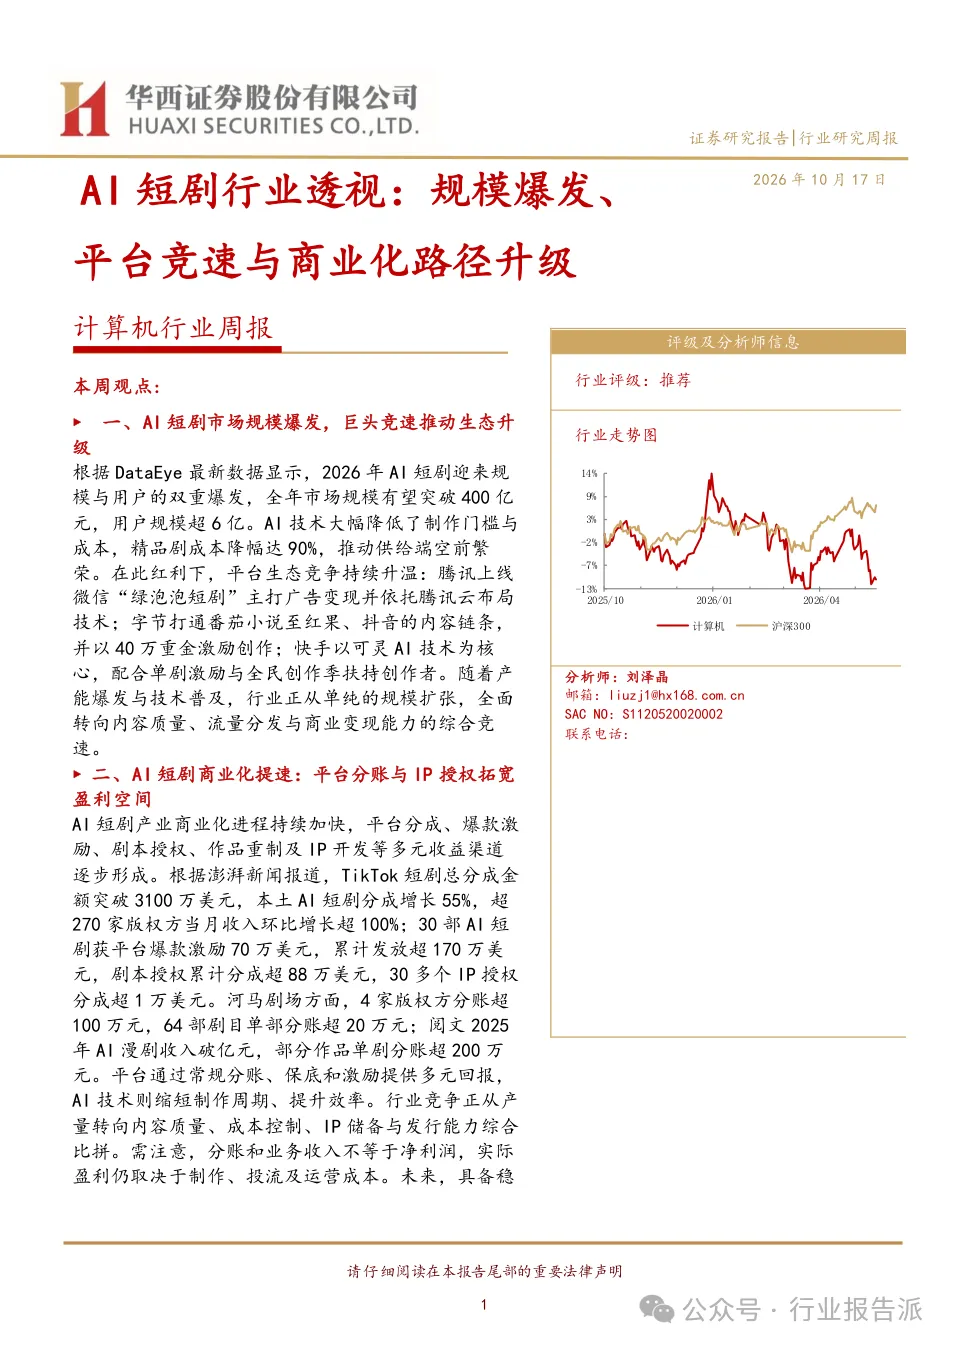
同样拍一部精品短剧,真人剧组的账单在 150 万到 300 万元,AI 剧组能压进 20 万元。成本砍掉九成,钱的走法也跟着换了轨道:制作费变得无关紧要,一部 AI 短剧最后归谁赚,取决于平台怎么分账、投流烧掉多少。这份报告把这条分钱顺序摆到了纸面上。
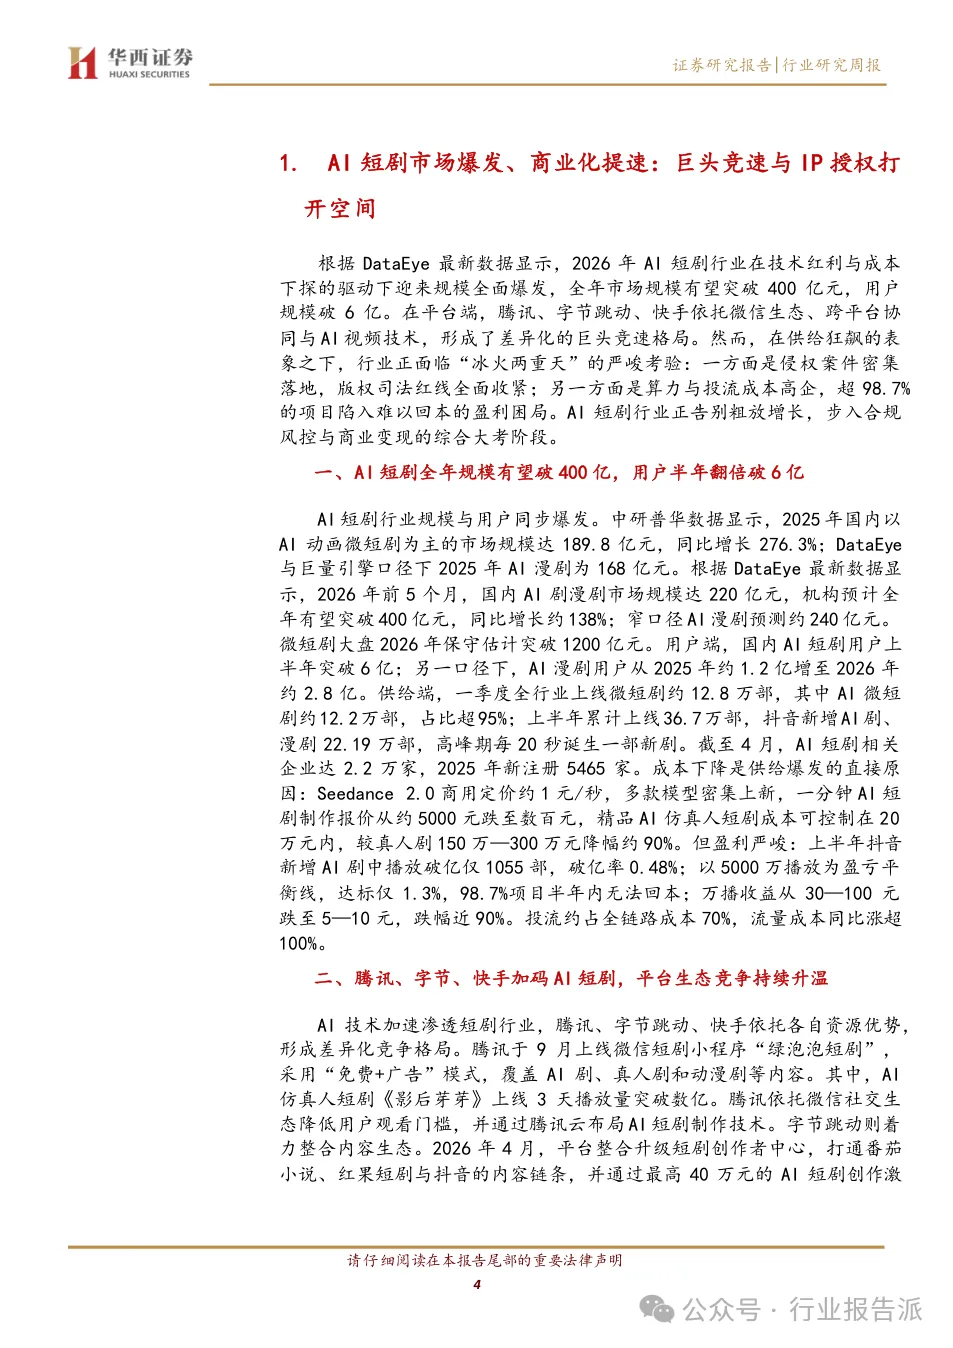
数字先放在这。DataEye 口径,2026 年前 5 个月国内 AI 剧漫剧市场规模 220 亿元,全年有望突破 400 亿元,同比增长约 138%;用户半年破 6 亿;高峰期每 20 秒就有一部新剧上线。可另一头,98.7% 的项目上线半年回不了本。盘子很大,赚到的人很少。
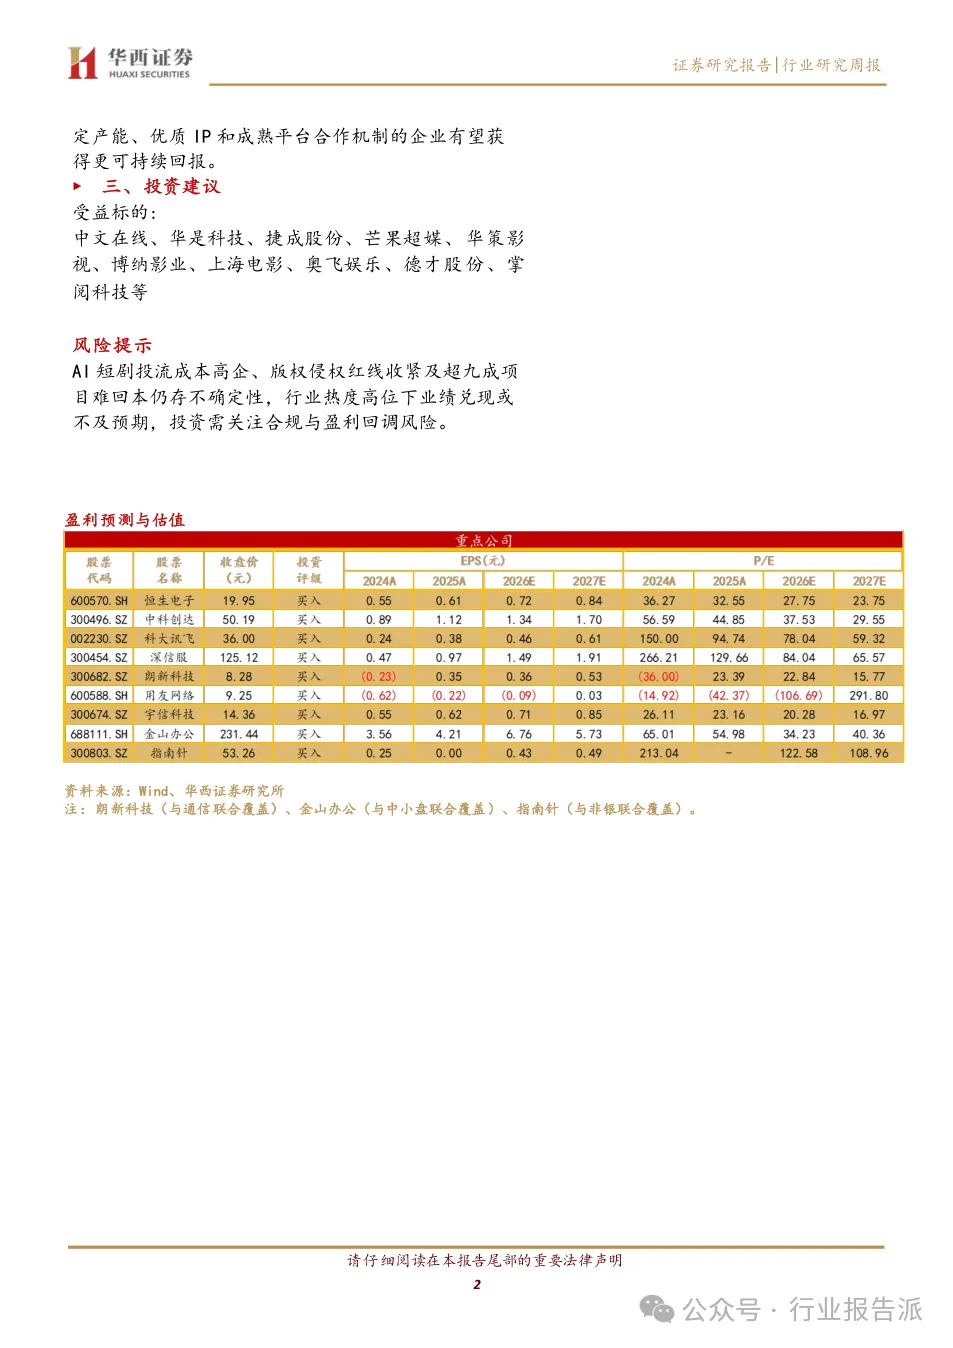
这是华西证券 2026 年 10 月 17 日发布的计算机行业周报,28 页,署名分析师刘泽晶。三件事先交代清楚:其一,400 亿元是"AI 剧漫剧"全口径预测,只算 AI 漫剧的窄口径约 240 亿元,两个数字在各类研报里常被混着引;其二,报告的数据基本转引 DataEye、中研普华、澎湃新闻与中国网络视听协会,属于行业数据汇编,券商自己没有另算一笔账;其三,报告原文写明"分账和业务收入不等于净利润,实际盈利仍取决于制作、投流及运营成本"——这一句是全文的口径基准。
它比同类周报多做的一步,是把平台分账、爆款激励、剧本授权、IP 重制四条收益通道的金额逐条列了出来。第 10 到 12 页几乎就是一张分钱清单,本文把它画成了一张图。
【报告框架:前半讲生意,后半是周报固定栏目】
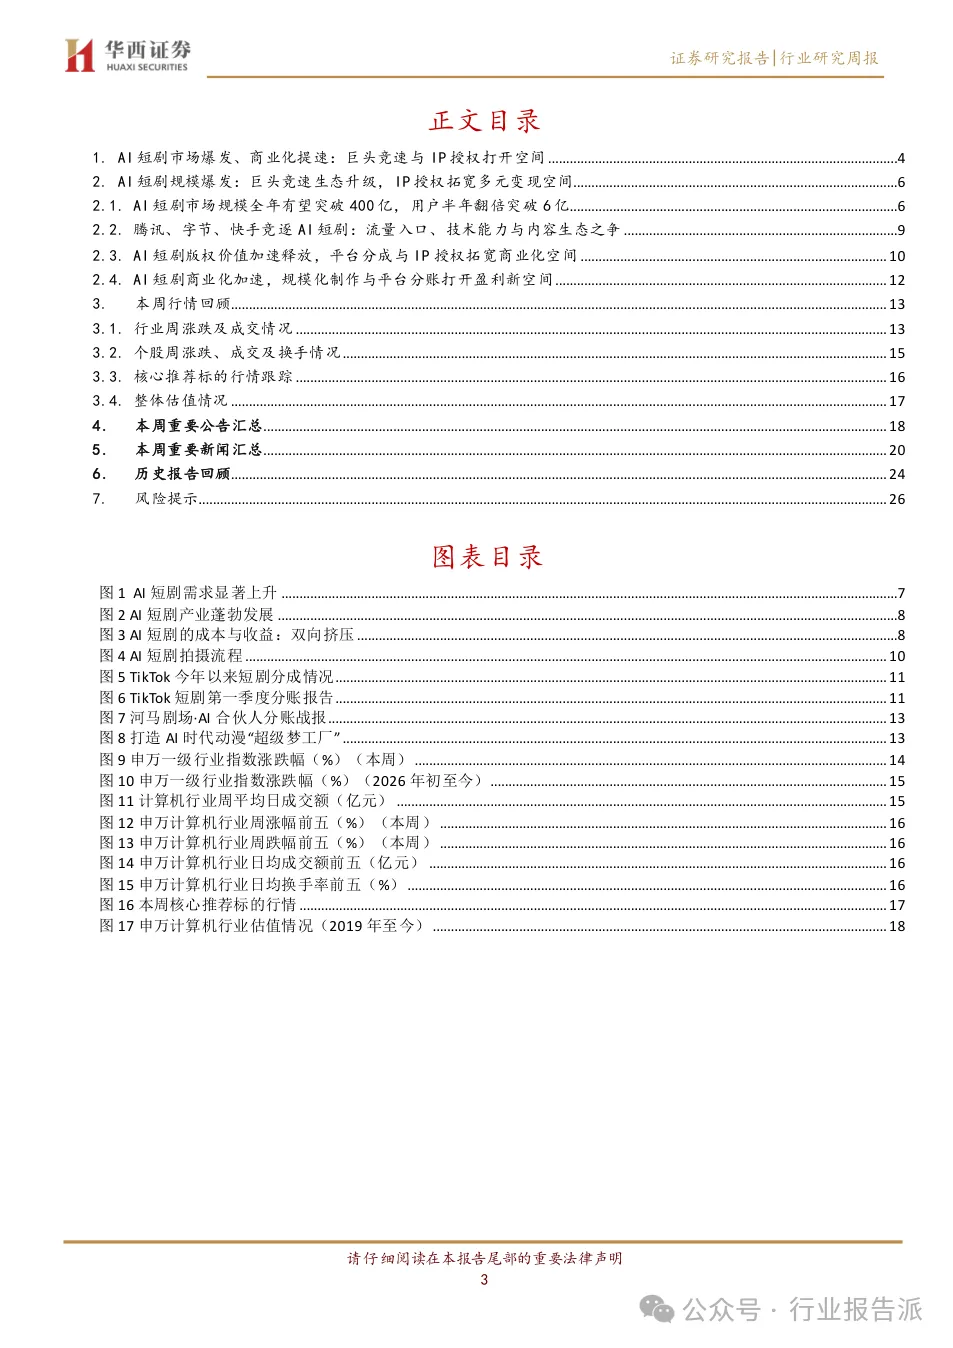
这是券商周报的标准骨架:前 9 页讲 AI 短剧这门生意本身,第 13 页往后是行情回顾、公告汇总、新闻汇总,与钱直接相关的内容集中在第 4 到 13 页。结构如下:
第 1 部分 AI 短剧市场爆发、商业化提速(周观点汇总)第 2 部分 AI 短剧规模爆发:巨头竞速生态升级,IP 授权拓宽多元变现空间 2.1 市场规模全年有望突破 400 亿,用户半年翻倍突破 6 亿 2.2 腾讯、字节、快手竞逐:流量入口、技术能力与内容生态之争 2.3 版权价值加速释放,平台分成与 IP 授权拓宽商业化空间 2.4 商业化加速,规模化制作与平台分账打开盈利新空间第 3—5 部分 本周行情回顾/重要公告/重要新闻第 7 部分 风险提示
【分章导读】
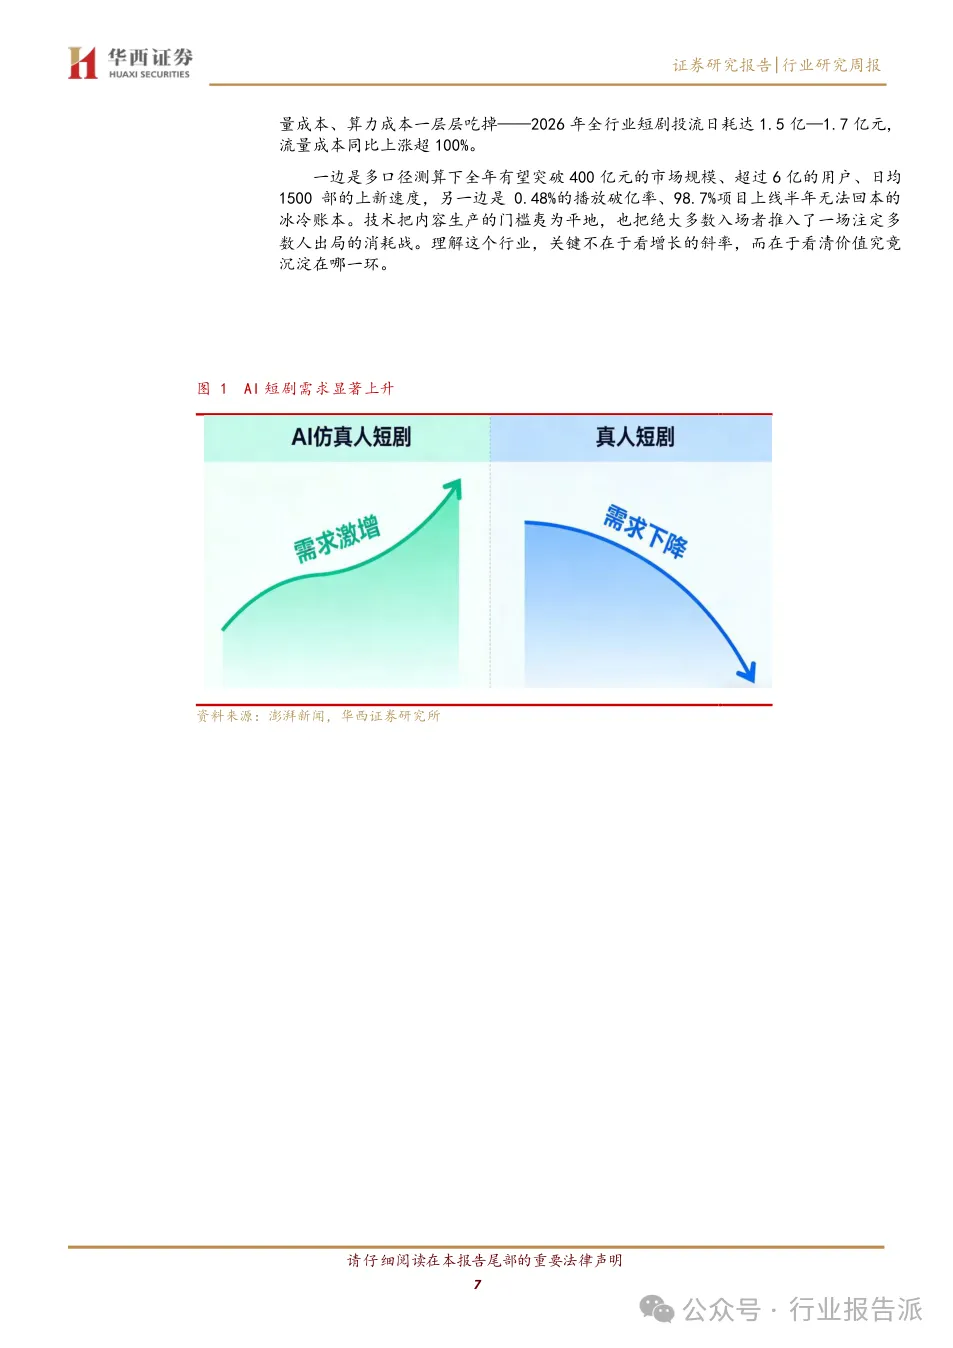
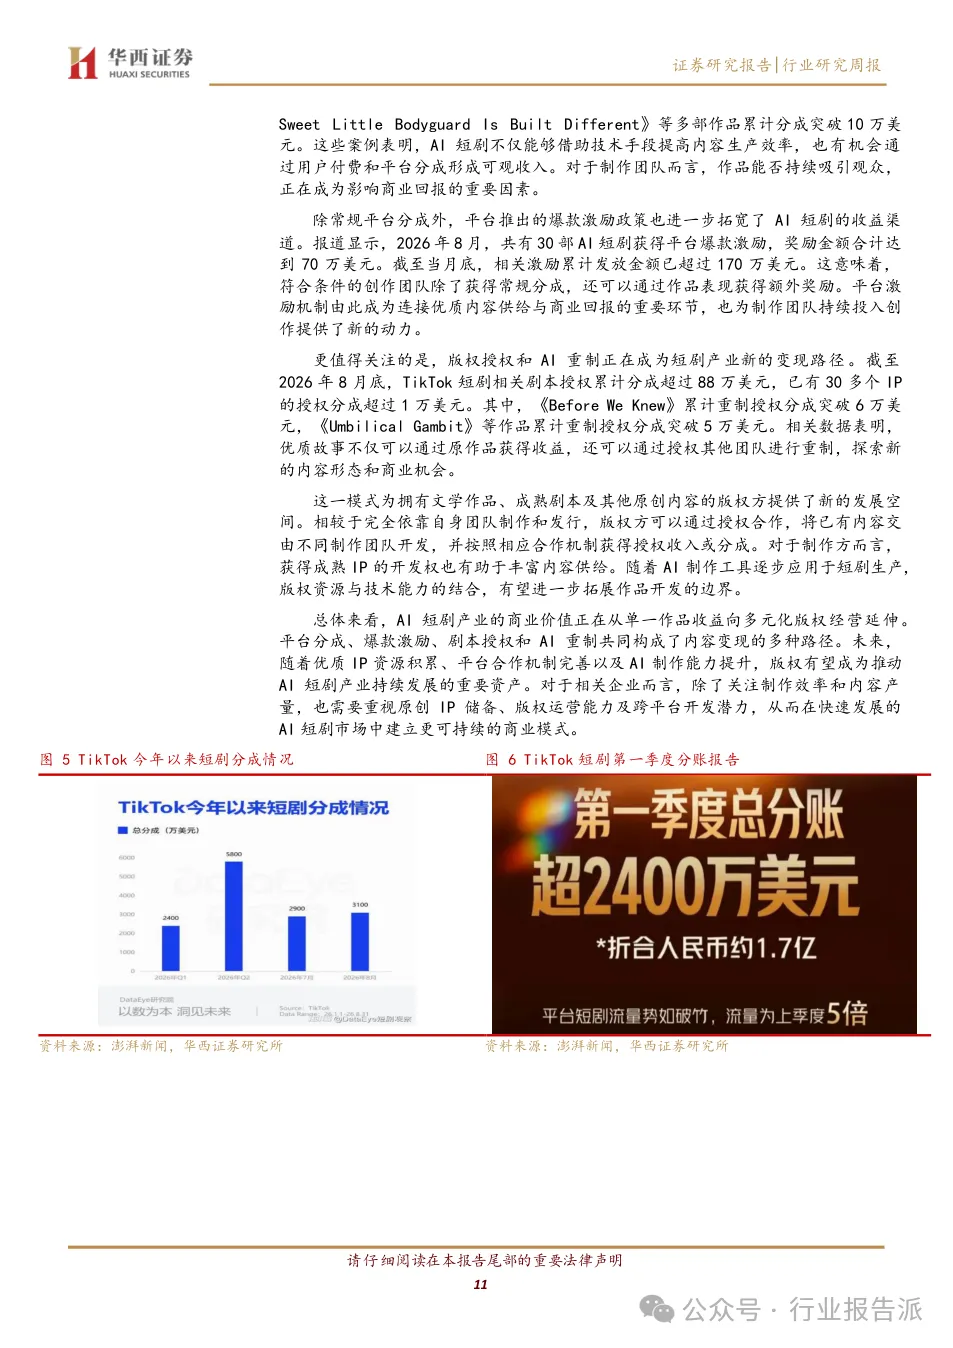
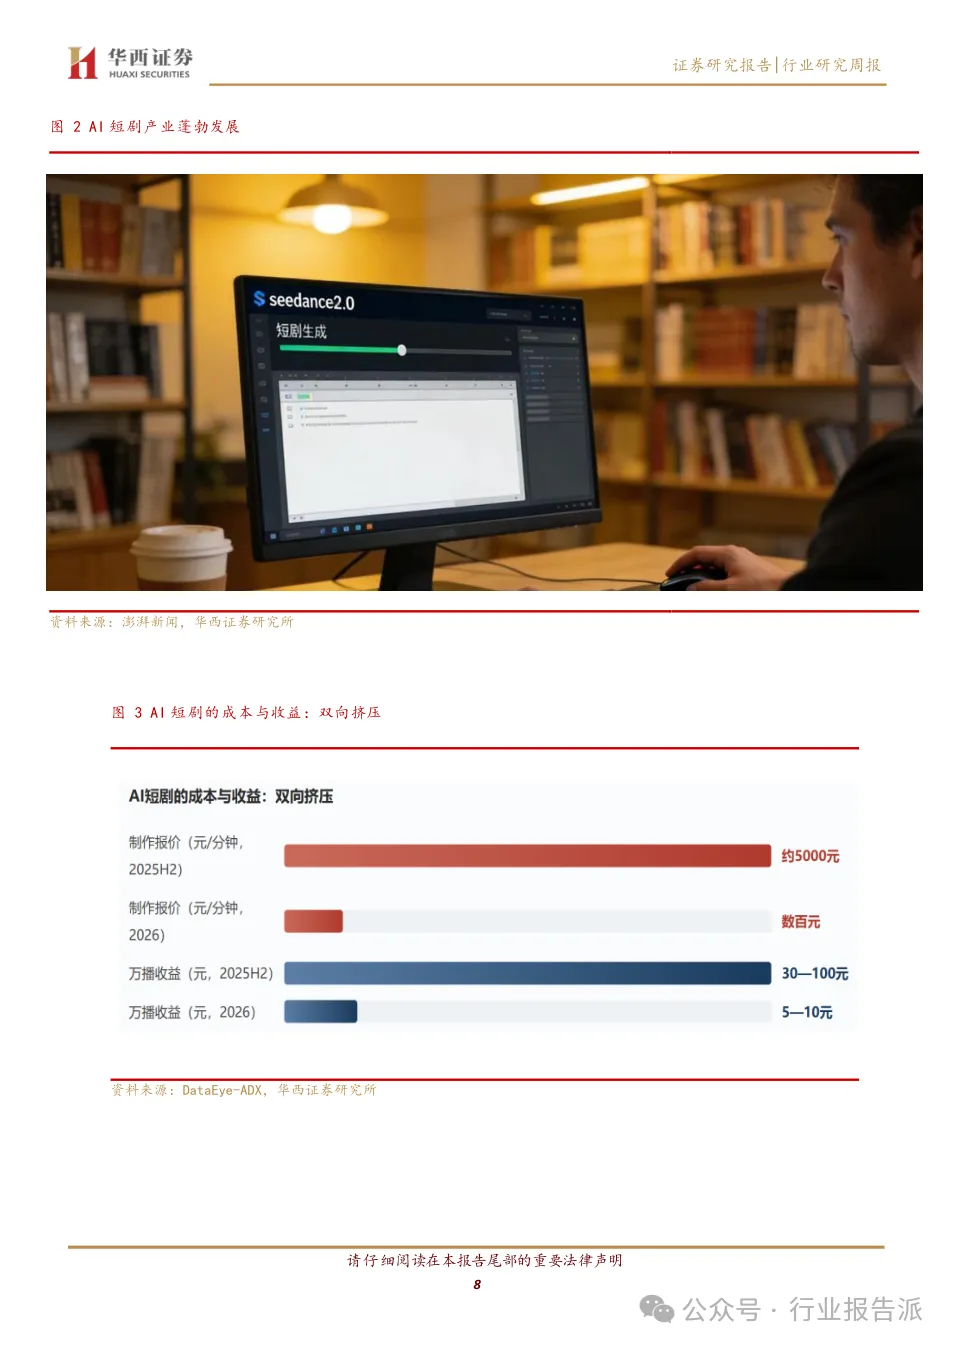
先看规模与成本(2.1)。字节 Seedance 2.0 商用定价约 1 元/秒,一分钟 AI 短剧的制作报价从约 5000 元跌到数百元;刷屏的 AI 短片《霍去病》核心团队只有 3 人,算力成本约 3000 元。供给随之放量:一季度全行业上线微短剧约 12.8 万部,AI 剧占了 95% 以上;截至 4 月,AI 短剧相关企业 2.2 万家。可账本的另一侧很冷:上半年抖音新增 AI 剧中播放破亿率 0.48%;以 5000 万播放为盈亏平衡线,达标只有 1.3%;万播收益从 30—100 元跌到 5—10 元。省下的制作费,全被投流和算力吃了回去——投流约占全链路成本 70%,全行业日耗 1.5 亿—1.7 亿元,流量成本同比涨超 100%。
再看平台在抢什么(2.2)。三家各押一头。腾讯 9 月在微信里上线"绿泡泡短剧",免费加广告,首发 AI 仿真人剧《影后芽芽》3 天播放破数亿,小程序与视频号双端人均看剧时长超 30 分钟,拿到百万级广告收益;字节把番茄小说、红果、抖音打通,给"真人结合 AI"的作品最高 40 万元后验现金激励;快手押可灵 AI,单剧激励最高 20 万元,另办"AI 全民创作季"。打法不同,共同点只有一个:分账比例、激励额度,都握在平台手里。
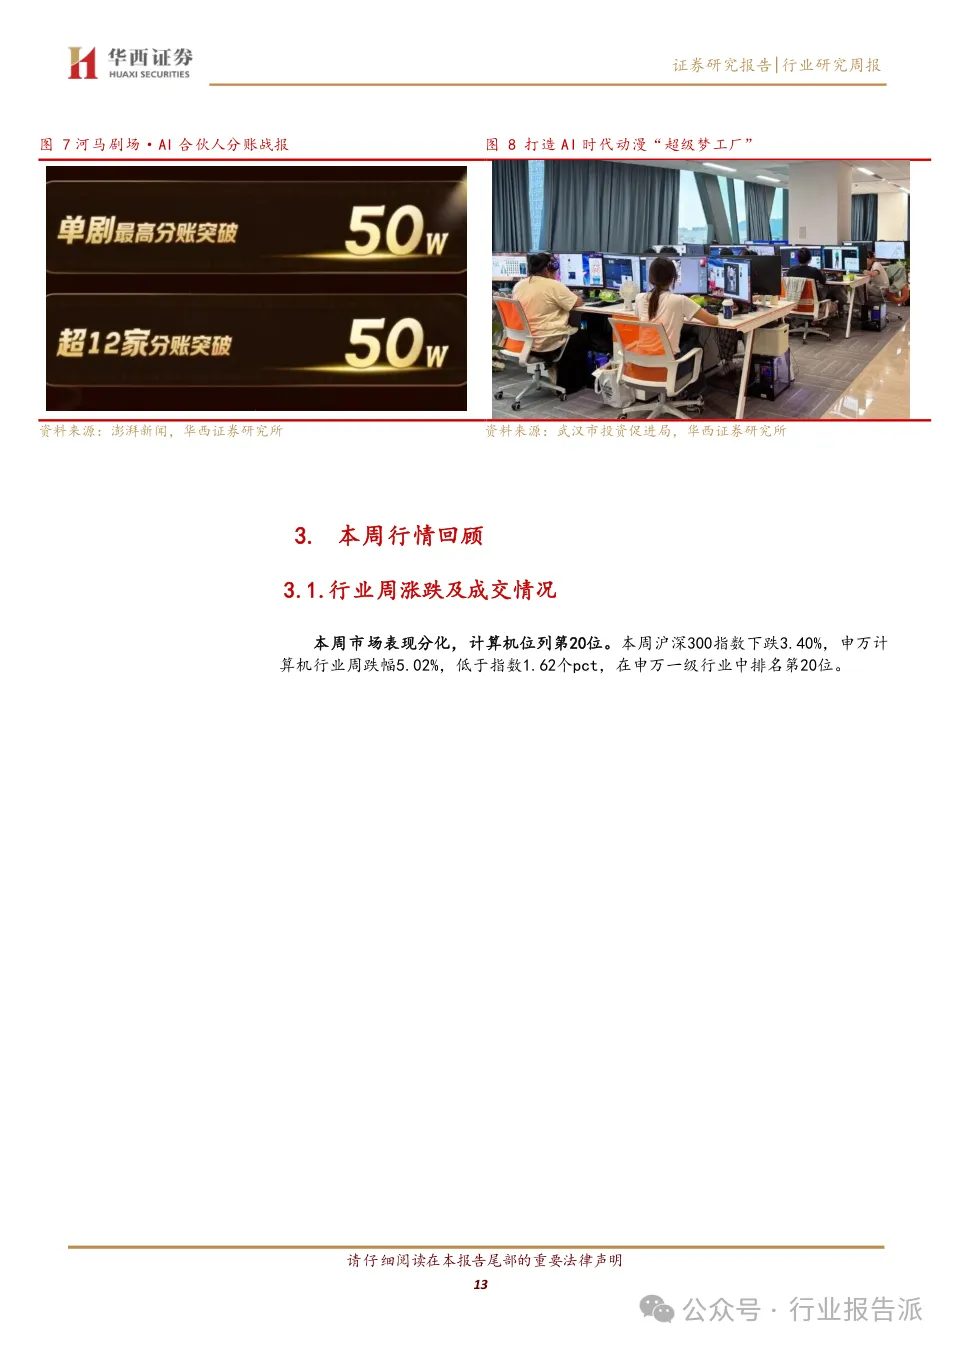
然后是分账的数字(2.3、2.4),全文的重头。海外端,TikTok 8 月短剧总分成突破 3100 万美元(折合超 2 亿元),本土 AI 短剧分成增长 55%,超 270 家版权方当月收入环比增长超 100%;爆款激励当月发给 30 部剧、合计 70 万美元,累计发放超 170 万美元;剧本授权累计分成超 88 万美元,30 多个 IP 的授权分成超 1 万美元。国内端,河马剧场 6—7 月战报:4 家版权方分账超 100 万元,64 部剧目单部分账超 20 万元,上榜新剧有保底(单部最高 2.5 万元)和追加激励(单部最高 5 万元);阅文 2025 年 AI 漫剧产出近 1000 部、收入破亿元,漫谭动漫单剧分账超 200 万元。
【一张图:一部 AI 短剧的钱,按什么顺序流】
四条通道连起来,就是标题里说的那张分账顺序图。观众的钱先进平台,平台按四条通道往下分,版权方到账之后再被投流和算力切走一大块——顺序画在下面,可以保存。
两个提醒跟着图走。第一,图里的金额全部是分账与激励的流水口径,平台发得大方,版权方也未必装得进口袋——投流和算力在后面等着,报告特意注明分账不等于净利润。第二,破亿、破百万的分账案例出自各平台战报,属于头部样本;第 1.3% 那条回本线才是全行业的分母。从这张图看,位置稳的收钱方有两类:定规则的平台,和收投流费的渠道。版权方拿到的是剩余,爆款才有。
【报告核心结论速览】
一、盘子大。2026 年 AI 剧漫剧市场规模全年有望突破 400 亿元(全口径,窄口径约 240 亿元),用户半年破 6 亿,高峰期每 20 秒一部新剧,供给端一季度 AI 剧占比超 95%。
二、制作成本崩了。精品 AI 仿真人短剧成本可压进 20 万元,同档真人剧要 150 万—300 万元,降幅约 90%;一分钟制作报价从约 5000 元跌到数百元。
三、钱按四条通道往下分。常规分账、爆款激励、剧本授权、IP 授权重制;TikTok 8 月总分成破 3100 万美元,河马剧场 6—7 月分账榜单总额超 2000 万元。
四、回本的是极少数。播放破亿率 0.48%,5000 万播放回本线达标率 1.3%,98.7% 的项目上线半年无法回本;投流占全链路成本约 70%。
【报告信息】
报告名称:AI 短剧行业透视:规模爆发、平台竞速与商业化路径升级(计算机行业周报)出品机构:华西证券研究所|署名分析师:刘泽晶|行业评级:推荐篇幅:28 页,插图 17 张数据时点:报告发布于 2026 年 10 月 17 日;分账与激励数据覆盖 2026 年 6—8 月,市场规模数据为 2025 年至 2026 年前 5 个月
明天 21:00 回到宠物线,发小宠第三枪——养小宠的人是哪一群,钱花在哪,和养猫狗的人差在哪。
回复关键词「短剧」,把今天这份报告的四条核心结论做成了一张图,存下就带走。
附:《AI 短剧行业透视:规模爆发、平台竞速与商业化路径升级》报告目录
1 AI 短剧市场爆发、商业化提速:巨头竞速与 IP 授权打开空间P4
市场规模与用户爆发(全年有望破 400 亿、用户破 6 亿)/腾讯、字节、快手三平台竞速格局/版权价值与平台分成/平台分账与盈利新空间/投资建议
2 AI 短剧规模爆发:巨头竞速生态升级,IP 授权拓宽多元变现空间P6
2.1 市场规模全年有望突破 400 亿,用户半年翻倍突破 6 亿(口径拆分/供给放量/成本曲线崩塌/盈利困局)2.2 腾讯、字节、快手竞逐 AI 短剧:流量入口、技术能力与内容生态之争(绿泡泡短剧/番茄—红果—抖音生态/可灵 AI 与创作激励)2.3 AI 短剧版权价值加速释放,平台分成与 IP 授权拓宽商业化空间(TikTok 分成/爆款激励/剧本授权/AI 重制)2.4 AI 短剧商业化加速,规模化制作与平台分账打开盈利新空间(河马剧场分账战报/阅文 AI 漫剧)
3 本周行情回顾P13
3.1 行业周涨跌及成交情况/3.2 个股周涨跌、成交及换手情况/3.3 核心推荐标的行情跟踪/3.4 整体估值情况
4 本周重要公告汇总P18
天亿马重大资产重组/依米康股份质押/鸿泉技术关联交易/中科软业绩说明会/彩讯股份发明专利/天阳科技采购合同与解质押/国网信通业绩快报
5 本周重要新闻汇总P20
DeepSeek 服务异常/腾讯 AI 管家 Marvis 上架鸿蒙/xAI 发布 Grok Voice 3.0/抖音素人 AI 造谣被诉/华为下一代麒麟芯片进展等 25 条
6 相关历史研究P25
云计算/金融科技/数字货币/工业软件/办公软件等系列报告目录
7 风险提示P26
AI 短剧投流成本高企/版权侵权红线收紧/超九成项目难回本的不确定性/业绩兑现或不及预期
插图目录(与分账直接相关的 5 张,全文共 17 张)
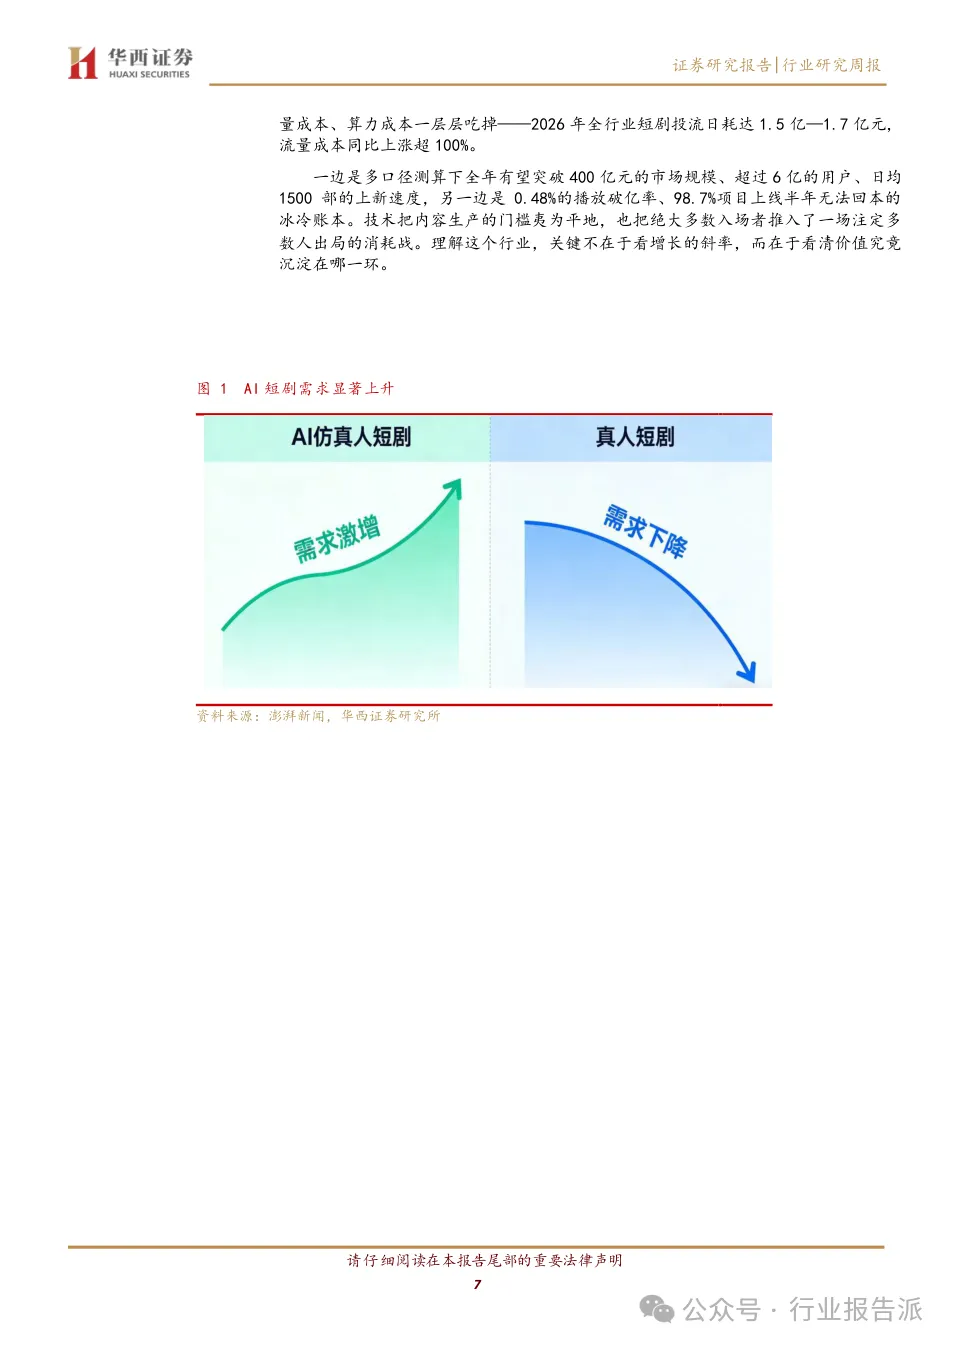
图1 AI 短剧需求显著上升|图3 AI 短剧的成本与收益:双向挤压|图5 TikTok 今年以来短剧分成情况|图6 TikTok 短剧第一季度分账报告|图7 河马剧场·AI 合伙人分账战报
附:报告原页面(前 10 页)
本文为《AI 短剧行业透视:规模爆发、平台竞速与商业化路径升级》(华西证券研究所,2026 年 10 月 17 日)的通读导读,要点、数据与目录均引自原报告,图表数据以原文为准。文中分账与激励金额为平台披露的流水口径,不等于净利润;分账图由本文依原报告内容重绘。文中提及的上市公司仅复述报告观点,不构成任何投资建议。

