【链盟出品】2026年AI短剧出海发展报告|附下载
- 2026-11-17 01:57:44
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
摘要
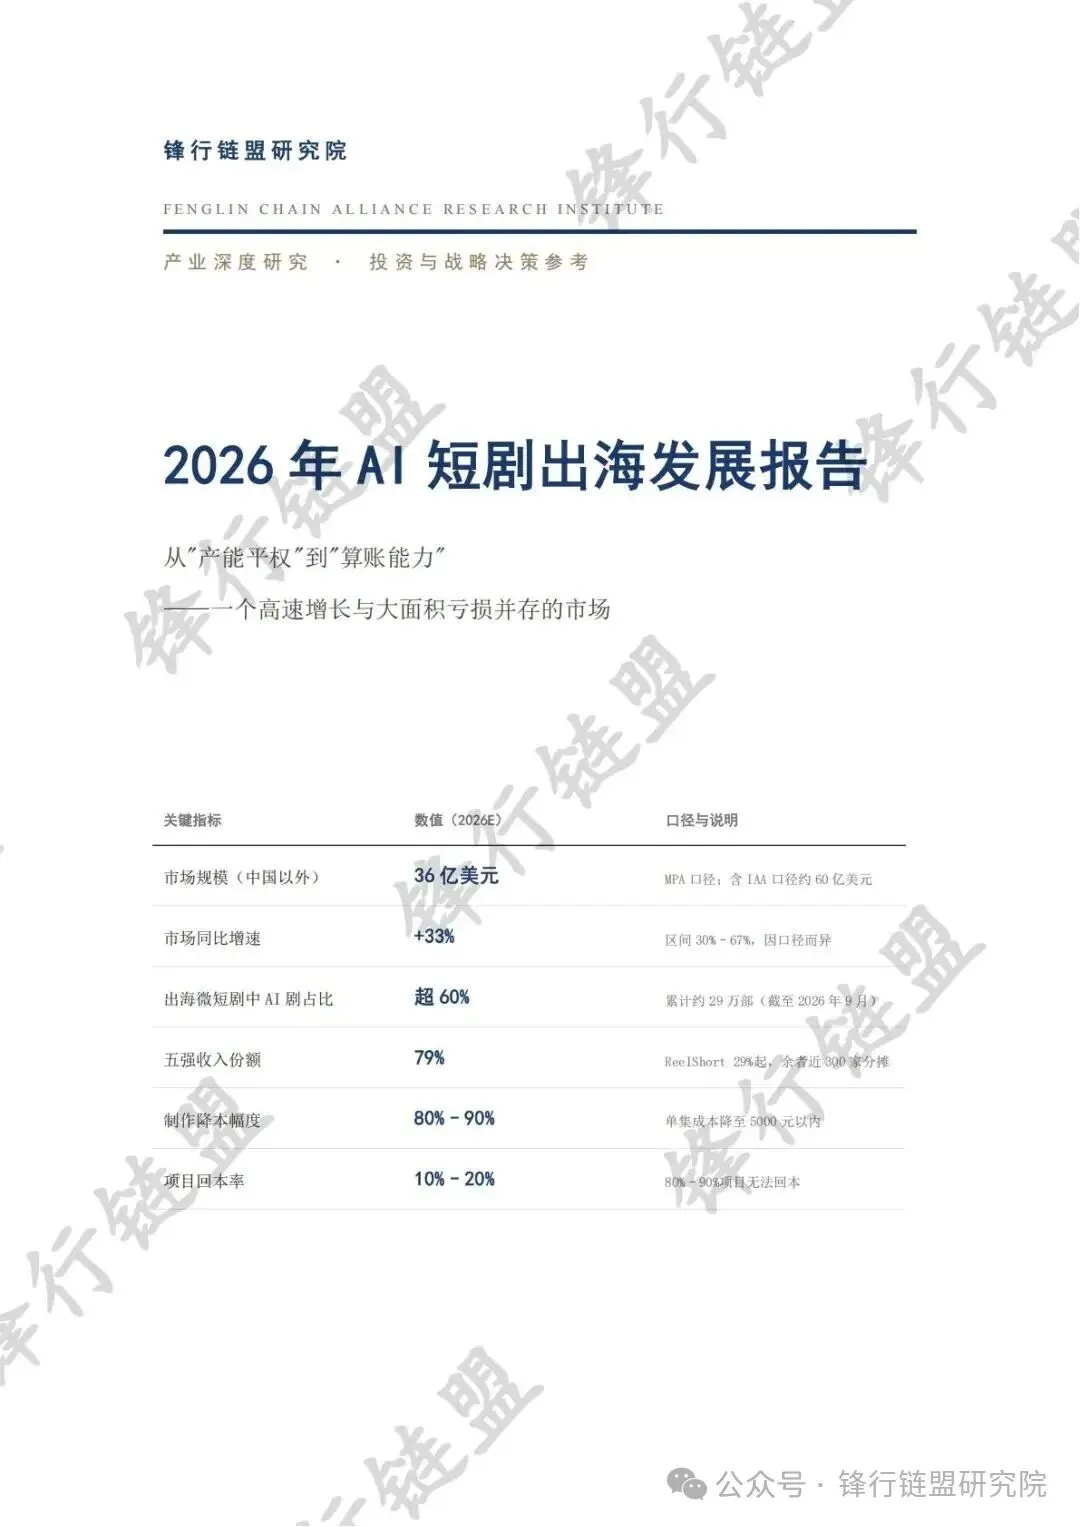
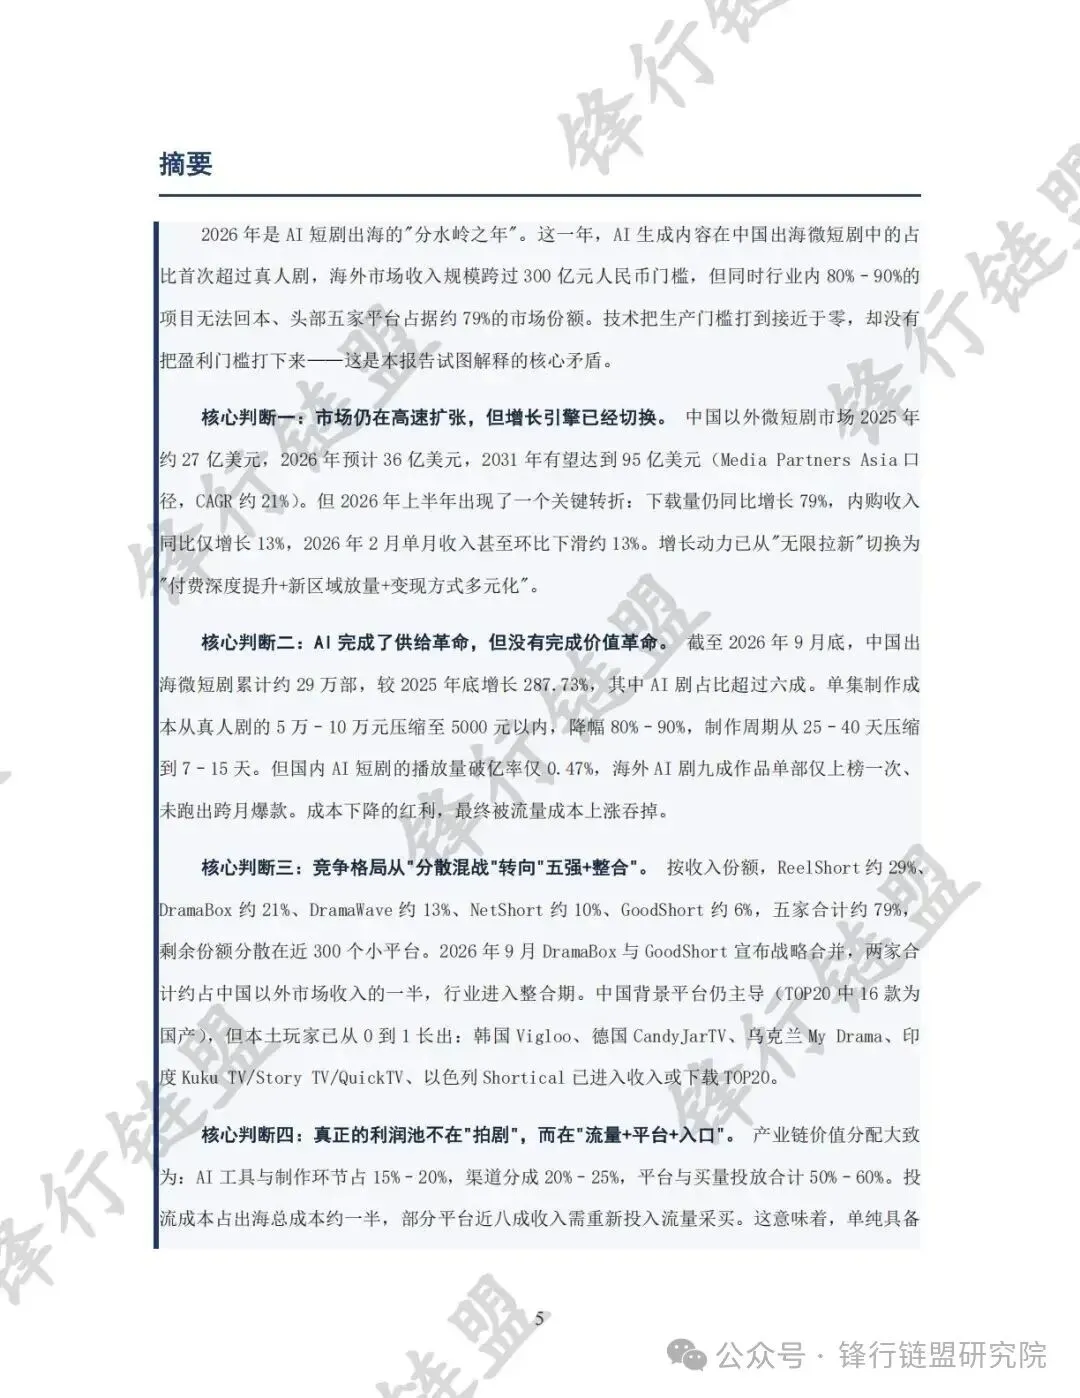
2026年是AI短剧出海的"分水岭之年"。这一年,AI生成内容在中国出海微短剧中的占比首次超过真人剧,海外市场收入规模跨过300亿元人民币门槛,但同时行业内80%–90%的项目无法回本、头部五家平台占据约79%的市场份额。技术把生产门槛打到接近于零,却没有把盈利门槛打下来——这是本报告试图解释的核心矛盾。
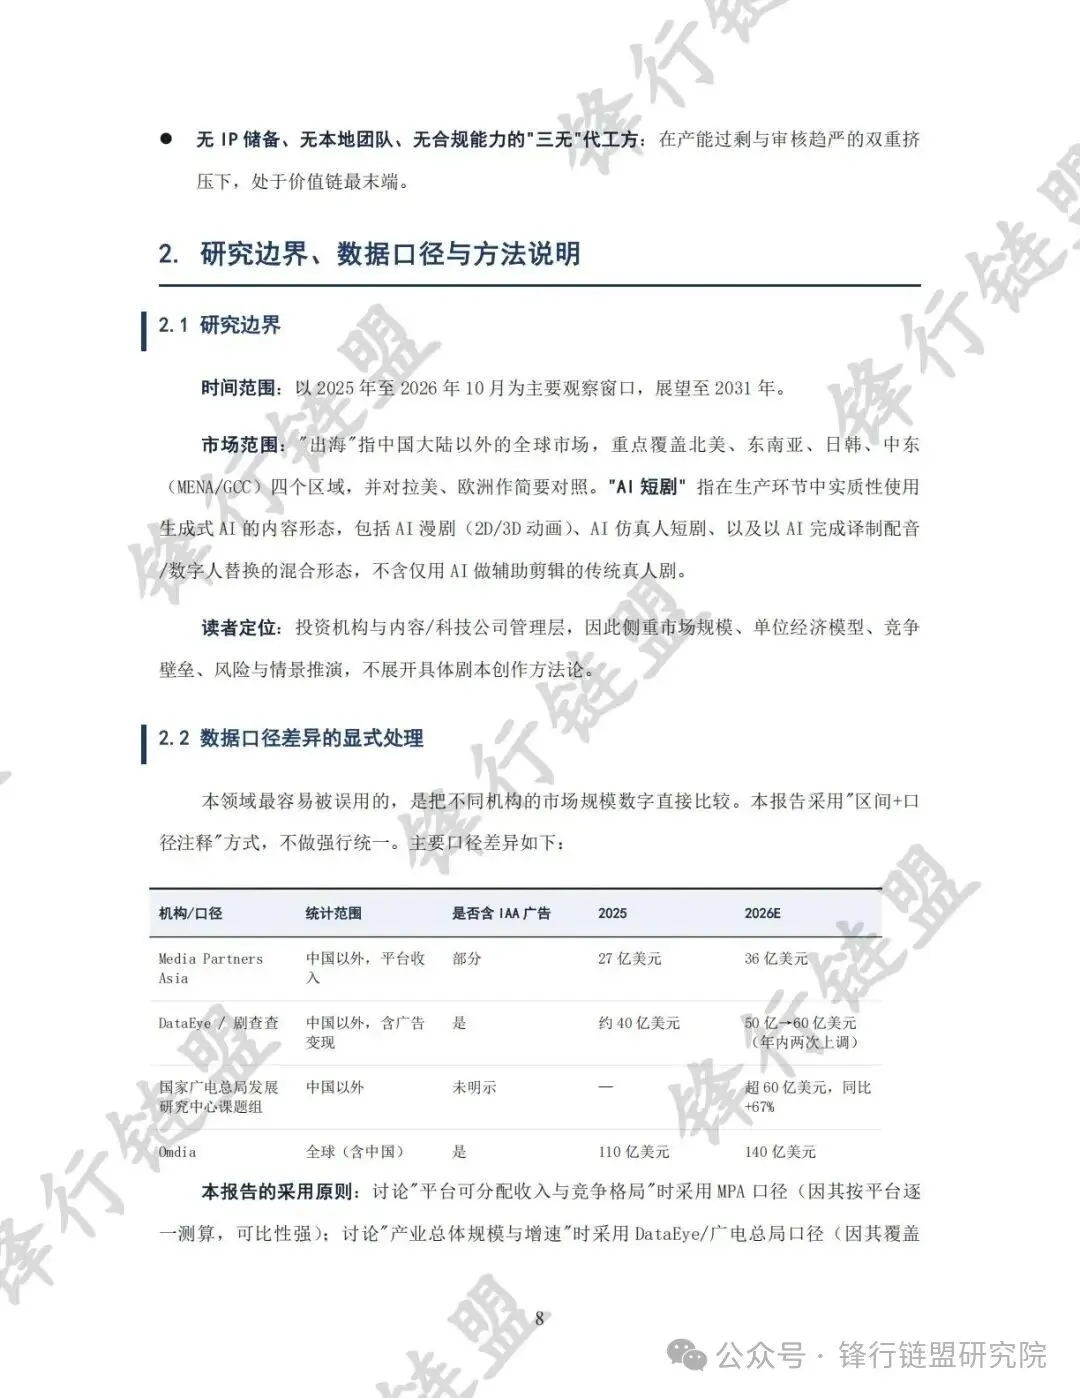
核心判断一:市场仍在高速扩张,但增长引擎已经切换。中国以外微短剧市场2025年约27亿美元,2026年预计36亿美元,2031年有望达到95亿美元(Media Partners Asia口径,CAGR约21%)。但2026年上半年出现了一个关键转折:下载量仍同比增长79%,内购收入同比仅增长13%,2026年2月单月收入甚至环比下滑约13%。增长动力已从"无限拉新"切换为"付费深度提升+新区域放量+变现方式多元化"。
核心判断二:AI完成了供给革命,但没有完成价值革命。截至2026年9月底,中国出海微短剧累计约29万部,较2025年底增长287.73%,其中AI剧占比超过六成。单集制作成本从真人剧的5万–10万元压缩至5000元以内,降幅80%–90%,制作周期从25–40天压缩到7–15天。但国内AI短剧的播放量破亿率仅0.47%,海外AI剧九成作品单部仅上榜一次、未跑出跨月爆款。成本下降的红利,最终被流量成本上涨吞掉。
核心判断三:竞争格局从"分散混战"转向"五强+整合"。按收入份额,ReelShort约29%、DramaBox约21%、DramaWave约13%、NetShort约10%、GoodShort约6%,五家合计约79%,剩余份额分散在近300个小平台。2026年9月DramaBox与GoodShort宣布战略合并,两家合计约占中国以外市场收入的一半,行业进入整合期。中国背景平台仍主导(TOP20中16款为国产),但本土玩家已从0到1长出:韩国Vigloo、德国CandyJarTV、乌克兰My Drama、印度Kuku TV/Story TV/QuickTV、以色列Shortical已进入收入或下载TOP20。
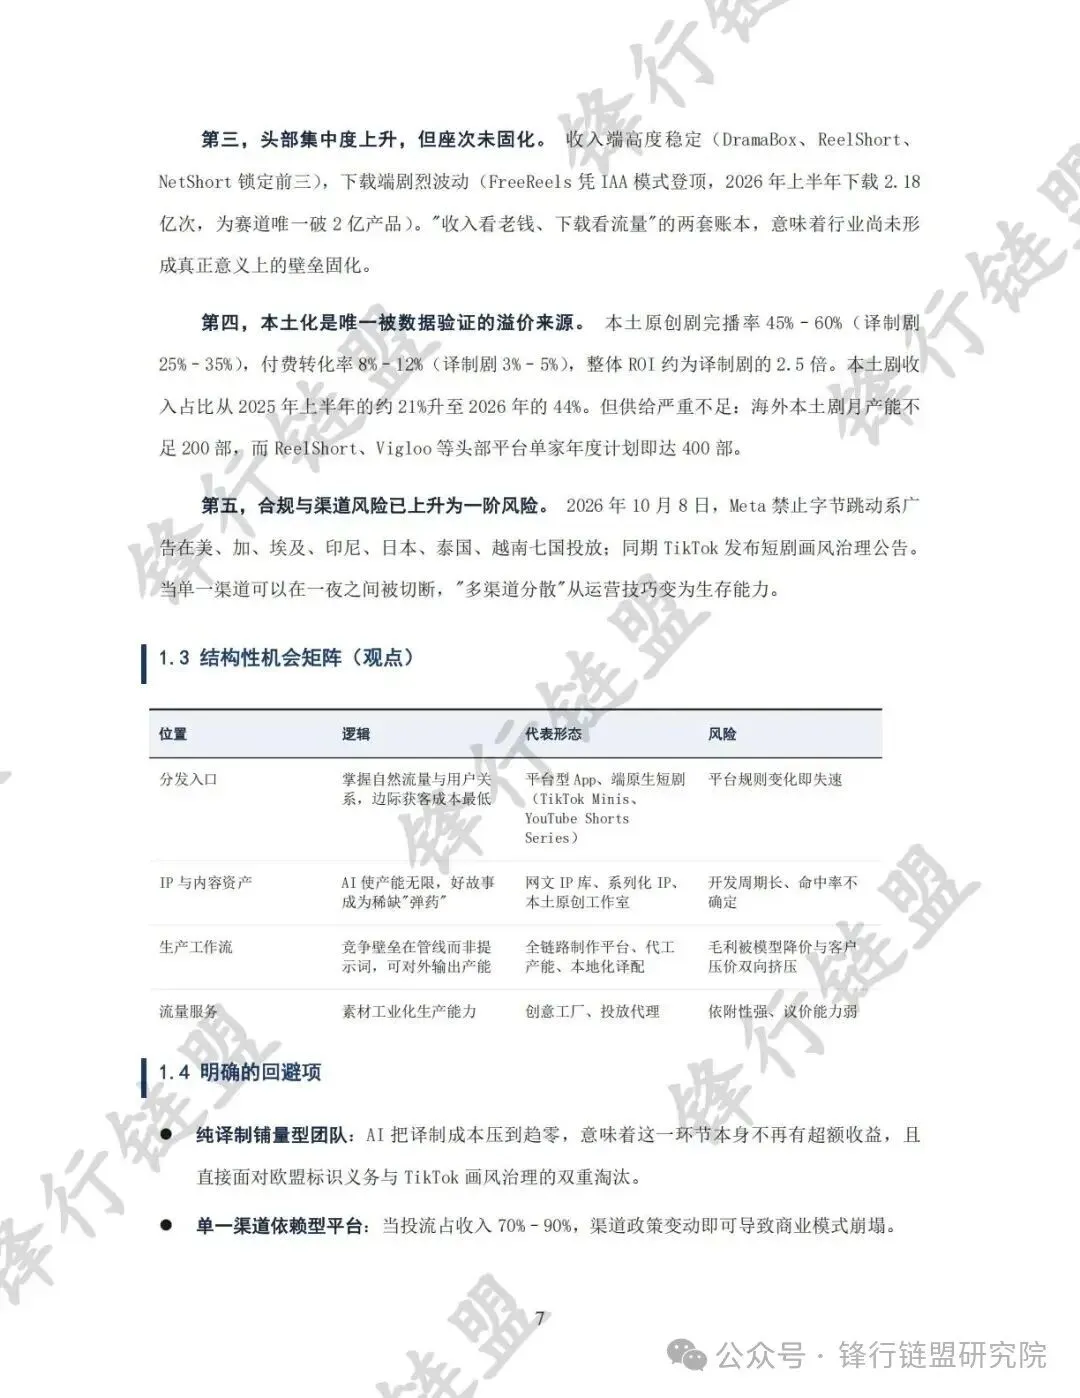
核心判断四:真正的利润池不在"拍剧",而在"流量+平台+入口"。产业链价值分配大致为:AI工具与制作环节占15%–20%,渠道分成20%–25%,平台与买量投放合计50%–60%。投流成本占出海总成本约一半,部分平台近八成收入需重新投入流量采买。这意味着,单纯具备AI产能的团队处于价值链最薄的一环。
核心判断五:合规从"成本项"变成"准入资格"。中国《微短剧发展管理办法》2026年9月1日施行,要求AI生成微短剧在每集明显位置强制标识;欧盟AI Act第50条于2026年8月2日生效;TikTok在2026年10月首次将"画风"单列为治理维度。三套规则叠加,缺合规能力的中小代工团队利润空间最先被压缩。
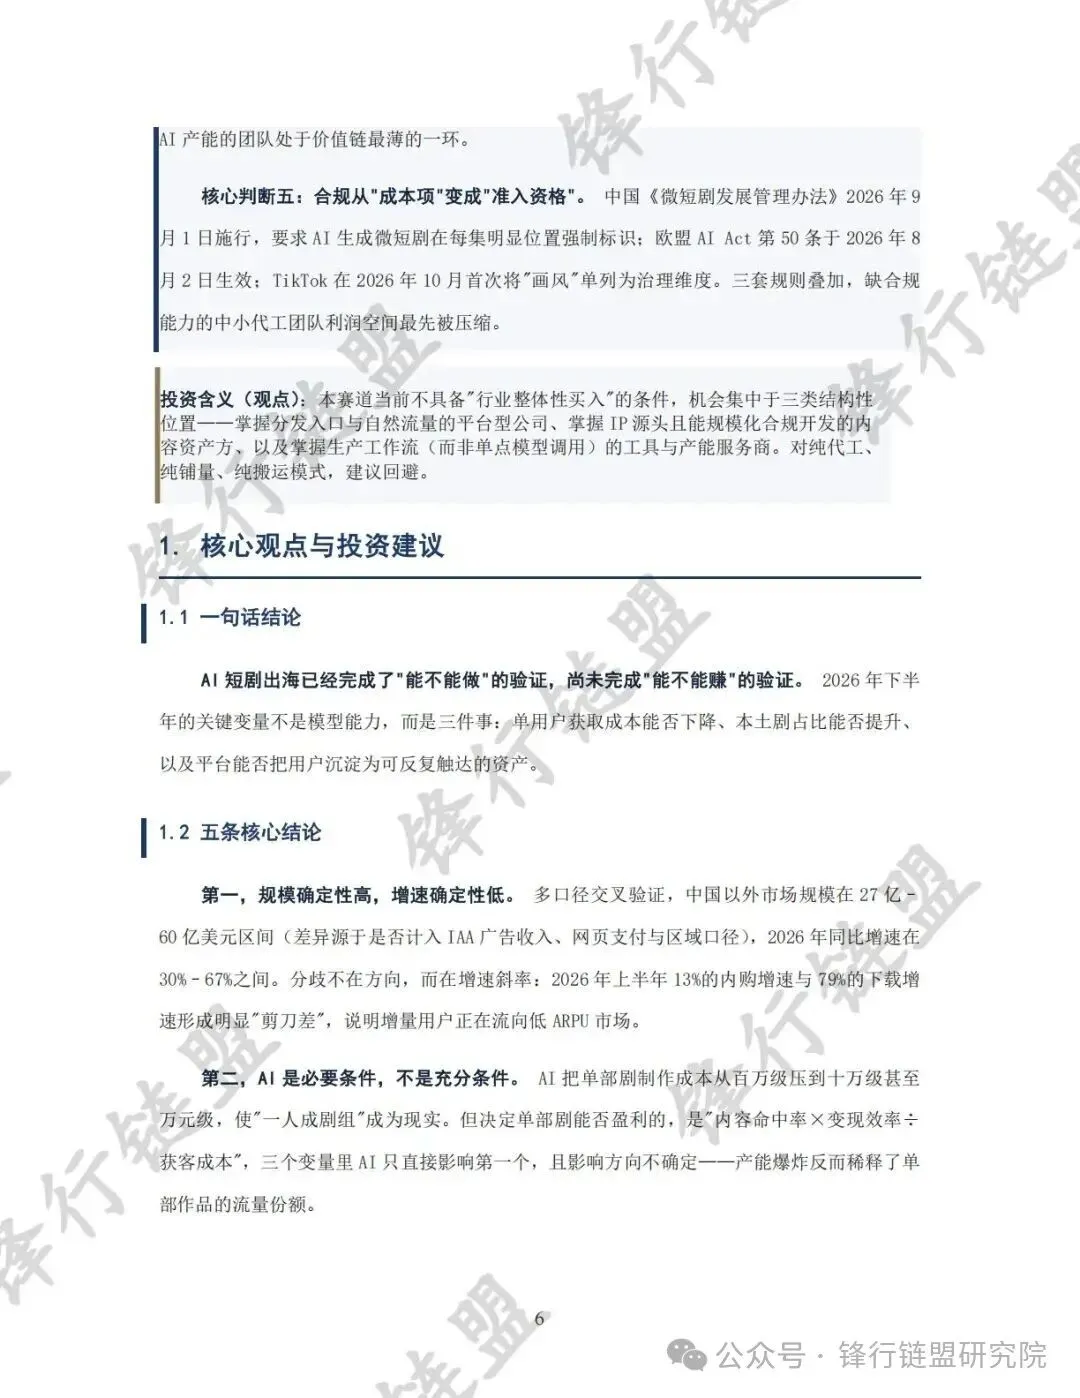
结构性机会矩阵(观点)
位置 | 逻辑 | 代表形态 | 风险 |
分发入口 | 掌握自然流量与用户关系,边际获客成本最低 | 平台型App、端原生短剧(TikTok Minis、YouTube Shorts Series) | 平台规则变化即失速 |
IP与内容资产 | AI使产能无限,好故事成为稀缺"弹药" | 网文IP库、系列化IP、本土原创工作室 | 开发周期长、命中率不确定 |
生产工作流 | 竞争壁垒在管线而非提示词,可对外输出产能 | 全链路制作平台、代工产能、本地化译配 | 毛利被模型降价与客户压价双向挤压 |
流量服务 | 素材工业化生产能力 | 创意工厂、投放代理 | 依附性强、议价能力弱 |
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。

