国内AI漫剧/AI短剧行业研究
- 2026-11-16 19:43:15
产业链全景拆解、瓶颈识别与周期定位
小叶紫坛产业研究|AIGC
AIGC赛道规模爆发式增长,但盈利结构极度畸形;平台方与工具方是确定性受益者,制作方陷入“产能越高、利润越薄”的困局;监管基调已明确转向“扶持真人、规范AI”,行业正从拼产能进入拼内容、拼合规的洗牌期。
01
赛道全景:规模、供给与格局
1.1 市场规模
2026年国内微短剧整体规模预计突破1210亿元,其中AI剧及漫剧约400亿元,占比约33%,同比增速达138%。海外市场同步扩张,AI剧海外规模预计从2025年的1亿美元跃升至6.5亿美元,渗透率从2.5%提升至10.8%。
1.2 供给端:产能已极度饱和
供给端的膨胀速度远超需求。2026年上半年,抖音端单月新上线AI短剧曾达74,313部,较2025年8月的655部增长超110倍。上半年全行业上线微短剧36.7万部,AI新剧占比超74%,平均每天超1500部涌入市场。AI仿真人短剧在一季度已占全行业上线微短剧的95%以上,用户规模突破2.8亿。
1.3 竞争格局:字节“一超”,腾讯“追赶”
字节系形成“番茄/阅文IP + Seedance模型 + 红果/抖音分发”的完整闭环。红果短剧DAU达1.68亿,人均单日使用125分钟,去重总用户量4.3亿,已超过豆包,成为字节内部仅次于抖音的第二大应用。红果在AI漫剧分发份额中约占42%,头部工作室单月分账可破千万。
腾讯系近两月连续投资三家AI短剧制作公司(奇想文化15%、悟空文化约20%、前尾猴约20%),以资本绑定锁定独家内容供给。其“绿泡泡短剧”小程序8月月活1.43亿,9月增至1.56亿。快手以可灵AI为技术底座,投入8亿资金+10亿流量扶持。爱奇艺对独家首发AI内容给到100%分账比例。
02
技术红利与结构性机会
2.1 成本结构被根本性改写
AI已深度渗透角色建立、剧本创作、画面生成、配音、后期剪辑全环节。单部AI短剧制作成本从传统真人短剧的30—80万元降至3—8万元,降幅达60%—90%。制作周期从4周以上压缩至10天以内,团队规模从15人缩减至3—5人。模型侧单秒生成成本已压至0.54元左右,行业效率指标从“单秒标价”转向“单条可用成片成本”。
2.2 用户结构被系统性拓宽
AI漫剧打开了真人短剧难以触达的增量人群。真人短剧女性用户占61%—68%,而AI漫剧男性用户占62%,其中18—34岁超六成,两者付费重合度仅38%。这意味着AI漫剧并非在存量池里抢食,而是在做大盘子。短剧大盘去重用户已达8.51亿,成为国民级入口。
2.3 出海与IP衍生打开第二空间
海外短剧付费应用前十中中国厂商占九席,十余款出海App上线AI漫剧专属频道,海外活跃用户超1.5亿。IP端,2026上半年阅文短剧与AI漫剧合计收入超4.3亿元,同比增长230%。2025年国内微短剧TOP100爆款中89%来自正版文字IP改编,IP价值在AI产能过剩的背景下反而更加凸显。
2.4 政策为“精品化”留了通道
广电总局“广电21条”提出的“边制作、边审核、边播出”机制已由AI剧《后西游记》首例落地,登陆湖南卫视黄金档并获同时段收视第一。博纳影业AI电影《三星堆:未来往事》拿到国内首张AI全流程院线长片公映许可证。从短剧到卫视到院线,合规AI内容的播出通道正在逐级打开。
03
盈利困局与结构性矛盾
3.1 绝大多数项目不赚钱,这是核心事实
以5000万播放量为回本基线,2026上半年抖音端AI剧漫剧新剧达到该线的比例仅1.3%,播放量破亿率仅0.48%。行业超九成参与者未能回本。
利润去哪了? AI把制作成本压到全链路的7.5%,但投流及平台分成占八成以上。流量投放成本同比涨超100%,而行业收益端缩水50%以上。AI降本的红利,被投流成本的上涨吃掉了。AI短剧本质上已经变成“披着内容外衣的投流游戏”。
3.2 平台议价权极度不对称
字节同时掌握模型(Seedance)、工具、分发(红果/抖音)和变现,形成闭环。制作方在分账规则、流量分配、题材导向上几乎没有话语权。南开大学田利辉指出,当平台同时充当工具供应方、流量闸门和定价方时,“代工厂”并非修辞,而是激励结构的内生结果。
平台政策已开始收紧。红果4月将AI仿真人剧分成系数从60砍至40,部分取消保底;5月开展低质AI剧专项治理,累计下架超万部。7月虽推出热度5000以上最高20万保底的新激励,但本质是用保底覆盖制作成本、用系数引导内容方向,筛选愿意长期配合平台的制作者,而非普惠性补贴。
3.3 内容同质化严重,AI只被当省钱工具
大量项目仅将AI视为缩短周期、压低成本的工具,重量产、轻叙事。剧情套路化、台词跨剧雷同现象突出——不同剧里出现相同台词的情况已被行业观察者反复提及。供给9个月扩大13倍,但需求端用户和时长不会等比例扩大,供需失衡持续加剧。
3.4 监管基调已经明确:AI不是被鼓励的方向
2026年11月5日,广电总局相关负责人明确表态:“扶持真人剧,规范AI剧”。原话是“AI能生成画面,不能生成生活;能辅助创作,不能完全代替思考”。要求平台落实“凡播必审、全量人审”,对AI洗稿、盗版翻拍、未经授权使用肖像声音持续加大打击力度。
这不是禁止AI,但意味着:AI剧的审核标准不会比真人剧低,合规成本在上升,而政策资源(资金、算法、评优)明确向真人剧倾斜。
04
产业链利润分配:谁在赚钱,谁在打工
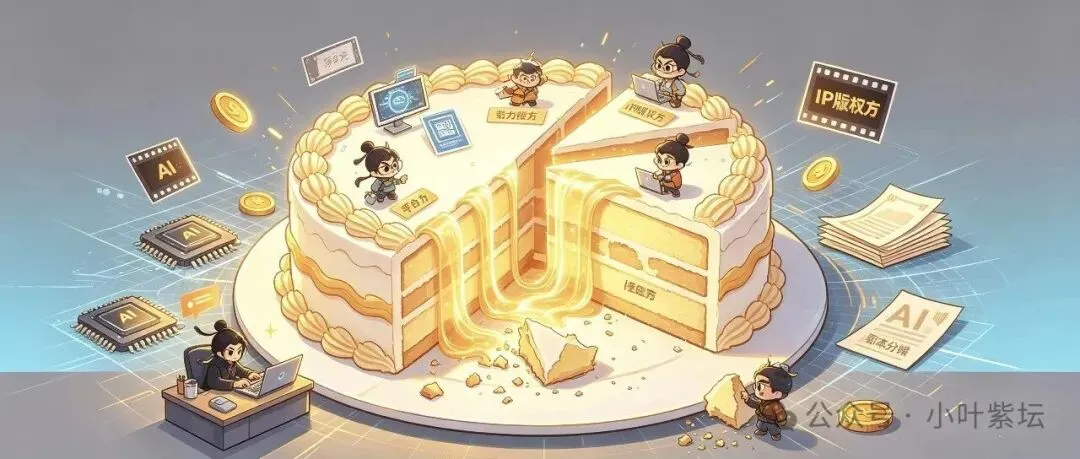
相对确定的受益方:
上游模型/算力方(Seedance、可灵等):订阅制和API计费,旱涝保收。AI短剧推理侧的Token消耗确实在增长,但“中国一半算力做短剧”是误传——那指的是推理侧Token份额,不等于全行业算力占比。
平台方(红果/抖音、腾讯绿泡泡、快手):掌握流量闸门和分账规则制定权,无论单个项目盈亏,平台从整体流水中抽成。
IP方(阅文、番茄、耳根宇宙等):AI产能越充裕,对可持续供给的原始内容资产需求越高。阅文短剧+AI漫剧收入同比230%的增长验证了这一点。
议价权偏弱的一方:
纯制作方:主体高度分散,编剧以个体或小工作室为主,“像街边的五金店一样难以观测和统计”。没有IP、没有渠道、没有模型,只能靠平台分账和保底生存。头部制作方尚能靠产能和配合度获取确定性订单,尾部则面临出清。
跨界入局者(如化工企业控股AI内容公司):有资本但缺乏内容基因和渠道话语权,面临“主业输血能力有限+第二曲线尚未验证”的双重压力。
05
趋势判断与入局参考
短期(6—12个月):产能出清已经开始。红果下架万部低质AI剧、分成系数调整、广电“全量人审”落地,三者叠加将淘汰一批纯套利型制作者。存活下来的制作方需要具备两个条件之一:绑定平台获取确定性订单,或拥有可验证的IP/角色资产壁垒。
中期(1—2年):AI漫剧的增量在出海和IP衍生。国内投流ROI很难系统性改善,海外市场的付费习惯和竞争格局相对友好。IP方和平台方的利润份额会进一步扩大,纯制作环节的利润率将持续承压。
对入局者的建议:如果目标是做制作方,先想清楚差异化在哪——是角色资产库的复用效率,是某个垂直题材的持续产出能力,还是与特定平台的深度绑定关系。
单纯拼“能用AI做出来”已经没有意义,因为所有人都能。如果目标是做IP运营或平台生态的一部分,重点看世界观厚度和跨作品资产复用率,这两项决定了规模化是经济可行还是重复劳动。

