AI短剧暴涨,但降本不等于增利
- 2026-11-17 00:35:06
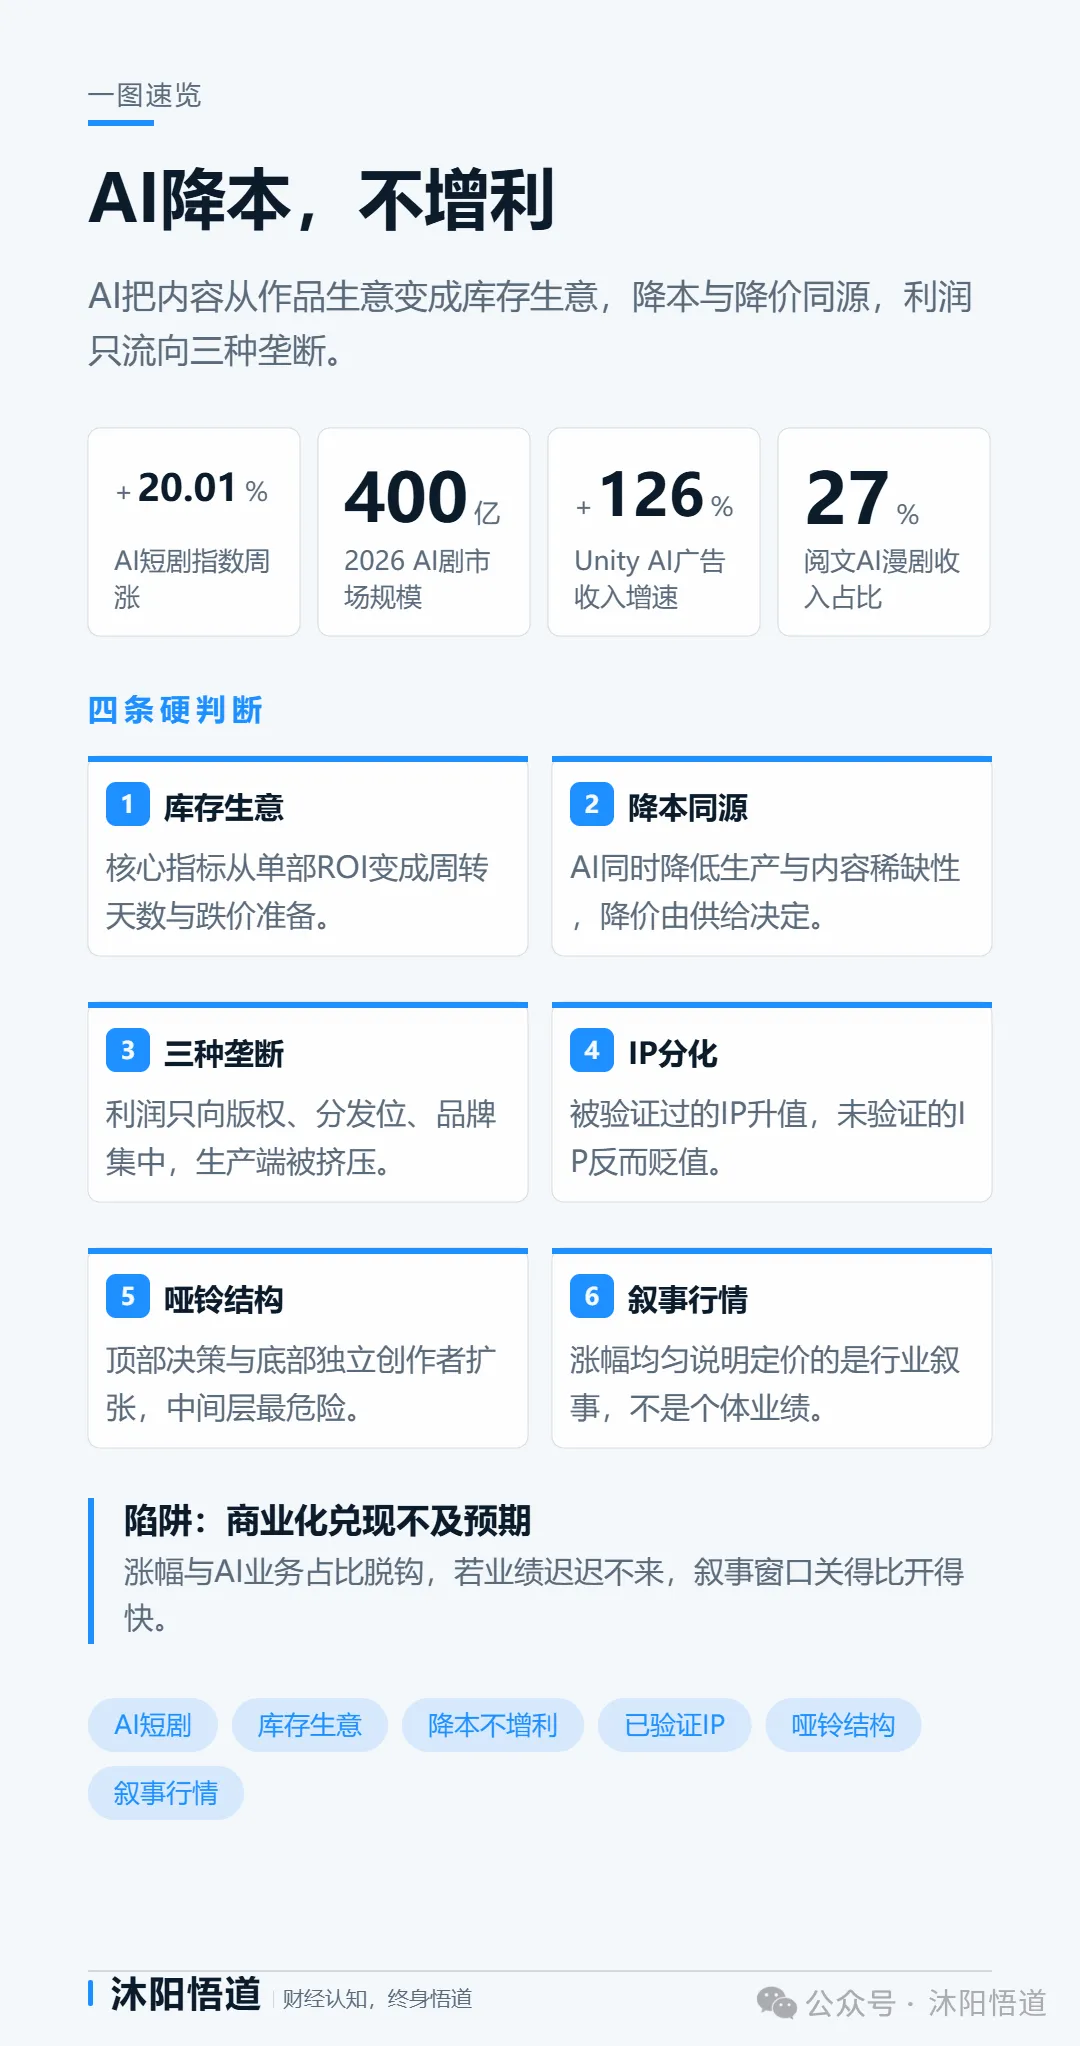
11月8日当AI短剧概念指数涨20.01%,但AI把内容从「作品生意」改成「库存生意」——降本与降价同源,利润只流向三种垄断,涨的是叙事不是业绩。
据中国证券报11月8日报道,本周万得AI短剧概念指数累计上涨20.01%,浙文影业周涨超60%。这不是业绩兑现,是叙事定价——涨幅与AI业务占比已经脱钩。
一周涨20%:这轮行情涨的是什么
先看涨幅分布。
涨幅从20%到60%,分布相当均匀。均匀本身就是信号:如果是个体业绩驱动,涨幅应该高度分化;均匀普涨,说明市场定价的是「行业叙事」这个整体。
为什么重要:叙事行情的功能是为长期资金提供估值修复窗口,先把「可能性」定价进来,等业绩验证。问题是业绩不来,窗口关得比开得快。
作品生意与库存生意:两套完全不同的会计
这是全文的分析起点。
「作品」靠爆款定价,「库存」靠周转率定价。
AI带来的最深刻变化在这里:过去内容公司是项目制,立项、投资、制作、发行,一环出错全盘皆输;现在可以批量试——把一批IP做成短视频,看数据好的再加投入。
东吴证券张良卫的描述很具体:AI使制作成本显著下降、周期压缩至数天或数周,形成「低成本测试、根据数据决定后续制作」的生产模式。
但注意会计后果:当一家内容公司开始批量生产,报表上先出现的不是收入,是存货。 存货卖出去才是收入,卖不出去就是减值。
所以DataEye预计的2026年400亿元市场规模(同比+138%),正确读法是:它衡量这个行业生产了多少,不是赚了多少。
降本与降价同源:为什么降本不增利
市场的主流叙事是「AI降本→内容产业戴维斯双击」。这个推理漏了最关键一步。
价格由稀缺性决定。AI同时做了两件事:
所以成本下降与价格下降是同一个原因的两个结果——不是因果,是同胞。降本的同时价格也在降,而降幅由供给增加决定,不受任何单一企业控制。
竞争重点将由产能扩充转向精品内容、分发效率和商业转化效率提升。——招商证券顾佳
注意「产能扩充」四个字:它恰恰说明行业已经先经历了产能扩充阶段,而产能扩充在会计上意味着存货增加。
张良卫说的「低成本测试」听起来是好事,但它同时是「低成本复制」的前提——你能低成本测试,别人也能低成本复制你的成功。这就是爆款在AI时代更难维持的原因:它被复制得太快了。
三种垄断:利润最终流向哪里
在一个边际成本趋零的行业里,唯一能维持价格的,是不能被复制的东西。只有三类:
「生产能力」从来不在这三类里——因为它天然可复制。
这就是利润必然向IP、平台、品牌集中的原因:不是资本的选择,是经济学的必然。
这也解释了「卖铲人」确定性最高:工具厂商卖的不是内容,是生产能力——生产能力虽可复制,但每一次复制都要付费。Unity三季度营收6.221亿美元、同比+32%,而AI广告系统Vector收入同比+126%。126%对32%,说明这轮浪潮里最先兑现收入的是卖工具和卖广告位的,不是做内容的。
不是所有IP都升值,是「被验证过的IP」升值
市场共识「AI让IP更值钱」,只对了一半。
阅文上半年短剧及AI漫剧收入超4.3亿元、同比增2.3倍,AI漫剧有46部播放破亿。46部听起来多,但阅文拥有的网文IP是数十万部量级。
这不是批评,是揭示结构:AI能做的是把没被验证的IP也做成视频——这不提升成功率,只提升试错数量。
当所有IP都能被做成视频,「被做成视频」不再稀缺,「被读者用真金白银验证过」才稀缺。
真正的「IP储备」,不是拥有多少版权,而是拥有多少「曾经被验证过」的版权。
阅文那条信息最值钱的不是「AI漫剧」,是占IP运营业务收入27%——它已经进入报表的收入结构,不是设想中的未来。
从业者结构从金字塔变哑铃:中间层最危险
中间层最危险,因为它同时具备两个特征:工作可被标准化(分镜、上色、配音、剪辑都是可拆解工序),人却无法独立完成全流程(只能做一段,做不了整部)。
给从业者的路径判断很具体:如果你在中间层,面临的不是降薪,是岗位消失;往两端靠——要么成为能做决定的人,要么成为能独立完成全流程的人——反而更安全。
这与「三种垄断」完全一致:顶部价值来自认知垄断,底部价值来自关系垄断,中间层只有技能,而技能可被复制。
三个判据识别叙事行情:本轮为何是普涨
本轮指数+20%、多只个股+30%到+60%,涨幅分布均匀——定价的是行业叙事,不是个体业绩。
浙商证券冯翠婷的风险清单顺序值得注意:商业化兑现不及预期排第一,其后是版权纠纷、供给过剩、竞争加剧。
短剧先跑通的真实原因:容错空间最大
这个阶梯的排序不是技术难度,是容错空间。竖屏短剧1–2分钟,观众滑走即可;院线电影90–120分钟加大银幕,一个镜头失真就出戏。
所以「AI电影」还很远,不是因为AI做不到120分钟,是因为120分钟里任何一处不真实都会被放大。短期准确预期是「AI辅助人类创作」的混合模式,不是纯AI生产。
四个需要校正的认知
一、「AI降本→行业普涨」是错的。 降本只发生在执行环节,降价同步发生,利润向不可复制的东西集中,中游流水线承制被挤压。这是结构性分化。
二、「所有IP都升值」是错的,而且反了。 AI让被验证过的IP更值钱,让未被验证的更不值钱。
三、「AI会替代编剧导演」是错的。 被压缩的是中间执行层,顶部决策与底部独立创作者都在扩张。
四、「板块大涨=所有标的都有价值」是错的。 要区分「有正版IP+制作能力+分发渠道」的公司,与只蹭题材的公司。
六个可跟踪的观察指标:存货周转天数排第一
1. 存货周转天数,而不是营收增速。 营收可以靠多生产多确认做出来,周转天数骗不了人。营收涨、存货也涨、周转天数变长——说明它在生产,不是在销售。
2. AI业务收入占营收比例与毛利率,而不是合作公告数量。阅文值钱的是那个27%。
3. 「破亿作品数」与「上线作品数」的比值。 这是命中率,才是IP价值的真实度量。
4. AI短剧的万次播放收益走势。 直接反映内卷程度:上线量涨、万次收益跌,说明供给过剩开始吃掉红利。
5. 工具与广告端vs内容端的收入增速差。 Unity的126%对32%是一个信号,跟踪这个差值能判断红利现在在谁手里。
6. 一个反直觉指标:内容公司是否开始披露AI内容的退货率/下架率。 库存生意里,最真实的质量指标不是上线了多少,是有多少被退回来了。
结论:从「生产稀缺」到「验证稀缺」
这轮变化的核心,不是生产成本降低了,是稀缺性换了一个位置:
AI让「内容」不稀缺了,但让「好内容」更稀缺了。当「能不能做」不再是壁垒,「值不值得做」才成为唯一壁垒——一个只剩判断力作为壁垒的行业,恰恰是它最应该有的样子。
回到那个400亿。它当然值得关注,但更值得关注的是:这400亿里,有多少是被验证过的需求,有多少是被生产出来的供给?答案不在研报里,只在接下来几个季度的存货周转天数里。