AI短剧投流解析:爆款买量与平台分账
- 2026-11-19 05:33:55
AI降低了短剧制作成本,却没有降低流量成本。
短剧数量越来越多,真正稀缺的不是“能不能做出来”,而是作品能不能被用户看到,以及制作方能否赚钱。
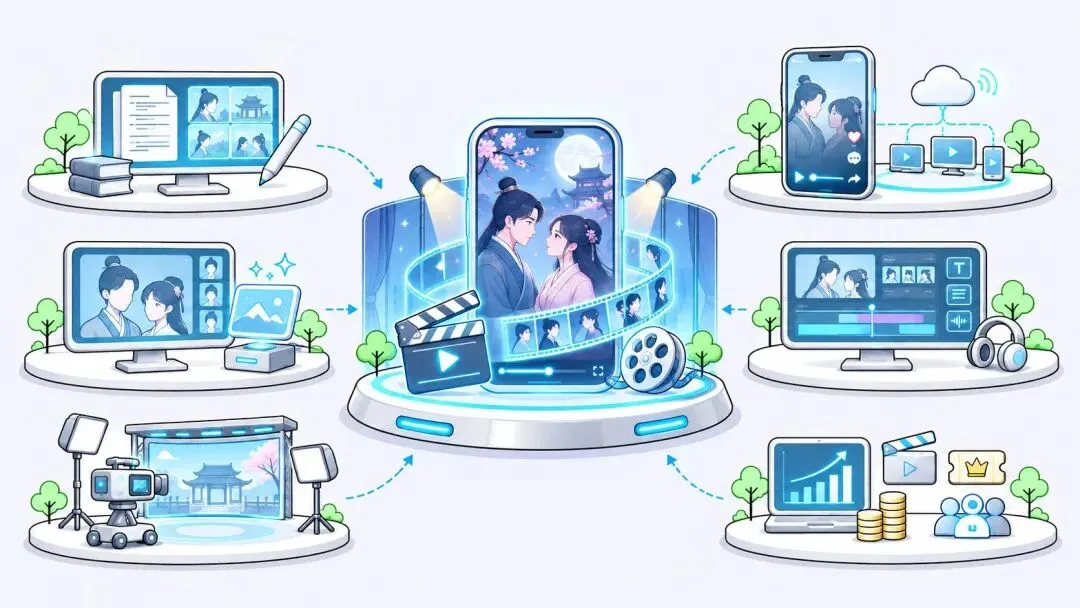
这就是短剧投流存在的原因:制作方负责生产内容,投流方花钱买用户,平台负责分发并收取广告费。
表面看,爆款短剧可以带来数倍甚至几十倍收益;但行业的平均情况,爆款概率低、投放利润薄、资金消耗快,最终受益方还是掌握流量入口的平台。
短剧投流到底怎么赚钱
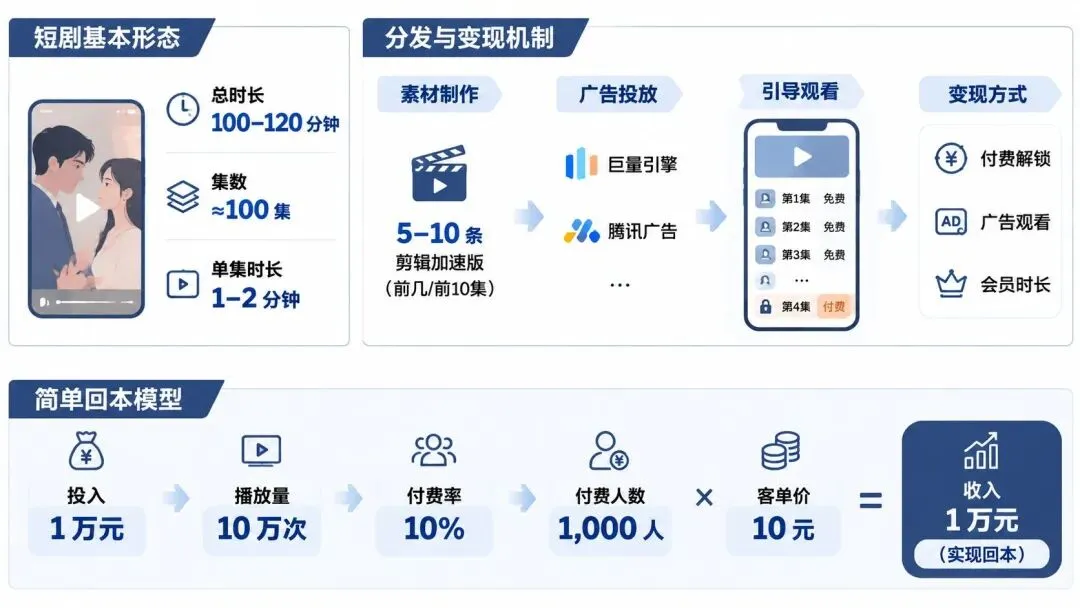
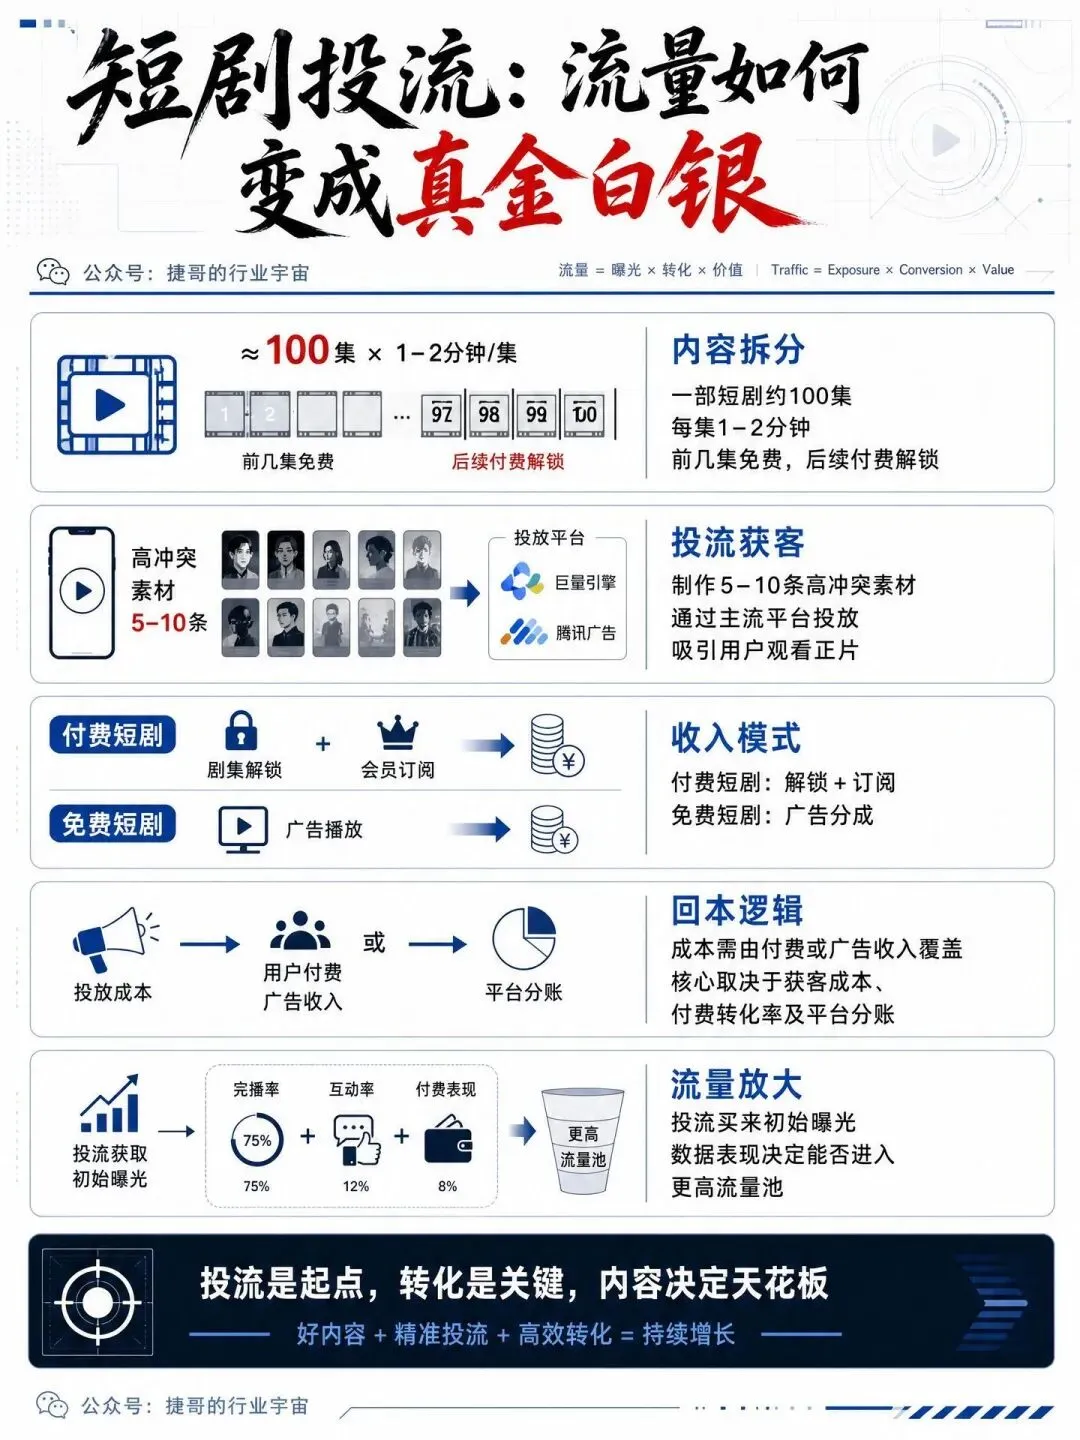
一部常见短剧大约100-120分钟,拆成100集,每集1-2分钟。前几集免费,后面收费。
前几集承担的是“广告素材”功能。
制作方或投流公司把前10集剪成节奏更快、冲突更强的版本,再通过巨量引擎、腾讯广告等平台投放。素材把用户带进正片,后续付费、广告或会员观看时长形成收入。
一个简单的回本模型是:投入1万元,获得10万次播放;如果其中10%的用户付费,也就是1000人购买,每人支付10元,收入刚好1万元。
当然,这只是便于理解的测算,真实结果还会受到获客价格、播放完成率、付费转化率和平台分账影响。
免费短剧采用另一套模式。
用户不直接买剧,而是在观看过程中看广告,广告收入再由平台、投流方和内容方分配。按业内案例口径,用户看完一次15秒广告,平均收益大约为两分钱,但不同用户、广告主和投放时间的价值差异很大。
投流的本质,是先用付费流量把作品推到更大的测试池。
假设一部剧原本只有10万播放,投流后达到100万播放,平台可能把它推荐到更高层级。如果新一批用户的完播、互动和付费数据仍然较好,作品才有机会进入下一层流量池。
投流可以买到初始曝光,但最终能不能成为爆款,仍取决于内容能否接住流量。
爆款率很低,投流赚的是概率差
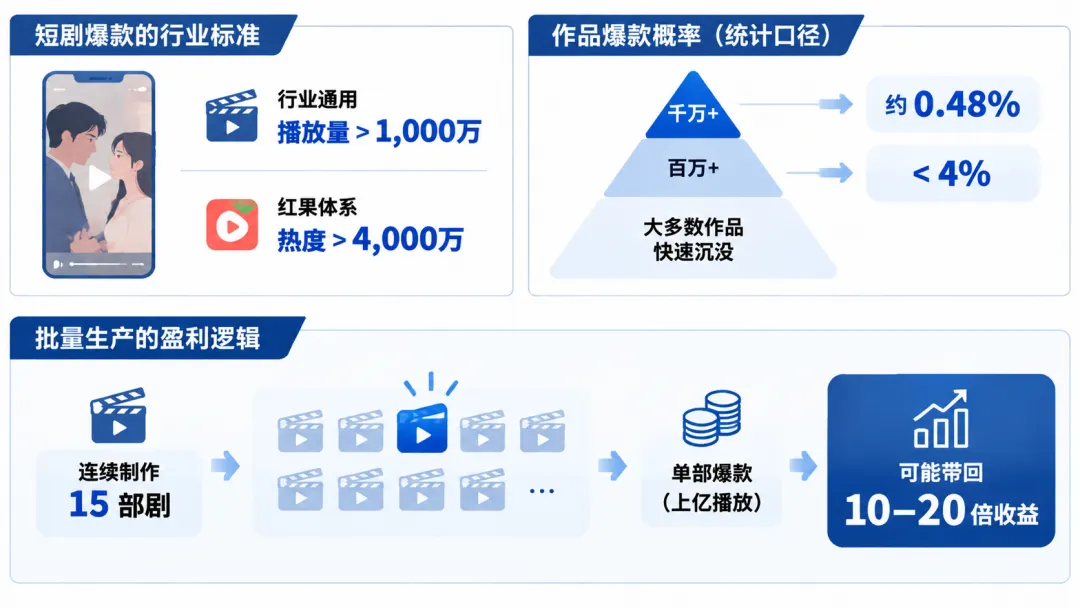
行业通常把播放量超过1000万的作品称为爆款;在红果体系中,常用4000万以上热度作为观察标准。
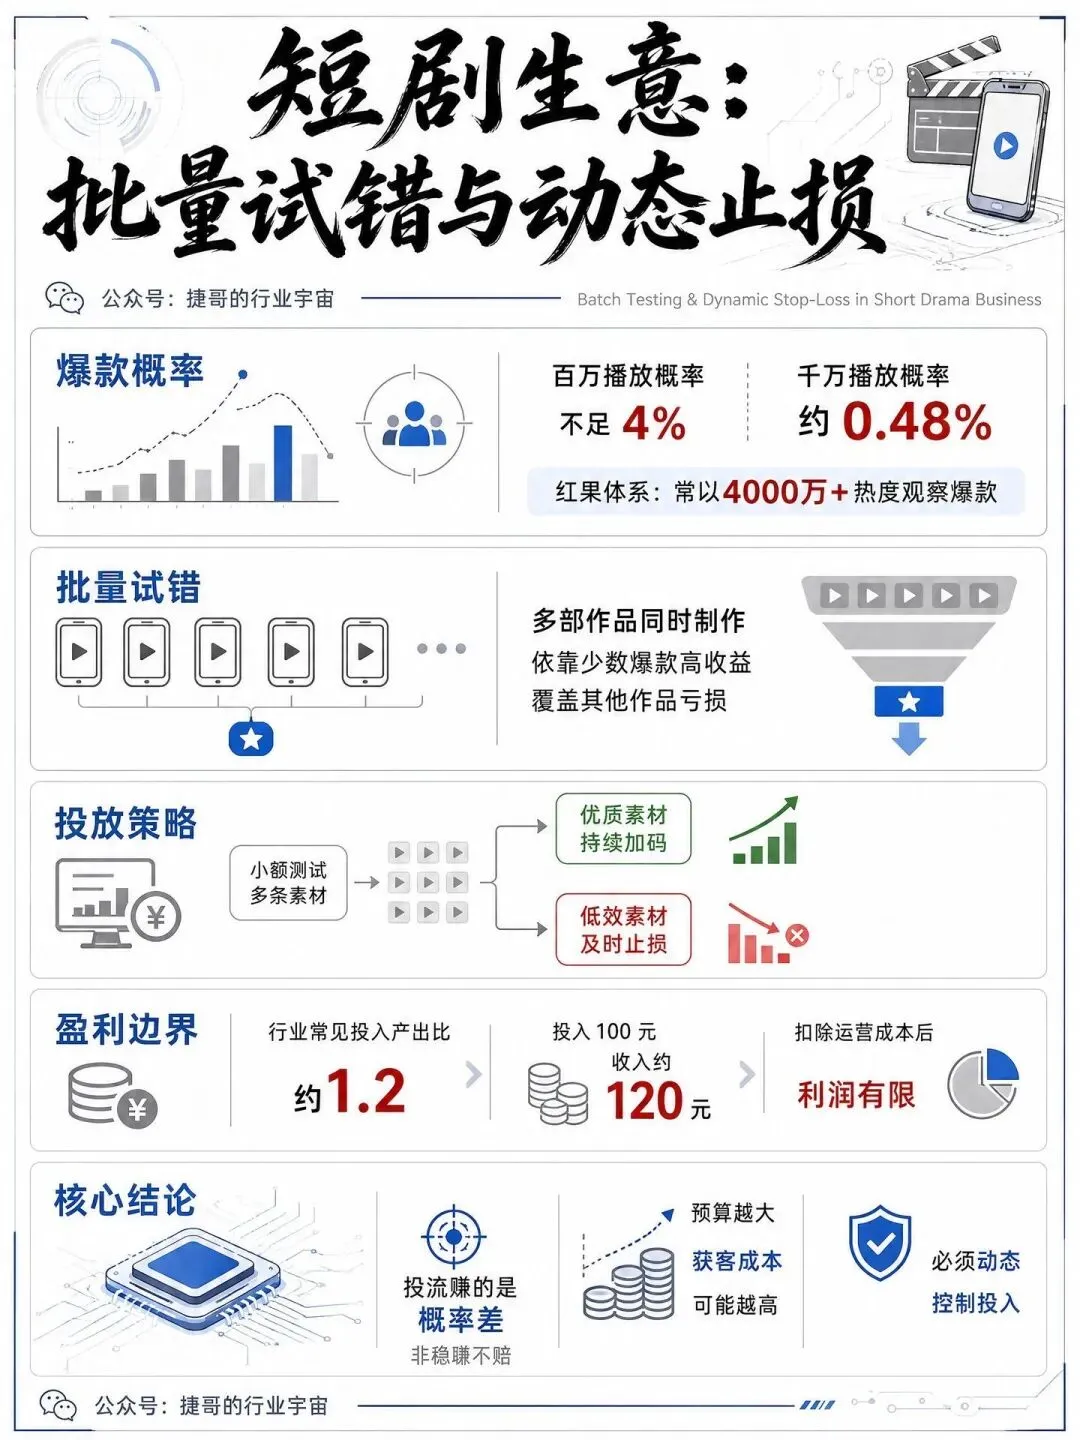
按照最新统计,作品达到百万播放的概率不到4%,达到千万播放的概率约0.5%。大部分作品上线后很快被埋没,少数爆款承担了整个项目组合的利润。
这也是短剧公司经常采用批量生产的原因。
比如连续制作15部剧,只要其中出现一部上亿播放的爆款,可能带回10倍、20倍的收益,覆盖其他作品的损失。但这种模式高度依赖资金、产能和爆款概率,不适合只押一部剧。
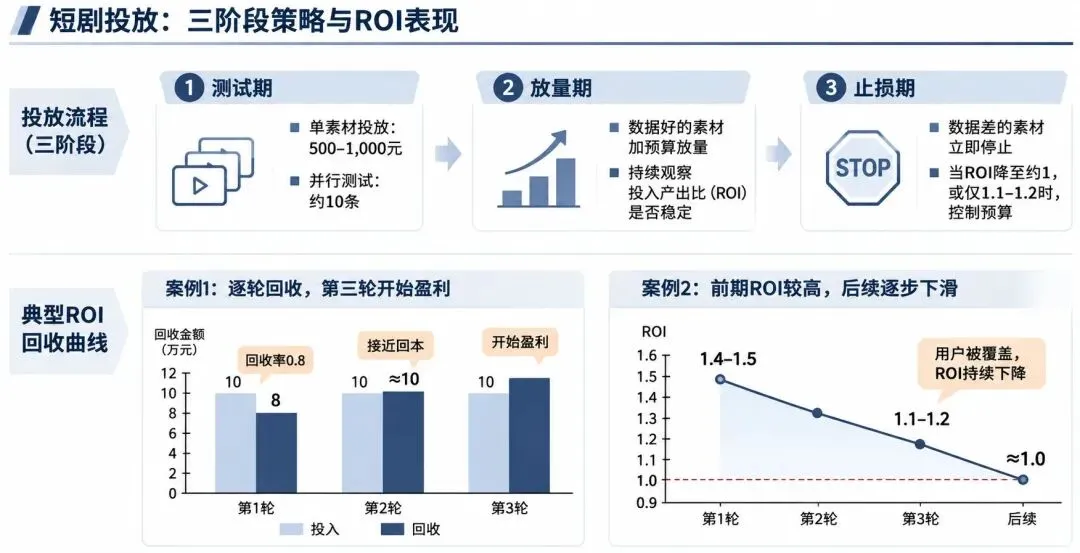
实际投放通常分为测试、放量和止损三个阶段。
测试期可以给每条素材投入500元或1000元,同时测试10条左右;数据好的素材继续加预算,数据差的立即停止。进入放量期后,再观察投入产出比是否稳定。
有些剧第一个10万元只能收回8万元,第二轮接近回本,第三轮才可能开始赚钱;也有些剧第一轮的投入产出比达到1.4—1.5,但随着用户逐渐被覆盖,后续回报不断下降。当投入产出比降到1附近,或者只剩1.1—1.2时,通常就要控制预算。
因此,投流并不是找到爆款后无限加钱。
预算越大,新增用户往往越贵,转化率也会下降。行业较常见的投入产出水平约为1.2,也就是投入100元获得约120元收入。扣除人员、素材、账户和资金成本后,利润并不厚。平台却可以直接获得广告和投放收入,承担的内容风险更低。
公共投流池改变了产业分工
过去,发行公司主要投放自己制作或发行的短剧。为了保证内容供给,它们会向外部工作室下单,形成大量承制需求。
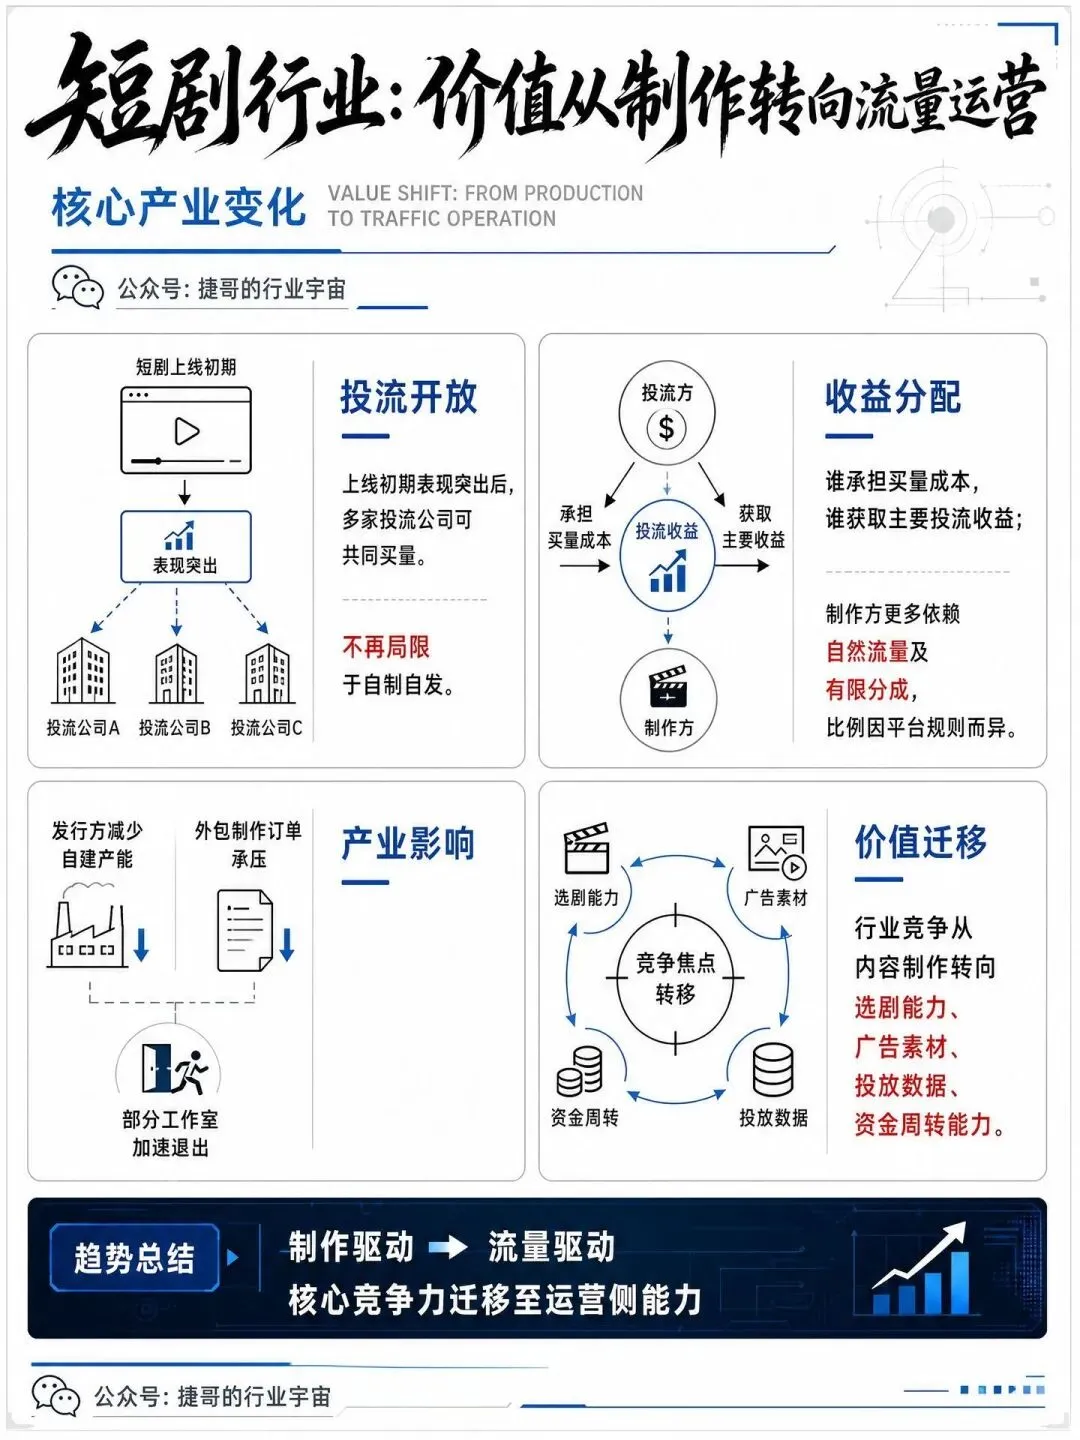
公共投流池出现后,只要一部剧上线初期达到一定播放量、表现出爆款潜力,拥有投流账户的公司就可以参与投放,不再只投自己的作品。
假设一部剧首日达到100万播放,几十家投流公司可能同时投入,每家投1万—5万元,迅速把作品推到千万甚至上亿播放。
投流公司根据自己买来的流量获得收益,发行方和制作方则更多获得自然流量收入,以及付费流量中的少量分成。
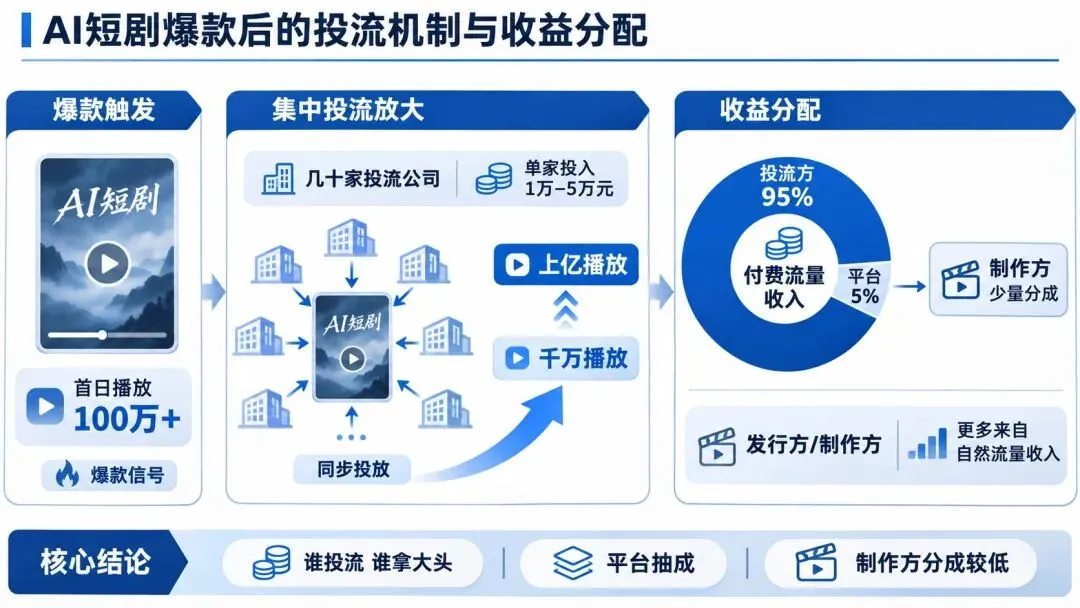
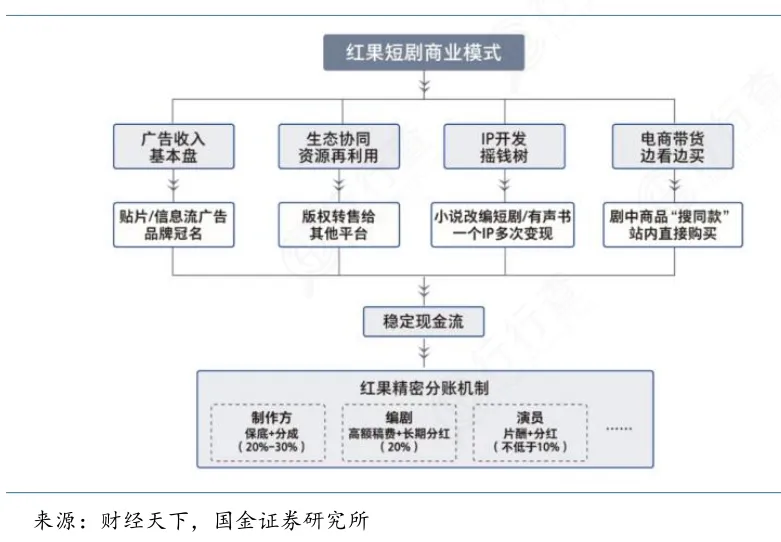
按照部分平台规则口径,付费流量收入可能由投流方获得95%、平台获得5%,制作方再从平台份额中获得一小部分,折算后的比例很低。
具体规则会随平台和合作方式变化,但方向很明确:谁承担买量成本,谁取得主要投流收益;内容方如果只提供成片,分到的收入有限。
公共投流池提高了资金与流量的配置效率,也削弱了发行公司自建内容产能的必要性。发行方可以直接从市场挑选表现较好的剧,制作订单随之减少,一批依赖外包订单的工作室退出。
行业价值开始从单纯制作,向选剧能力、素材能力、投放数据和资金周转能力转移。
不同平台,商业模式并不一样
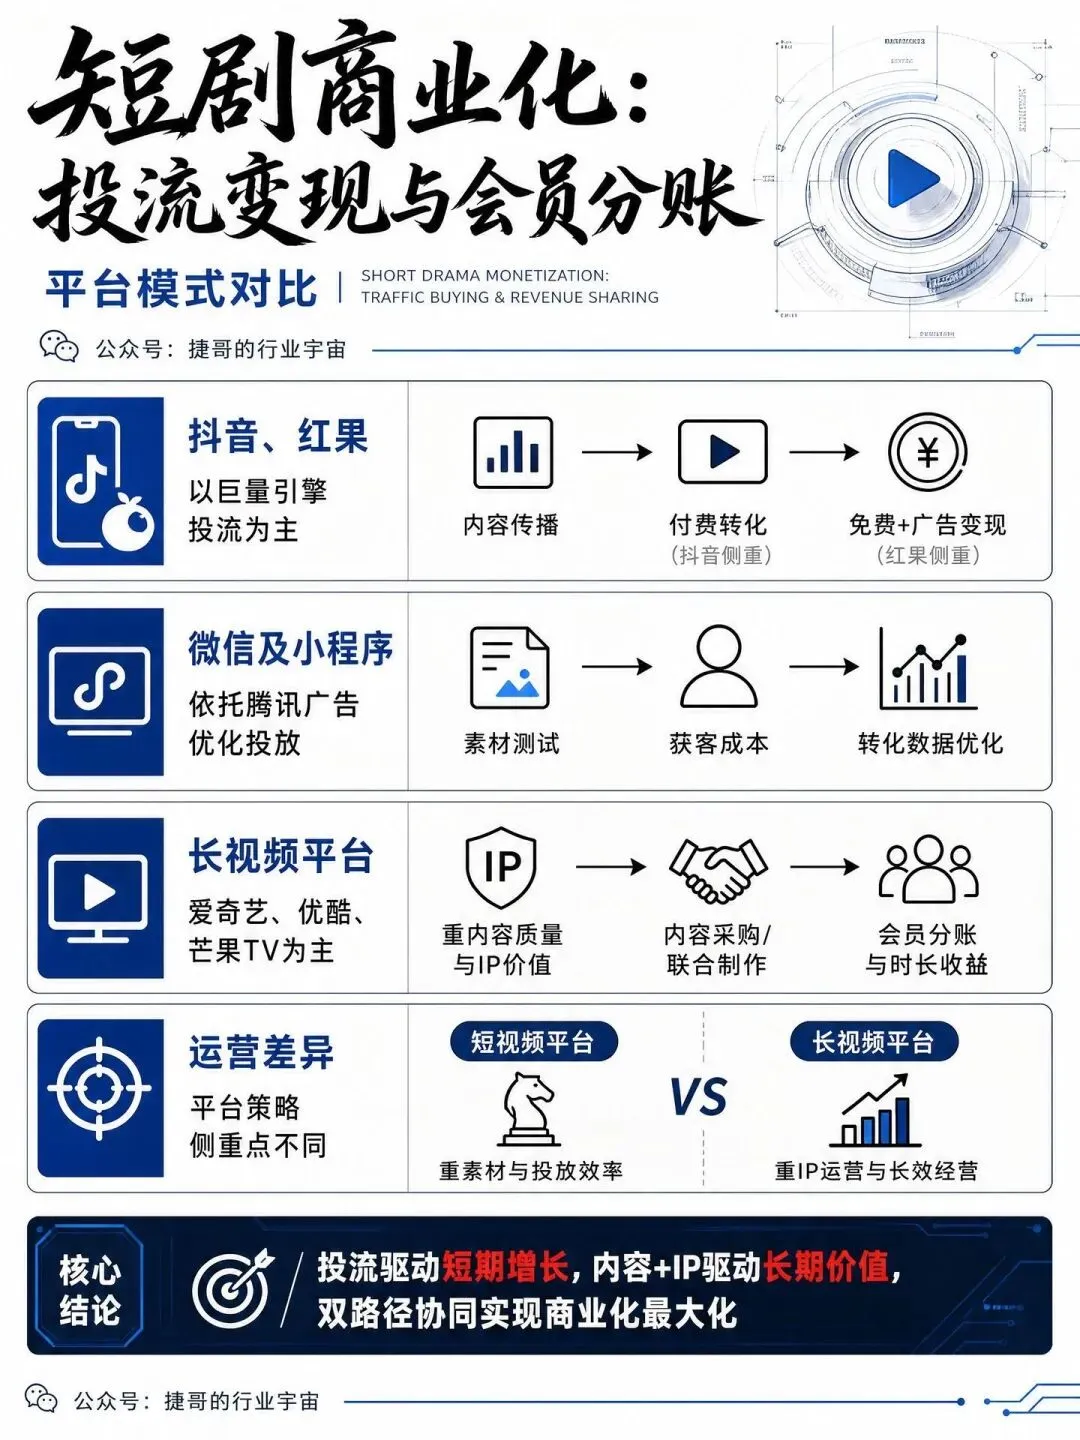
抖音和红果的投放以巨量引擎为主。
投流公司需要相应账户和资质,再完成选剧、切片、建计划、测试素材、放量和控盘。
抖音承担内容传播和付费转化,红果强化免费短剧与广告变现。业内反馈中,新剧在抖音端可能存在一段收费窗口,客观上会把部分希望免费观看的用户导向红果。
微信短剧和小程序短剧更多通过腾讯广告投放,底层逻辑与巨量引擎相似:用不同素材测试获客成本,再根据转化数据调整预算。平台、账户、用户结构不同,但核心指标仍是播放、完播、转化和投入产出比。
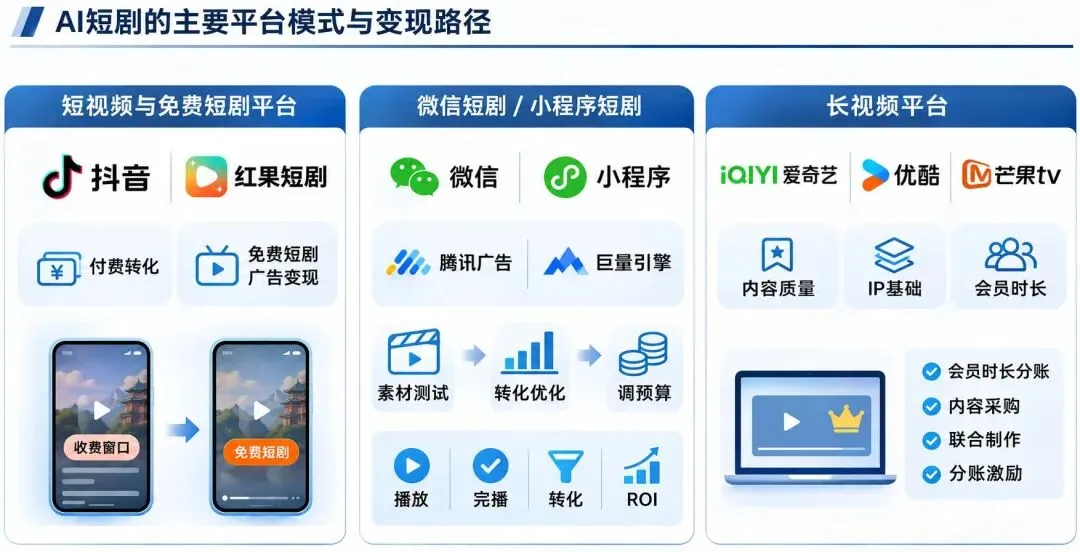
爱奇艺、优酷、芒果TV等长视频平台更重视内容质量、IP基础和会员观看时长。它们不一定按单集付费或广告次数结算,而可能按照会员播放时长分账,部分项目采用采购、联合制作或分账激励。
部分平台的项目采购报价可达到每分钟5000—8000元;也有平台采用分账基础上额外补贴20%的方式,但不提供前期保底。
长视频平台的营销也更接近传统影视。
作品上线前需要经营官方账号,发布角色片段、剧情预告和互动内容,积累预约用户;上线后再通过切片投流,把用户导向正片。这里比拼的不只是一条素材,而是IP、账号和持续运营能力。
AI短剧产业链正在重新分配价值
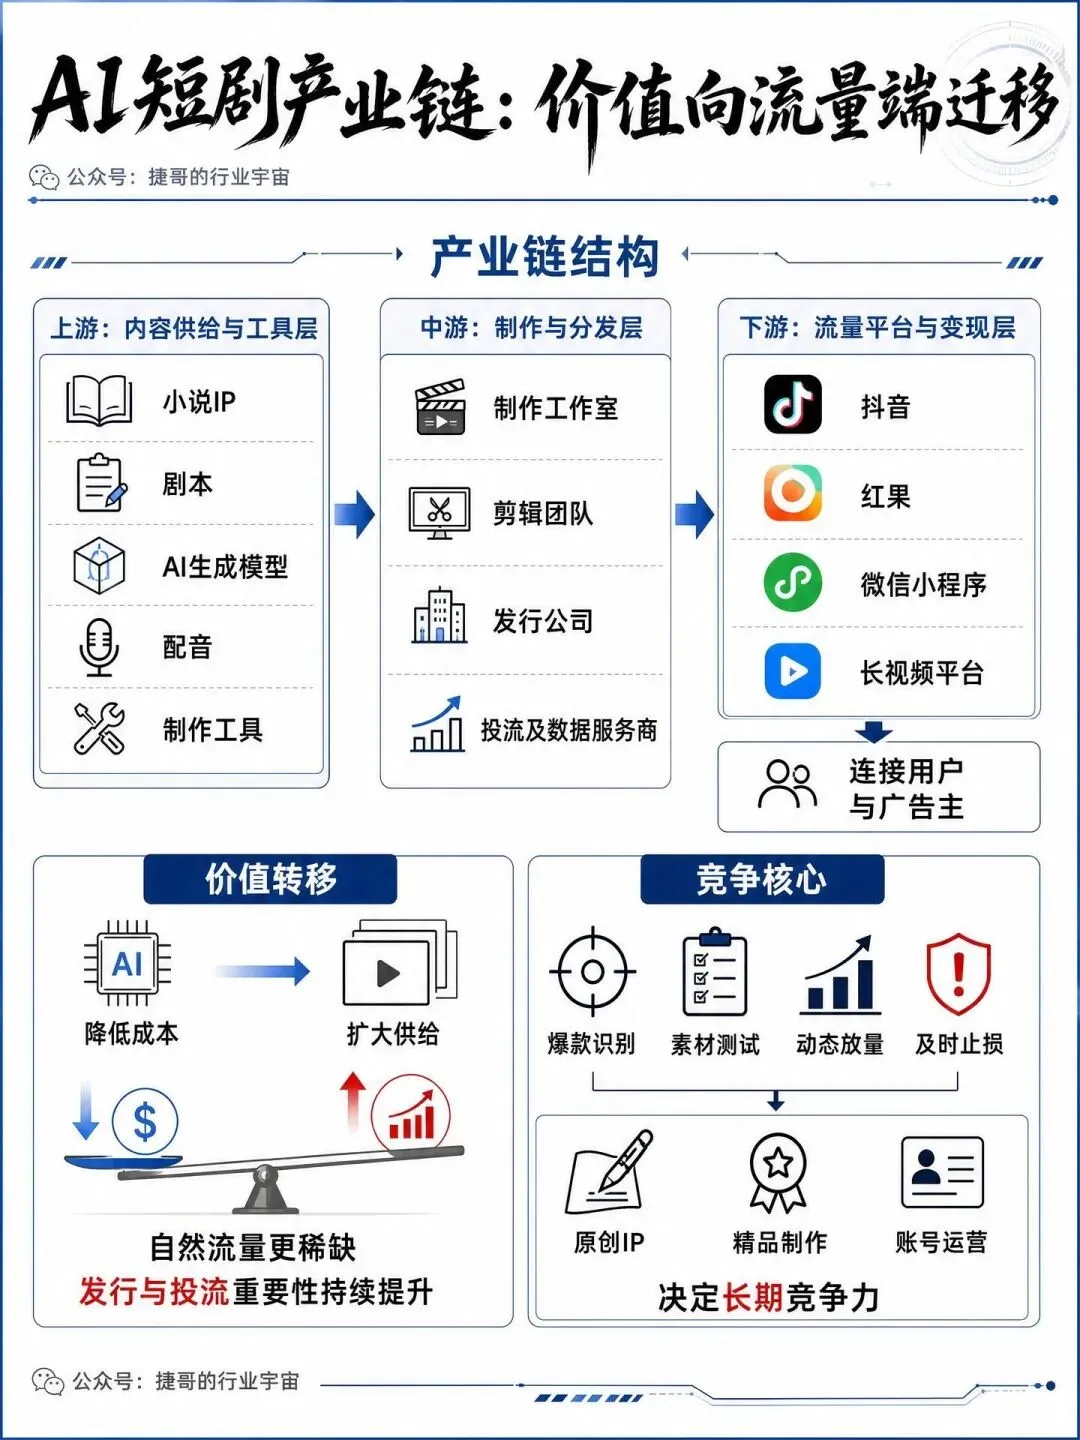
AI短剧上游是小说和剧本IP、AI生图与视频模型、配音、音乐和制作工具;中游包括制作工作室、剪辑团队、发行公司、投流公司,以及账户和数据服务;下游则是抖音、红果、微信小程序、爱优腾芒等平台,最终连接付费用户、会员和广告主。
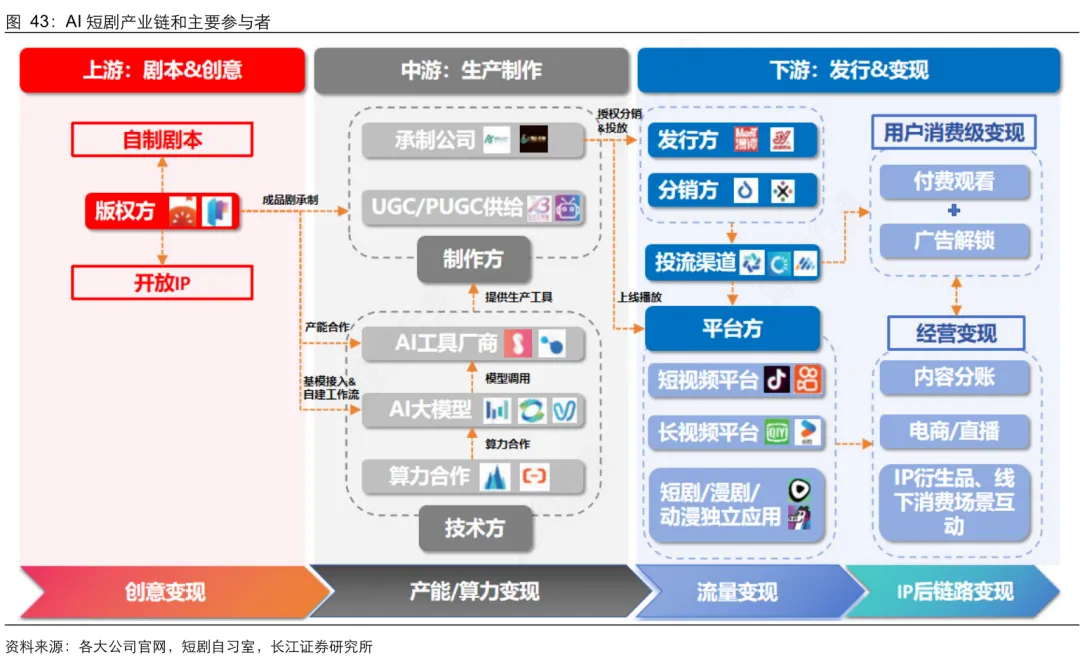
AI首先压低了上游制作成本,使内容供给快速增加。但供给越多,单部作品获得自然流量越难,投流和发行的重要性反而提升。
公共投流池进一步把制作与买量拆开:制作方负责内容,投流方负责判断概率和资金效率,平台掌握分发规则并获得流量收入。
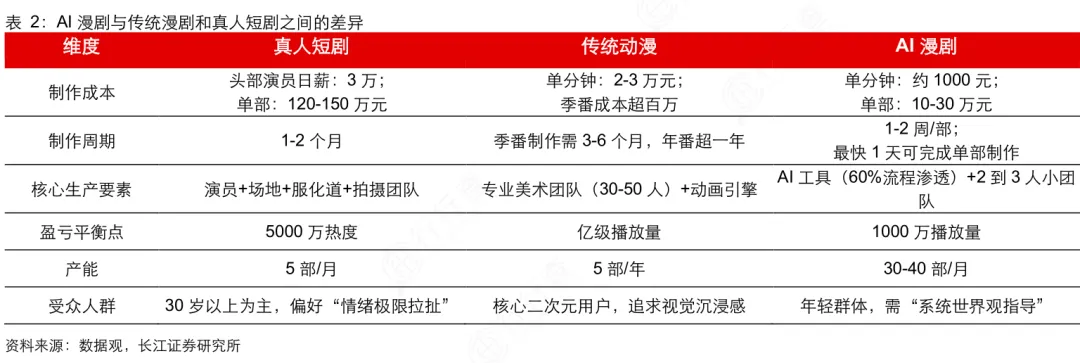
接下来,行业竞争会从“谁能做出更多AI短剧”,转向三个能力:
第一,能否从大量作品中提前识别潜在爆款;第二,能否快速生产并测试多组素材;第三,能否在投入产出下降前及时放量或止损。
同时,短剧与长视频的边界正在变化。抖音、红果继续强化高频、短周期的广告与付费模式,长视频平台则开始引入AI影视内容,更看重IP、精品化和会员时长。
制作公司如果只依靠低成本批量生产,利润空间会越来越薄;具备原创IP、精品制作、账号运营和投放能力的团队,才更容易建立稳定业务。
AI短剧投流不是一门稳赚的生意,而是一套高频测试、低毛利运行、依靠少数爆款拉动收益的概率模型。
AI解决了内容生产效率,却没有解决用户注意力稀缺的问题。谁能掌握流量入口、分发规则和用户数据,谁在产业链中的议价能力就更强。
视频解读:

