AI短剧5连板的浙文影业:影视收入仅154万
- 2026-11-17 19:01:57
一、公司速览与今日热度来源
浙文影业(601599)是控股股东浙江文投旗下的‘纺织+影视’双主业平台。2026年中报显示,纺织业务收入19.6亿元、占比99.92%,影视业务收入仅154.96万元、占比0.08%。
今日热度来源:AI短剧/影视IP概念推动五连板登顶人气热榜、与上交所监管工作函形成‘高关注+高风险’共振;公司联合出品的《长安的荔枝》等带来内容声量,但影视实质收入极低。
浙文影业(601599)品牌封面
下表为近五年核心财务轮廓,后文逐一穿透利润含金量、现金流、资产结构与估值。
二、利润含金量穿透:赚的是真金还是账面?
观察归母净利润与扣非净利润的裂口。浙文影业五年归母稳步增至1.33亿,但扣非口径揭示了利润的‘水分’——2025年扣非仅794万元,同比骤降90%。
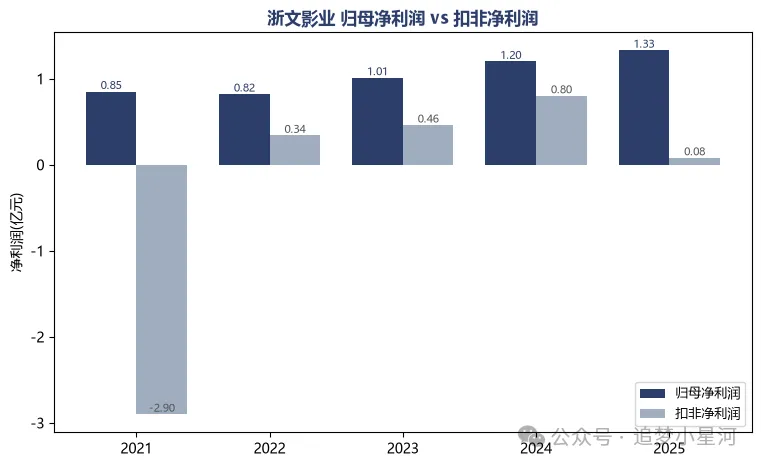
归母净利润 vs 扣非净利润(亿元)
2025年非经常性损益约1.25亿元(政府补助、资产处置等)撑起1.33亿归母,扣非占比仅6%。2021年扣非更曾亏损2.9亿。影视概念再热,也改变不了纺织为主、主业盈利薄弱的事实。
三、现金流与资产结构:纸面利润能否落袋?
利润可修饰,经营现金流难造假。将经营现金流净额与归母净利润对照,可识别‘赚利润不赚现金’的隐患。
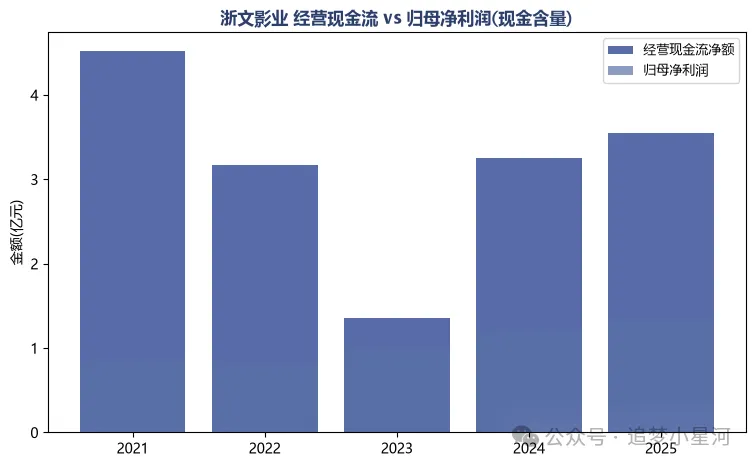
经营现金流净额 vs 归母净利润(亿元)
经营现金流五年均显著高于净利润(净现比1.3–5.3倍),纺织主业回款扎实、现金流健康;但利润质量低——赚到的是现金,利润却大量来自非经常性项目,二者背离值得警惕。
四、成长动能与行业地位
营收与毛利率的‘双轴’走势,是判断成色的主线图。浙文影业营收稳步增至32.3亿元,毛利率回升至18%,但这完全是纺织基本面的贡献,与影视题材几乎无关。
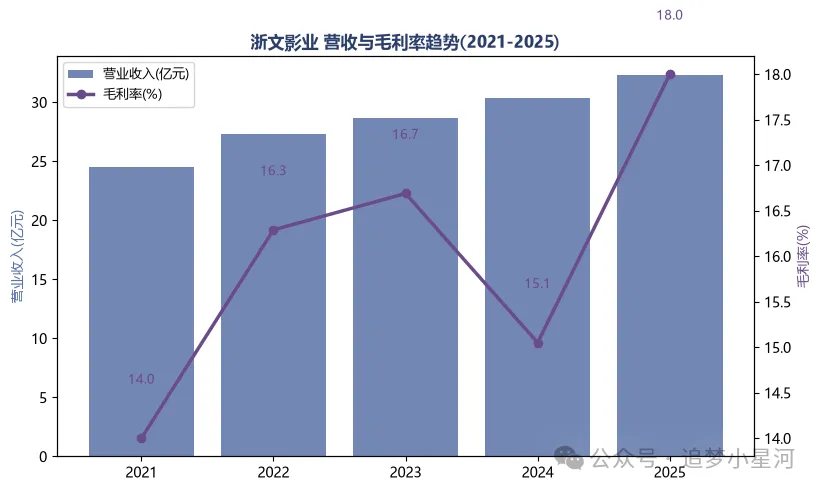
营业收入(柱)与毛利率(线)趋势
公司提出‘影纺联动’与‘影视+科技’战略,开发内容评估平台‘帧想’,但影视收入154万元说明IP变现仍处极早期。ROE回升至8.58%,主要来自资产周转而非高毛利。
五、四维体检:一张雷达看清底色
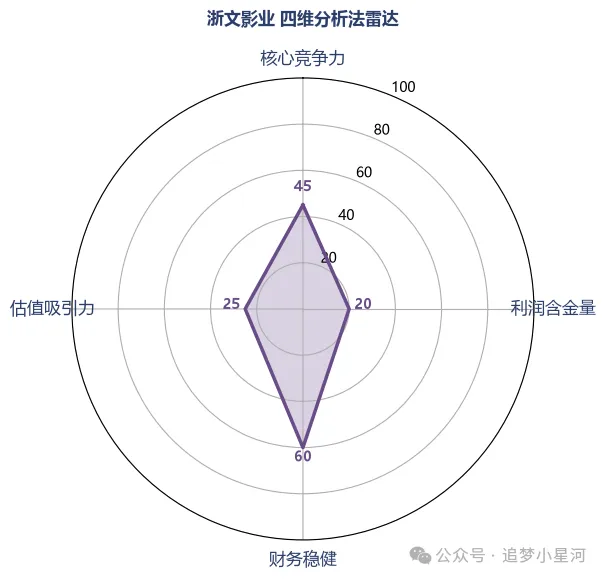
四维归一化雷达(竞争力/利润含金量/稳健/估值)
将竞争力、利润含金量、财务稳健、估值吸引力统一缩放到0–100。浙文影业主业纺织成熟稳定(稳健60),但影视IP概念尚未形成实质收入、扣非骤降令利润含金量(20)极低、估值(25)极贵,是典型‘题材驱动、报表不支撑’。
六、风险排雷与估值结论
风险层面重点关注:①扣非骤降、非经常性依赖度极高;②影视收入154万,AI短剧概念缺乏业绩支撑;③已收上交所股价波动监管工作函,炒作监管风险高;④题材退潮后估值回归压力巨大。
结论:浙文影业(601599)是‘AI短剧 + 东方字辈’情绪驱动的短线标的,报表层面影视收入仅154万元、扣非骤降九成,估值严重脱离主业盈利。对长期投资者,建议以‘影视收入占比实质提升 + 扣非恢复常态 + 估值回归’为跟踪主线,警惕情绪退潮。本文为财报穿透分析,不构成投资建议。

