你追的是AI短剧,他收的是过路费
- 2026-11-16 17:01:33
AI短剧22万部,只有1.3%能回本
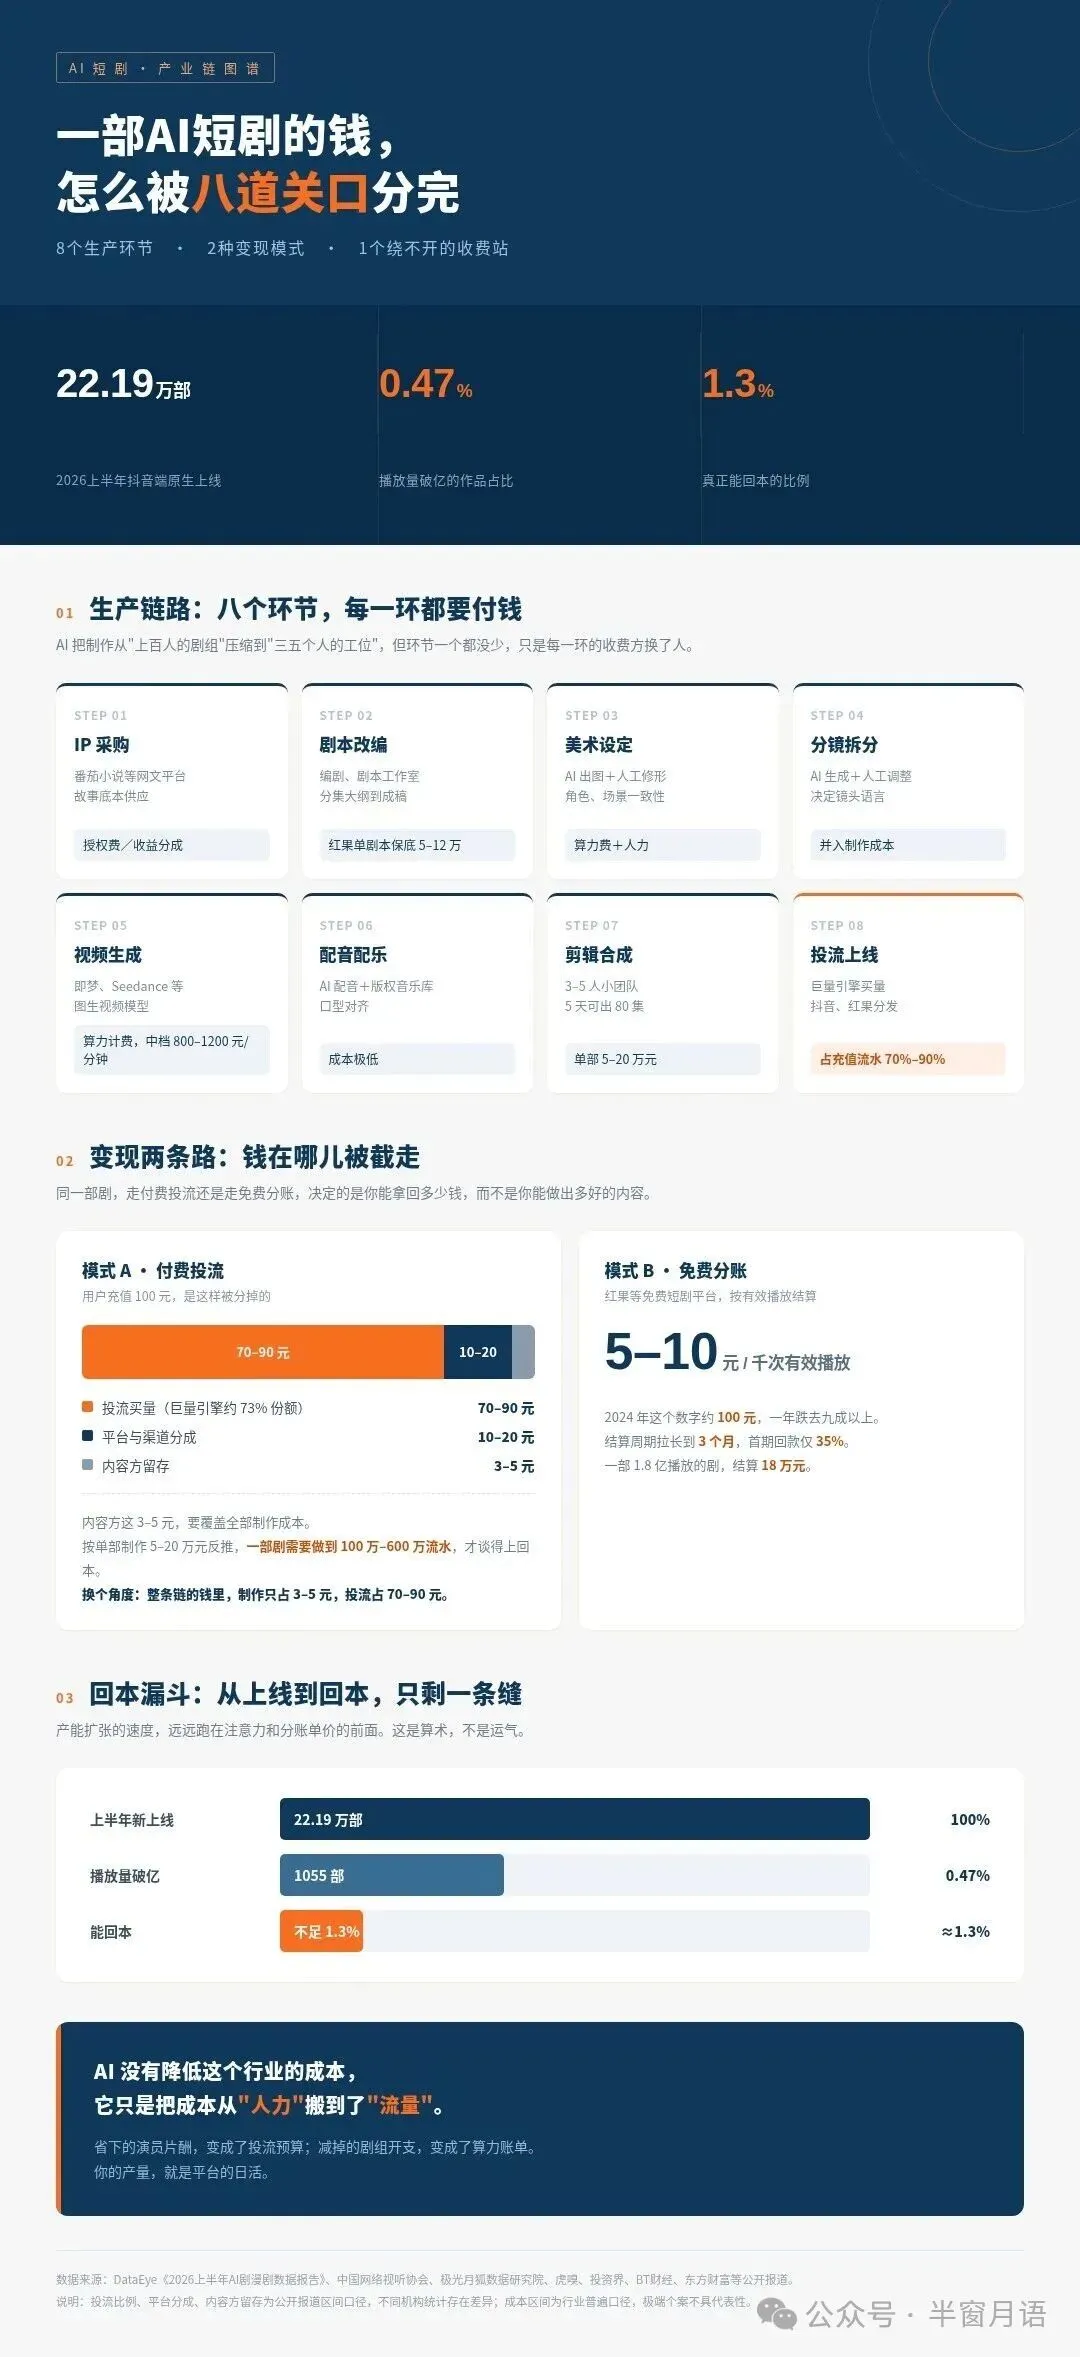
2026年上半年,抖音生态里新上线AI短剧22.19万部。
摊到每一天,是一千二百多部。摊到每一分钟,接近一部。
这不是产能,这是洪水。
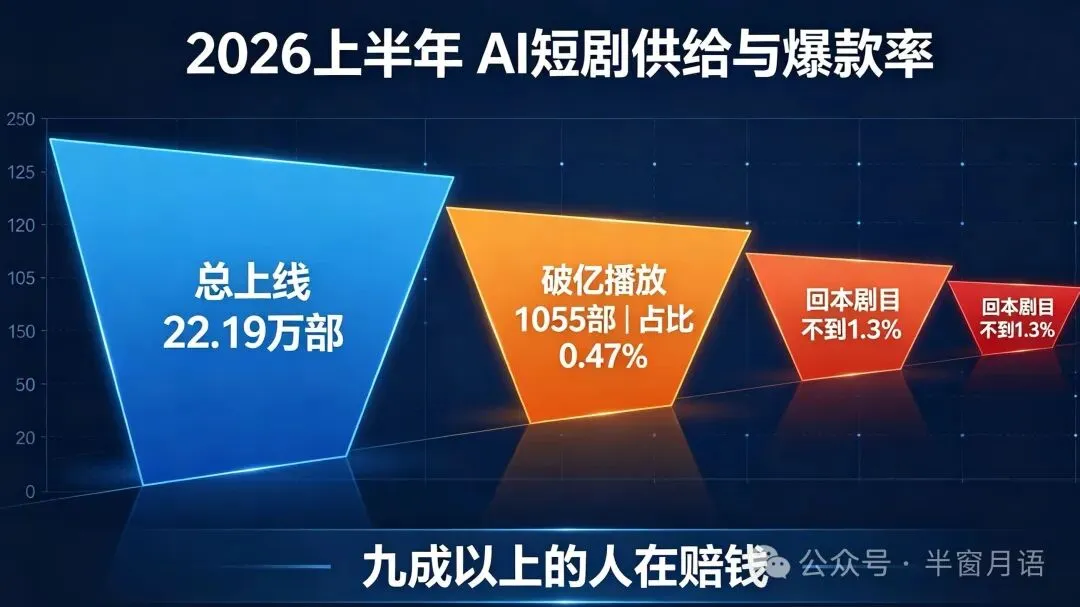
而这22万部里,播放量破亿的只有1055部,占0.47%。真正能回本的,不到1.3%。
也就是说,九成以上的人在赔钱。
一边是机构预测的400亿全年市场,一边是98.7%的亏损面。这两个数字并不矛盾,它们说的是同一件事的两面——这个行业确实在暴涨,只是钱没有流到做内容的人手里。
先把账算一遍,你就明白为什么。
一、省下来的钱,去哪儿了
先看成本端,这是AI最性感的地方。
公开数据是,AI漫剧中档制作成本每分钟800到1200元,单集100到3000元,一部剧5万到20万。而真人短剧单部成本50万到100万。成本降到了十分之一,某些极端玩法下甚至到百分之一。
生产端更夸张。3到5个人的小团队,5天能出80集。一人一天一部,不是段子,是现在的常态。真人剧组上百号人干几个月的事,现在压缩到一个工位、一张显卡、一台电脑。
所以"AI把短剧成本压到一千块"这个说法,方向对,口径要收一收。一千块是极限个案的算法,行业普遍口径是单集几百到三千、单部五万到二十万。这不影响结论,只是别拿个案当通例,内行一听就知道你没下过场。
真正的问题在另一头。
AI并没有降低这个行业的成本,它只是把成本从"人力"搬到了"流量"。
省下的演员片酬,变成了投流预算。减掉的剧组开支,变成了算力账单。行业的钱一分没少花,只是收款方换了一家。
这是理解AI短剧的第一把钥匙。
二、七成预算,进了同一个口袋
短剧这行的老规矩是,制作费只是入场券,真正的钱花在买流量上。
公开数据显示,投流费用通常占充值流水的70%到90%。一部充值过亿的爆款剧,投流成本往往高达6000万到8000万。扣掉制作、扣掉分成,最后实际利润可能只剩几百万。
千万级利润听着还行?那是充值过亿的爆款,是22万部里那0.47%的顶端。对绝大多数人来说,连投流账户都跑不出正循环。
而这笔预算流向哪儿,分布非常明确。巨量引擎一家约占73%,腾讯广告约17%,快手约8%。
七成以上的买量预算,付给了一家平台。
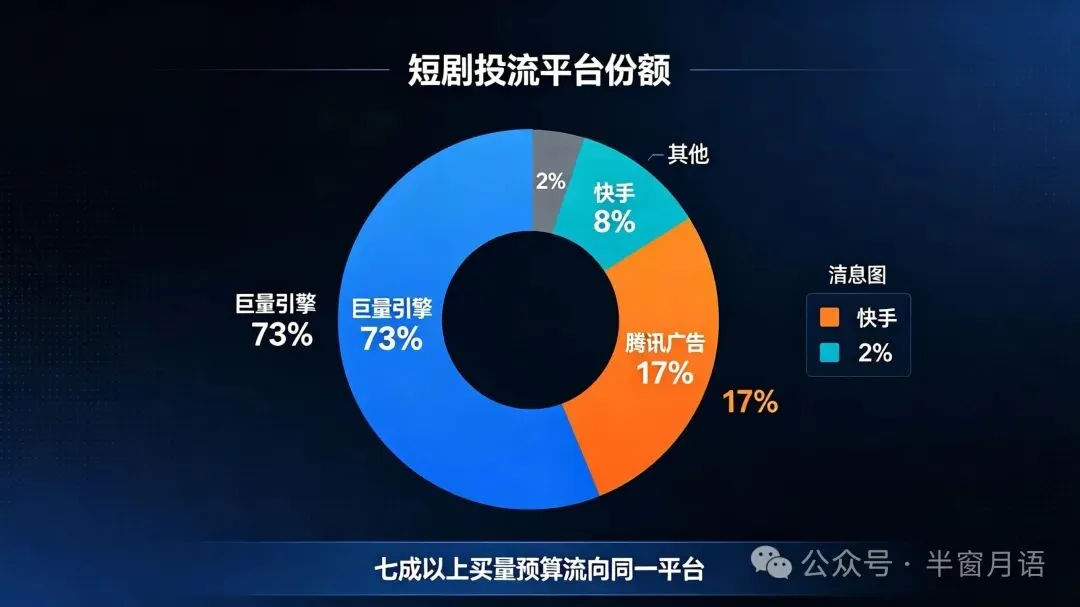
所以你现在能看懂了。AI帮你省下的那笔制作费,转身就变成了广告账户里的消耗。你以为你在做内容生意,其实你在给流量平台交过路费,只不过账单的名字叫"推广费"。
而且是涨价的那种。公开数据显示,AI短剧投流千次播放收益已经同比腰斩到15至30元,成熟投流团队的投入产出比只剩1.03到1.07。
1.03是什么概念?投100块,回来103块。毛利率3%。
这已经不是内容行业的财务结构了,这是代工厂的财务结构。
三、播放量不是钱,这条要划重点
很多人对短剧商业模式的想象是,播放量涨了,分账就涨了。
现实里有几个数字,能把这个幻想直接戳破。
一部长剧,1.8亿播放,结算18万。另一部2500万播放,结算3.3万。
有人做了11部剧,最后分到9.6元。
这不是段子,是公开报道里从业者的自述。
再看一个"成功案例"。《风水之王》总播放超3.7亿,红果收藏110万,累计收入170万。这已经是2026年上半年最能打的样本之一。3.7亿播放换170万,看着还有得算,但这是半年的累计收入,而且要覆盖一部剧的全部制作成本、投流成本、团队开支。
病根在分账单价上。
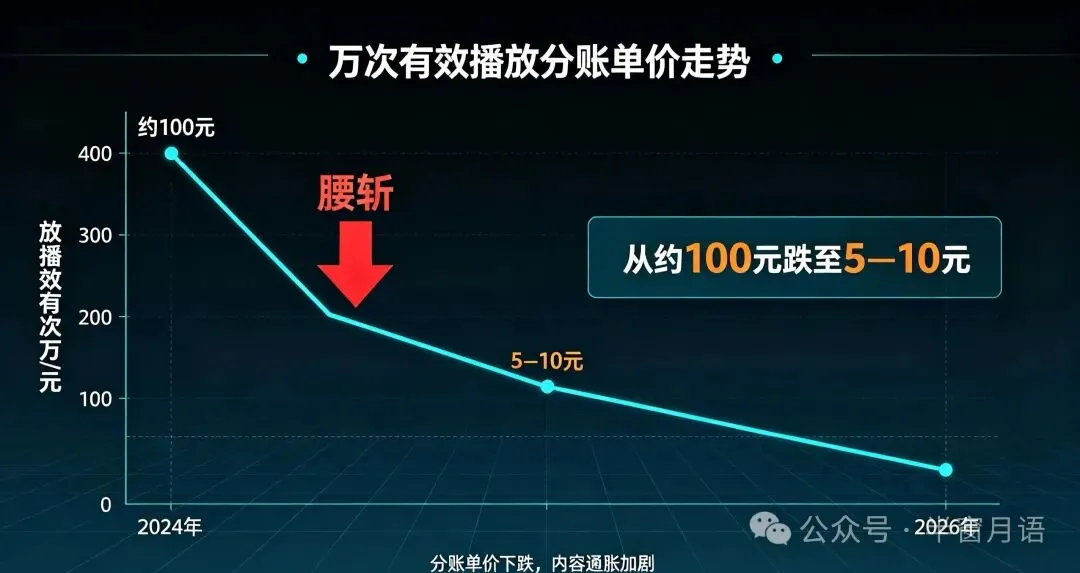
2024年,万次有效播放大约能拿100元。2026年,这个数字是5到10元。从业者的体感更直接,从30元跌到5元。
2026年5月,红果大幅下调播放分成,万次有效播放收益跌超九成。同期,结算周期拉长到三个月,首期回款只有35%。
翻译成大白话就是,你干满三个月,先拿三分之一,剩下的看平台什么时候结。
四、分账腰斩不是平台变坏,是内容通胀
讲到这里,很多人会开始骂平台。骂得对,但没骂到点上。
平台下调单价,不是因为它突然变坏了,是因为供给端彻底失衡了。
2026年一季度,全网微短剧上线12.8万部,其中AI占比超过95%。二季度15.3万部,环比还在涨25%。
而用户的注意力是有限的。一个人一天能刷短视频的时间有上限,不会因为你多产了20万部剧,他每天就多看两小时。这是生理约束,不是商业约束。
于是同一份注意力被22万部剧摊薄,单部剧的价值必然往下掉。产能涨十倍,单价就只能跌到十分之一。这是算术,不是道德。
我常跟人说一个词,内容通胀。
它的残酷在于,AI带来的降本红利,在一个供给无限的品类里,会被通胀百分之百吃掉。你降本的速度,永远追不上同行扩产的速度。
你花三个月把成本打下来一半,隔壁花三天复制了你的玩法,然后二十万个人一起把单价打到地板。
AI绘画走过这条路,AI写小说走过这条路,AI配音走过这条路。现在是AI短剧。
这不是第一次,也不会是最后一次。
五、还有一个硬伤,藏在水面下
如果只是单价跌,行业还能靠规模硬撑。但AI短剧有个更根本的短板,完播率。
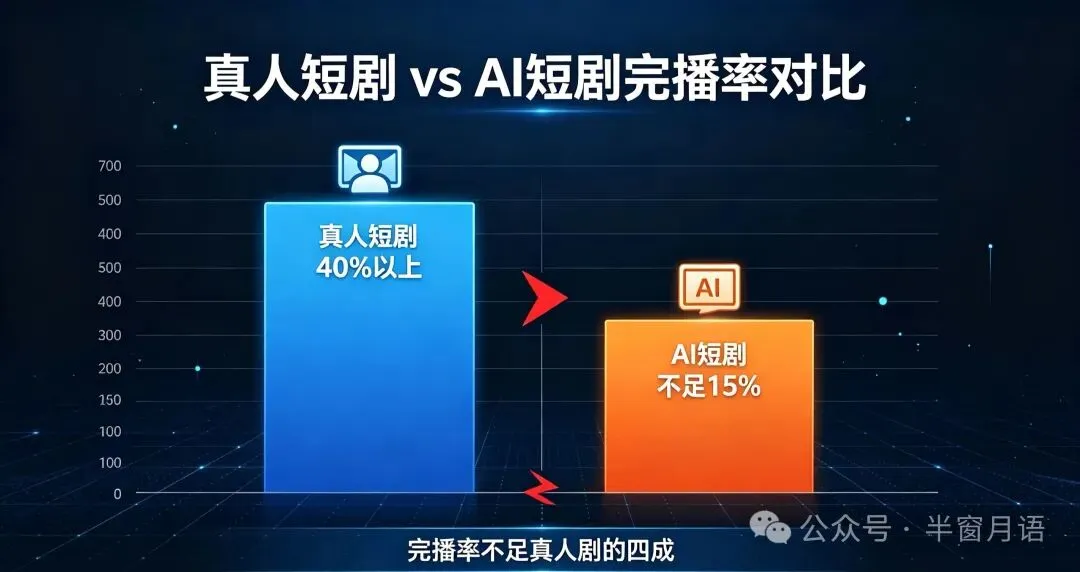
真人短剧的完播率稳定在40%以上。AI短剧普遍不足15%。
红果AI漫剧的峰值完播,从42%腰斩到19%。用户日均观看时长环比下滑23%。
为什么?因为观众几秒钟就能感觉到"这不是真人"。不是技术不够好,是人的感知太敏锐。你花三个月把画面做到不出戏,观众一眼就能看出哪一帧不对劲。
这条的杀伤力在于,它直接改写了投流的单位经济模型。
投流是按千次曝光出价,你买到的是"曝光",不是"观看"。完播率15%对40%,意味着同样的曝光预算,你换来的有效观看只有真人剧的四成左右。要拿到同样的观看量,你的投放成本得是真人剧的两倍半。
所以很多团队不是不会投,是投不动。
再往深一层想,这里还有个内容行业的悖论。
你的护城河是独特性,而AI的强项恰恰是消除独特性。
模型学的是过去爆款的均值,生成的也是均值。22万部剧,本质上是同一个均值被复制了22万次。观众看第一部觉得新鲜,看第三部就腻了。
技术能解决"像不像",解决不了"想不想看"。
六、所以,这是伪风口吗
不是。
这个判断我要说清楚一点,免得被误读。
AI短剧不是伪风口。它真真实实地重构了产能。真人短剧被加速挤出,2026年2月起,红果对真人短剧急刹车,中小承制的保底机制取消,剧本过稿率从30%断崖式降到7.5%。制作成本降到十分之一。玄幻、末日、科幻这些以前不敢碰、靠特效做不出来的题材,现在能做了。用户规模突破6亿,全年400亿的盘子。
这是真需求,真市场,真重构。
"伪"的不是风口,是位置。
风口是真的。但站在风眼里的,从来不是做内容的人。
七、收费站逻辑,你越努力,过路费交得越多
把这条产业链拆开看,它的结构简洁得让人心惊。
上游是故事,主要是番茄小说的海量网文IP。中游是生产工具,主要是即梦、Seedance这类视频生成模型,按算力计费。下游是分发,抖音的公域流量、红果的免费短剧场。红果短剧DAU已经突破1.68亿,是这条链条的终点收费站。
故事、工具、流量,三样东西,全在一家公司手里。
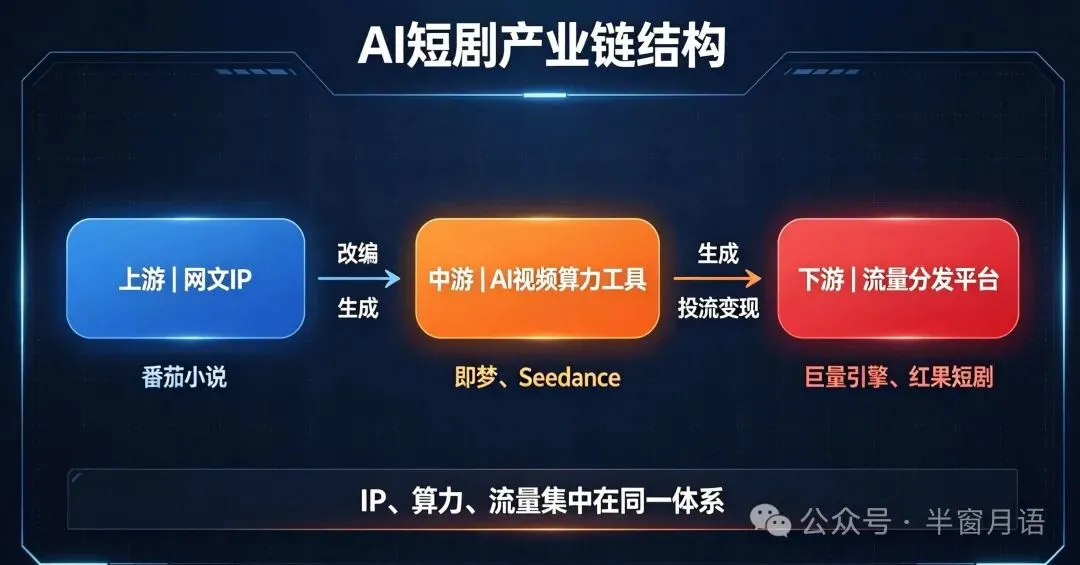
故事这一端的数据最能说明问题。截至2025年10月,番茄IP改编微短剧的收入,比2024年全年增长了8倍。
你站在这条链条的中间,两头都要付费。IP要授权,生成要算力,分发要投流,最后分账还要被抽成。
有个做短剧的朋友跟我说了句话,我印象很深。他说,跟风创业的感觉,就像在别人修的高速公路上开车。路是好路,油是自己的,车是自己的,但每公里都要交过路费。
我说,你还没说到最扎心的地方。
最扎心的是,这条高速的车流量,本身就是收费站的资产。你生产得越多,跑的车越多,收费站越值钱。
你的产量,就是它的日活。
干我们这行的有个体会。一场展会最稳的收入从来不在主办方手里,在场地、在搭建、在流量入口。主办方承担了招商、组织、安全、天气的全部风险,最后拿的是毛毛雨。
短剧这行,一模一样的结构,只是换了个场景。
这就解释了为什么平台要大力推AI短剧。不是因为AI内容更好看,是因为AI让内容供给变得近乎无限。供给越无限,平台的议价权越强,内容方的议价权越弱。
你以为你在参与一场技术革命,其实你在参与一场定价权的转移。
八、那谁在赚钱
说这些不是为了劝退,是为了让你看清牌桌上都有谁。
第一种,IP方和平台。番茄供应故事,红果完成变现,巨量收走流量费。它们不用赌爆款,它们收的是全行业的税。
第二种,卖工具的和做培训的。全国保守估计有1万到3万家短剧培训机构,宣传词都差不多,"AI短剧绝对是未来"。它们的商业模式最健康,不管学员赚不赚钱,学费照收。淘金热里最稳的生意,从来是卖铲子的。
第三种,做B端服务的。广告素材、品牌定制、政企科普、电商信息流,按条结算,不赌爆款。天花板不高,但现金流健康,不用看平台脸色。
第四种,出海的。2026年海外AI短剧市场规模预计60亿美元,TikTok、ReelShort这些平台的竞争格局还没定,分账单价和用户付费习惯跟国内完全不同。这是目前少数还有增量红利的方向。但海外的内容偏好、合规要求、投放逻辑跟国内是两套体系,不是把国内的内容直接搬过去就行。
第五种,头部工业化团队。它们靠规模把投入产出比做到1.03以上,用几十部剧的产量摊薄风险。这类团队活得下来,但本质上已经变成了代工厂,赚的是效率和规模的钱,不是创意的钱。
五类人里,四类不靠"内容好看"赚钱。
这才是这个行业最真实的分布。
九、如果你还想下场,先回答三个问题
我知道劝是劝不住的。风口上的时候,谁都觉得自己会是那个例外。
那就不劝了,给你三个自查题。
第一个,你的收入来自分账,还是来自服务费、版权、自有用户?
靠分账,你永远是价格接受者,平台定多少你拿多少,做得再好也只是把赔率改好一点。靠服务费,你才是甲方。
第二个,你有没有不可替代的资产?
是故事IP,是垂类人群,是私域流量,还是真人演员的差异化?如果什么都没有,那你就是这个行业里可以被无限复制的产能。而产能的价格,只会越来越便宜。
第三个,你的单位经济模型里,投流占多少?
超过60%,说明你做的是买量生意,不是内容生意。买量是资本的游戏,一百万的资金盘和一千块的启动资金,玩的是两个游戏。
三个问题都答得漂亮,可以干。答不上来,我建议换个姿势。
姿势一,把AI短剧当练兵场。学流水线、练作品集、接B端单子,成本极低,学费很便宜。这是它现在对普通人最大的价值。
姿势二,做B端不做C端。给别人做素材、做定制、做企业宣传片,收服务费,不赌爆款。
姿势三,有IP的做IP,有渠道的做渠道。你手里如果本来就有故事、有账号、有客户,AI只是把你的生产成本打下来,那你是受益者。
姿势四,看海外。但要先搞明白海外观众要什么,别拿国内的爆款逻辑硬套。
十、最后说回风
一个行业最热闹的时候,往往是最容易看错位置的时候。
2026年的AI短剧,产能是真的,需求是真的,400亿的盘子也是真的。唯一虚假的,是"我也能分一杯羹"这个念头。
风确实在刮,而且刮得很大。
但风越大,卖风的人收得越多。卖IP的收授权费,卖算力的收电费,卖流量的收过路费。他们不需要风停下来,他们只需要风一直刮。
站在这股风里的人,得先想明白一件事,你是想当那个被吹起来的,还是想当那个收过路费的。
如果都不是,那就找一个不用交过路费的地方站着。
这不可耻,这叫清醒。
你身边有没有一头扎进AI短剧的朋友?现在怎么样了?欢迎在留言区聊聊。
数据来源:DataEye《2026上半年AI剧漫剧数据报告》、中国网络视听协会、极光月狐数据研究院、虎嗅、投资界、钛媒体、BT财经、东方财富、游侠网等公开报道。部分数字为第三方监测口径,不同机构统计存在差异,引用时请注明来源。

